波音財報前瞻:現金流預期轉正,華爾街最高看漲至305美元



AI 播客


波音預計於2026年10月27日發佈第三季財報,市場焦點轉向自由現金流轉正拐點。受商用飛機交付回升帶動,營收預期年增,虧損大幅收窄。華爾街機構普遍給予買入評級,最高目標價看至305美元。然而,供應鏈瓶頸與沉重債務仍構成潛在風險,後續須密切關注產能爬坡進度與現金流實際表現。
TradingKey - 全球航空航太巨頭波音(BA) 預計將於 2026 年 10 月 27 日(週二)美股開盤前發佈 2026 財年第三季度財務報告。在經歷了數個季度的供應鏈瓶頸、監管審查與產能限制後,市場對本季財報的關注焦點已從此前的虧損控制全面轉向自由現金流(FCF)轉正拐點。
市場聚焦自由現金流
相比上一年同期,市場波音本次Q3財報預期有所轉好,其中營收年增 +3% 至 +7%,虧損大幅收窄,而最大的亮點是營運現金流顯著改善,具體的財務預測與市場共識如下:
核心指標 | 市場預估 (Q3 2026) | 上年同期 (Q3 2025) |
營業收入 | 239.5 – 249.5億美元 | 232.7億美元 |
每股盈餘 | -0.2至-0.26美元 | -7.47美元 |
自由現金流 | 小幅轉正:10–20億美元區間 | 負流出 |
市場預期波音獲利結構修復,主要是看好其商用飛機部門(BCA)交付回升以及國防、空間與安全部門(BDS)大額減值計提減少,有望使得Q3 虧損幅度較去年大幅收窄。此外,隨著下半年交付步入高峰與營運資本釋放,市場預期Q3自由現金流有望實現正向回升。
華爾街最高看漲至305美元
以波音當前股價約188美元為基準,華爾街平均共識目標價在252 – 267美元,隱含約 +34% 至 +42% 的潛在向上空間;目前最高看漲至305美元,潛在漲幅超+62%。
投行機構 | 最新評級 | 最新目標價 | 核心邏輯 |
巴克萊 | 買入 | 305 美元 | 看好 737-10 認證取得階段性突破,且全球航空公司替換機隊的強烈需求將驅動產能全速爬坡。 |
伯恩斯坦 | 買入 | 298 美元 | 認為雙寡頭壟斷護城河極強,737 系列月產能衝刺 47 架將是估值修復的核心催化劑。 |
高盛 | 買入 | 253 美元 | 微調供應鏈修復速度,但強調龐大積壓訂單提供極高營收可見度。 |
摩根士丹利 | 維持不變 | 225 美元 | 對 CFM 引擎與座椅交期等供應鏈瓶頸持謹慎態度,但目標價仍高於現價。 |
儘管目標價普遍高於現價,但摩根士丹利與TD Cowen等機構然仍發出警告,引擎供應商、Spirit AeroSystems 機身製造以及內飾座椅的交期延誤,仍可能小幅拖累 787 與 737 的最終交付時程。此外,儘管現金流改善,但公司淨債務規模依然沉重,高利率環境下的利息支出壓制了淨利潤的轉化效率。
波音股價技術分析:向上挑戰200美元關口
從上漲的可能性看,若波音Q3 自由現金流如期轉正,且管理層確認 737 月產能達 47 架及 737-10/777X 認證時程不變,股價有望帶量衝破 198 – 202 美元阻力,發起對 215+ 美元的填息與估值修復行情。
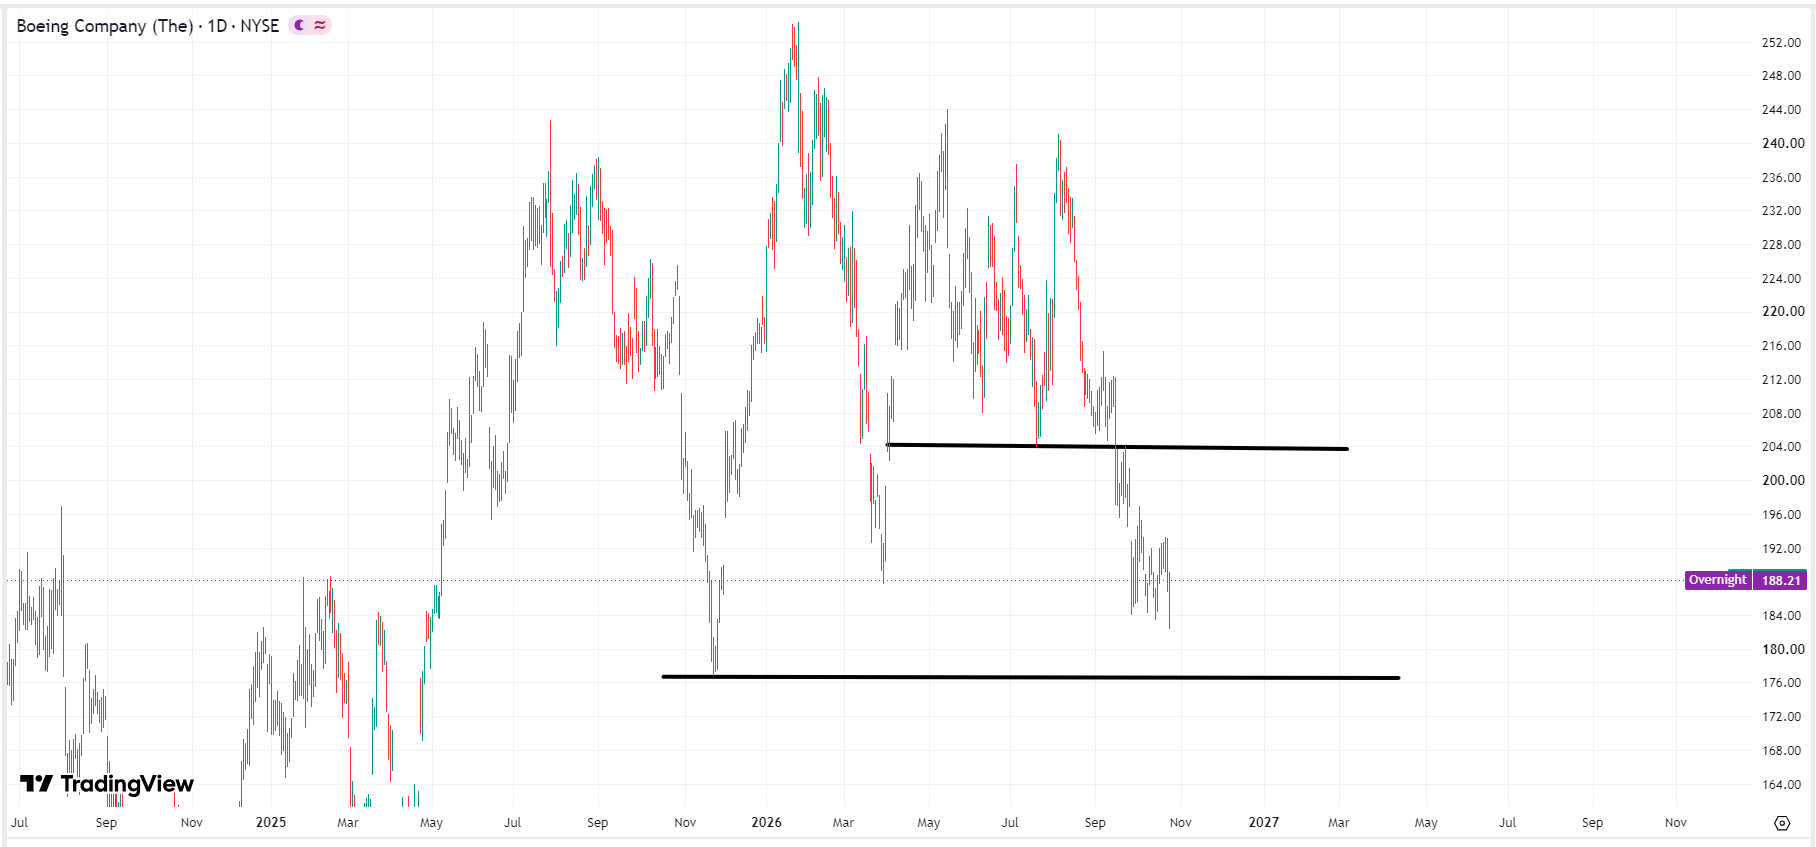 波音股價圖表,來源:TradingView
然而,若供應鏈CFM 引擎與 Rolls-Royce 座椅交期再度拖累交付指引,向下尋求172 – 176 美元的支撐可能性較大,這是去年11月回調低點。若進一步失守該防線,不排除向 160 美元尋求二次打底。