PLTR、CRM、NOW、SNOW对比:Palantir增速领先,Salesforce的AI ARR更清晰



AI播客


2026年8月美股软件板块显著跑赢大盘,IGV大涨逾16%,AI应用成为驱动行业增长的核心变量。Palantir营收增速领先但面临高估值压力;Salesforce的Agentforce ARR超15亿美元,AI商业化指标较明确;ServiceNow的AI业务ACV超10亿美元,工作流自动化优势明显;Snowflake产品收入增长35%,AI应用推升数据使用需求。投资者可根据成长性、规模、工作流或数据需求等维度进行差异化配置。
TradingKey - 2026年8月,美股软件板块明显跑赢大盘。iShares扩展科技软件ETF(IGV)上涨逾16%,创2002年以来第二佳单月表现;同期标普500指数上涨约2.6%。
什么是软件板块?
美股软件板块涵盖云计算、企业管理、网络安全和数据分析等领域,多数公司通过订阅或长期合同获得经常性收入,也是企业部署AI的重要入口。
年初,市场担心生成式AI替代传统软件功能,并冲击SaaS公司的按席位收费模式。随着多家公司披露AI合同、收入和使用数据,市场开始关注AI能否推动订单增长、扩大客户采购并形成持续收入。
以下是美股市场中值得关注的一些软件概念股票:
对比项目 | ||||
AI主要方向 | 数据分析与决策 | 销售、客服及营销Agent | 企业工作流自动化 | 数据平台与AI开发 |
核心产品 | AIP | Agentforce、Data 360 | Now Assist、AI Agents | Cortex AI、CoCo、CoWork |
最新季度收入 | 19.35亿美元 | 113.45亿美元 | 39.87亿美元 | 15.47亿美元 |
收入增速 | 93% | 11% | 24% | 35% |
已披露AI指标 | 未单独披露AIP收入 | Agentforce ARR超15亿美元 | AI业务ACV超10亿美元 | 未单独披露AI收入 |
主要观察点 | 商业客户增长、AIP贡献 | ARR转化、原有业务增速 | AI合同转化 | 产品收入、客户使用量 |
主要风险 | 高估值、政府合同节奏 | 统计口径、并购影响 | 合同转化、估值 | 使用量波动、GAAP亏损 |
Palantir:收入增速领先,AIP贡献仍未单独披露
Palantir第二季度营收为19.35亿美元,同比增长93%。其中,美国商业收入增长149%至7.64亿美元,美国政府收入增长90%至8.09亿美元。公司将2026年营收指引上调至81.50亿至81.58亿美元。
Palantir将美国商业业务增长归因于AIP采用扩大。该平台帮助企业将大模型接入内部数据、权限系统和业务流程,公司尚未披露AIP独立收入。
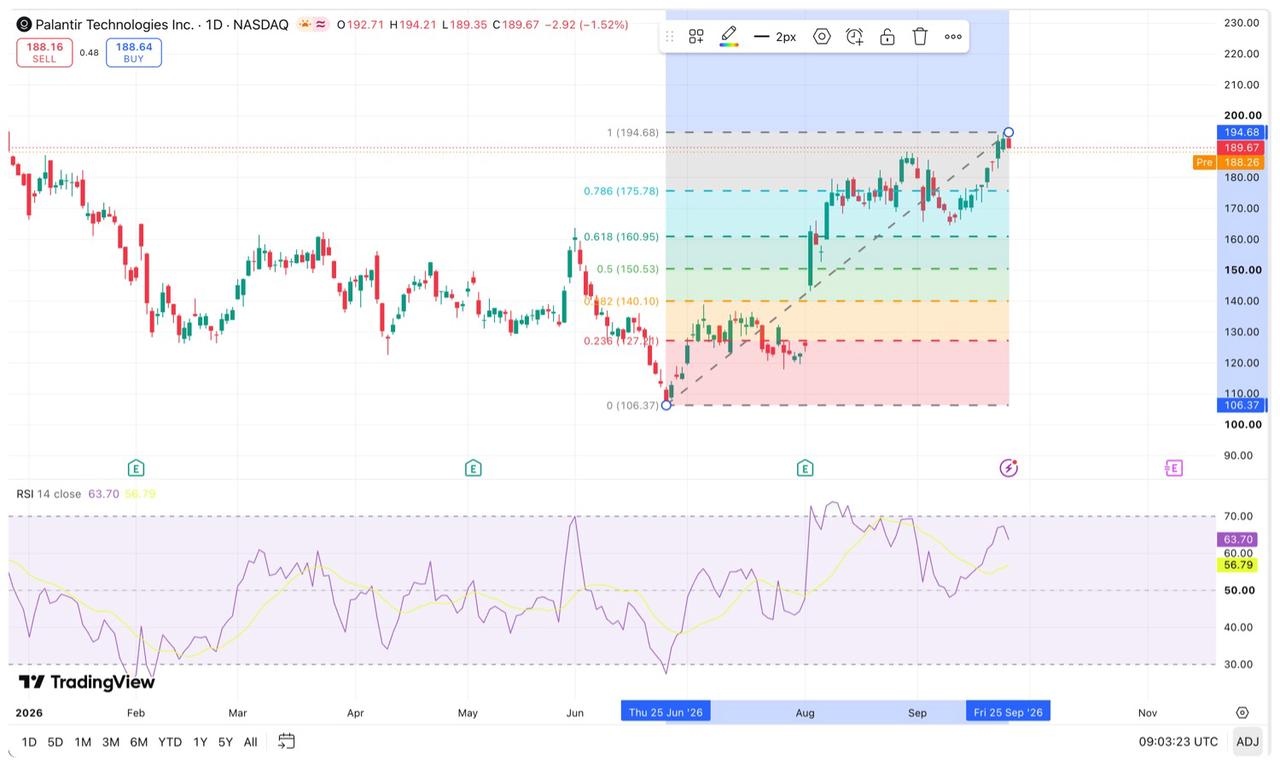
技术面上,以6月25日低点106.37美元至9月24日高点194.68美元计算,斐波那契关键位置如下:
【来源:TradingView】
截至9月25日,PLTR收于189.67美元,仍处于本轮中期上涨波段的高位区域。上方首先关注194.68美元;若放量突破并站稳,股价可能测试207.52美元的历史高点,进一步目标为218.70美元的1.272扩展位。
下行方面,183—188美元属于近期价格结构支撑,并非标准斐波那契位置。若该区域失守,下一关键支撑为173.84美元的0.236回撤位;继续跌破后,可依次关注160.95美元和150.53美元。站稳194.68美元将维持上涨结构,跌破173.84美元则意味着中期反弹动能明显减弱。
Salesforce:Agentforce ARR超过15亿美元
Salesforce 2027财年第二季度营收为113.45亿美元,同比增长11%,其中Informatica贡献4.56亿美元;订阅及支持收入增长12%至108.20亿美元。
Agentforce ARR超过15亿美元,与Data 360合计ARR接近39亿美元。本季度起,Agentforce ARR纳入其他AI产品、Slackbot和Headless 360,其同比增速与此前数据并非完全同口径。
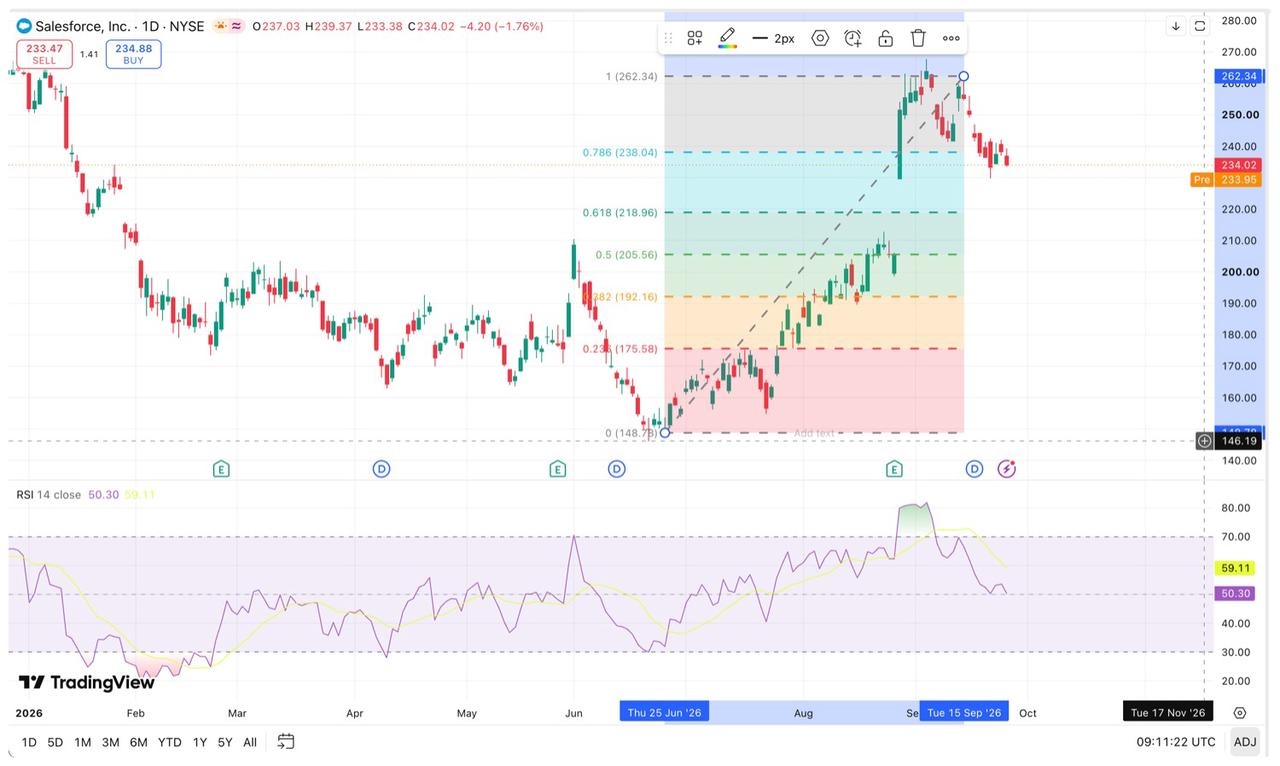
截至9月25日,CRM收于234.02美元,低于5日、10日、20日和50日均线,14日RSI约为37,短期走势偏弱。
以6月25日低点148.78美元至9月15日高点262.34美元计算,238.04美元为斐波那契0.236回撤位。若重新站稳该位置,股价可关注242—244美元,进一步突破后可能测试262.34美元。
下行方面,230—232美元是首要支撑。若跌破,可能依次回测226美元和218.95美元,其中218.96美元对应0.382回撤位。
【来源:TradingView】
ServiceNow:AI业务ACV超过10亿美元
ServiceNow第二季度订阅收入为38.77亿美元,同比增长24.5%;总营收增长24%至39.87亿美元。AI业务年度合同价值(ACV)超过10亿美元,为后续收入增长提供合同基础。
公司当季签署123笔净新增ACV超过100万美元的交易,同比增长近40%;ServiceNow AI的智能体部署量在九个月内增长9倍。后续重点是AI合同转化速度及现有客户的追加采购。
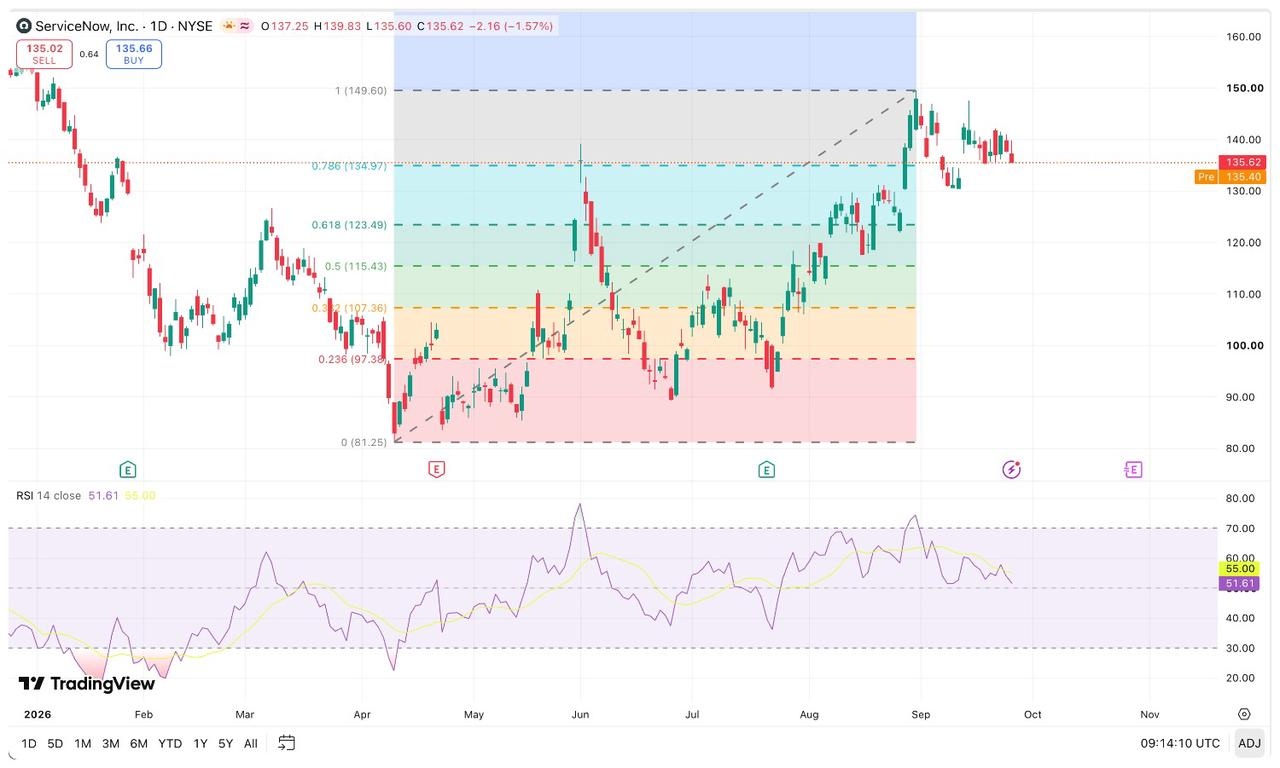
截至9月25日,NOW收于135.62美元,低于部分短期均线;14日RSI约为51.61,动能处于中性区间。
以4月低点81.24美元至8月31日高点149.60美元计算,134.97美元为斐波那契0.236回撤位。若守住该位置,股价可关注138—143美元;进一步突破后可能再次测试149.60美元。
下行方面,130—133美元是首要支撑区。若跌破,下一关键支撑为123.49美元,对应0.382回撤位。站稳143美元有助于改善短期走势,跌破130美元则可能扩大调整压力。
【来源:TradingView】
Snowflake:AI应用推动数据使用增长
Snowflake 2027财年第二季度产品收入为14.92亿美元,同比增长37%;总营收增长35%至15.47亿美元。剩余履约义务增长30%至90亿美元,净收入留存率为126%。
在季度最后四周,CoCo平均每周使用账户超过9100个,当季增加逾2000个;CoWork平均每周使用账户达到5800个。相关数字反映产品采用范围,不代表付费客户数量或独立AI收入。AI应用增加计算、存储和数据传输需求,有助于推动按使用量计费的产品收入增长。
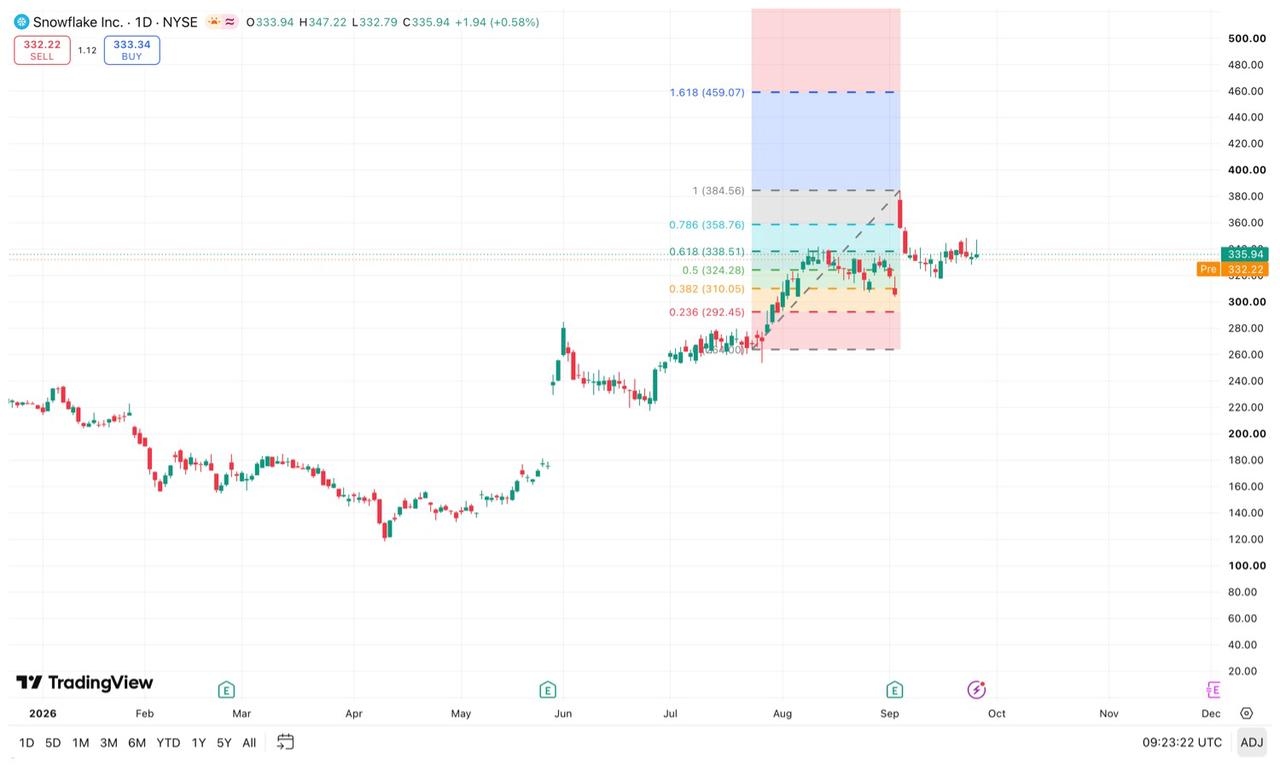
截至9月25日,SNOW收于335.94美元,14日RSI约为55,短期动能处于中性区间。
以7月24日低点264美元至9月3日高点384.56美元计算,338.51美元为斐波那契0.382回撤位。若重新站稳该位置,股价可关注345—347美元和356—359美元,其中356.11美元对应0.236回撤位;进一步突破后可能再次测试384.56美元。
下行方面,324—330美元是首要支撑区,其中324.28美元对应0.500回撤位。若跌破,下一关键支撑为310.05美元的0.618回撤位。
【来源:TradingView】
PLTR、CRM、NOW、SNOW,四只AI软件股如何选择?
PLTR收入增速最高,美国商业业务表现突出,但公司尚未单独披露AIP收入。较高估值也意味着市场对后续增长和盈利提出了更高要求。
CRM拥有最大的收入规模,Agentforce ARR提供了较明确的AI商业化指标。其后续表现取决于ARR向确认收入的转化、原有业务增速及Informatica整合情况。
NOW的AI业务ACV已超过10亿美元,IT服务、客服和安全工作流为AI Agent提供了企业应用场景。AI合同能否按期转化为订阅收入,是下一阶段的主要观察指标。
SNOW的产品收入增长较快,AI应用扩大有望增加计算、存储和数据传输使用量。按使用量计费也使季度收入更容易受到客户使用节奏影响。
重视增长可关注PLTR;重视业务规模和AI收入可见度可关注CRM;看好企业工作流可评估NOW;看好AI数据需求可关注SNOW。最终选择仍需结合估值、盈利能力和现金流。