


アンスロピックがフロンティアAI開発の減速を要請、だがなぜ5,170億ドルのコンピューティング投資は拡大し続けているのか?



AIポッドキャスト


Anthropicのダリオ・アモデイCEOはAIモデルの能力向上ペース抑制を提唱する一方、過去11か月間で約5,170億ドルの計算資源契約を締結し、インフラ投資を拡大している。アマゾンやグーグル等との提携を通じた長期的な計算インフラ支出が予定される中、同社は急激な売上高の成長を見せている。しかし、巨額の長期計算リソース契約に伴う実際の支払いやデータセンター稼働状況がキャッシュフローに与える影響は大きく、今後の収益性が資金需要やIPO時の企業価値評価を左右する重要な要因となる。

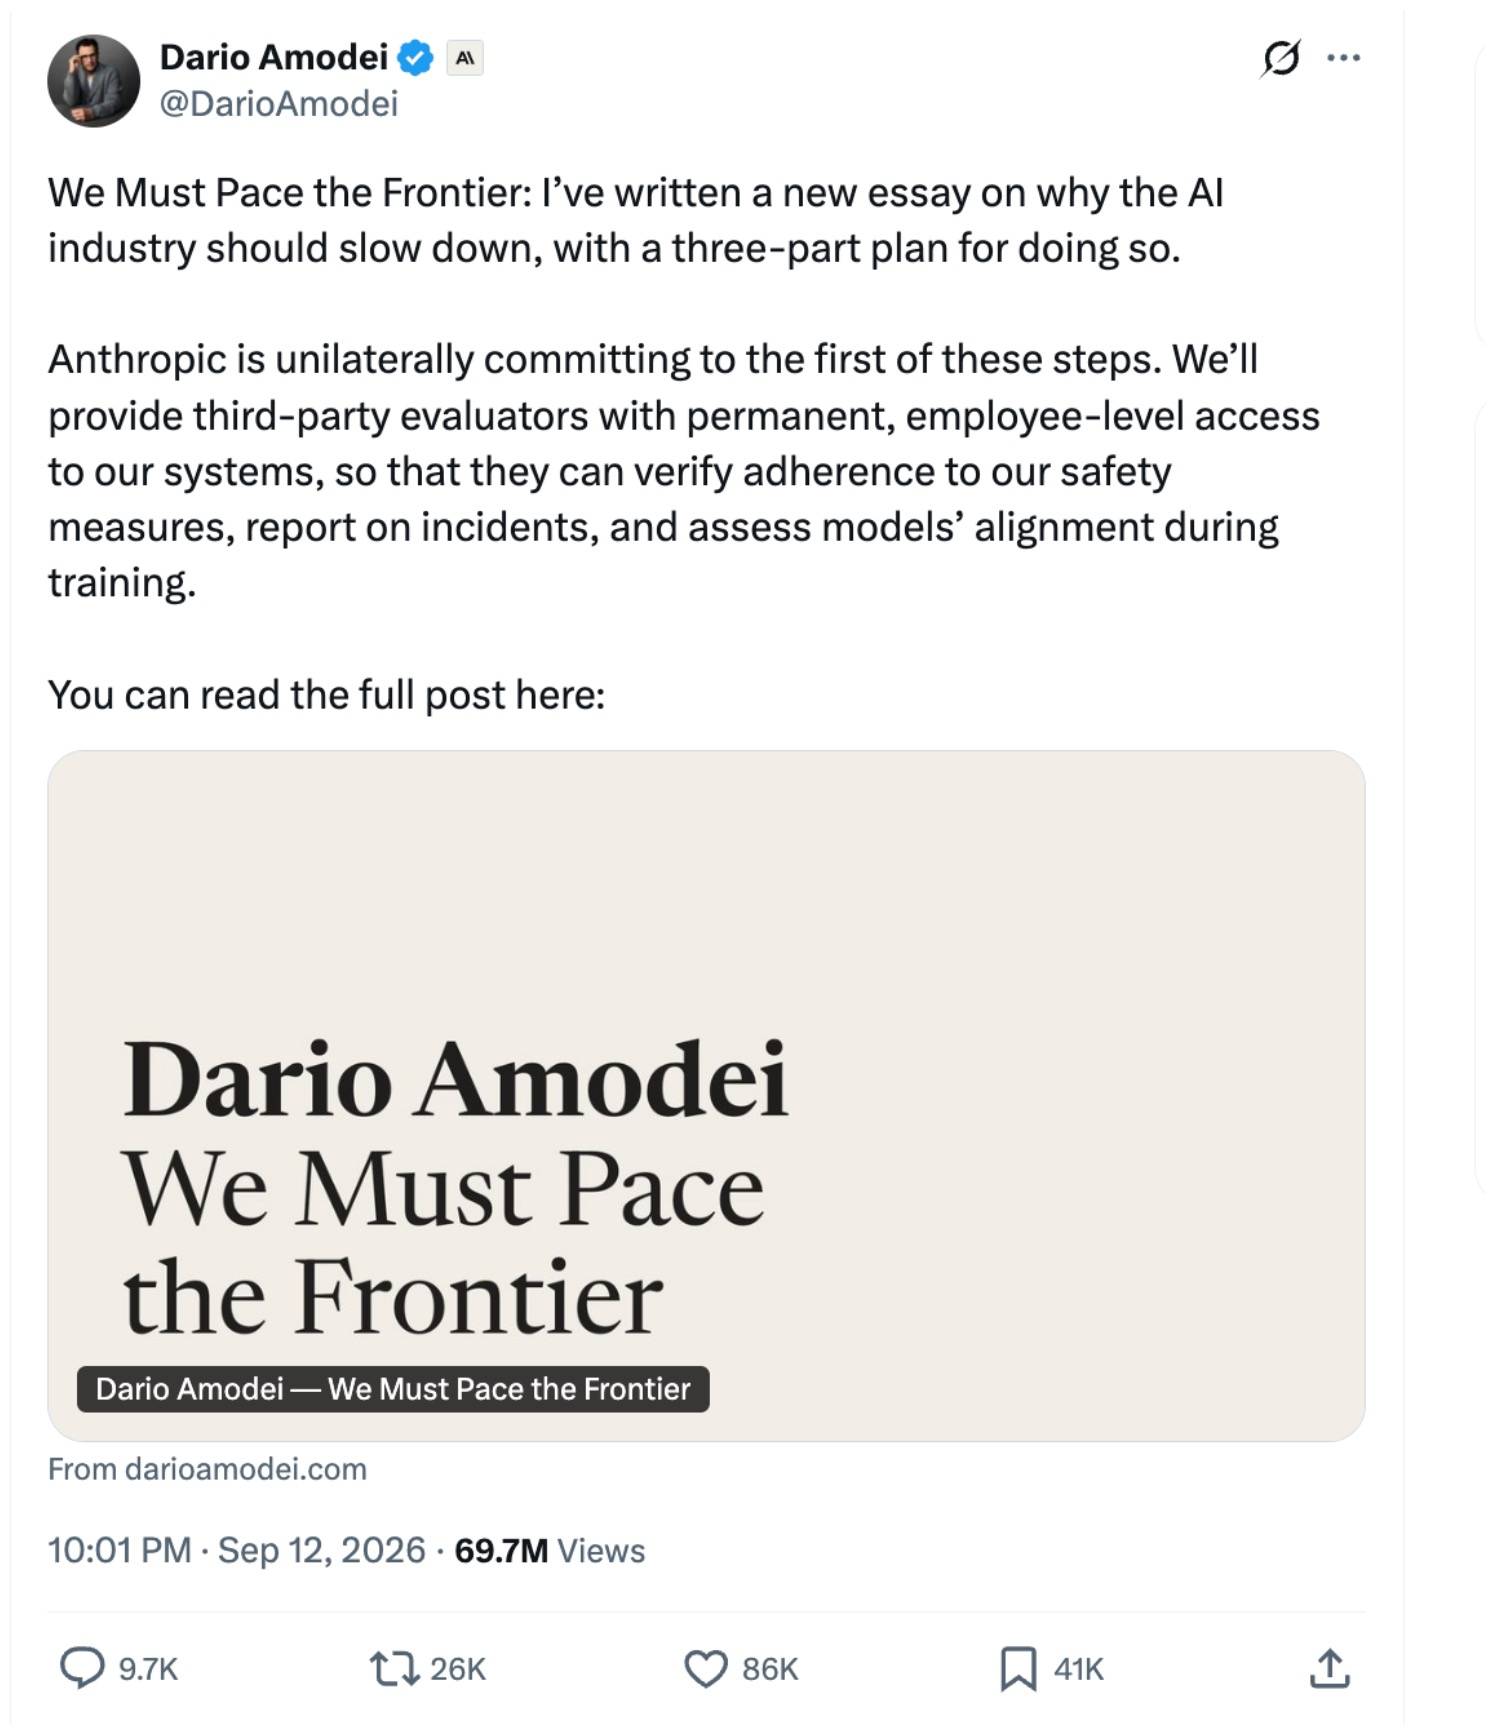
TradingKey - 米東部時間9月12日、Anthropicのダリオ・アモデイCEOは「We Must Pace the Frontier」と題したエッセイを公表し、最先端AIモデルの能力向上ペースを減速させるよう呼びかけた。一方で、同社は長期的な計算インフラ投資の拡大を続けている。
[出所:X]
The Informationがまとめたデータによると、Anthropicは過去11か月間で合計約5,170億ドルに上る計算能力契約を締結しており、これは電力容量約14.8ギガワットに相当する。関連支出は今後数年間にわたって実行される見通しだ。
アモデイ氏は、モデルの安全性研究、テスト、第三者による評価により多くの時間を割くよう主張する一方で、これがモデルの学習や技術的進歩を停止することを意味するものではないと明言している。Anthropicは、主にClaudeの学習、リスク評価、製品展開、推論サービス向けに計算投資の拡大を続けている。
アンスロピックのコンピュート契約、総額5,170億ドルに上る模様
The Informationの集計によると、Anthropicは過去11か月間で、クラウドサービス、半導体、データセンタープロジェクトを網羅する約5,170億ドル規模の計算資源契約を締結しており、関連支出は今後10年間にわたって発生する見通しだ。
公表された提携の中で、Anthropicはアマゾン(AMZN)のAWSに対し、最大5ギガワットの追加容量を確保するため今後10年間で1,000億ドル以上を支出することを約束した。同社は現在、Claudeの学習および運用に100万個以上のTrainium2チップを使用している。この契約はGravitonのほか、Trainium2からTrainium4までを対象としており、将来の製品を購入するオプションも含まれている。
Anthropicはまた、グーグル(GOOGL)クラウドやマイクロソフト(MSFT)Azureを通じても計算資源を取得している。同社はグーグルおよびブロードコム(AVGO)とのTPUにおける連携を拡大しており、2027年から数ギガワット規模の新規容量が稼働を開始する予定だ。また、Anthropicは300億ドル分のAzureの計算容量を購入することを約束しており、最大1ギガワットの追加容量のオプションも保持している。
The Informationによると、AnthropicはFluidstackやスペースX(SPCX)などの企業とも長期的な計算インフラ契約を締結している。
フロンティアAIの減速はモデル学習の停止を意味しない
『We Must Pace the Frontier(フロンティアのペースを調整すべきだ)』と題した提言の中で、アモデイ氏は、リスク管理能力がモデルの進歩に追いつくことを確実にするため、最先端AIモデルの能力向上のペースを制御し、訓練環境のガバナンス、安全性研究、モデルのテスト、独立した第三者評価により多くの時間を充てるべきだと提案した。
アンソロピックは、社内従業員に近いレベルのアクセス権限を持つ第三者評価チームを受け入れ、モデルの訓練プロセスや安全対策を検査し、完成したモデルや訓練パイプラインを評価するとともに、関連するリスク事象を報告することを約束した。アモデイ氏はまた、民主主義国の最先端AI企業が共通の安全基準を策定することを提唱し、政府に対して国際的な協調を強化するよう強く求めた。
アモデイ氏は、開発ペースの制御がモデル訓練や技術的進歩の停止を意味するものではないことを明確にした。同氏はまた、訓練用計算資源、訓練方法、および次世代モデル開発へのAIの関与に対する制限の設定について、業界内で議論できる可能性があると示唆した。
アンソロピックの既存の計算資源契約は、主にClaudeの訓練と運用に使用されており、最先端モデルの研究開発、企業導入、推論サービスを網羅している。同社のAWSとの契約はClaudeの訓練および運用向けに明確に指定されている一方、グーグルやブロードコムとのパートナーシップは最先端のClaudeモデルおよび顧客需要を支援している。
収益成長、長期的なコンピューティングコストの試練に直面
ロイターの報道によると、2026年7月末時点でアンスロピックの年換算売上高(ランレート)は650億ドルを超え、2025年末時点の約90億ドルから増加した。フィナンシャル・タイムズ紙は、同社の第2四半期売上高が約115億ドルに達し、第3四半期には2四半期連続となる調整後営業利益の黒字を計上する見通しだと報じた。
調整後営業利益には株式報酬費用などの項目は含まれない。またフィナンシャル・タイムズ紙は、アンスロピックが80%を超える粗利益率を開示したと報じたが、この指標にはアマゾンなどの販売パートナーに支払うレベニューシェアやモデルの学習費用はまだ反映されていない。長期計算リソース契約の支払いスケジュールや実際の利用状況が、同社の今後の資金需要に影響を与える見通しだ。
アンスロピックは5月に650億ドルのシリーズH資金調達ラウンドを完了し、資金調達後の企業価値(ポストマネー評価額)は9650億ドルに達した。ロイターによると、アンスロピックはこの新規公開株(IPO)で最大1000億ドルの資金調達を目指しており、企業価値は約2兆ドルに達する可能性がある。
一方、エヌビディア(NVDA)はアンカー投資家として最大100億ドルの株式引き受け申し込みを検討している。関連する提案は引き続き協議中である。
アンスロピックは、Claudeの学習、導入、推論サービスに必要な計算リソースの拡大を続ける一方で、フロンティアモデルの能力向上のペースを管理することを提唱している。長期契約が実行段階に入るに伴い、実際の支払額、データセンターの稼働開始の進捗状況、計算リソースの利用率が同社のキャッシュフローに影響を与えることになる。
売上高の成長がモデル学習、推論サービス、長期的な計算インフラのコストをカバーできるかどうかは、アンスロピックの資金需要、収益性、およびIPOにおける企業価値評価を決定づける重要な要因となる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。