


ノキアがプレマーケットで9%超下落、AIデータセンター投資懸念が光ネットワーク機器株の重荷に



AIポッドキャスト


9月14日の米株時間外取引で、ノキアはAIインフラ関連銘柄の急落に連れ安し9%超下落した。背景には主要AI企業経営者によるフロンティアモデルの開発ペース減速の呼びかけがあり、半導体や光ネットワークなどの需要見通しに懸念が生じている。ノキアは光ネットワークやIPルーティング等でAIインフラに参画しており、2026年第2四半期のAI・クラウド関連売上高は前年同期比103%増と急拡大した。受注残も厚く通期見通しは維持されているが、今後は開発動向や受注の売上計上ペースが重要な投資判断材料となる。

TradingKey - 9月14日の米株時間外取引で、本稿執筆時点でノキア(NOK)は9%超下落の10.05ドルとなった。同社のヘルシンキ上場普通株も同時間帯に約9%下落し、両市場における調整規模はほぼ同水準となった。
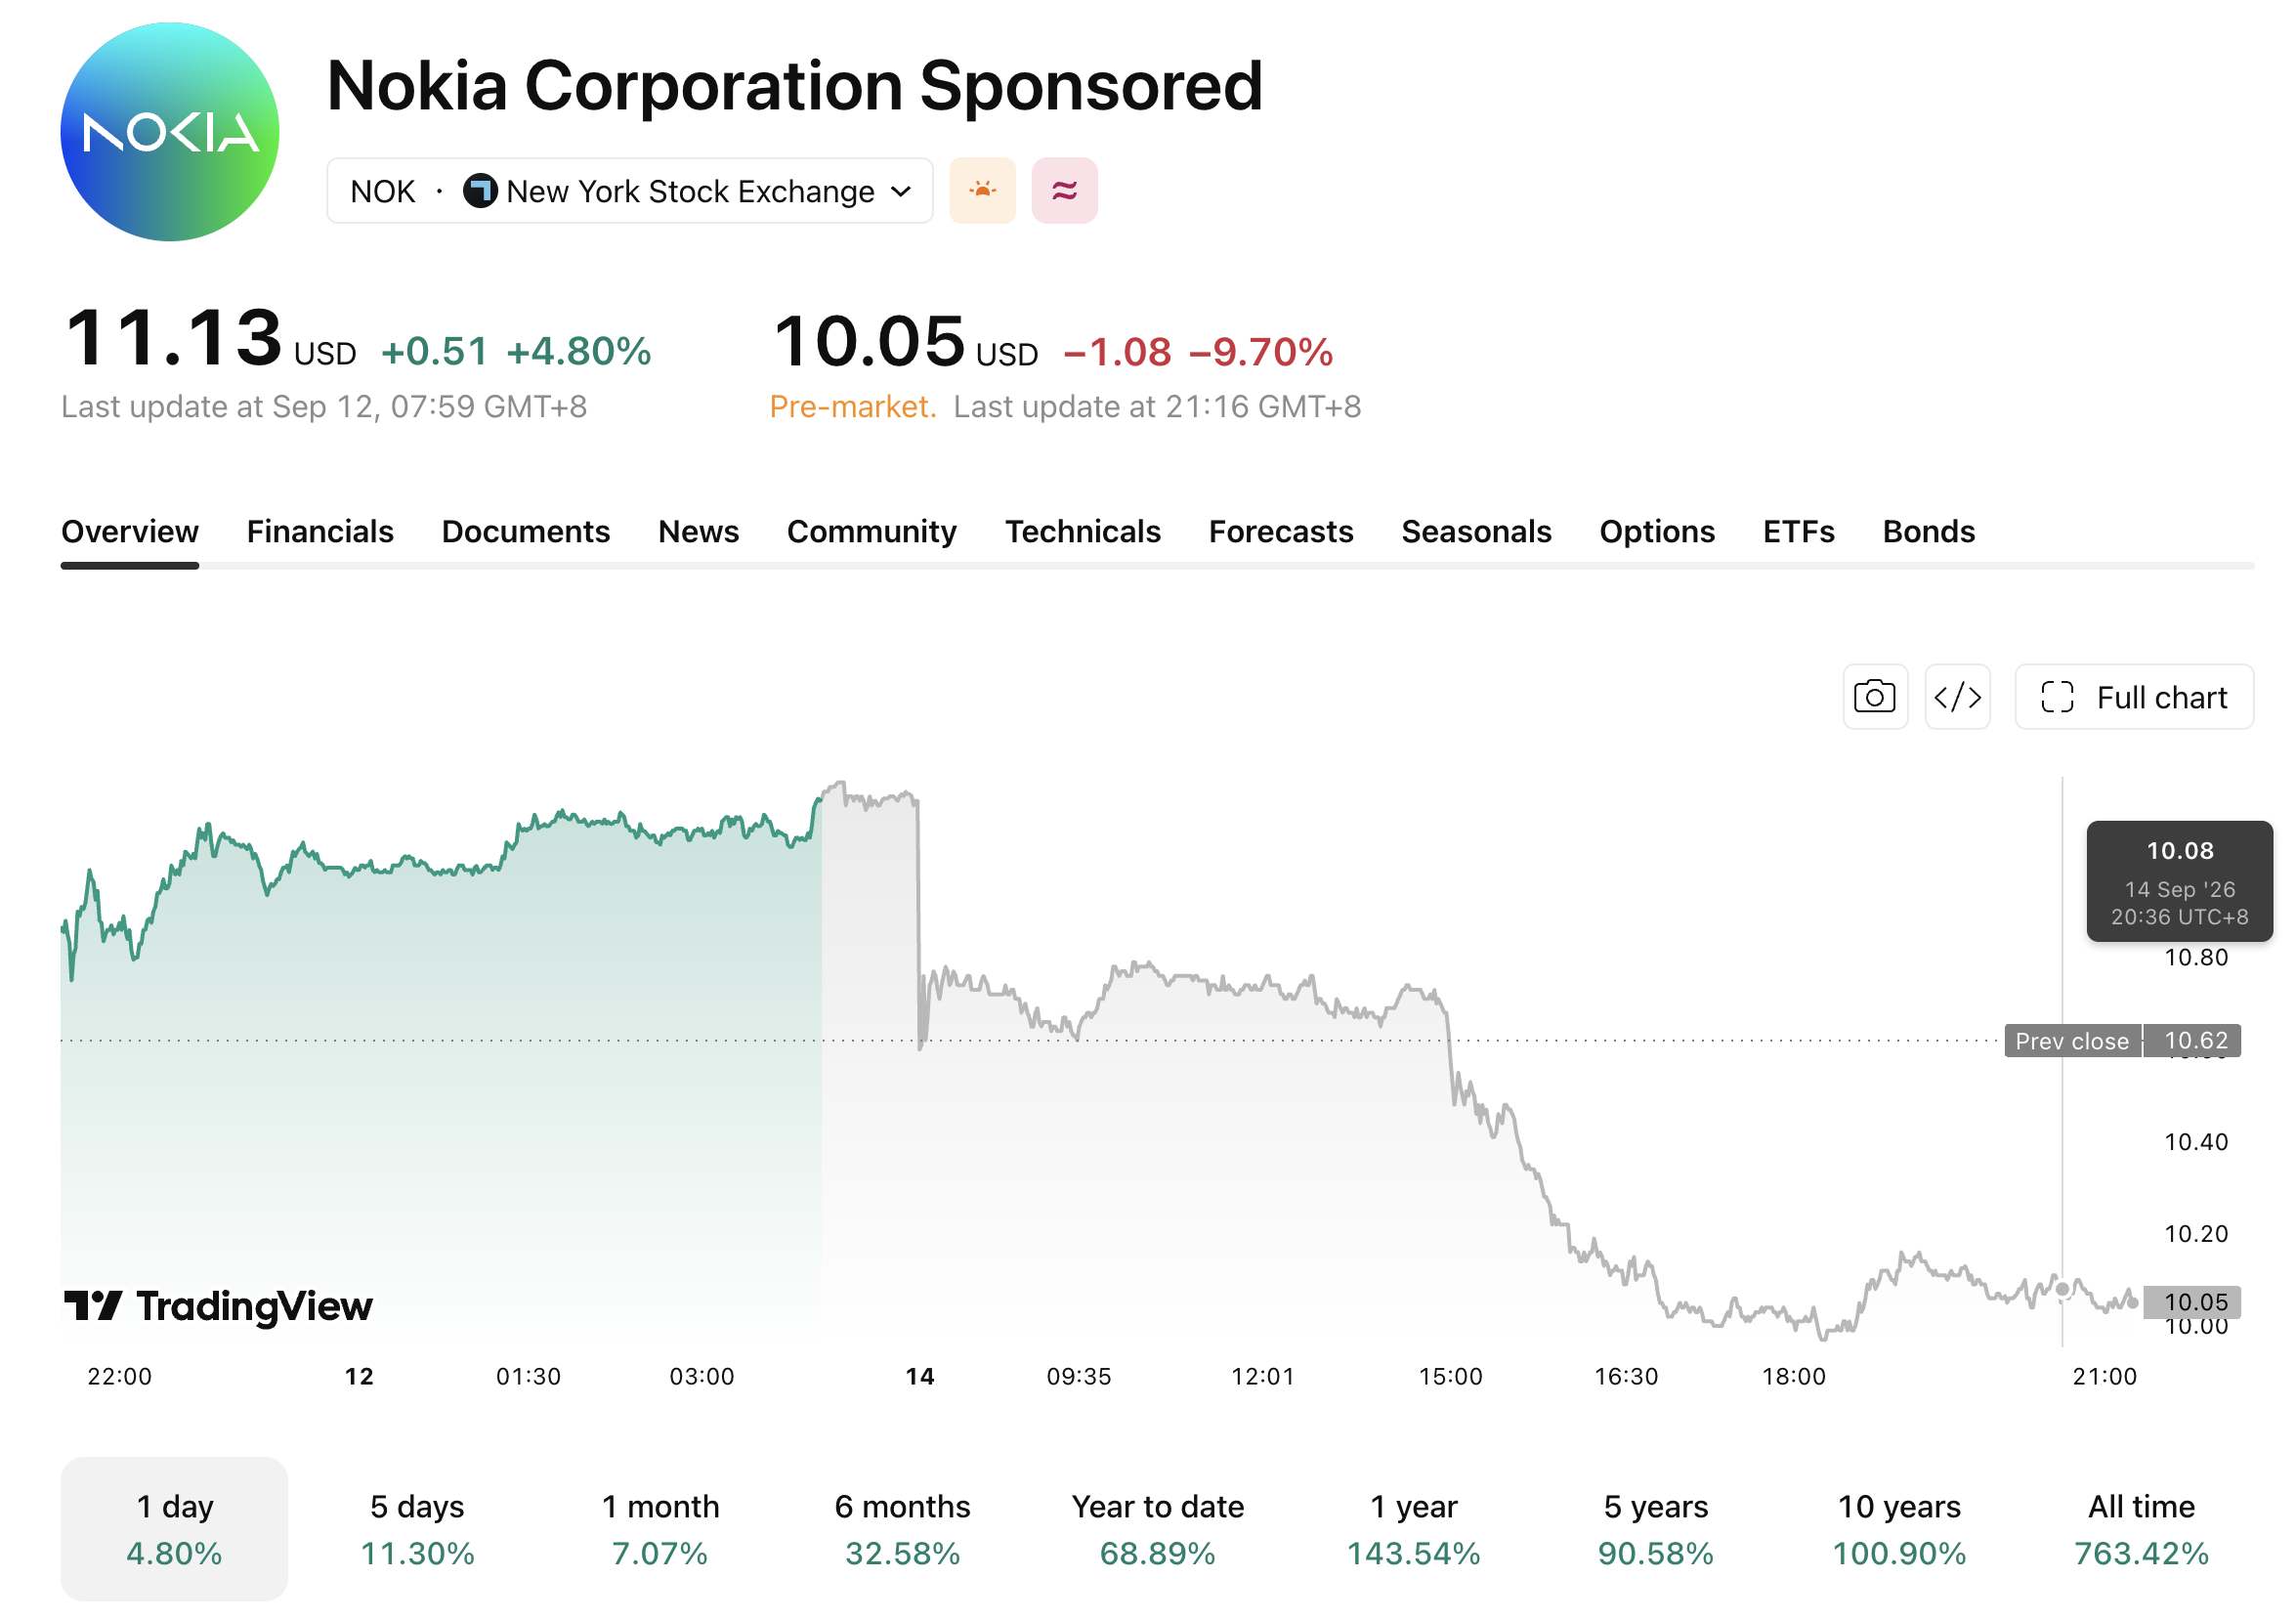
[出所:TradingView]
同時間帯には、マーベル・テクノロジー(MRVL)、インテル(NVDA)、マイクロン(MU)、コーニング(GLW)などの半導体・AIインフラ関連銘柄が大幅安となったほか、ナスダック100指数先物が一時約1.5%下落した。
これに先立ち、アンソロピックのダリオ・アモデイCEOは、安全性研究や外部評価の時間を確保するため、フロンティアAIモデルの能力向上のペースを減速させるよう呼びかけていた。その後、OpenAIのサム・アルトマンCEOやイーロン・マスク氏も支持を表明した。
一連の発言を受けて市場ではフロンティアモデルの開発ペースが見直されることとなり、AIデータセンターの建設需要をはじめ、半導体、光ネットワーク、スイッチング機器の需要見通しに注目が集まっている。
なぜノキアはAI株調整の影響を受けているのか?
ノキアは、光ネットワーク、IPルーティング、データセンタースイッチング、相互接続製品を通じてAIインフラの構築に参画しています。2026年第2四半期には、AIおよびクラウド顧客からの売上高が大幅に増加し、同社のネットワーク・インフラストラクチャー事業における成長の主なけん引役となりました。
当四半期、ノキアのAIおよびクラウド顧客からの売上高は前年同期比103%増(現地通貨ベースで105%増)の4億4600万ユーロに達しました。AIおよびクラウド顧客からの受注額は28億ユーロに達し、同社は光ネットワークとIPネットワークの両事業で長期受注を確保しました。ノキアは、これらの受注の約半数が今後12カ月間で売上高に換算されると見込んでいます。
当四半期におけるノキアのネットワーク・インフラストラクチャー事業の売上高は20億3700万ユーロとなり、報告ベースおよび現地通貨ベースの双方で前年同期比12%増となりました。このうち、現地通貨ベースでの売上高は、光ネットワークが20%増、IPネットワークが16%増となりました。
同社は、2026年のネットワーク・インフラストラクチャー事業の売上高について、現地通貨および同一事業範囲ベースで12%〜14%の増加を見込んでおり、光ネットワークとIPネットワークの合計では18%〜20%の増加を予想しています。2つの事業が非継続事業に分類されたことに伴う技術的調整を経て、通期の比較可能営業利益の見通しは21億〜26億ユーロとなりましたが、事業運営上の見通しに変更はありません。
今後、投資家はAIおよびクラウド顧客からの28億ユーロの受注の売上計上、光ネットワークの容量拡大、そしてAIおよびクラウド顧客の投資計画に注目することになります。受注の納入速度と供給能力が、ネットワーク・インフラストラクチャー事業における売上成長に影響を与える重要な要因となります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。