


スノーフレイク決算プレビュー:今年株価が50%近く上昇、ウォール街の最高目標株価は500ドル



AIポッドキャスト


スノーフレイクの第2四半期決算は、売上高約14億8,000万ドルと調整後EPS0.46ドルが予想されている。株価が年初来で50%近く上昇し予想PSR約16倍と高バリュエーションが維持される中、市場の関心は製品売上高の30%超の成長継続、RPOの拡大、およびNRR126%前後の維持に向けられている。強気な市場コンセンサスの一方で、通期ガイダンスのさらなる上方修正やサプライズがなければ、決算発表後の約10%の価格変動リスクに警戒が必要である。
TradingKey - スノーフレイク(SNOW)は9月2日の米株式市場終了後に2027年度第2四半期決算を発表する。同社の株価は年初来で50%近く上昇し、一時は52週高値に迫る場面もあったことから、成長見通しに対する市場の期待感は明らかに高まっている。
ファクトセットによると、スノーフレイクの第2四半期売上高は前年同期比約30%増の約14億8,000万ドル、調整後1株当たり利益(EPS)は0.46ドルが見込まれている。同社は以前、製品売上高のガイダンスを前年同期比30%増となる14億1,500万〜14億2,000万ドルと発表しており、これは市場が今期の業績に対して事実上高いハードルを設定していることを意味する。
製品売上高は30%超の成長を維持できるか?
前四半期、スノーフレイクは成長の再加速をすでに示唆していた。2027年度第1四半期の同社の製品売上高は前年同期比34%増の13億3000万ドルに達し、前四半期までの約30%という成長率を大幅に上回った。同社はこの変化の理由として、企業におけるクラウド移行の継続的な進展と、生成AIやインテリジェントエージェントに関連するデータ処理に対する顧客需要の高まりを挙げた。
従来のサブスクリプション型ソフトウェアとは異なり、スノーフレイクは主に顧客の実際の使用量に基づいて課金する。企業が開発するAIアプリケーションが増えれば増えるほど、保存、整理、検索が必要なデータ量が増加し、最終的に同社プラットフォーム上の計算リソースの消費拡大につながる。したがって、製品売上高は、スノーフレイクがAI投資の恩恵を真に享受できるかどうかを評価するための中核的な指標となる。
経営陣は以前、第2四半期の製品売上高を前年同期比30%増の約14億ドルと予想していた。実績がこの水準を大幅に上回れば、第1四半期に見られた成長加速にある程度の継続性があることが示唆される。逆に、成長率が30%を下回った場合、AIプロジェクトが依然として検証段階にとどまり、本番環境で十分に安定した支出を生み出すに至っていないとの懸念が市場で再び高まる可能性がある。
より重要な点として、通期ガイダンスに関し、スノーフレイクは以前、2027年度の製品売上高予想を56億6000万ドルから58億4000万ドルへと引き上げ、予想される前年比成長率を27%から31%に上方修正していた。
現在のバリュエーションがすでに大きく上昇しているスノーフレイクにとって、単に既存ガイダンスに沿った四半期決算を発表するだけでは、投資家を完全に満足させられない可能性がある。市場が本当に求めているのは、経営陣が通期ガイダンスをさらに引き上げること、特に製品売上高が60億ドルに近づくかどうかである。通期ガイダンスの大幅な上方修正は、企業のAIワークロードが下半期も引き続きプラットフォームの消費をけん引すると期待されていることを示すシグナルとなる。
RPOとNRR:AI需要は実際の消費につながっているか?
売上高に加えて、RPO(残存履行義務)とNRR(売上高維持率)は、今回の決算発表におけるスノーフレークの成長の質を評価する2つの核心的な指標となります。
第1四半期において、スノーフレークのRPOは前年同期比38%増の92億1,000万ドルに達し、顧客が事前に確定した契約規模が引き続き急速に拡大していることを示しました。一方、直近12か月間の製品売上高が100万ドルを超える顧客数は前年同期比29%増の779社となり、大口顧客層が今なお拡大していることを示しています。
第2四半期のRPOが30%を超える成長を維持し、高単価顧客の数が増加し続ければ、市場は企業顧客が単にAI機能をテストしているだけでなく、データインフラへの投資を拡大しているというより明確なシグナルを受け取ることになります。
NRRの重要性はさらに直接的です。第1四半期におけるスノーフレークの売上高維持率は126%となり、新規顧客を除いても既存顧客の支出が急速に伸び続けていることを意味します。スノーフレークにとって、NRRを安定して維持できるかどうかは、同社のAI機能が顧客の支出シェア拡大に貢献しているかどうかに直結しています。
Cortex CodeやSnowflake Intelligenceといった製品が現在、この役割を担っています。単なるユーザー数だけが最も重要な要因ではなく、顧客がこれらのツールを採用することでデータクエリ、モデルトレーニング、AIエージェントの運用に牽引されたプラットフォーム消費が増加するかどうかが、バリュエーションに真の影響を与えます。
第2四半期のNRRが126%前後を維持するか、あるいは回復を見せれば、市場がスノーフレークを企業向けAI支出の直接的な受益者とみなす根拠は一段と強まるでしょう。
高バリュエーションが業績の試練となる中、ウォール街で強気コンセンサスが拡大
決算発表を前に、ウォール街は全般的に強気な見方を維持しています。企業によるデータ移行の加速や生成AIアプリケーション向けインフラの構築が進む中、アナリストの多くは、企業データ、AIモデル、アプリケーションを接続する重要なプラットフォームであるスノーフレークが、AIワークロードの拡大から引き続き恩恵を受けるポジションにあると考えています。
TipRanksのデータによると、過去12ヶ月間にスノーフレークをカバーしたアナリスト31人のうち28人が「買い」格付けを付与しています。12ヶ月の平均目標株価は360.07ドル、最高目標株価は500ドルとなっており、ウォール街が同社の長期的な成長可能性に対して引き続き強気であることが窺えます。
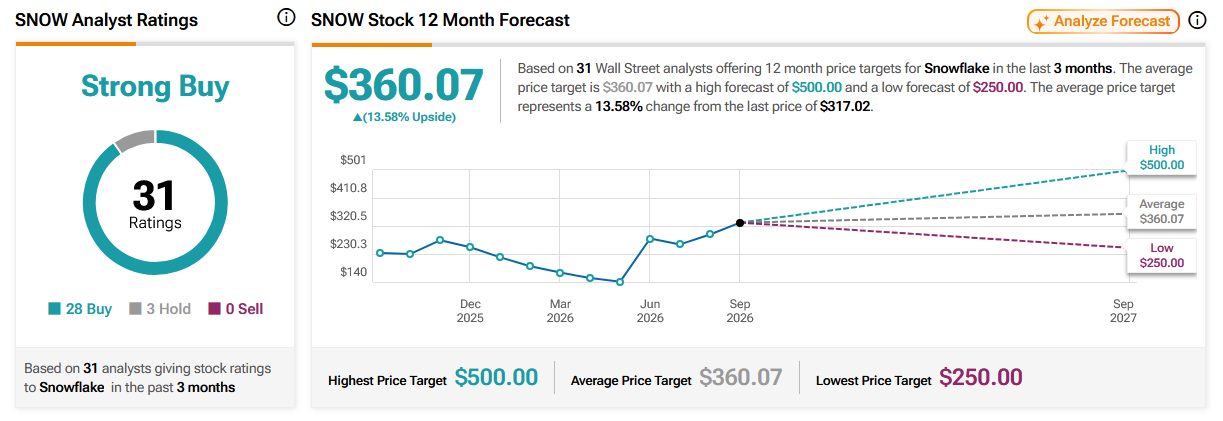
出所:TipRanks
しかし、現在のバリュエーションにはすでに高い成長期待が織り込まれています。今後12ヶ月の予想売上高に基づくスノーフレークの予想株価売上高倍率(PSR)は約16倍であり、大半の成熟したソフトウェア企業を大幅に上回っています。これは、AI主導による製品売上高の成長加速がすでに市場に織り込み済みであることを意味します。仮に業績が当初のガイダンス通りであったとしても、製品売上高、NRR(売上継続率)、または通期見通しでさらに大きなサプライズを示せなければ、期待外れからSNOW株は下押し圧力に晒される可能性があります。
オプション市場も決算発表を前に慎重な姿勢を反映しています。株価322.50ドル近辺を基準とした現在の市場価格は、決算発表後に約10%の価格変動が生じる可能性を織り込んでいます。最近、短期プット・オプションの取引が比較的活発になっていることは、一部の投資家が事前に下落リスクに対するヘッジを行っていることを示しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。