


マイクロソフト株価予想:Azureの成長率40%維持でMSFTは570ドル突破の可能性



AIポッドキャスト


マイクロソフト株はAzureの成長加速や好決算を背景に30%反発し、コンセンサス目標株価は約17%の上昇余地を示す。570ドルの目標達成には、Azureが45%前後の成長率を維持し、Copilotの導入が進むこと、および株価が売買高を伴って500ドルの心理的節目を明確に上抜けることが不可欠である。短期的には472〜494ドルのレンジ推移が見込まれるが、Azureの成長鈍化や500ドル突破の失敗、設備投資の肥大化は下落リスクとなる。
TradingKey - 米東部時間8月21日の取引終了時点で、マイクロソフト(MSFT)の株価は481.15ドルで取引を終え、7月29日の決算発表以降、7月の安値である約380ドルから約30%反発しています。
Stock Analysisのデータによると、8月21日時点で56人のアナリストによるコンセンサス目標株価は569.56ドルとなっており、約17%の上昇余地を示唆しています。380ドルから481ドルへの上昇により、市場はすでにAzureの成長ストーリーを再評価しました。問題は、この目標株価を達成できるかどうかです。
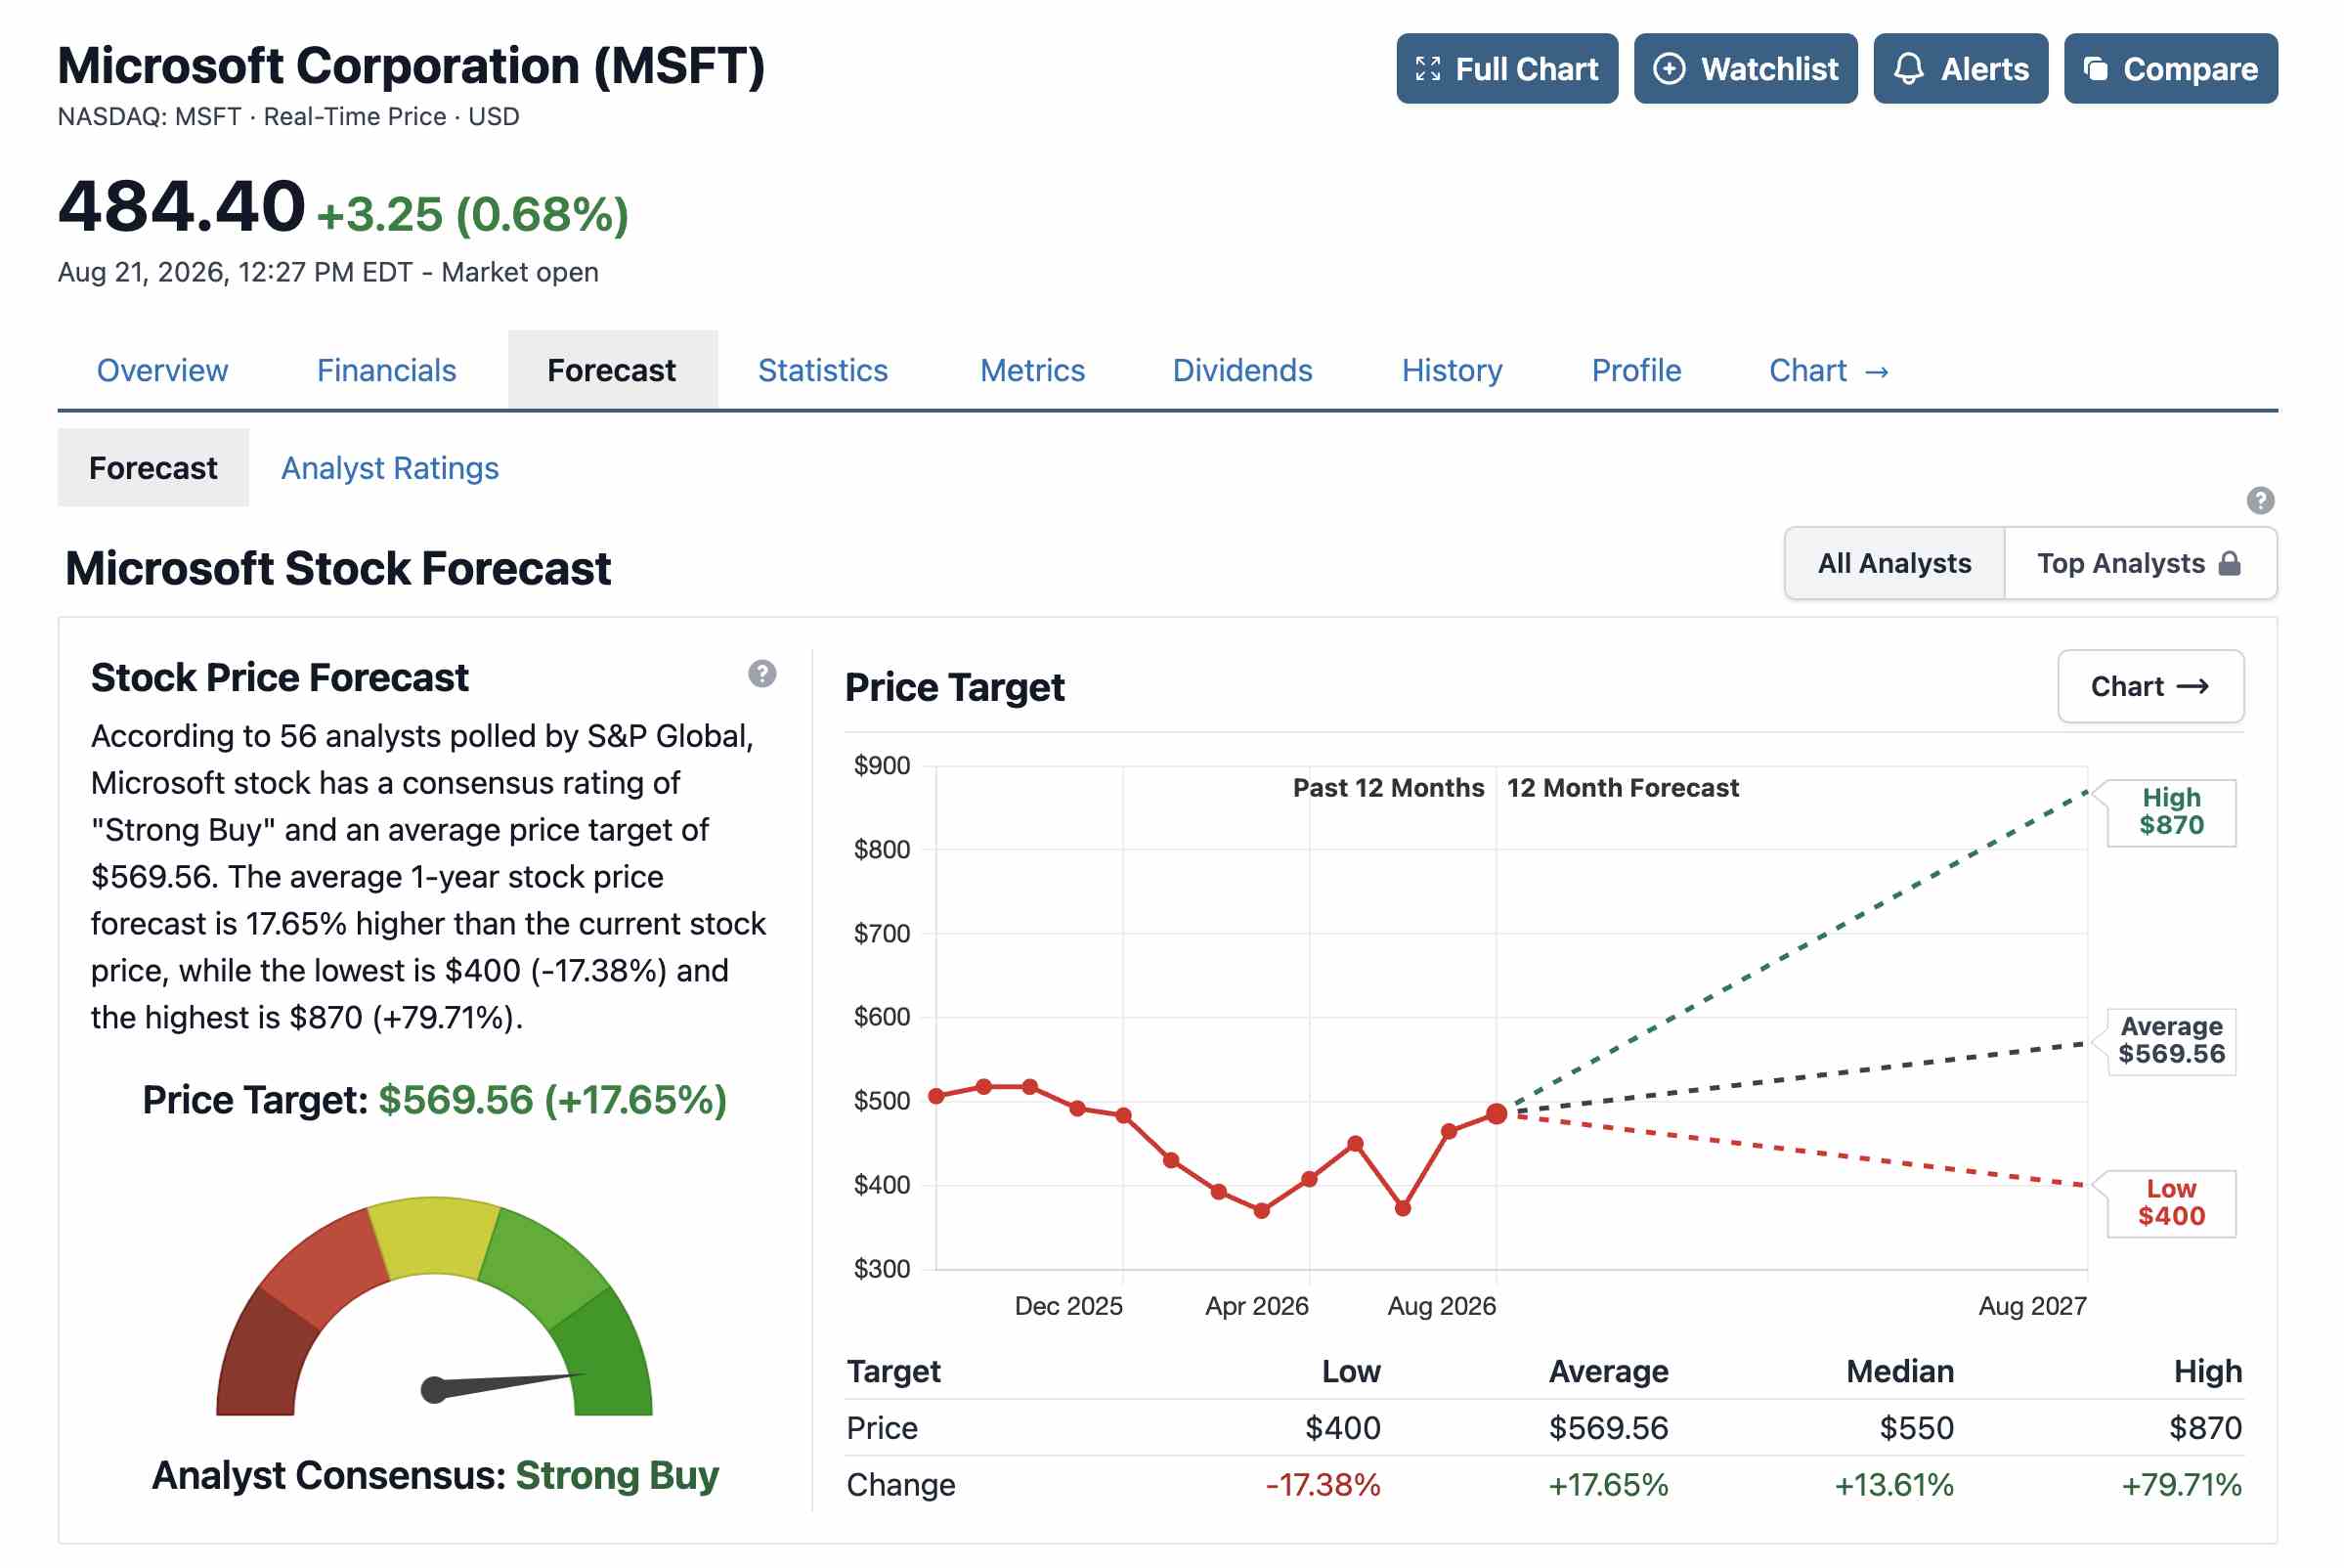
[出所:Stock Analysis公式サイト]
マイクロソフト株が乱高下している理由
マイクロソフトが2025年12月に発表した第2四半期決算では、売上高812億7000万ドル、1株当たり利益(EPS)4.14ドルとともに市場予想を上回った。しかし、Azureの成長率が39%にとどまったことが「成長減速」と受け止められ、前年同期比65%増と急増した設備投資も相まって、当日の同社株価は11.7%急落した。
当時、市場はAI設備投資に対する懸念がピークに達していた時期であり、上半期におけるマイクロソフトの株価の累計20%近い下落は、この懸念を直接反映したものだった。
7月29日に第4四半期決算が発表された後は、同じく市場予想を上回る内容であったものの、結果はまったく対照的となった。同四半期中、Azureの成長率は40%から43%へと加速し、市場予想の40%を上回った。売上高は予想を約24億ドル上回る900億1000万ドルを記録し、調整後1株当たり利益(EPS)は4.74ドルとなった。
今回の決算にはアンスロピックからの投資益32億ドルが含まれていたが、これを除いてもEPSは予想を約0.36ドル上回った。ナデラCEOは、Azureの通期売上高が初めて1000億ドルを突破したと語った。決算発表を受けて、株価は時間外取引で一時最大9%急騰した。
これら2つの決算の対比は重要なポイントを示している。成長が減速している局面では、予想を上回る業績であっても売りを回避できないのに対し、成長が加速すれば市場は好意的に反応するということだ。マイクロソフトのような巨大成長企業では、投資家は単一四半期の絶対的な利益水準よりも成長トレンドの限界的な変化を重視する。市場がAzureの成長軌道に対する信頼を取り戻すまでに4か月を要したが、それが再び損なわれれば、信頼を回復させることは一層困難になるだろう。
Azure成長率40%維持が株価570ドル突破の基本条件
JPモルガン(JPM)は、マイクロソフトの目標株価を625ドルに引き上げ、来四半期のAzureの成長率を約45%と予想した。この予想は、決算説明会での経営陣のガイダンスとほぼ一致している。マイクロソフト経営陣は、Azureの需要が引き続き供給能力を上回っており、現地通貨ベースでの来四半期の成長率も約45%になると見込まれると述べた。
第4四半期決算の発表を受け、シティ(C)は目標株価を570ドルから600ドルに引き上げた。現地通貨ベースでのAzureの前年同期比成長率が43%と予想を4ポイント上回り成長の加速を示したことや、見通しがさらに45%へと引き上げられ、こちらも予想を4ポイント上回ったことを理由に挙げている。
Azure需要の実勢を検証する鍵となる指標は、Copilotの有料転換率にある。現在、M365 Copilotの有料シート数は3,000万を超えており、当四半期の純増シート数は前四半期比で2倍以上に拡大した。推定4億3,000万人のM365商用ユーザーを基に計算すると、浸透率は約7%となっている。
テクニカル分析:マイクロソフト株、500ドル超えの有効なブレイクアウトが鍵
マイクロソフトの8月21日の終値は、前日比0.47%小幅安の481.15ドルとなった。日中の高値は484.16ドル、安値は479.50ドルだった。8月10日に高値513.73ドルを記録して以降、同社株は反落傾向が続いている。
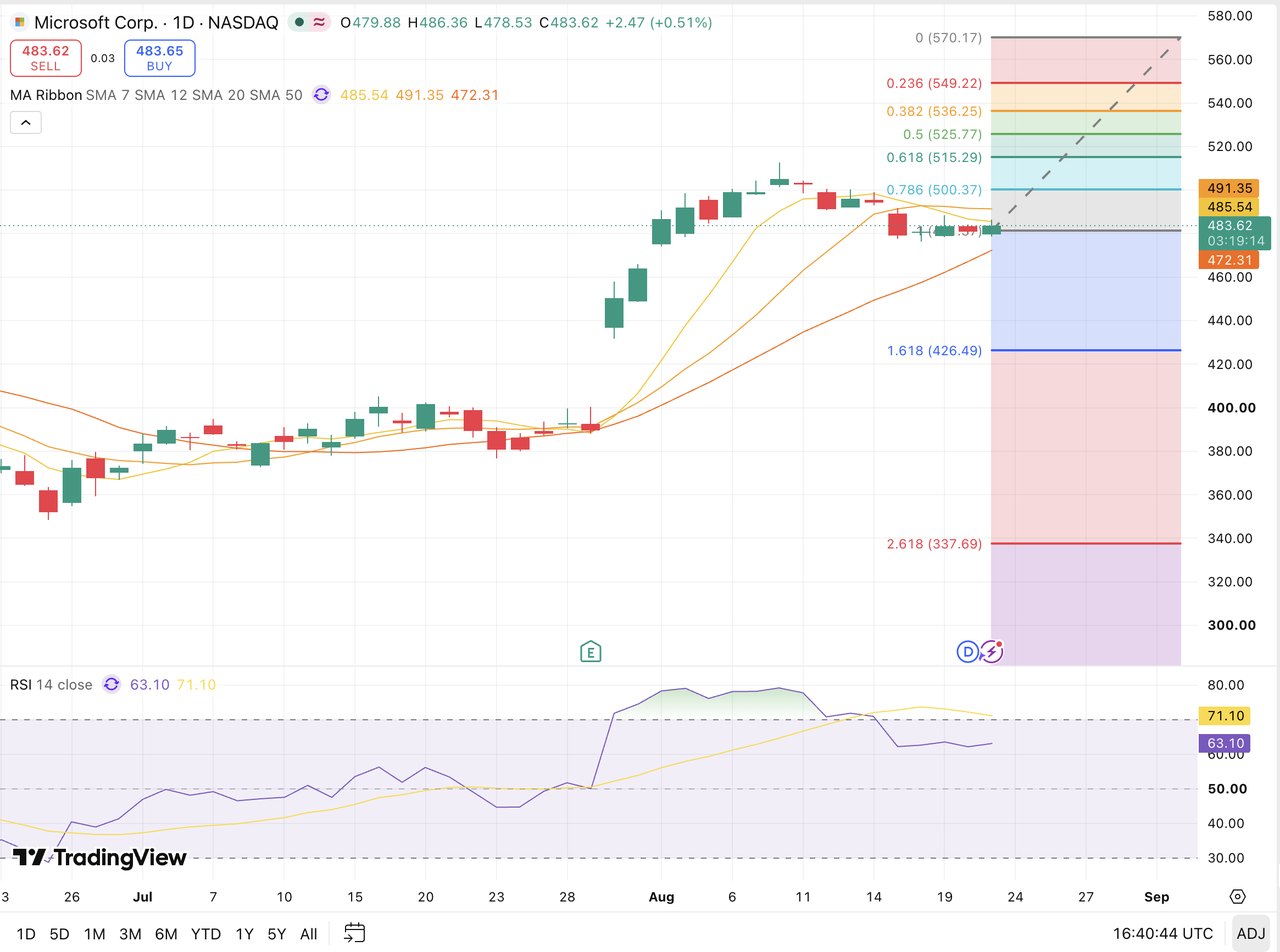
[出所:TradingView]
主要な上値抵抗線:500ドルの心理的節目が短期的には最も強力な上値抵抗線となっており、8月初旬に何度も試したものの明確な上抜けには至りませんでした。出来高を伴って500ドル台をしっかり維持できれば、次の上値目標は510〜515ドルが見込まれます。
移動平均線の上値抵抗:7日移動平均線と12日移動平均線が493ドル付近に密集して収束し、短期的な抵抗ゾーンを形成しています。現在、株価は両移動平均線を下回って推移しており、この水準への戻り局面では戻り売り圧力に直面するとみられます。480ドルが第一防衛線となり、ここを割り込んだ場合、20日移動平均線(472ドル)のサポートゾーンを試す展開へと下落する可能性があります。
テクニカル指標のシグナル:14日RSI(相対力指数)は約63.1と中立圏にあり、8月初旬の70超から大きく低下したものの、明確な買われ過ぎや売られ過ぎの兆候は見られません。一方、短期移動平均線は弱気傾向に転じており、調整のモメンタムがまだ完全に解消されていないことを示しています。
全体的な見通し:短期的には、株価は472ドル〜494ドルのレンジ内で推移する可能性が最も高いでしょう。570ドルを突破するには、まず500ドルを効果的に上抜けて上値余地を広げる必要があります。もし出来高を伴って472ドルを下回った場合、426ドルまでの調整に注意が必要です。
以下のシグナルが現れた場合、目標株価570ドルの実現は難しくなるでしょう:
Azureの成長率が2四半期連続で35%未満に低下し、有料Copilotユーザーの増加が減速すること。株価が500ドルの試みに何度も失敗し、472ドルのサポートレベルを下抜けること。次四半期の決算発表で売上高に対する設備投資の割合が上昇し続ける一方で、経営陣から支出が「調整可能」であるという明確なシグナルが示されないこと。
概要
現在のデータに基づくと、570ドルの目標株価は妥当と言えますが、それを達成するには以下の2つの条件を同時に満たす必要があります。
第一に、Azureの成長率が40%超を維持することです。JPモルガンとシティはいずれも、来四半期のAzureの成長率を経営陣のガイダンスに沿った45%前後と予想しています。需給の不均衡が続いており、Copilotのシート導入も加速していることから、この条件を満たす可能性は高いと言えます。
第二に、株価が500ドルの抵抗線を明確に上抜ける必要があります。現在483ドル前後で取引されており、目標まであと約4%の距離です。過去1か月間、株価は何度か500ドルに達したものの、その水準を維持できませんでした。出来高が2億5,000万株を超えて拡大しブレイクアウトが発生した場合(現在の20日平均は約2億株)、そのシグナルの信頼性はより高くなります。この条件には、より大きな不確実性が伴います。
これら2つの条件のうち、Azureの成長は確実性が高い一方、500ドル超えは依然として変動要因です。今後2週間で出来高を伴って株価が500ドルを上回って引けた場合、今後6〜12か月以内に570ドルに達する可能性は比較的高いと言えます。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。