


なぜマイクロン・テクノロジー株は依然として割安なのか?メモリチップ価格の上昇、HBM需要、サイクルリスク



AIポッドキャスト


マイクロン・テクノロジーはAI需要を背景に記録的な業績を達成しているが、市場は将来的な供給増とサイクル変動を懸念し、予想PERは6倍と割安な水準にある。競合他社の価格動向が予想を下回ったことや中国メーカーの参入リスクが重荷となる一方、長期契約による収益の安定化が評価されている。テクニカル面では下落モメンタムが弱まりつつあるが、中期的なトレンド転換には940ドルから960ドルの抵抗帯を上抜ける必要がある。800ドル台のサポート維持が今後の底固めの鍵となる。

TradingKey - マイクロン・テクノロジー(MU)は、今回のAI投資の波において最も好調なパフォーマンスを見せている半導体銘柄の1つです。AIハイパースケールデータセンターが高帯域幅メモリー(HBM)、DRAM、NANDフラッシュを大量調達するなか、世界的なメモリーチップの供給はひっ迫した状態が続いており、製品価格とマイクロン・テクノロジーの収益性がともに急上昇しています。
しかし、急速に拡大する売上高や利益と比較すると、マイクロンの予想PERは依然として1桁台にとどまっています。
過去1年間で、マイクロンの株価は累計で約690%上昇し、2026年以降も約214%上昇しています。しかし、6月に一時的な高値を付けて以降、マイクロンの株価は30%近く反落しています。
マイクロン・テクノロジー株が割安な理由:市場はサイクルの早期ピークを織り込み
マイクロン・テクノロジーは主にDRAMとNAND型フラッシュメモリを生産しており、DRAMは高速データ処理に、NANDは主に長期的なデータ保存に使用されます。両製品の用途は異なりますが、業界全体としては明確なサイクル性を示しています。
メモリ半導体はほぼ標準化された製品です。市場の需要が供給を上回ると、半導体メーカーは強い価格決定権を得て、売上高、売上総利益率、キャッシュフローが急速に拡大します。しかし、新規生産能力が一斉に稼働するか需要が減退すると、価格は急速に下落し、企業利益の大幅な縮小を招く可能性があります。
マイクロンは現在、サイクルの強い上昇局面にあります。公表されたデータによると、2026年5月28日を末日とする第3会計四半期において、マイクロンの売上高は前年同期比で4倍以上の415億ドルに急増し、売上総利益率は84.6%に上昇、営業キャッシュフローは254億ドルに達しました。データセンター部門の売上高は250億ドルを超え、業績成長の主たる原動力となっています。
経営陣は第4会計四半期の売上高を約500億ドル、売上総利益率を約86%と予想しており、これらの数値は人工知能(AI)インフラに牽引されたメモリ半導体への堅調な需要が依然として続いていることを反映しています。
しかし、マイクロンの株価は収益の伸びに見合ったバリュエーションを得られていません。市場の業績予想に基づくと、同社の実績PERは約20倍ですが、予想PERはわずか6倍にとどまっています。
このような顕著なバリュエーションのギャップは、マイクロンの現在の高い収益性を長期的に維持するのは困難であると投資家が考えていることを示しています。メモリ半導体の価格が上昇するほど、サムスン、SKハイニックス、マイクロンなどのメーカーが生産能力を増強する動機は強まります。市場はマイクロンの足元の優れた決算だけに注目するのではなく、将来の供給増加、値下げ、利益率の縮小をあらかじめ織り込んでいるのです。
マイクロン株が直面する逆風と成長ドライバーとは?
サムスンとSKハイニックスが最近開示した事業データは、マイクロンの投資家にとって重要な判断材料となる。
市場データによると、第2四半期はDRAMとNANDの価格がいずれも大幅に上昇した。一部の機関の試算では、サムスンとSKハイニックスのDRAMおよびNANDの平均販売価格(ASP)は前期比で2桁、あるいはそれ以上の上昇を見せた。
これらの数値は堅調に見えるものの、一部のアナリスト予想には届かなかった。ゴールドマン・サックスのアナリストは以前、SKハイニックスのDRAM販売価格が39%上昇すると予測していたが、その後、翌四半期の価格上昇予想を19%前後に修正した。モーニングスターのアナリストはサムスンのDRAM価格が48%上昇すると予想していたが、これも実際の業績では実現しなかった。
サムスンとSKハイニックスの価格が予想を下回ったことは、マイクロンの翌四半期におけるDRAM平均販売価格も、ウォール街の最も強気な予測に届かない可能性があることを示唆している。
さらに、SKハイニックスのHBM4出荷量が予想を下回ったことで、AI向けメモリー需要の成長減速に対する市場の懸念が高まった。経営陣は下半期にHBM4の生産を拡大すると表明しているものの、短期的出荷量の変動は依然として市場心理の重荷となる可能性がある。
しかし、価格上昇の鈍化が必ずしもAI需要の大幅な減退を意味するわけではない。また、長期供給契約もスポット価格の上昇を緩やかにする要因となっている。マイクロンは16の戦略的顧客契約を締結しており、その大半の契約は2026年から2030年末までの期間をカバーし、顧客に対して数年間にわたり指定された数量を購入することを義務付けている。
したがって、マイクロンのピーク時の利益は最も強気な予想には届かない可能性があるものの、その収益安定性は過去のメモリーサイクルよりも高まると見込まれている。長期契約によって売上高やキャッシュフローの変動性を大幅に抑えることができれば、MU株は従来のメモリー半導体メーカーよりも高いバリュエーションを享受する可能性もある。
しかし、中国のメモリー半導体メーカーがハイエンドDRAMやHBM市場へ参入することは潜在的なリスクとなる。新規参入企業が製品性能、歩留まり、生産量でブレイクスルーを達成すれば、世界的なメモリー半導体の供給量が増加し、マイクロン、サムスン、SKハイニックスの価格決定力を損なうおそれがある。
マイクロン・テクノロジー株価予想:MU株はまだ上昇できるか?
ファンダメンタルズの観点から、マイクロン・テクノロジーの株価には一段の上昇に向けた好条件が揃っています。AIデータセンターによるHBM、DRAM、NANDの調達が継続する一方、大規模な新規生産能力の稼働が集中して行われるのは2028年から2029年まで考えにくい状況です。
AIインフラへの投資が拡大し続ければ、メモリチップの供給不足は市場予想よりも長期化する可能性があり、マイクロンの売上高、利益率、キャッシュフローは高水準を維持すると予想されます。
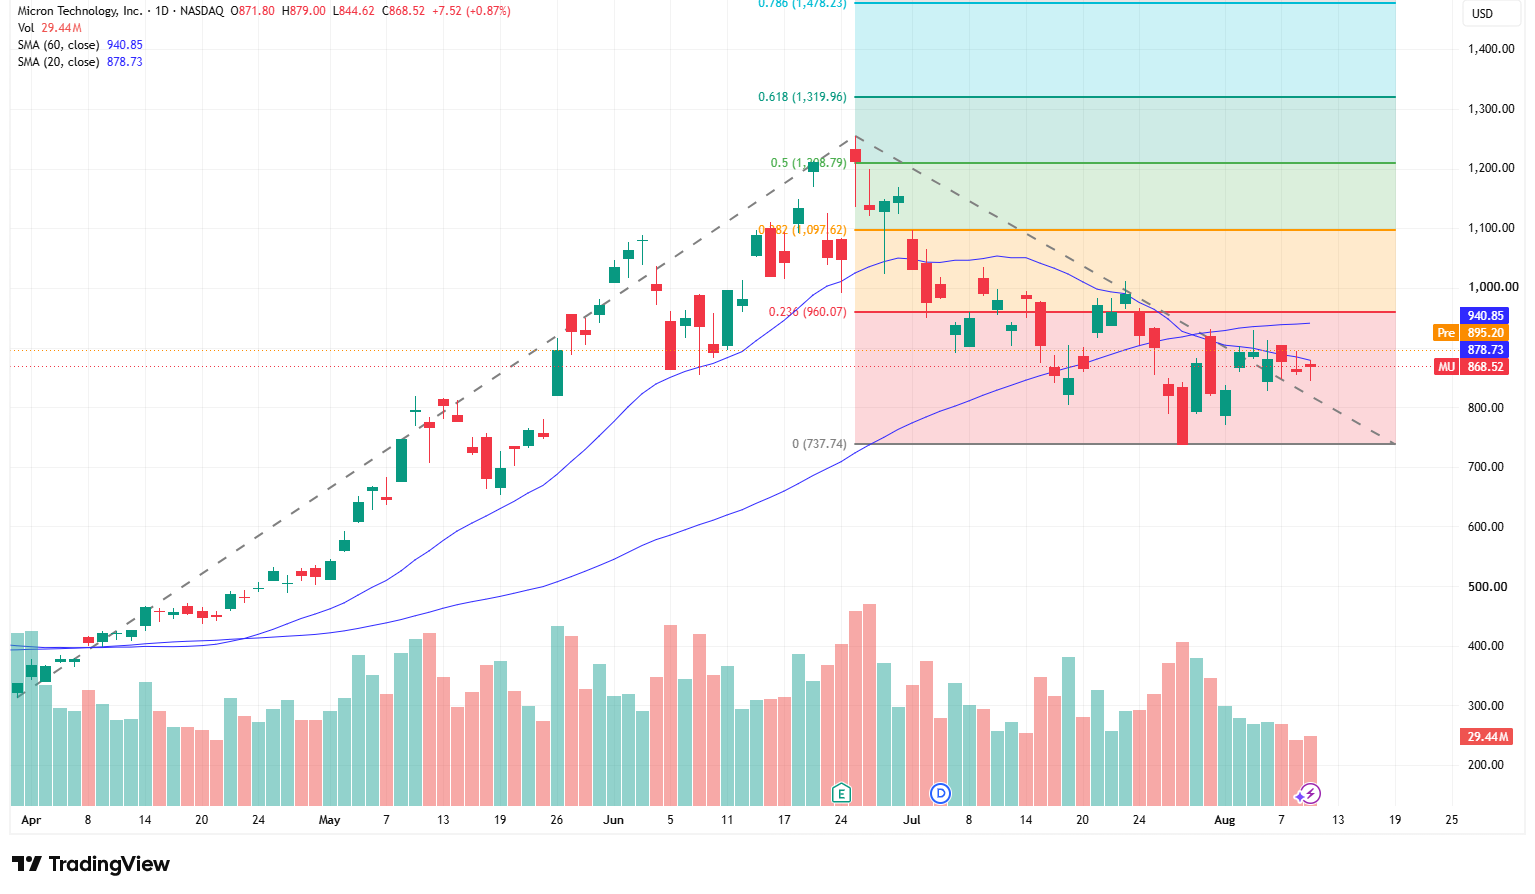
出所:TradingView
テクニカル面で見ると、マイクロン・テクノロジーの日足チャートは以前、4月の約330ドルから6月下旬の戻り高値約1,230ドルまで急伸した後、顕著な押し目を形成しました。調整期間中、株価は一貫して高値と安値を順次切り下げており、短期的な上昇トレンドの弱まりが明確に示されていました。
7月下旬、株価は737.74ドル付近で安値をつけ、当日は出来高の増加を伴って顕著な下ひげを形成し、安値圏での強い買い支えを示しました。それ以来、同社株は徐々に保ち合いおよび底固めの局面に入っています。
8月11日時点でマイクロンは868.52ドルで取引を終え、20日移動平均線の878.73ドルおよび60日移動平均線の940.85ドルを下回ったままとなっています。また、20日移動平均線が60日移動平均線を下抜けており、移動平均線の並びは弱気を示しています。そのため、現時点では下落モメンタムが弱まったと推測できるにとどまり、中期的なトレンド転換を確認するには至っていません。
現在、940ドル〜960ドルの範囲が重要なテクニカル上の抵抗帯を形成しています。このうち、940.85ドルは60日移動平均線に、960.07ドルは23.6%のフィボナッチ・リトレースメント水準に相当します。株価が大商いを伴って960ドルを上抜け、その水準を維持できれば、直近の下落トレンド構造の本格的な修復を示唆し、順次1,000ドルや1,097.62ドルを目指す道が開かれます。逆に、940ドル〜960ドルのゾーンで上値が重く押し戻された場合、足元の反発は依然として下落トレンド内の自律反発とみなすべきです。
下値側では、844ドル〜850ドルが直近の短期サポートを構成し、820ドル〜800ドルは現在の底固め領域における重要な防衛線となっています。株価が800ドル以上を維持できれば、横ばいでのもみ合いを通じて徐々に底入れを図る可能性があります。一方、大商いを伴って800ドルを割り込んだ場合は、780ドルおよび737.74ドルの再テストへの警戒が必要です。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。