


AMD株、第2四半期決算が予想を上回るも9%急落;エヌビディアへの挑戦はなぜ依然として市場を動かせないのか?



AIポッドキャスト


AMDの2026年度第2四半期決算は売上高115億4,000万ドル、調整後1株当たり利益1.66ドルと共に市場予想を上回った。データセンター事業が前年同期比107%増と成長を牽引し、AIシステム「Helios」の導入でエヌビディアに対抗する。しかし、年初来の株価高騰で極めて高い期待が醸成されていたため、第3四半期のガイダンスが市場の最楽観予想を下回ったことが嫌気され、株価は時間外で下落した。今後の成長は、AI製品の市場浸透率と大手クラウド事業者との提携拡大、およびシステム・ソリューションへの転換の成否に依存する。

TradingKey - AMD( AMD)が発表した2026年度第2四半期決算は、全体として市場予想を上回りました。しかし、投資家が同社のAI事業に対してすでに極めて高い期待を寄せていたことや、第3四半期の売上高見通しが最も楽観的な予測を完全には満たさなかったことから、同社の株価は時間外取引で9%下落しました。
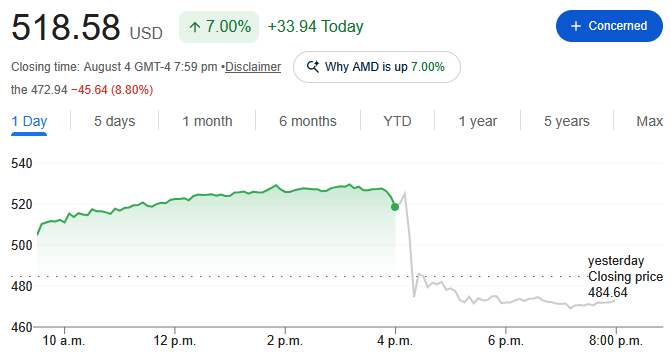
出所:グーグル・ファイナンス
決算報告によると、6月27日に終了した第2四半期において、AMDの売上高は前年同期比50%増の115億4000万ドルに達し、市場予想の112億8000万ドルを上回りました。調整後1株当たり利益は1.66ドルとなり、こちらもアナリスト予想の1.62ドルを上回りました。収益性の改善が続いたことで、純利益は前年同期の8億7200万ドルから大幅に増加し、23億ドルとなりました。
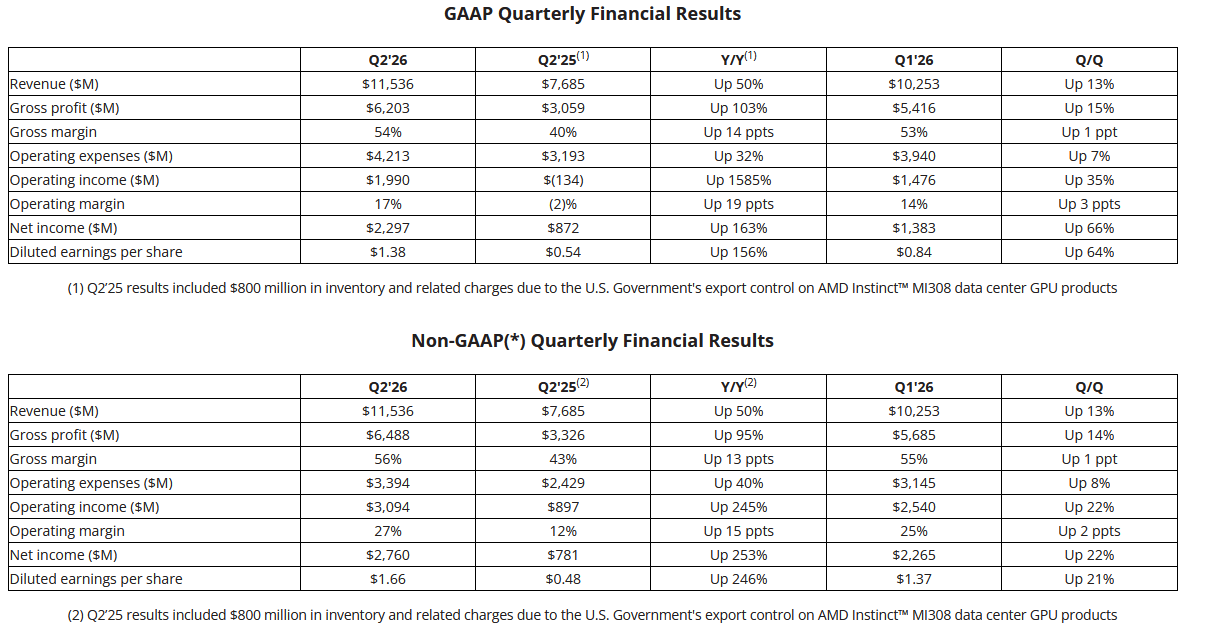
出所:AMD
年初来、AMDの株価は累計で100%超上昇しており、AIによる成長への期待の大部分がすでにバリュエーションに反映されていたため、市場全体を大幅にアウトパフォームしてきました。その結果、同社が市場平均予想を上回る第3四半期の見通しを示したにもかかわらず、AI事業の継続的な爆発的成長を期待する一部の投資家を満足させることは困難でした。
データセンターが最大の成長ドライバーに
データセンター部門は、今四半期も引き続き最も好調な部門となりました。
AMDの第2四半期のデータセンター売上高は、前年同期比107%増の67億ドルに達し、同社の総売上高の約60%を占め、引き続き業績成長の中核的な推進力となっています。同社は、EPYCサーバー・プロセッサーとInstinct AI GPUに対する持続的な強い需要が、売上高倍増の主な原動力であると述べました。
世界的なクラウドコンピューティング・プロバイダーがAIインフラへの投資を拡大し続ける中で、サーバー用CPUおよびGPUの需要も連動して増加しており、AMDの市場シェア拡大をさらに後押ししています。
決算説明会において、リサ・スー氏は、同社のCPU製品が競合するインテルから市場シェアを奪い続けている中、AWS、マイクロソフト、グーグル、オラクルを含む大手クラウドサービスプロバイダーが、社内データセンターやパブリッククラウドプラットフォームにおいてEPYCプロセッサーの導入をさらに拡大していると述べました。
経営陣は、この傾向が今後の四半期でさらに強まると予想しています。AMDは、下半期にデータセンター事業の成長率が引き続き加速し、全体的な売上高と収益性の同時向上を牽引すると予測しています。
リサ・スー氏は、2027年までに同社のデータセンター事業の規模が現在の水準から倍増する見通しであると予測したほか、アクセラレータとサーバー用CPUの双方に対する需要がこれまでの社内予想を大幅に上回る中、サーバー事業は2026会計年度下半期に前年同期比で80%を超える成長率を達成する見込みであると述べました。
AMD、チップ販売からシステムへの転換でエヌビディアに全面的に対抗
単にGPU製品を販売していた従来のアプローチから、AMDは包括的なAIインフラ・ソリューション・プロバイダーへの移行を加速させている。
同社は、メタ( META)やOpenAI、オラクル( ORCL)などの顧客に、同社初のラック規模のAIシステム「Helios」の納入を開始すると発表した。このシステムは、AMD自社製のEPYC CPU、Instinct GPU、ネットワーキングチップを初めて単一のプラットフォームに統合したもので、エヌビディア( NVDA)が現在推進している統合型AIシステムとの直接対決に踏み込んでおり、単一チップレベルでの競争にとどまらない。
AMDは、Heliosが第4四半期により大規模な納入段階に入ると予想しており、今後のAIサーバーの成長を牽引する重要な原動力になるとみている。
一方、同社はAnthropicやMicrosoft Azureなどの顧客との協業を深めるなど、自社のAIエコシステムの領域を継続的に拡大している。AMDは、エヌビディアの「GPU+CPU+ネットワーキング+ソフトウェア」という統合モデルを再現し、AIインフラ市場における影響力をさらに高めることを目指している。
しかし、エヌビディアは現在もAIアクセラレータ市場で確固たる優位性を保っている。AMDが決算を発表した同日、イーロン・マスク氏もSpaceX( SPCX)のカンファレンスコールにおいて、同社の将来のAIデータセンターが全面的にエヌビディアのGPUとRubinプラットフォームを用いて構築されること、そして来年にはエヌビディアのVera CPUとRubin GPUを搭載した「Starmind AI」衛星を打ち上げる計画であることを明らかにした。このニュースは、AIコンピューティングパワー分野におけるエヌビディアの主導的地位をさらに強固にする一方で、AMDの時間外取引における株価に一定の圧力をかけることとなった。
市場平均を上回るガイダンス
AMDは第3四半期の売上高について、130億ドル(±3億ドル)程度と予想しており、その中間値は前年同期比で約41%の増加となり、市場予想の約125億ドルを上回る。調整後売上高総利益率は約56%となる見込みで、これはおおむね市場予想通りである。
しかし、過熱するAI業界を背景に、一部の機関はAMDの四半期売上高が140億ドル近くに達すると事前に予想していた。そのため、130億ドルという売上高ガイダンスはコンセンサス予想を上回ったものの、市場の最も強気で楽観的な予測を満たすには至らなかった。
全体として、今回の決算報告は、AMDがAIを原動力とする新たな高成長サイクルに入っていることを改めて証明している。データセンター事業の継続的な急速拡大、「Helios」といったシステムレベル製品の商用化フェーズ、サーバー向けCPUにおける市場シェアの拡大は、いずれも同社の競争力が強化されていることを示している。
一方で、バリュエーションが上昇し続ける中、資本市場は業績達成のスピード、AIエコシステムの構築、そして将来の収益性に対して、一段と高い要求を突きつけている。今後AMDの株価が堅調さを維持できるかどうかは、単に四半期決算が予想をわずかに上回るかどうかだけでなく、AI製品の立ち上げスピード、システムソリューションの市場浸透率、そして世界の主要なクラウドサービスプロバイダーとの提携規模を拡大し続けられるかどうかに、より大きく左右されることになる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。