


エヌビディア、SKグループおよびOpenAIとの7500億ドル規模の取引で「循環取引」の疑い:市場が動揺する理由



AIポッドキャスト


エヌビディアは、顧客への出資や債務保証を通じて自社製チップを購入させる「循環ファイナンス」モデルを推進しており、SKグループやOpenAIらと大規模な取引を展開している。この手法はAIインフラ需要を創出する一方、自社資金が売上へ還流する構造が実需を歪めているとの懸念を招いている。投資家やアナリストは、AI需要が伸び悩んだ際の財務リスクを警戒し、CDSの急上昇など市場のボラティリティも高まっている。同社は健全な投資であると主張するが、負債と収益の成長ペースの乖離が今後の重要な監視点となる。

TradingKey - エヌビディア ( NVDA) は、韓国のSKグループとの5000億ドルを超える提携合意や、OpenAIとの最大2500億ドルのリース保証に関する協議を含め、総額が7500億ドルを上回る可能性がある新たなAIインフラ取引を進めている。しかし、市場ではこの「循環ファイナンス」モデルがAI業界の実際の需要を歪めているのではないかとの懸念が高まっている。
リボルビング融資とは?
伝統的な金融において、リボルビング・ファイナンスとは、銀行と企業が一括で極度枠契約を締結し、借り手が規定の期間および極度額の範囲内で、繰り返し融資の実行(ドローダウン)を受け、分割返済を行い、資金を再利用できる融資業務を指す。
しかし、現在のAI投資ブームにおいて、市場はこの言葉をエヌビディアのビジネスモデルを説明するために使用している。すなわち、エヌビディアが出資または一部を所有するAI企業は、同社のGPUチップの主要顧客でもあることが多い。資金はエヌビディアから顧客へと流れ、その顧客が今度はエヌビディアのチップを購入することで、最終的に資金がエヌビディアに還流する仕組みだ。
エヌビディアが最近進めている取引は以下の通り。
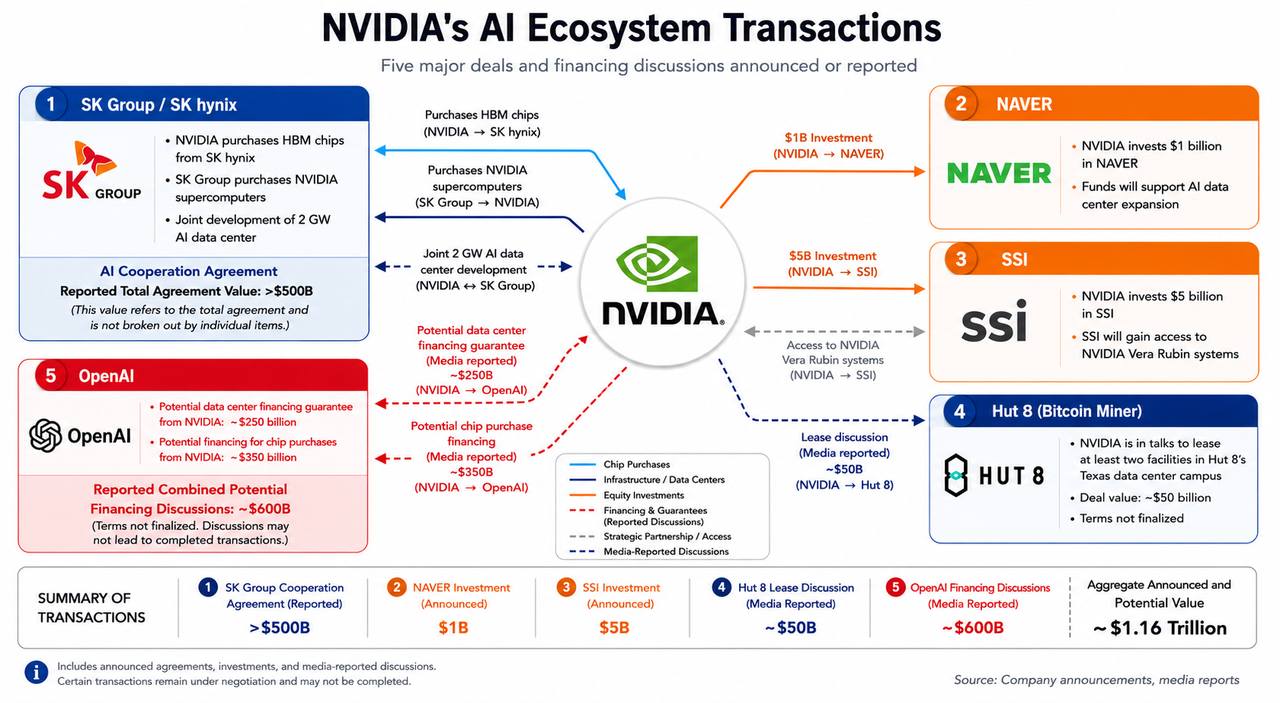
エヌビディアがSKグループと結んだ5000億ドルを超える協力協定が正式に発表された。これには、チップの調達、スーパーコンピューターの納入、および2GW規模のデータセンターの共同建設が含まれている。
エヌビディアはOpenAIと同時に2つの交渉を進めている。OpenAIのデータセンター賃貸借に対して約2500億ドルの債務保証を提供する計画である一方、チップ調達向けに約3500億ドルの資金調達契約についても協議している。現時点で、いずれの条件も確定していない。
エヌビディアはビットコインマイニング企業のHut 8と交渉を行っており、テキサス州における1.2GW規模のデータセンター・パーク・プロジェクトに約500億ドルを投資し、その施設の一部を賃借する計画を進めている。
エヌビディアはAIデータセンター拡張に向けて韓国のネイバーに10億ドル、AI企業のSSIに50億ドルを投資しており、これら両方の投資が確定している。
さらに、エヌビディアは過去にもCoreWeave( CRWV)、IREN( IREN)、Nebius( NBIS)などのデータセンター事業者や、Marvell( MRVL)などの半導体企業に投資している。
エヌビディアの「循環取引」は財務操作か?
エヌビディアの「循環ファイナンス」は、一種の「ファイナンシャル・エンジニアリング」と見なすことができる。
なぜなら、ファイナンシャル・エンジニアリングの本質は、革新的な手法によって財務上の課題を解決することにあり、エヌビディアはまさにこれを行っているからである。同社は、債務保証や投資などの財務的手法を通じて顧客に資金を提供し、その資金で顧客に自社のチップを購入させることで、クローズドな資金循環を形成している。これは、技術革新ではなく金融ツールを活用して事業成長を促進する古典的なモデルである。
したがって、懐疑派の主な懸念は、資金提供によって顧客を囲い込み、半導体売上を伸ばすというエヌビディアの手法が、意思決定を歪め、不適切なインセンティブを生み出し、AI需要が期待を下回った場合に業界の損失を増幅させかねないことである。著名な空売り投資家であるマイケル・バーリ氏は、ここ数カ月間にわたり、こうしたリスクに対する懸念を示し続けている。
エヌビディアのジェンセン・ファン最高経営責任者(CEO)は、同社による投資は顧客の資金調達総額のわずかな割合にすぎず、実際の投資リターンをもたらすことが期待されていると反論した。
オールスプリング・グローバル・インベストメンツのポートフォリオ・マネージャーであるゲイリー・タン氏は、「エヌビディアの投資や提携は、長期的なAIインフラ構築に対する市場の信頼を強化したが、循環ファイナンスに対する懸念は解消されておらず、資金は将来のAI顧客の育成やインフラ展開にますます活用されるようになっている」と述べた。
両者の意見の対立の本質は、AI需要の持続可能性に関する期待の相違にある。その需要が実際に具現化するまでは、この議論が収束する可能性は低い。
市場はなぜ突然パニックに陥っているのか?
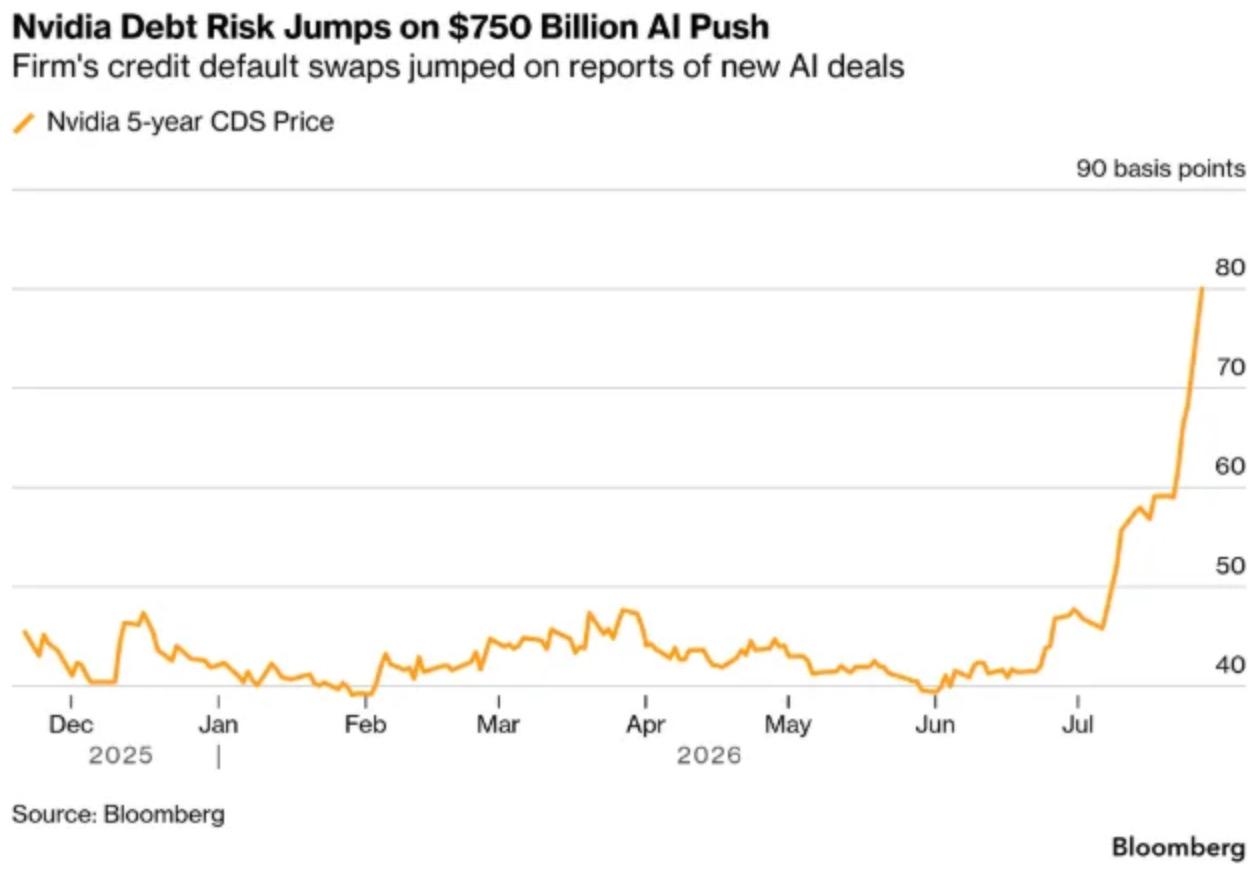
米東部時間7月27日、エヌビディアの株価は5%急落し、時価総額がアップル( AAPL)に抜かれた。同社の5年物クレジット・デフォルト・スワップ(CDS)はこの日、一時14ベーシスポイント(bp)急上昇して82bpに達し、日中として過去最大の上昇幅を記録した。
[出所:Wallstreetcn、Bloomberg]
CoreWeaveはこのモデルにおける最も典型的な事例である。エヌビディアがCoreWeaveに戦略的投資を行い、CoreWeaveはそれを受けてデータセンターを建設するためにエヌビディア製チップを大量に購入。これにより249億ドルの負債を抱えることになったが、この負債を生み出した川上サプライヤーこそが、他ならぬエヌビディアなのだ。
アナリストらは、このモデルが成立するための核心的な条件は、AI事業の売上高成長率が負債の拡大ペースを常に上回り続けることだと指摘している。収益の伸びが負債の拡大に追いつかなくなれば、リスクが一気に顕在化することになる。
ジェンスン・ファンCEOは「循環融資」の疑惑を「まったくばかげている」と強調し、断固として否定した。しかし、エヌビディアがAIエコシステムの川上から川下まで深く組み込まれるにつれ、チップの販売者、出資者、そして資金調達の保証人という同社の複数の役割はますます絡み合っている。需要減速シナリオにおいて、このモデルがはらむ脆弱性に対する市場の懸念は依然として消えていない。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。