


TradingKey ウォール街週報: 5月の非農業部門雇用者数は172,000人急増, 予想を大幅に上回る; 米国株は下落して今週の取引を終了, 高バリュエーションのハイテク株が急落



AIポッドキャスト


5月の米ISM製造業景況指数は54.0に上昇し、新規受注は堅調だったものの、価格指数は依然として強いインフレ圧力を示唆している。非農業部門雇用者数は17万2000人増と予想を上回り、失業率は4.3%で横ばいだった。FRB副議長は銀行規制緩和がシステムの回復力を弱めると警告した。市場はS&P500、ダウ、Nasdaq、Russell2000が下落した。根強いインフレ圧力と利下げ期待の低下が懸念される一方、AI関連テーマへの投資は推奨される。インフレ高止まりや地政学的リスクが主な懸念事項である。
前週の市場概況と分析
マクロ経済情勢:
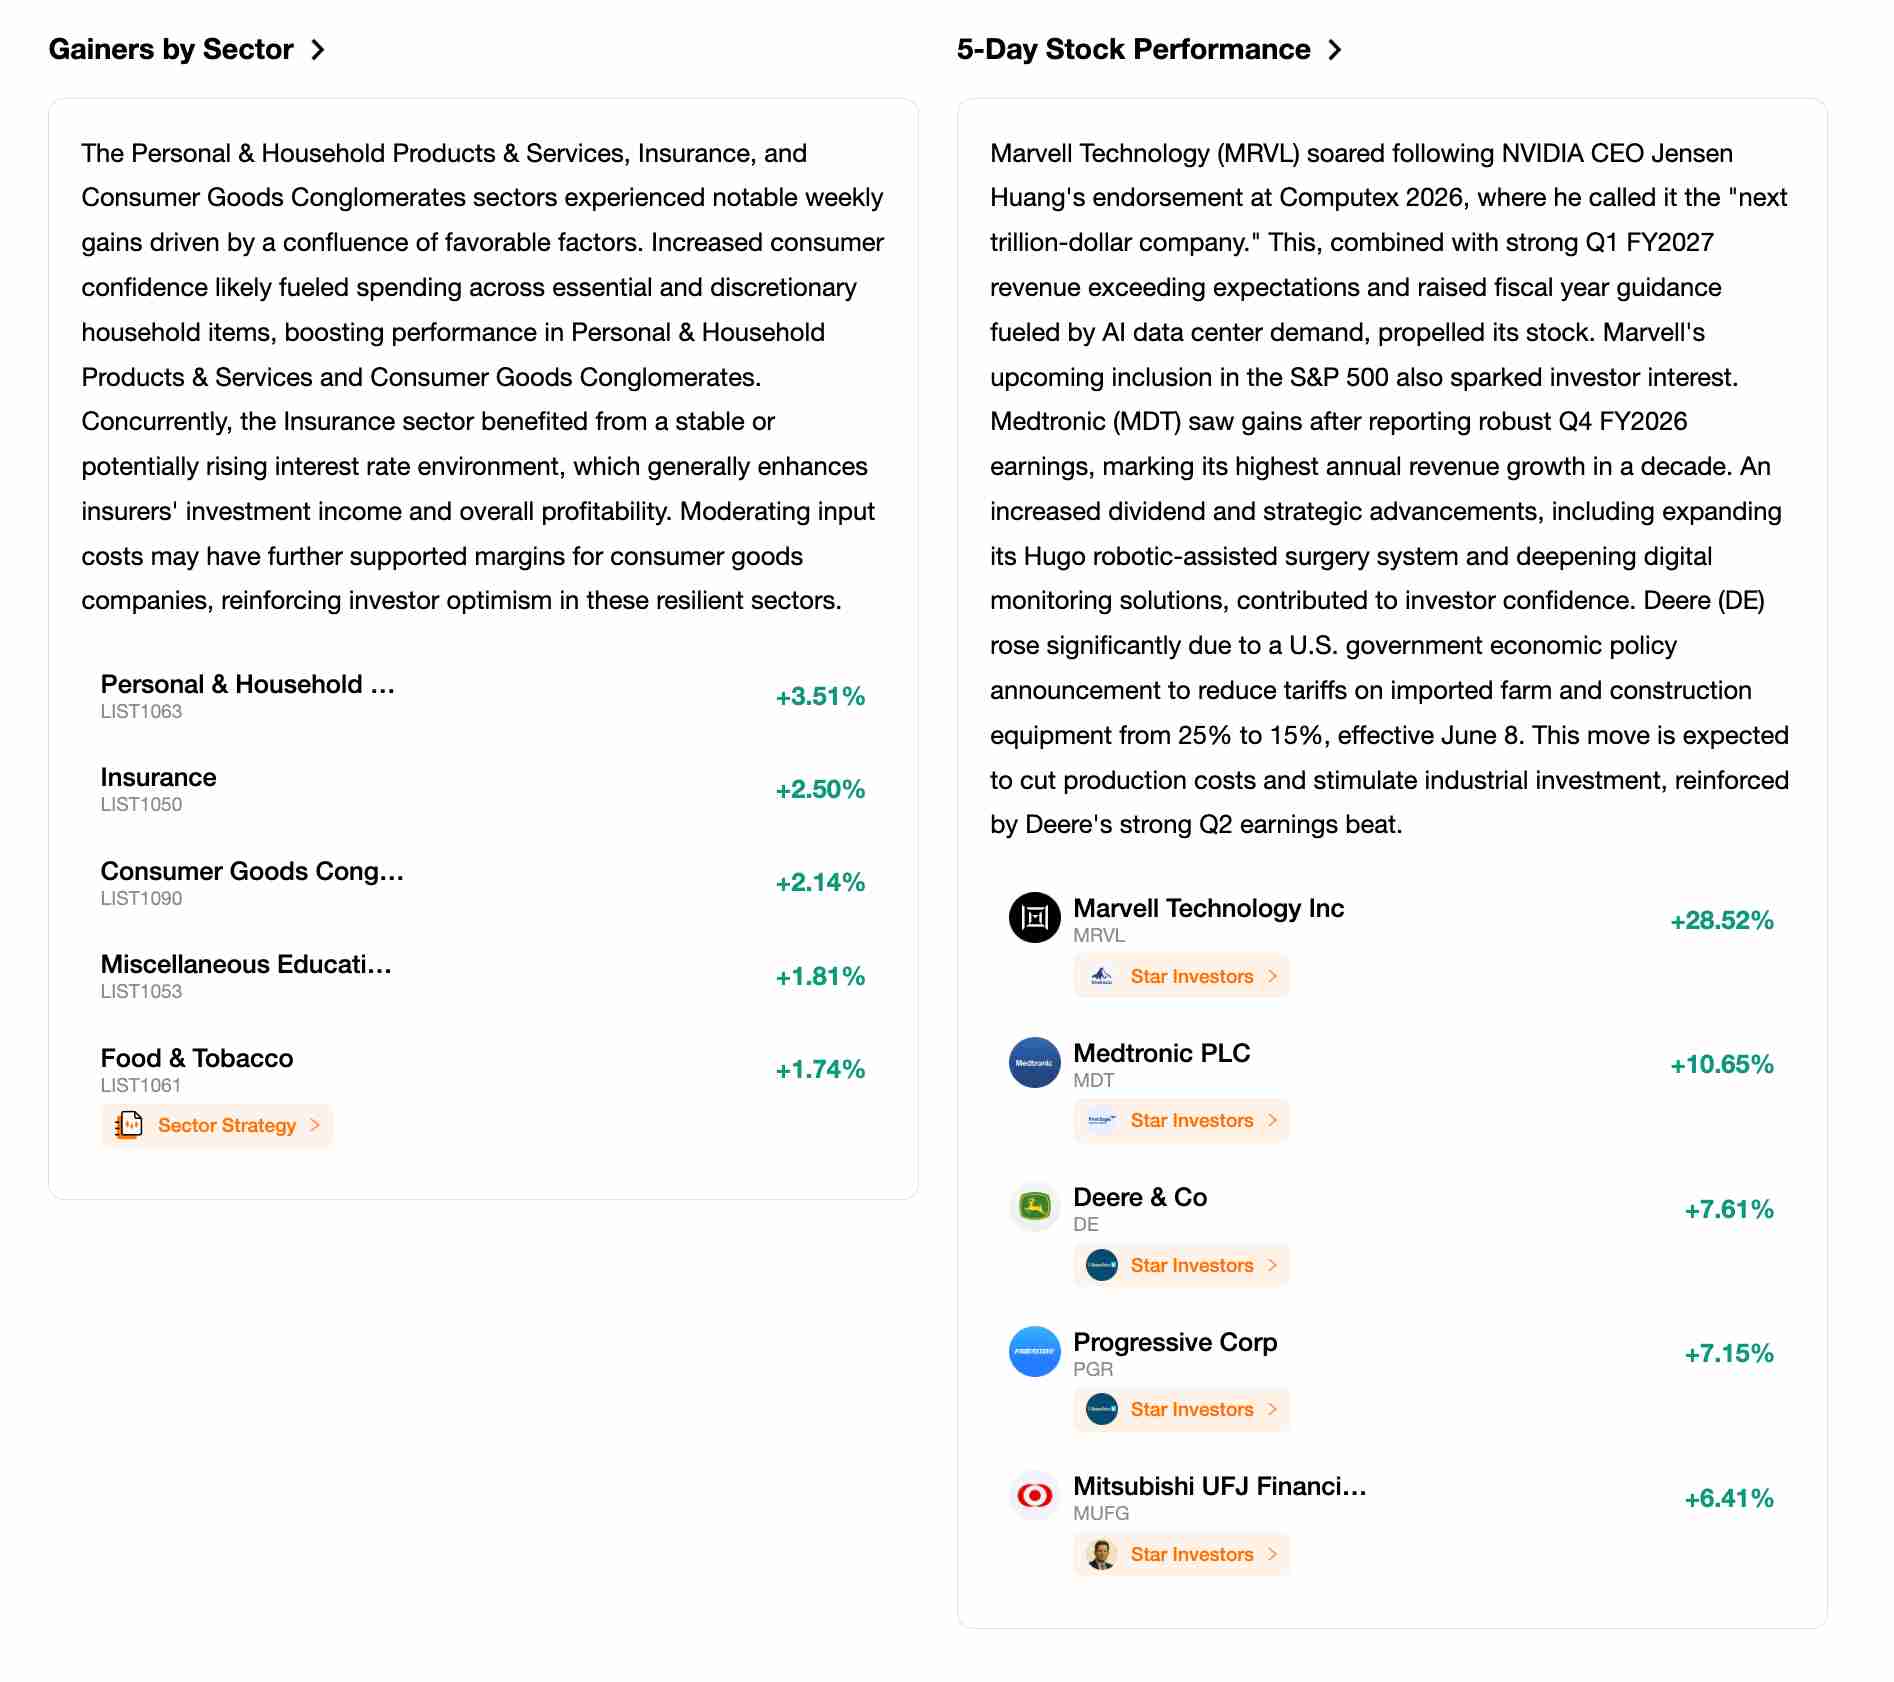
5月の米製造業景況指数(ISM製造業景気指数)は54.0と、4月の52.7から上昇し、2022年5月以来の高水準を記録するとともに5カ月連続の拡大となった。新規受注は54.1から56.8に増加した一方、イラン紛争や供給混乱に関連するエネルギー・原材料コストの上昇を背景に、価格指数は84.6から82.1へとわずかに低下したものの、依然として強い価格圧力を示している。6月5日に米労働統計局が発表した5月の非農業部門雇用者数は17万2000人増となり、失業率は4.3%で横ばいだった。レジャー・娯楽、地方政府、ヘルスケアで雇用増が目立った一方、金融活動の雇用は減少した。平均時給は前月比0.3%増、前年同月比では3.4%増となった。連邦準備理事会(FRB)のマイケル・S・バー副議長は2026年6月の講演で、金融活況期における近年の銀行規制緩和は、将来の危機に対するシステムの回復力を弱めかねないと警告した。
市場パフォーマンスの概要:
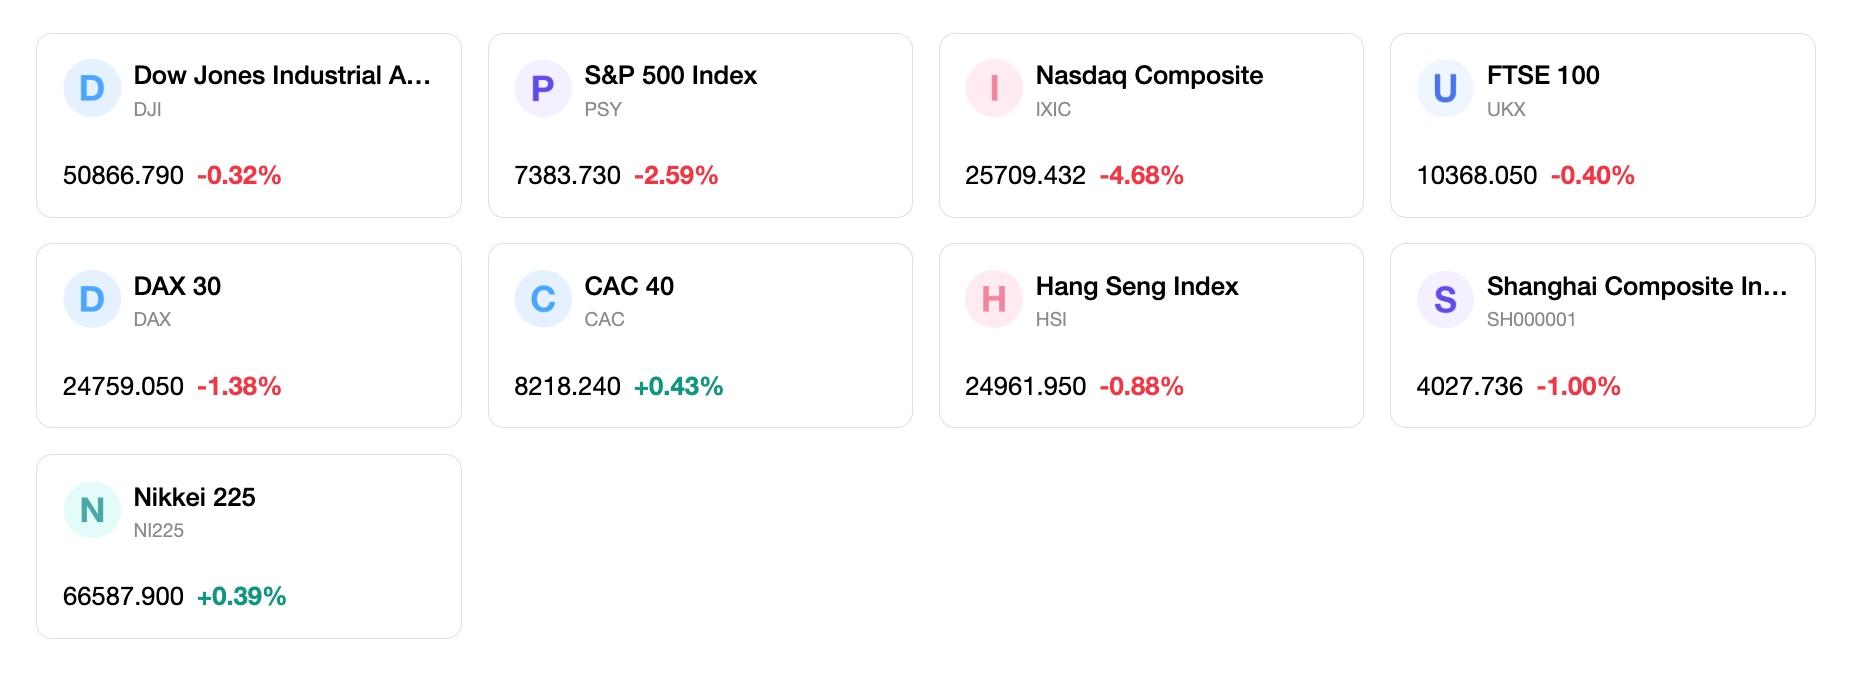
S&P500種株価指数は前週比2.59%安の7383.74、ダウ工業株30種平均は同0.32%安の50866.78、Nasdaq総合指数は同4.68%安の25709.432、ラッセル2000指数は同2.94%安の2833.502で取引を終えた。
主要イベントの分析:
6月5日に発表された5月の雇用統計では、非農業部門雇用者数が市場予想の8万5000人増を大きく上回る17万2000人増となった。失業率は4.3%と予想通りの水準を維持した。6月1日に発表されたISM製造業景気指数は、5月も製造業の拡大が続いていることを示したが、価格圧力は根強く残っている。パウエル前FRB議長は6月1日の講演で、政治的圧力からのFRBの独立性の重要性を強調した。今週は主要なハイテク企業や小売企業の決算発表が相次ぎ、一部の中型ハイテク企業は予想を上回る内容だった。地政学的な動向では、米国とイランの間の和平合意や停戦延長の可能性に関する憶測や報道が続き、原油価格の下落に寄与した。
フローとセンチメント:
6月5日時点のVIX(ボラティリティ指数)は21.51と、長期平均を16.0%上回っており、市場に不透明感が漂っていることを示唆している。アナリストは、市場の広がりが乏しく、わずか数セクターが市場全体のパフォーマンスを支配していると指摘した。
総合評価:
堅調な雇用統計は米労働市場の力強さを改めて裏付けたが、同時に近い将来の利下げの可能性が低下したことも示唆している。ISMデータが浮き彫りにした根強いインフレ圧力や、市場の牽引役の集中に対する懸念から、先行きについては慎重ながらも建設的な見方が示されている。
来週の市場の主な変動要因と投資見通し
今後の予定:
来週は重要な経済指標の発表が予定されており、6月10日発表の5月米消費者物価指数(CPI)はインフレ動向を占う上で極めて重要な指標となる。6月11日には5月の卸売物価指数(PPI)の発表も控えている。加えて、カナダ銀行と欧州中央銀行(ECB)が政策金利を発表する予定だ。
市場論理の展望:
マクロ環境およびミクロ・ファンダメンタルズ要因の予想される進展:市場は、米連邦準備理事会(FRB)の政策期待を左右する可能性があるインフレ指標の鈍化の兆候を注視することになるだろう。労働市場データの堅調さが継続すれば、FRBのデータ重視の姿勢がさらに強まり、早期利下げの緊急性がないことが示唆される可能性がある。企業決算シーズンはほぼ終了しており、今後はマクロデータが投資家心理を左右する主因となる見込みだ。
戦略および配分の推奨事項:
リスク許容度のガイダンス、セクター別見通し、および代表的な株式の投資アイデア:テクノロジーセクターやAI関連テーマの継続的な強さを踏まえ、質の高いグロース株への投資比率を維持することが引き続き推奨される。投資家は、強さが広がりを見せているセクターにおける選別的な投資機会を検討すべきだが、市場のけん引役が限定的であることにも留意する必要がある。インフレデータの発表に伴うボラティリティの可能性から、慎重なアプローチが妥当である。
リスク警告:
注目すべき主なリスクには、インフレの高止まりが継続し、市場の現在の織り込み以上にFRBがタカ派的な姿勢を強める可能性が含まれる。地政学的動向、特に中東情勢は、エネルギー価格や市場全体の安定にとって引き続きリスク要因である。また、直近の相場上昇の集中度が高いこともリスクであり、主導セクターが反転すれば指数全体のパフォーマンスに影響を及ぼす可能性がある。
マーケット・ウィークリー
5日間の指数パフォーマンス
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。