


マイクロン決算プレビュー:AIメモリ需要のブームは持続できるか?ウォール街の最高目標株価は2,000ドルに到達



AIポッドキャスト


マイクロン・テクノロジーは、AIサーバー向け需要の急増とDRAM・NAND価格の上昇を背景に、第4四半期決算で過去の水準を上回る好業績が予想されている。HBM4の量産拡大を通じた競合他社とのシェア争いや、巨額の設備投資に伴うシクリカルリスクが指摘される一方、ウォール街のアナリストの大部分は強気の見方を維持している。しかし、市場の期待値はすでに高く、今後の持続的な成長には需要が供給を上回り続けるという明確なシグナルが不可欠である。
TradingKey - マイクロン・テクノロジー(MU)は、9月30日の米国市場終了後に2026年度第4四半期決算を発表する予定です。AIサーバーの継続的な拡大、DRAMおよびNAND価格の上昇、そして急速に高まるHBM需要を背景に、今回の決算発表は市場から高い注目を集めています。
FactSetの予想によると、マイクロンの第4四半期の売上高は約510億7000万ドル、1株当たり利益は約31.52ドルとなる見通しです。同社が提示していた以前のガイダンスでは、売上高が約500億ドル(±10億ドル)、調整後1株当たり利益が約31ドル(±1ドル)でした。過去4四半期にわたり、マイクロンの業績は一貫して予想を上回っており、今回の決算発表に対する現在の市場の期待値は比較的高くなっています。
HBM4の量産拡大でマイクロンはサムスンとSKハイニックスに追いつけるか?
過去1年間において、マイクロンにとって最大の環境変化をもたらしたのはAIデータセンター需要であった。
AIモデルの規模拡大と推論ワークロードの増加に伴い、サーバーにはより高いメモリ容量と帯域幅が求められており、HBMやDDR5などの高性能ストレージ製品が業界の成長を牽引する主因となっている。一方、従来のDRAMおよびNAND市場における需給関係も大幅に改善し、価格の上昇がマイクロンの売上高と利益の伸びをさらに増幅させている。
この傾向は第4四半期も続くと見込まれている。市場予想によると、マイクロンの第4四半期のDRAM売上高は前年同期比300%以上増の約382億6000万ドルに達し、NAND売上高は前年同期比400%以上増の約123億2000万ドルに達する見通しだ。
現在、HBM市場におけるマイクロンのシェアは依然としてSKハイニックスやサムスンに後れをとっているが、同社はHBM4製品の世代刷新を通じてその差を縮めようとしている。経営陣は以前、マイクロンがすでに10億ドル相当を超えるHBM4製品を出荷したと述べており、次の段階で生産規模を拡大できるかどうかが、AIメモリ市場における同社の競争優位性に直接影響を与えることになる。
競合他社も拡張計画の手を緩めてはいない。サムスンはHBM4および次世代HBM4Eの生産能力を拡大しており、SKハイニックスは関連するファブの建設や設備投資を加速させている。二大ライバルが同時に供給を強化する中、マイクロンがHBM4によって市場シェアを拡大できるかどうかは、今後の数四半期における重要な注目指標となる。
メモリ価格の上昇はいつまで続くのか?マイクロンが実際に直面するシクリカルリスク
現在、マイクロンの収益における最も強力な牽引役の一つとなっているのが、メモリーチップ市場における需給の引き締まりです。
同業界は以前、長期間にわたり過剰在庫の重荷に苦しんでいましたが、各メーカーが設備投資を抑制し、AIサーバー向け需要が急増したことで、市場の供給は徐々に緊迫化し、DRAMおよびNANDの価格は大幅に反発し始めました。マイクロンにとって、この環境は売上規模を拡大させただけでなく、利益率をも大幅に押し上げました。
2026会計年度第3四半期において、同社は前四半期比74%増となる414億6000万ドルの売上高を達成し、GAAPベースの純利益は282億4000万ドルに達し、利益率は高水準を維持しました。市場では第4四半期の粗利益率がさらに87%程度まで上昇する可能性があると予想されており、一部の機関投資家は利益率にさらなる上昇の余地があると考えています。
しかし、問題はまさにその点にあります。
メモリー業界は常に強い周期性を伴います。足元の価格上昇はマイクロンに異次元の収益性をもたらしていますが、サムスンやSKハイニックスなどのメーカーが徐々に生産能力を増強するにつれ、市場供給は遅かれ早かれ回復するでしょう。仮に新増設された生産能力の供給開始ペースがAI需要の伸びを上回れば、価格の上昇幅は縮小し、マイクロンの利益率にも圧力がかかる可能性があります。
マイクロン自体も、次の需要拡大の波に備えて巨額の投資を行っています。同社はHBMやDRAMなどの製品の生産能力を引き上げ続けるとともに、研究開発および製造施設を拡充しています。今後10年間で、同社はアイダホ州ボイシに最先端の研究開発センターを建設するために約100億ドルを投資する計画であり、次世代メモリーや先端パッケージング技術における自社の立ち位置をさらに強化しようとしています。
これらの投資はマイクロンが長期的な競争力を維持するのに役立ちますが、同時に同社がより高水準の資本支出を負担しなければならないことも意味します。市場の好調さが持続すれば、新たな生産能力は将来の売上増加の基盤となりますが、サイクルが急激に反転した場合、巨額の設備投資が収益の変動性をさらに増幅させる可能性があります。
ウォール街は楽観姿勢を維持も、期待感はすでに高水準
現在の市場予想を踏まえると、ウォール街のマイクロンに対する見方は引き続き極めて強気です。
TipRanksによると、過去3か月間にマイクロンをカバーしたアナリスト20人のうち、19人が「買い」の投資判断を示し、「保有」を推奨しているのはわずか1人です。平均目標株価は1,501.84ドルに達しており、最高目標株価は2,000ドル、最低目標株価は1,100ドルとなっています。
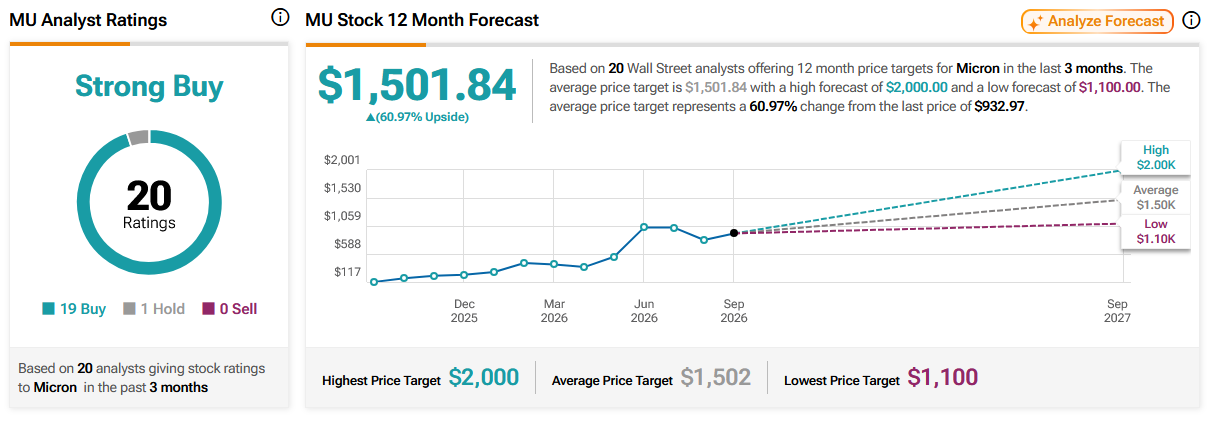
出所:TipRanks
最近では、複数の金融機関も強気な見通しを維持しています。UBSは目標株価1,625ドルで「買い」の判断を維持し、ローゼンブラットは目標株価1,500ドルを再確認しました。シティは目標株価を1,150ドルから1,300ドルに引き上げ、BMOキャピタル・マーケッツも同様に1,300ドルの目標株価を維持、ウェルズ・ファーゴは1,400ドルの目標株価を提示しました。
これらの目標株価の背景にある主な前提条件はおおむね一致しています。AIインフラへの投資が急速な成長を維持すること、HBMや高性能DRAMに対する需要が拡大し続けること、そしてマイクロンが強力な価格決定力を維持することです。
しかし、市場の期待はすでに高水準にある点には留意が必要です。これは、単に決算が市場予想を上回るだけでは、持続的な株価上昇を牽引するのに十分ではない可能性があることを意味します。すでに大幅な株価上昇を経験しているマイクロンに対し、投資家は今後の四半期においても需要が供給を上回り続けるという経営陣からの明確なシグナルを求めています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。