


キオクシアの四半期利益が急増、売上高は予想に届かず:メモリが第2四半期の成長を支援へ



AIポッドキャスト


キオクシアの2026年度第1四半期決算は、AI需要を背景に大幅増収増益を達成したものの、市場予想には届かなかった。次期の営業利益見通しもコンセンサスを下回る。しかし、同社はエンタープライズSSDの旺盛な需要と供給抑制による需給逼迫を受け、メモリ価格の上昇傾向が第3四半期まで長期化すると予測する。クラウド事業者のAI投資拡大は継続しており、専門機関は上昇サイクルが2026年後半まで続くと評価。株価は好調な市場環境を反映し大幅上昇しており、業績見通しの達成が今後の下支え要因となる。
TradingKey - 日本のNAND型フラッシュメモリメーカーであるキオクシアは金曜日、2026年度第1四半期の決算を発表した。AIデータセンター向け需要が牽引し、同社の利益は大幅に増加したものの、市場予想の1兆3,700億円にはわずかに届かなかった。さらに、第2四半期の利益見通し(ガイダンス)では営業利益を1兆8,900億円と予想しており、これはBloombergのコンセンサス予想である1兆9,500億円を下回っている。しかし、同社は第2四半期もNAND型フラッシュメモリ価格の上昇が続くと予想しており、メモリ業界の上昇サイクル(アップサイクル)が第3四半期まで長期化する見通しを示した。
決算報告によると、6月下旬に終了した第1四半期において、キオクシアの売上高は1兆7,700億円(約110億6,000万ドル)となり、前年同期比で4倍以上に増加したものの、市場予想の約1兆8,400億円をわずかに下回った。営業利益は1兆2,700億円に達し、前年同期から大幅に増加したほか、純利益は8,422億円に増加した。この業績は前年同期を大幅に上回っており、NAND価格の上昇とAIサーバー需要の継続的な顕在化が同社の業績を明確に支えていることを反映している。
次期について、キオクシアは売上高が2兆3,900億円へとさらに増加し、営業利益は1兆8,900億円に達すると予想している。この利益見通しは市場予想をわずかに下回るものの、同社は第2四半期もNAND型フラッシュメモリの平均販売価格(ASP)の上昇が続くと見込んでいる。また、大手クラウドプロバイダーがAIデータセンターの拡張を続けており、エンタープライズSSDの需要が依然として旺盛であることから、今後も製品構成と収益性が改善し続けると指摘した。
キオクシアは、世界のNAND市場は引き続き需給が逼迫した状態にあると述べた。一方では、AIの学習および推論用大容量エンタープライズSSDの需要が成長し続けている。他方では、主要メモリメーカーが過去2年間にわたり設備投資を抑制し続けたため、新規生産能力の拡大が限定的となり、業界全体の在庫は低水準に抑えられている。同社は、AIサーバー需要の拡大と抑制された供給成長を背景に、第2四半期もNAND価格の上昇が続く見通しであり、これが第3四半期の業績を支えると予想している。
市場の各専門機関はキオクシアの先行きに引き続き楽観的である。野村はこれより先、同社の目標株価を12万6,000円に引き上げ、「買い」の投資判断を据え置いた。同社は、AI主導のエンタープライズ向けストレージ需要が依然として急速な成長段階にあり、NAND価格の上昇幅も従来の予想を上回り続けるとみている。また市場では、世界のクラウドサービスプロバイダーがAI関連の設備投資を拡大し続ければ、メモリチップ業界の上昇サイクルは2026年後半まで長期化するとの見方が大勢を占めている。
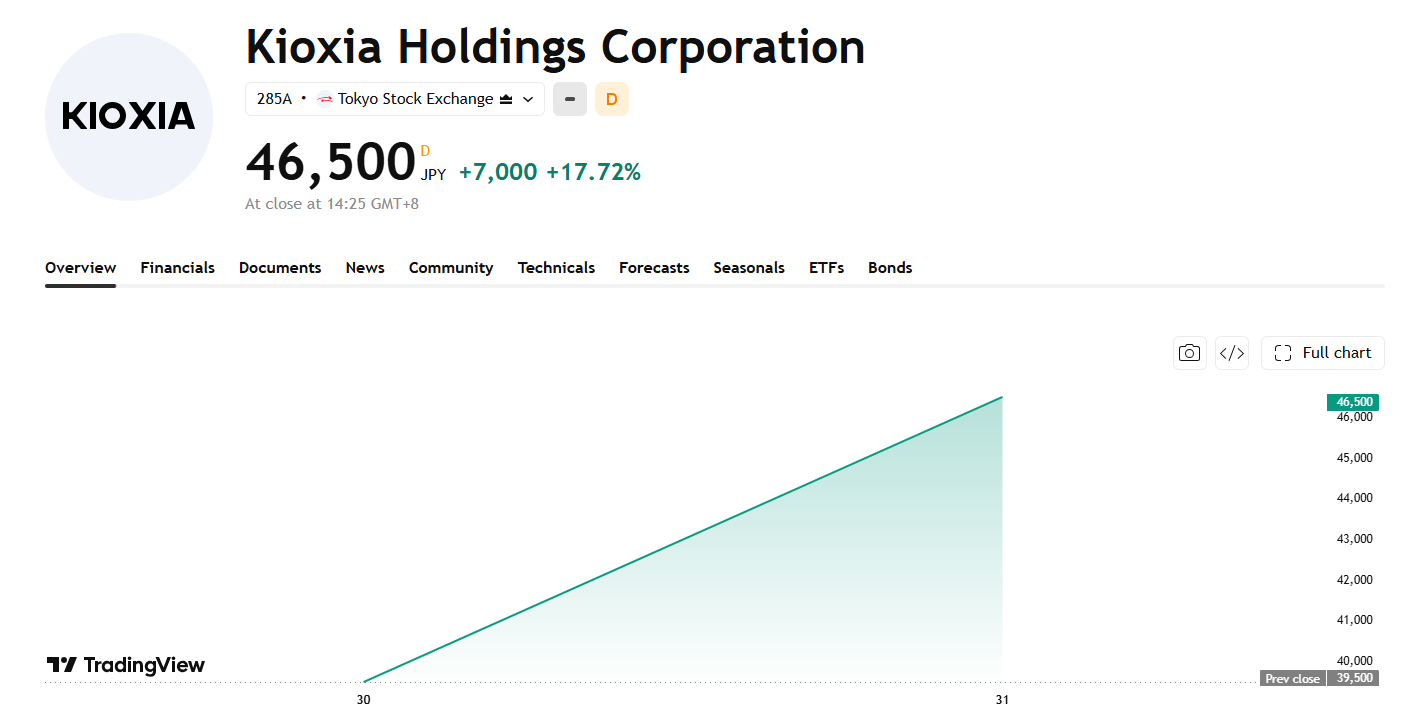
キオクシアの株価チャート、出所:TradingView
株価の動きを見ると、キオクシアの株価は決算発表を前に、世界的なメモリチップセクターの上昇にすでに牽引されていた。7月31日の取引時間中に制限値幅上限(ストップ高)に達し、最終的には前日比17.72%高の4万6,500円で取引を終えた。アナリストらは、NAND価格の上昇が維持され、同社の業績見通しが達成されれば、キオクシアの株価はさらに下支えされるとみている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。