


キオクシア決算プレビュー:60%急落後の株価反発は可能か?NAND供給と自社株買いが鍵



キオクシアは7月31日の決算発表を控えるが、株価は6月の最高値から約66%下落している。ファンダメンタルズは堅調ながら、AIメモリー需要の過熱感と供給過剰懸念、ベインキャピタルの全株売却が重石となり、市場の関心はNAND価格の形成ロジックと将来的な需給バランスに移行した。今回の決算では、第2四半期の価格見通し、生産能力拡大の抑制策、および自社株買いを含む株主還元姿勢が焦点となる。好材料に対する市場の反応が弱まっている現状、経営陣の戦略的示唆が株価の底打ちを左右する重要な鍵となる。
TradingKey - 7月31日、キオクシアは2027年度第1四半期(2026年4月1日〜2026年6月30日)の決算を発表する。しかし、今回の決算発表を取り巻く環境は、すでに1ヶ月前とは完全に異なっている。6月22日、キオクシアの株価は1株あたり11万2,700円(約689ドル)に達し、日本の時価総額ランキングで首位に立ったが、7月30日の終値時点では1株あたり3万9,500円となり、ピークから66%近く下落している。第1四半期の利益数値だけでなく、市場はこの収益成長率が維持できるかどうかにも注目している。
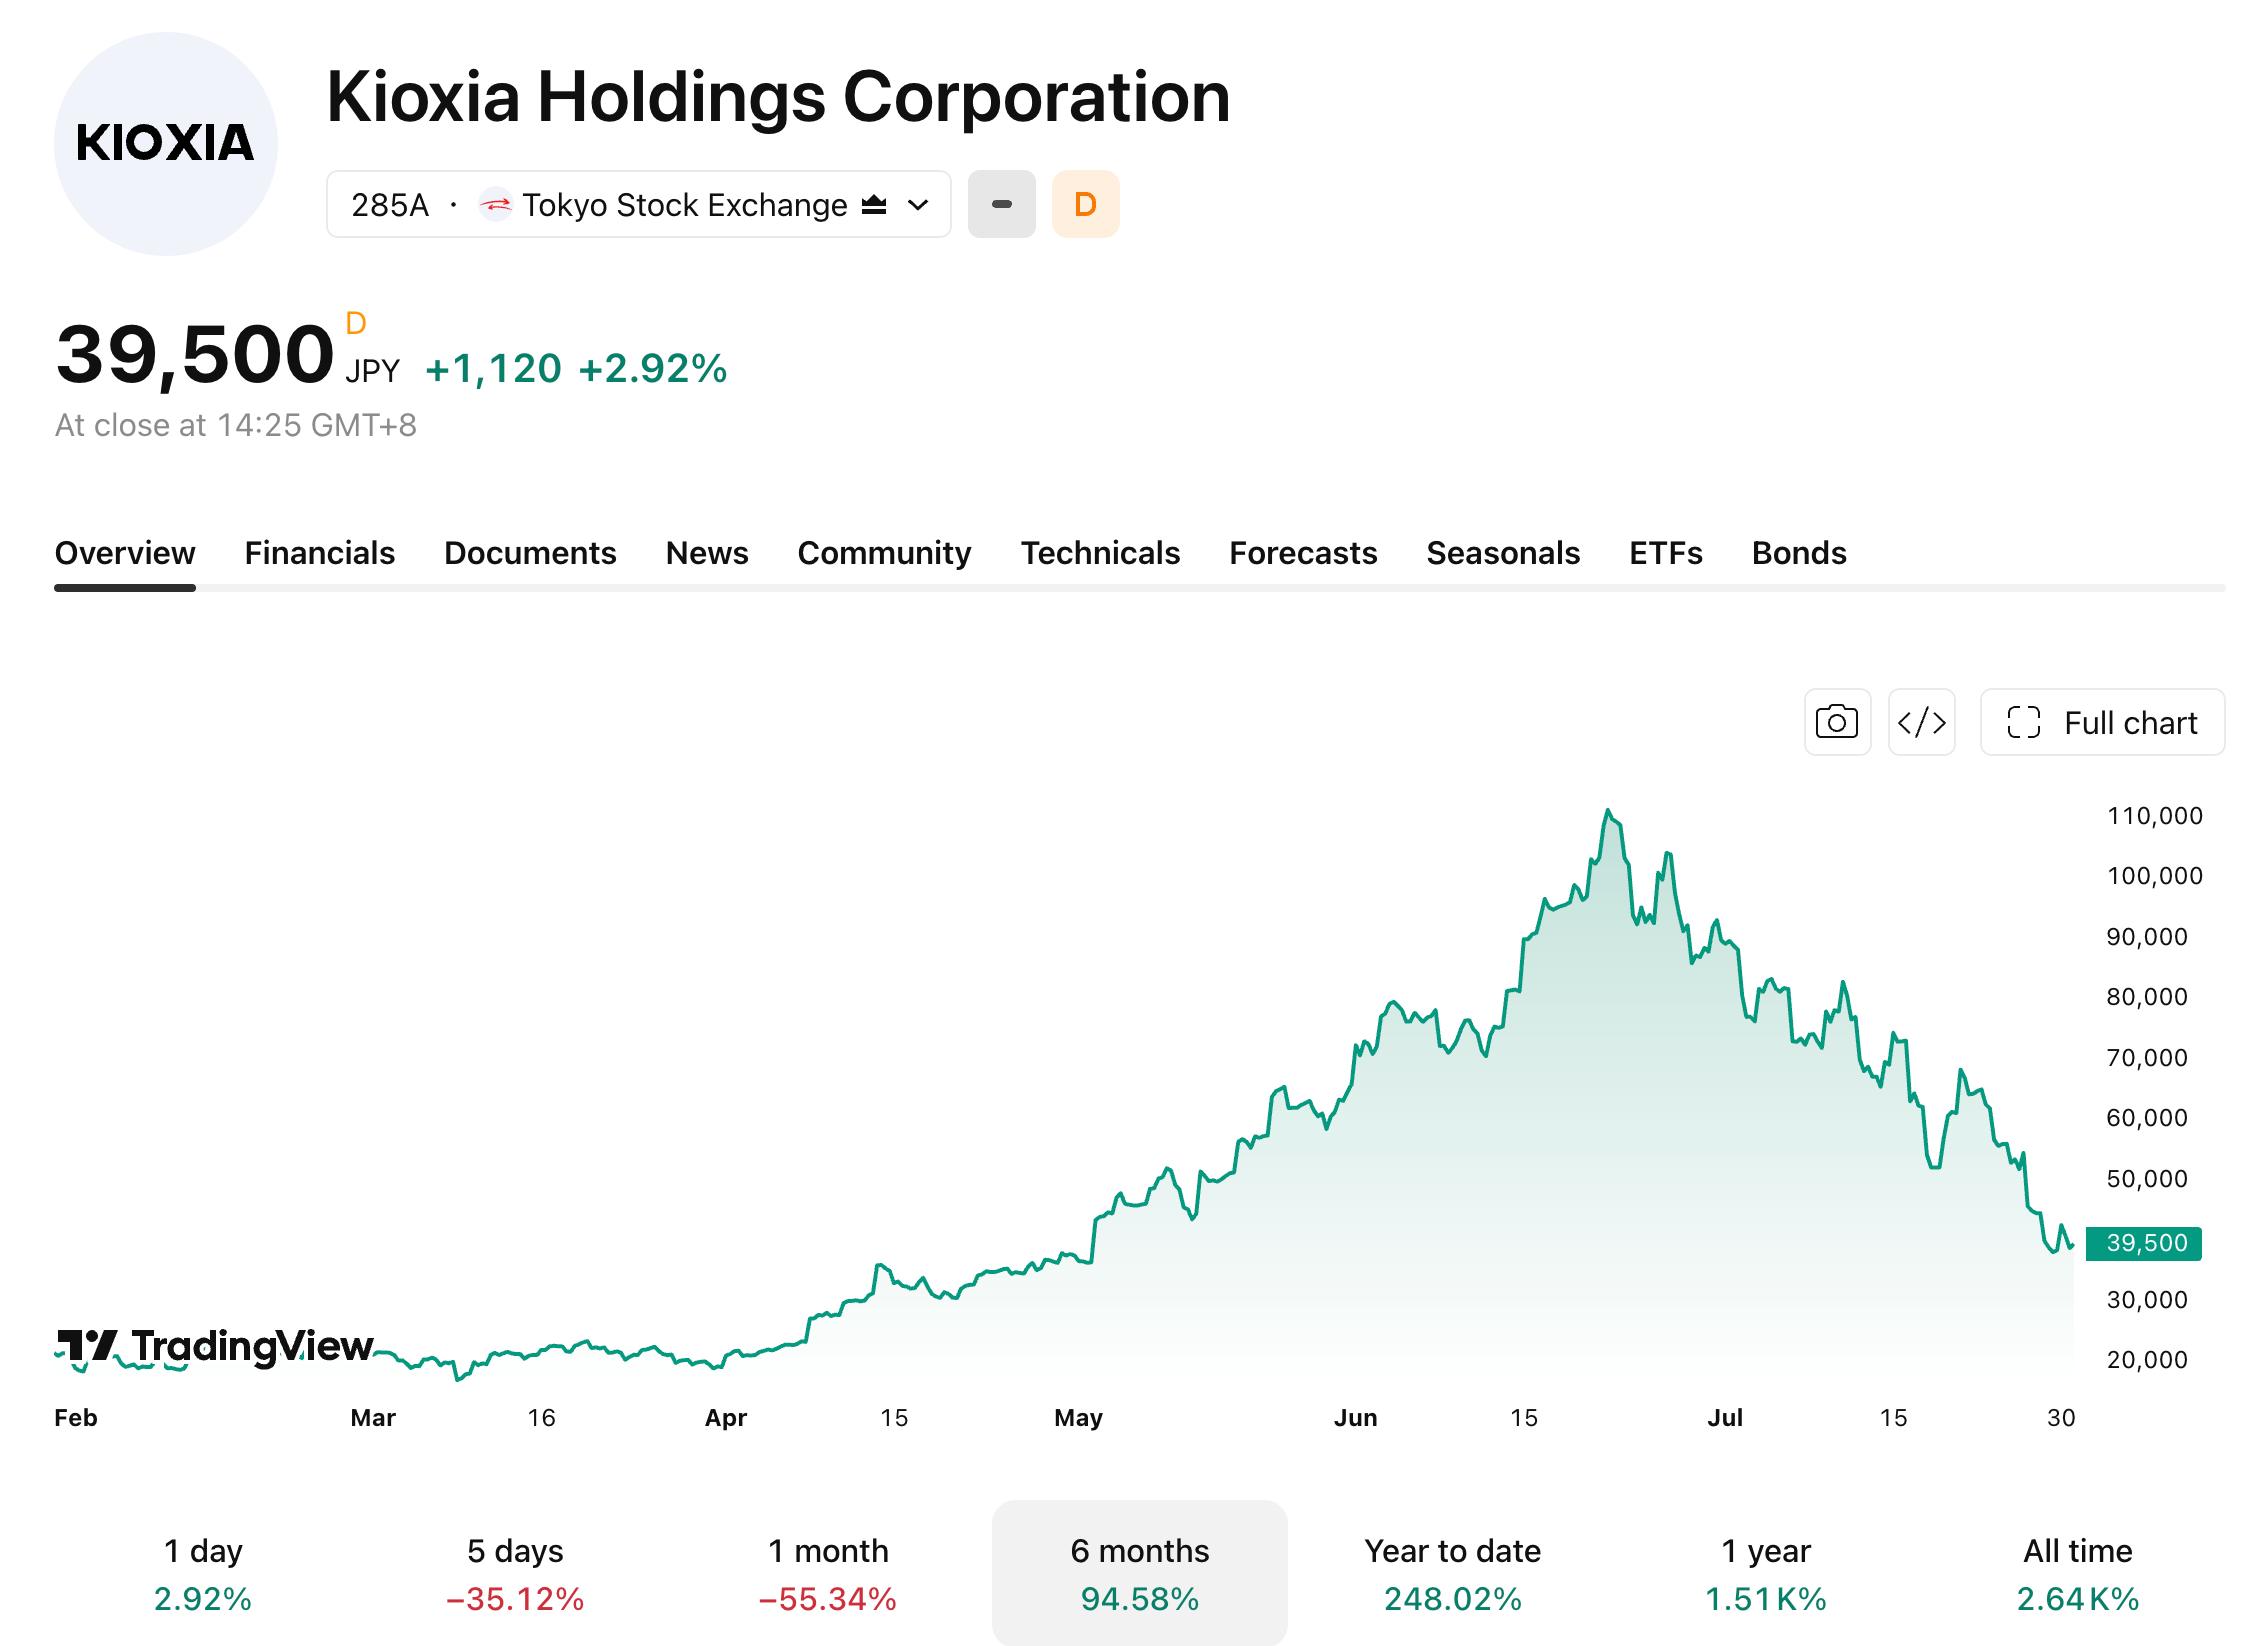
[出所:TradingView]
業績への懸念は払拭、市場の焦点はNAND価格引き上げのロジックへ
5月15日、キオクシアは第1四半期の業績予想を前倒しで発表した。売上高1.75兆円、営業利益1.298兆円、純利益8690億円。単四半期の利益が前年度通期(5545億円)を上回った。
各機関は同社自身よりもさらに楽観的だ。ゴールドマン・サックス( GS)は1.417兆円の営業利益を予想しており、一方シティ( C)は1.40兆円を予想。両機関は6月末に目標株価をそれぞれ116,000円、140,000円に引き上げた。
しかし、高い業績成長という追い風はこれまでの上昇局面で完全に織り込まれており、市場の関心は現在、NAND価格上昇のロジックへと移っている。
市場パニックの拡大でキオクシア株が60%超下落
NAND価格上昇のシナリオが試されているが、ファンダメンタルズ面では、NANDの需給は依然として引き締まっている。キオクシアの5月のガイダンスは、AIデータセンター需要が引き続き強まっており、供給は2027年にかけて引き締まった状態が続くことを明確に示した。TrendForceの最新の7月報告書でも、2026年のNAND供給不足率は約4%から5%になり、供給不足が続くことが確認されている。
ファンダメンタルズが損なわれていないにもかかわらず、なぜ株価は下落したのか。7月28日の急落は、キオクシア自体に固有の悪材料によるものではなく、世界的なAIメモリセクター全体における集団的なパニックによるものであった。フィラデルフィア半導体株指数は2.23%下落し、エヌビディア( NVDA)は5%近く下落し、サンディスク( SNDK)は11%超下落し、韓国のKOSPIではサーキットブレーカーが発動した。引き金となったのは、エヌビディアの7500億ドルのリボルビング信用枠(コミットメントライン)を巡る議論がもたらした、市場の信頼感の崩壊である。それまでの期間に最大の上げ幅を記録していたキオクシアは、当然ながら資金逃避の最大の標的となった。
より深刻な懸念は供給サイドに起因している。サムスン、SKハイニックス、そしてキオクシア自身がすべて生産能力を拡大しており、TrendForceは2027年後半に供給の伸びが需要を上回ると予測している。中国要因がこの動きを加速させており、YMTCの第3期工場は装置の搬入段階に入り、調達に占める中国国産装置の割合が初めて50%を超えた。同工場は2026年末までに生産を開始し、2027年には月産5万枚の生産能力を達成する見込みである。
一方、YMTCは既存のファブに加えて、さらに2つの工場を建設することを計画している。これら3つの工場が完全に稼働すれば、総生産能力は2倍以上に拡大する見込みである。TrendForceは、2027年までに世界のNANDビット生産量に占める中国のシェアが19%近くまで上昇し、無視できない追加の供給圧力になると予測している。
ベインキャピタルによるエグジットも、市場で繰り返し議論されている主要なトピックの1つである。2018年に東芝メモリ(キオクシアの前身)の買収を主導したこのプライベート・エクイティ・ファームは、7月初旬に保有する全株式を売却して合計約170億ドルを手元に回収し、日本のプライベート・エクイティ投資史上最大の単一案件としてのリターンを記録した。ベインがIPO時点で保有していた約55%の株式から、完全に撤退するまでに要した期間は2年未満であった。
しかし、このシグナルに対する機関投資家の解釈は明らかに分かれている。一部のアナリストは、これほど大規模な大口売却に対して買い手が見つかったことは、需要が依然として堅調であることを示しており、大株主による売却が株価に与える長期的な需給懸念(オーバーハング)を解消するため、好材料であるとみている。しかし、同社が時価総額で日本最大となった後に完全撤退するというベインの決定は、一部の投資家に対して同社株の中長期的な価値を再検証させる契機となったことは確かである。
注視すべき3つの決算シグナル:第2四半期ガイダンス、生産ペース、自社株買いシグナル
決算が期待通りの結果となるかどうかは、もはや最大の焦点ではない。実際の業績数値がガイダンスの中央値から上限寄りの範囲に着地する可能性が極めて高いためだ。株価の今後の軌道を真に決定づけるのは、経営陣が以下の3つの核心的な懸念事項にどう対応するかである。
第一に、第2四半期(Q2)の見通しである。ゴールドマン・サックスは、5月のガイダンス発表時点でQ2の出荷量の約30%について価格設定が確定しておらず、これら受注分の実際の取引価格がQ2業績に直接影響を与えると指摘している。市場は、NANDの平均販売価格(ASP)や出荷量の動向に関する経営陣の最新の評価に加え、企業向けSSD需要が低迷の続く民生用電子機器需要を相殺できるかどうかに関心を寄せている。TrendForceは、2026年の世界のスマートフォン生産台数が前年比で15%~20%減少すると予測している。
第二に、供給面の見通しである。2026年後半から2027年にかけての生産能力および価格トレンドに対する経営陣の評価が極めて重要になる。仮に生産能力増強のペースが制御可能であるとのシグナルが示されれば、供給過剰懸念の緩和に寄与するだろう。ゴールドマン・サックスのチャネル調査によると、主要メモリーメーカーは引き続きDRAMへの設備投資を優先しており、NANDの新規設備増強は限定的なまま推移する見通しで、この傾向は少なくとも2028年まで続くと予想されている。
第三に、株主還元である。株価が大幅に調整している局面において、自社株買い計画はセンチメントを左右する重要な変数となっている。キオクシアは5月、配当支払いを優先しつつも、自社株買いに対しては柔軟な姿勢を維持する方針を明言した。今回の説明会で経営陣が正式な自社株買いを発表するかどうかは、同社が自社の株価を割安と判断しているかを市場が測る上で重要なシグナルとなる。自社株買いが発するシグナルとしての価値は、自社株買いの実施そのものと同等に重要かもしれない。
単に予想通りにとどまる決算内容では、下落トレンドを反転させることは到底できないだろう。7月29日、キオクシアの株価はSKハイニックスの好決算を追い風に日中取引で最大9.58%急騰したものの、その後急反落して10%超の下落となった。これは「好材料で売る」という市場資金の強い意志を示している。第1四半期(Q1)の利益額そのものよりも、価格動向や生産能力増強のペース、自社株買いに対する経営陣のスタンスこそが、株価が下げ止まるかどうかを決定づける要因となる。ベインキャピタルによる資金回収、リファイナンスへの懸念拡大、そしてセクター全体のセンチメント崩壊を背景に、今回の決算発表はかつてないほど厳しい状況に直面している。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。