


6月の貴金属展望:金は周期的な回復を見せる可能性、銀のボラティリティは依然として市場のコンセンサスである可能性



AIポッドキャスト


5月以降、貴金属市場は調整局面にあったが、米国株の利益確定売りや投機的ポジションの増加により、貴金属への資金還流の兆しが見られる。金は安全資産としての地位を回復しつつあり、原油価格の下落がさらなる上昇の鍵となる。銀は需給バランスの圧力や限定的な安全資産としての認知度から、金より弱含み、広範囲な値動きが続くと予想される。JPモルガンは、ホルムズ海峡の再開を条件に、金価格が年末に6,000ドルに達すると予測。金銀比価は75対1への回復が見込まれる。
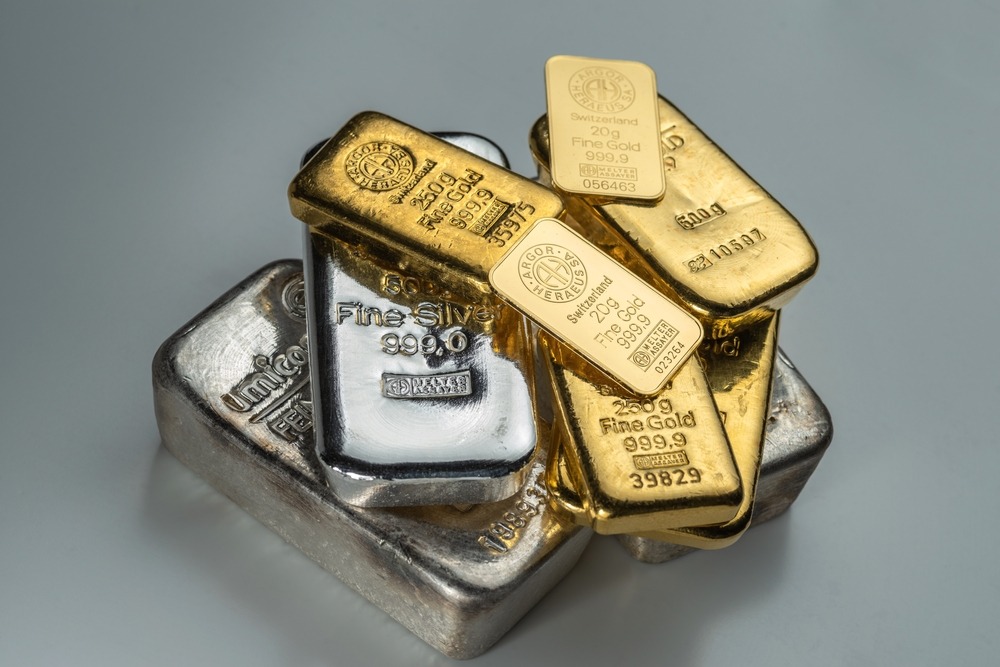
TradingKey — 5月以降、貴金属市場は調整局面が続いている。金スポット価格は月中に4,500ドルの節目を数回下回った後、小幅に反発したものの、年初来高値からは大幅な反落を記録した。銀スポット価格は月中に一時75ドルを割り込み、高値から安値までの変動幅は15%を超えた。
6月に入り、相場を圧迫していた要因の一部がわずかに和らぐ中、貴金属の価格形成の指標(アンカー)は構造的な再評価が行われる局面に入りつつある。
史上最高値圏の米国株で利益確定売り、貴金属が「波及的」な恩恵を受ける見通し
米国株は4月以来の上昇基調を経て、高値圏でのもみ合い局面に入った。5月20日、ダウ平均が5万ドルの大台を突破した後にボラティリティが大幅に高まり、S&P 500とNasdaqは史上最高値を更新した後、同時に調整局面入りした。
米国株のボラティリティが上昇し、一部の資本が利益確定売りに動く中で、リスク資産を追い求めて以前に貴金属から流出していた資金の一部が還流し始める兆しを見せている。
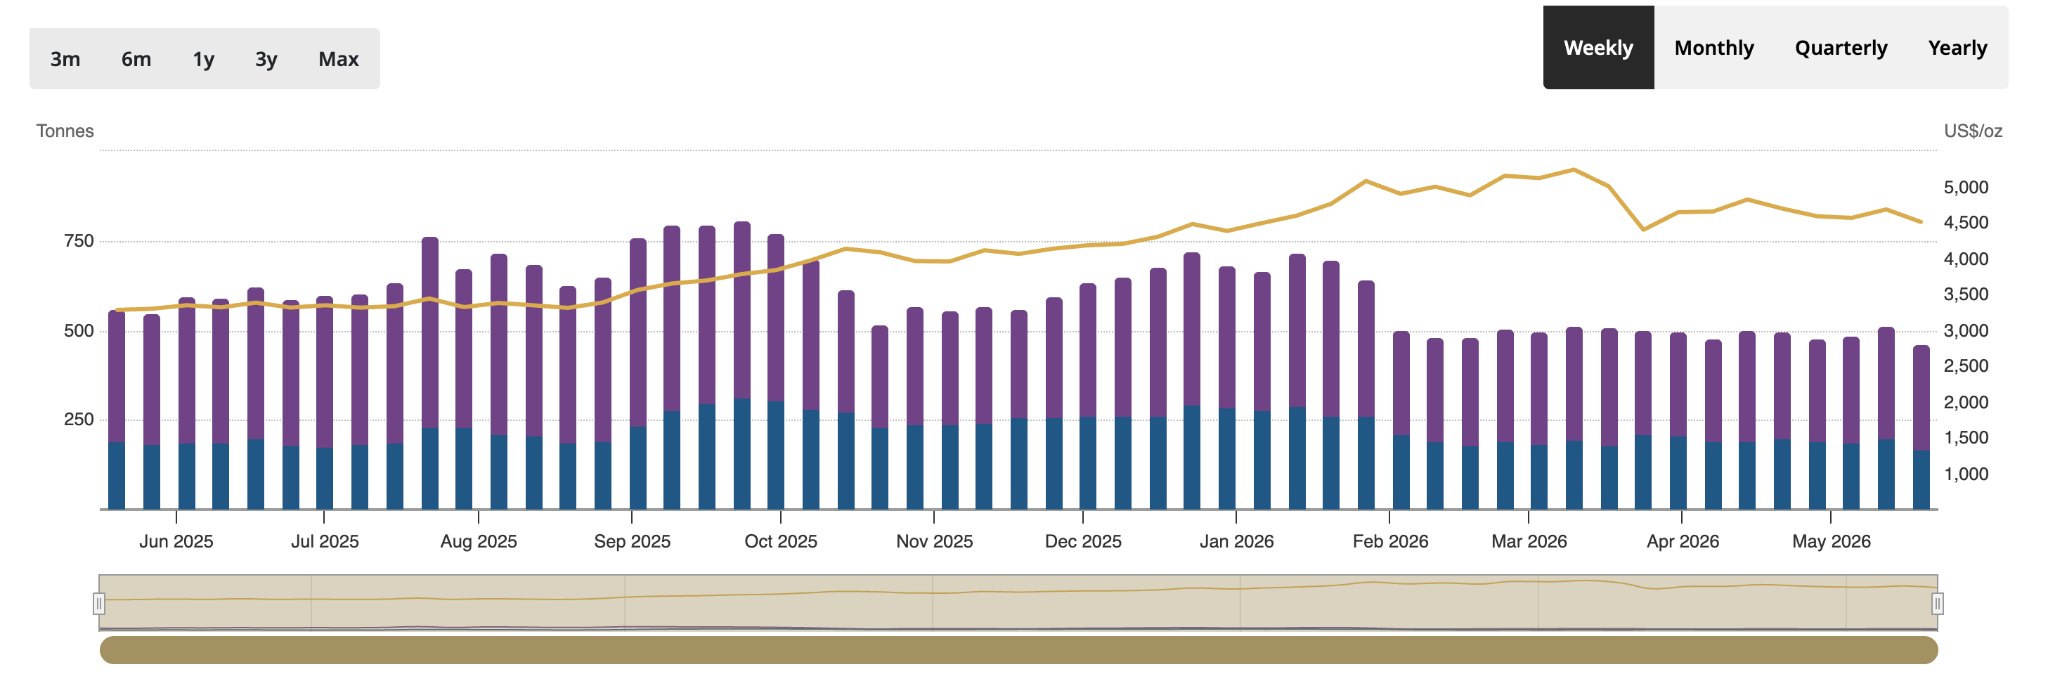
グローバル・マクロ・ヘッジ取引の構造という観点からは、5月中旬にCOMEX金先物の投機的ネットロングポジションが4,963枚増の100,627枚となった一方、銀のネットロングも同時に5,254枚増の16,195枚に達した。
「株と金の同時高」パターンの再来は、資金が金からリスク資産へと一方向に流れているのではなく、両資産クラス間で分散配分され始めていることを示唆しており、6月および通年の貴金属価格にとって需要側のサポート要因となっている。銀:マクロ環境と供給急増により、ボラティリティの高い展開は変わらず
6月の銀のパフォーマンスは金よりも弱くなると予想される。主な抑制要因は依然として需給バランスの圧力であり、さらに、銀の安全資産としての魅力は金に比べて市場での認知度がはるかに低い。極端な状況下では、銀のファンダメンタルズに基づく安全資産としての特性が機能不全に陥る可能性がある。
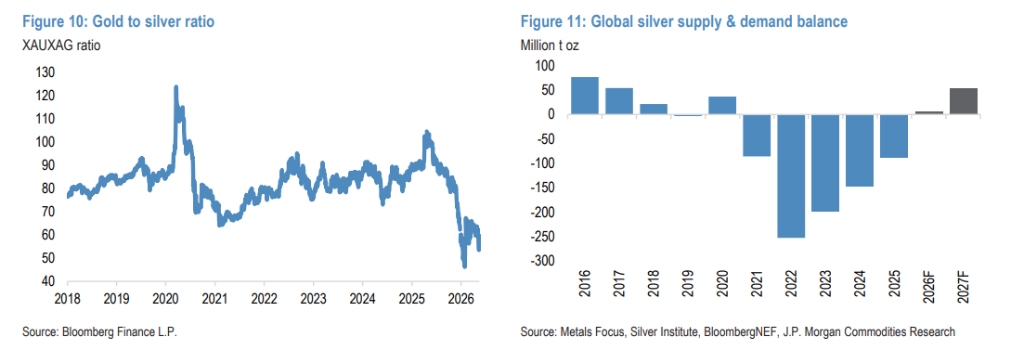
以前、UBSは銀の需給不足(赤字)予測を大幅に下方修正し、年初予想の約3億オンスから6,000万〜7,000万オンスに縮小させた。太陽光発電需要の減退、投資資金の流出、鉱山供給の増加という3つの要因が相まって、銀価格の上昇圧力を抑制している。銀のファンダメンタルズ面での支えは弱まっている。
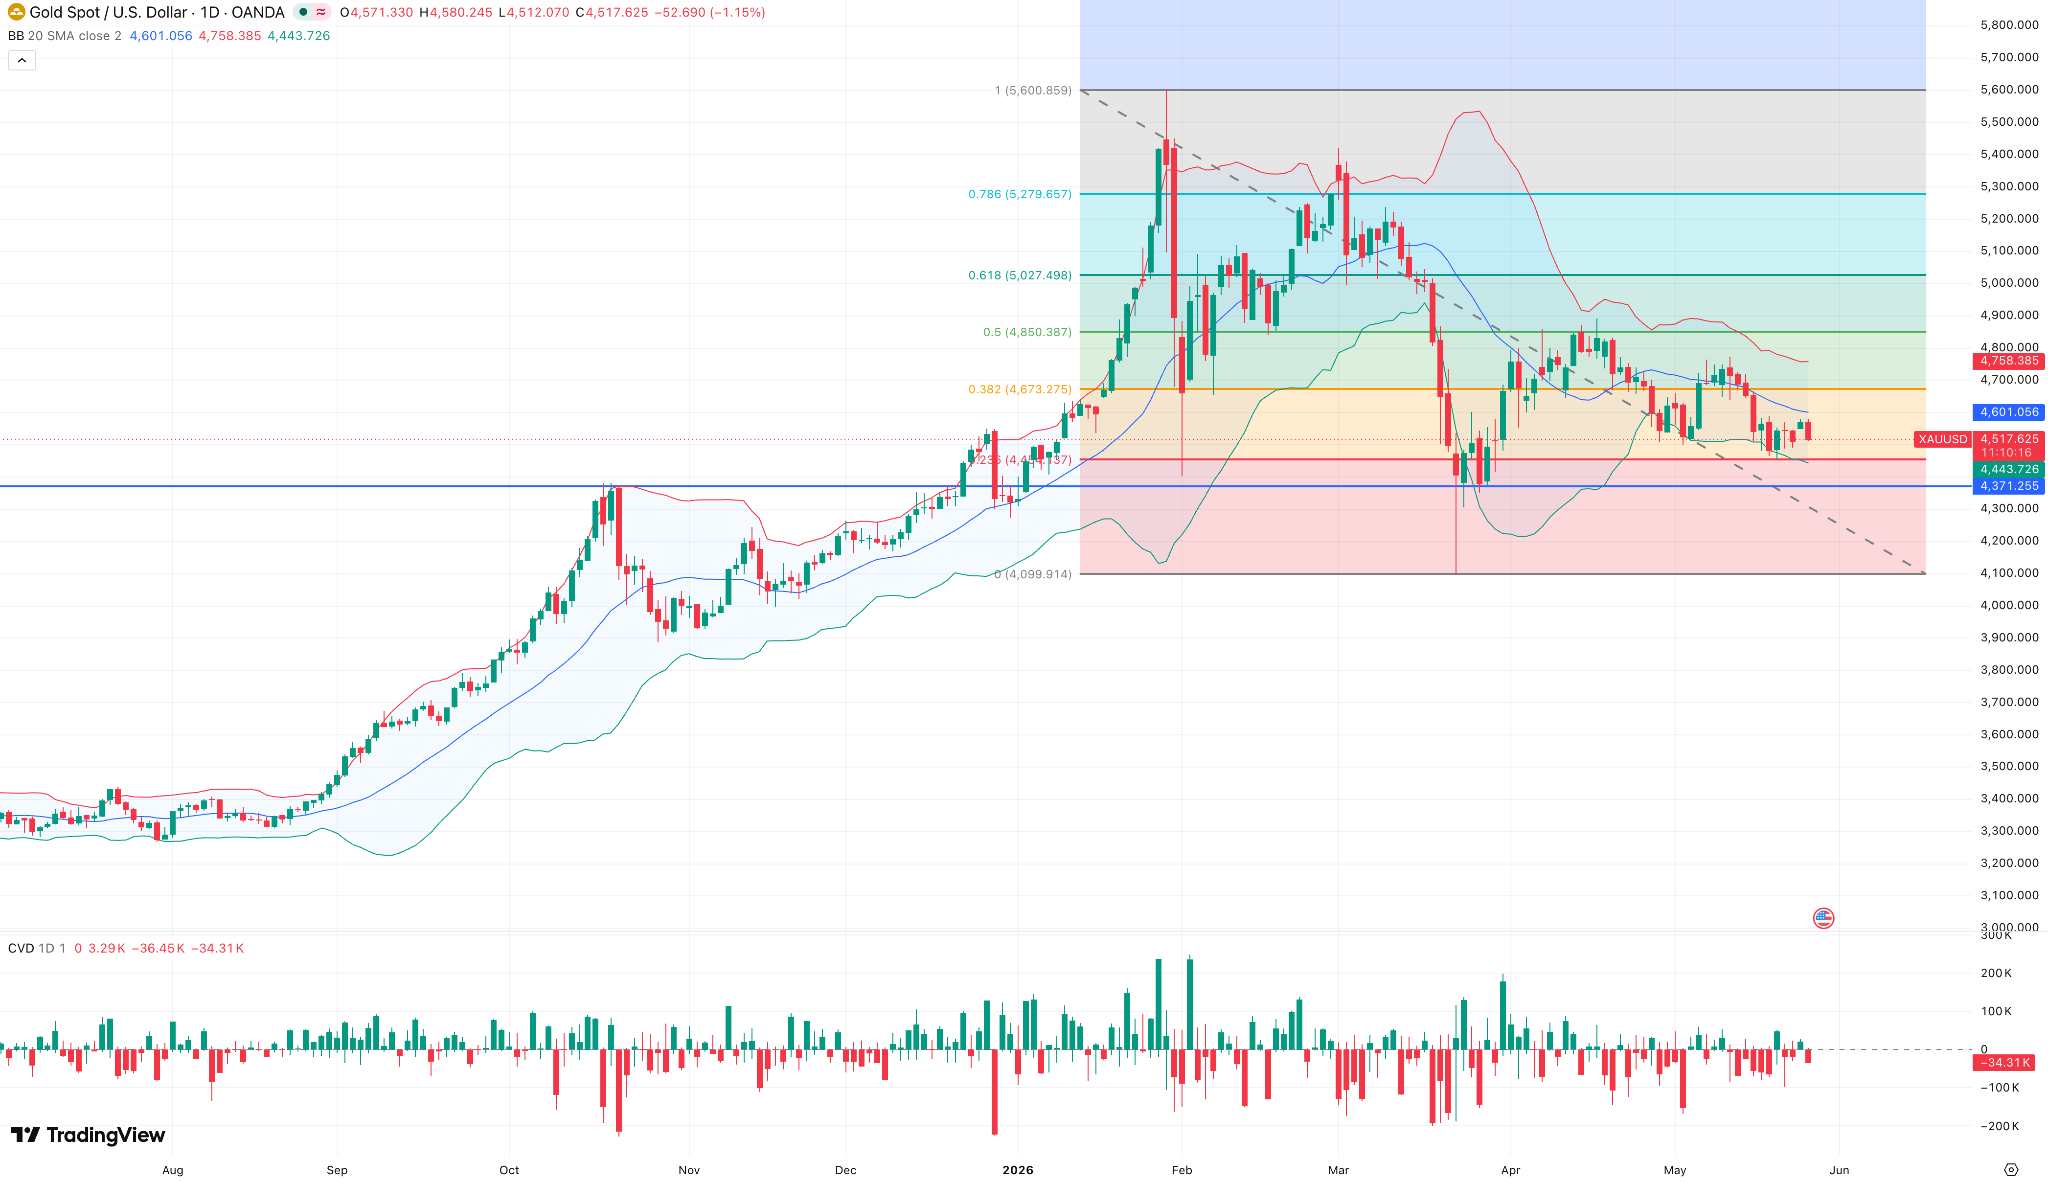
[銀のボリンジャーバンドのレンジと主要な支持レベル、出所:TradingView]
テクニカル面では、現物銀の主要な支持線は70.86ドル付近に位置している。ここを割り込んだ場合、次の長期的な支持線は61ドルから67ドルの範囲となる。戻りの抵抗線は81ドルから83ドルの間に集中しており、ブレイクアウトにはドル安や国債利回りの体系的な低下といったマクロ面での足並みの揃いが必要となる。短期的には、ドルと国債利回りという2つの主要な抑制要因が同時に緩和される可能性は低いため、銀は広いレンジでの乱高下を維持するだろう。
定量的な観点から、JPMorganは金・銀比価が75:1程度まで反発すると予想しており、これは現在の約58:1の水準からさらなる下落調整の余地があることを示唆している。
短期投機資金が解消され、金の安全資産としての地位が回復。
5月13日、30年物米国債入札の最高落札利回りは5.046%に設定され、2007年以来初めて5%の大台を確固として維持した。その後、利回りは一時5.13%まで上昇し、10カ月ぶりの高水準を更新した。
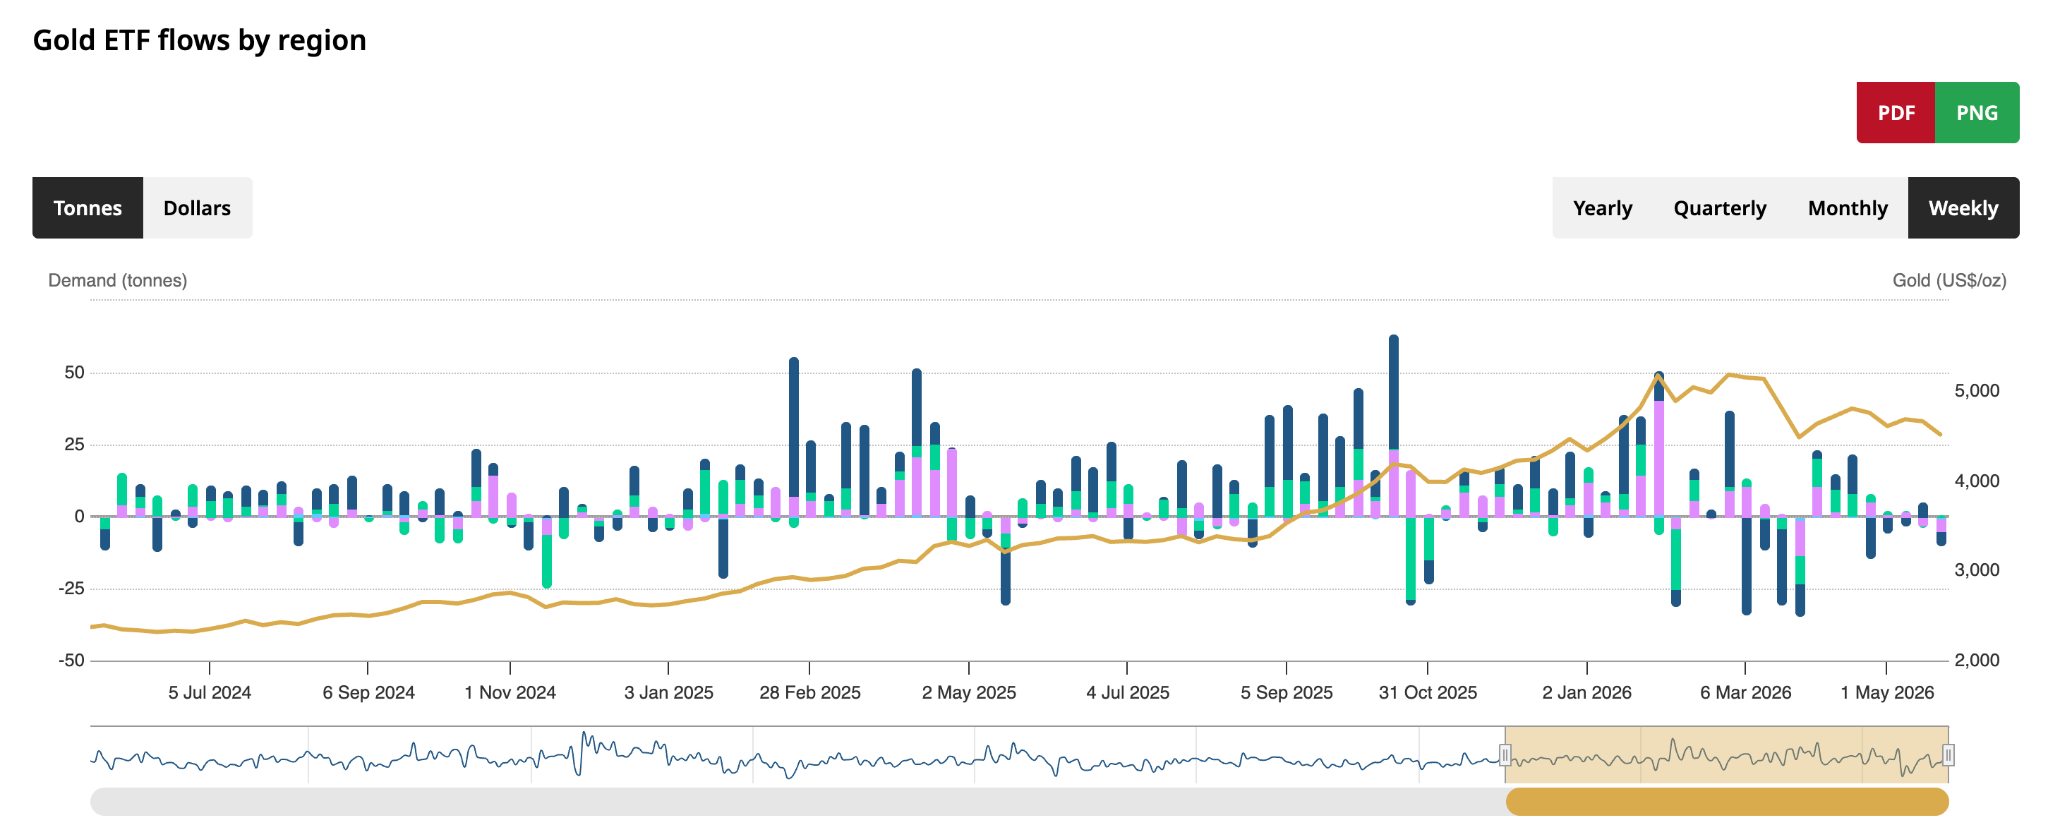
30年物米国債利回りが5%を突破したことで、これまで「利下げ期待」に賭けていた大量の短期資金が損切りを余儀なくされた。その結果、金ETFからは継続的な資金流出を招き、その流出の大半を北米市場が占めた。
短期資金の集中的な整理により、金のポジション構成は適正化された。一部の「ホットマネー」が退出したことで、金はインフレヘッジや長期的な資産配分としての特性に基づく、より純粋な価格形成の枠組みへと回帰した。
注目すべきは、現在のマクロ環境下で金の「安全資産」としての地位が抑制されている点である。TradingKeyの分析によると、緊張が大幅に緩和されれば金銀価格が回復する余地はさらに広がる可能性がある。しかし、地政学的な膠着状態が続けば、原油価格や米国債利回りを押し上げ続け、金銀価格に下押し圧力をかける恐れがある。
6月の交渉プロセスが進展するなか、以前に資金流出を強いた構造的な売り圧力は消失していないものの、これまでの調整を経て金価格の下値は繰り返し固められつつある。
原油価格の下落が貴金属相場のブレイクスルーに向けた鍵となる可能性
市場関係者は、ホルムズ海峡の情勢が最終的に沈静化すれば、高水準の実質金利やドル高といった現在の金価格に対するマクロ経済の逆風が実質的に和らぎ、金価格は底を打って反発する可能性が高いと指摘している。
ホルムズ海峡の封鎖が長期化し、エネルギー価格が高止まりするシナリオでは、市場の懸念は「不況なきインフレ」から「スタグフレーション」へと移行し、その時点で貴金属のマクロ的なヘッジ論理は質的な変化を遂げることになるだろう。
原油価格の下落が貴金属に与える影響には、2つの波及経路がある。第一に、原油安が輸入インフレ圧力を緩和し、それによって米国債利回りの持続的な上昇圧力を弱め、金の「足かせ」を外すことである。第二に、原油価格が下落するにつれて、米連邦準備理事会(FRB)のタカ派的な姿勢による限界的な圧力も同時に緩和され、FF金利の価格形成の軸が緩やかに修正される可能性がある。
6月に交渉が円滑に進み、原油価格が現在の高値から下落し続ければ、金は今年最大の周期的な転換点を迎えるだろう。交渉が再び膠着状態に陥った場合、金への短期的な圧力の反転は依然として困難だが、FRBの「より高く、より長く(higher for longer)」という金利政策を市場が概ね織り込んでいるため、さらなる下押しの余地は限定的である。
機関投資家の予測に基づき、JPモルガンは金の上昇トレンドが「反転ではなく一時休止」の状態にあると考えている。同社の基本シナリオでは、6月にホルムズ海峡が再開され、金価格が4,900ドルから5,100ドルのレンジに挑み、年末の目標値を6,000ドルとしている。ゴールドマン・サックスもまた、中央銀行による金購入と脱ドル化が構造的な支えとなっていると主張し、年末の目標値5,400ドルを維持している。
銀に関しては、5年間にわたる供給不足サイクルが終焉に近づき、太陽光発電向けの銀需要が急減する可能性があることから、金に対するアウトパフォームの論理は基本的に崩壊しており、金銀比価は75対1に向けて回復すると予想される。
全体として、短期資金が徐々に淘汰され、高金利が完全に織り込まれ、原油価格がわずかに下落し始める中で、金は底入れ局面に入っており、下半期に上昇に転じる確率が高まっている。銀については、ドルや米国債利回りによる圧力が解消されるまで広いレンジでの取引が続くと予想され、利下げ期待の再評価や産業需要回復の兆しを待つ状態にある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。