


SK-Hynix-Tochter Solidigm visiert US-Börsengang an, der Rekord im Halbleitersektor aufstellen könnte: Was Anleger wissen müssen



KI-Podcasts


Solidigm, die US-Speichertochter von SK Hynix, erwägt für 2027 einen US-Börsengang mit einer potenziellen Bewertung von bis zu 150 Milliarden US-Dollar und einem Emissionsvolumen von rund 15 Milliarden US-Dollar. Profitierend von der starken KI-Inferenz-Nachfrage nach QLC-Enterprise-SSDs verzeichnet das Unternehmen ein robustes Umsatzwachstum. Hauptrisiken für den IPO umfassen die bisher fehlende Offenlegung eigenständiger Finanzdaten, die Zyklizität des NAND-Marktes mit steigendem Wettbewerbsdruck, mögliche Exportkontrollen für die Fabrik in Dalian sowie unklare Kundenkonzentrationen und Emissionsstrukturen.
TradingKey – Am 25. September US-Ostküstenzeit berichtete Reuters unter Berufung auf drei mit der Angelegenheit vertraute Personen, dass Solidigm, die US-Speichertochter von SK Hynix (SKHY), bereits 2027 einen Börsengang in den USA erwägt, wobei die Bewertung bis zu rund 150 Milliarden US-Dollar und das Emissionsvolumen bis zu 15 Milliarden US-Dollar erreichen könnte.
Solidigm hat vor Kurzem Pitch-Termine zur Emissionsbegleitung mit mehreren Investmentbanken abgehalten, um potenzielle Konsortialbanken und Börsengangsplanung zu bewerten. Die Vorbereitungen befinden sich noch in einem frühen Stadium; Zeitpunkt des Börsengangs, Börsenplatz, Emissionsvolumen und endgültige Bewertung stehen noch nicht fest, und SK Hynix hat noch keine formellen Pläne bekannt gegeben.
Sollte das Emissionsvolumen 15 Milliarden US-Dollar erreichen, könnte Solidigm einen neuen Rekord für das Emissionsvolumen bei Börsengängen von US-Halbleiterunternehmen aufstellen und damit das Emissionsvolumen beim Börsengang von Cerebras (CBRS) im Jahr 2026 von rund 5,55 Milliarden US-Dollar übertreffen.
[Die 3 größten Emissionsvolumina bei Börsengängen von US-Halbleiterunternehmen]
Rang | Unternehmen | Börsengangsdatum | Basis-Emissionsvolumen | Börsengang-Bewertung |
1 | Cerebras (CBRS) | Mai 2026 | Rund 5,55 Milliarden US-Dollar | Rund 56,4 Milliarden US-Dollar |
2 | Arm (ARM) | September 2023 | Rund 4,87 Milliarden US-Dollar | Rund 54 Milliarden US-Dollar |
3 | GlobalFoundries (GFS) | Oktober 2021 | Rund 2,59 Milliarden US-Dollar | Rund 26 Milliarden US-Dollar |
Unter Berücksichtigung der Mehrzuteilungsoption belief sich das endgültige Emissionsvolumen von Cerebras auf rund 6,4 Milliarden US-Dollar bei einer voll verwässerten Bewertung zum Zeitpunkt der Erstnotiz von etwa 56,4 Milliarden US-Dollar; die diskutierte Obergrenze der Bewertung von Solidigm liegt fast beim 2,7-Fachen davon. Da Solidigm noch keinen Wertpapierprospekt eingereicht hat, bleiben das endgültige Emissionsvolumen und die Bewertung noch Anpassungen vorbehalten.
Was für ein Unternehmen ist Solidigm?
Solidigm wurde 2021 als US-amerikanisches Speicherunternehmen gegründet, nachdem SK Hynix das NAND- und SSD-Geschäft von Intel (INTC) übernommen hatte.
Das Gesamtvertragsvolumen der Transaktion belief sich auf 9 Milliarden US-Dollar. In der ersten Phase zahlte SK Hynix 7 Milliarden US-Dollar für den Erwerb des SSD-Geschäfts von Intel und des NAND-Werks in Dalian; die Gegenleistung der zweiten Phase betrug 2 Milliarden US-Dollar für die Übernahme des verbleibenden geistigen Eigentums an der NAND-Technologie, des F&E-Personals und zugehöriger Vermögenswerte. Die Transaktion wurde am 27. März 2025 abgeschlossen, wobei Intel nach Anpassungen etwa 1,9 Milliarden US-Dollar erhielt.
Solidigm entwickelt und vertreibt in erster Linie SSDs für Rechenzentren, Unternehmen und Endanwender. Mit der wachsenden Nachfrage nach KI-Speichern sind seine hochkapazitiven QLC-Enterprise-SSDs zu einem zentralen Marktfokus geworden.
Wie Solidigm von der KI-Speichernachfrage profitiert?
Die KI-Inferenz hat den Bedarf an Datenzugriffen für Modelldateien, Vektordatenbanken und KV-Caches erhöht und Cloud-Service-Provider dazu veranlasst, hochkapazitive Enterprise-SSDs zu beschaffen. Hochkapazitive Produkte können die Anzahl der benötigten Laufwerke sowie den erforderlichen Rack-Platz pro Speichereinheit reduzieren und gleichzeitig die Strom- und Kühlkosten pro Petabyte Speicherkapazität senken.
Laut Daten von TrendForce belief sich der Gesamtumsatz der weltweit fünf größten Anbieter von Enterprise-SSDs im zweiten Quartal 2026 auf rund 37,59 Milliarden US-Dollar. Auf konsolidierter Basis für SK Hynix und Solidigm überstieg der Umsatz der Gruppe 8,63 Milliarden US-Dollar, womit sie den zweiten Platz belegte.
Das Auslieferungswachstum bei den ultra-hochkapazitiven QLC-Enterprise-SSDs von Solidigm war einer der wesentlichen Treiber für den Umsatzanstieg der Gruppe.
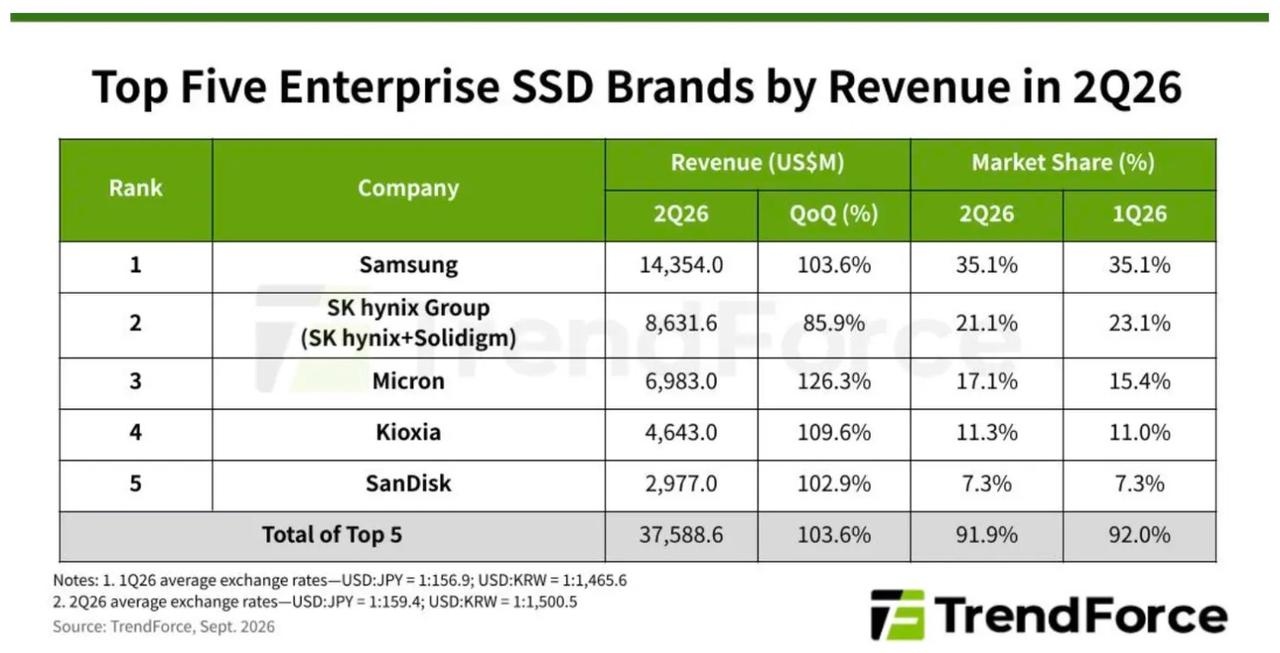
[Quelle: TrendForce]
Darüber hinaus schloss Solidigm eine mehrjährige Vereinbarung mit CoreWeave (CRWV), um bevorzugten Zugriff auf Enterprise-SSD-Kapazitäten für seine KI-Cloud-Plattform zu gewähren. Beide Parteien machten keine Angaben zum Kaufbetrag oder zum Produktvolumen.
Die steigende Nachfrage nach Enterprise-SSDs eröffnet Solidigm die Chance, getrennt vom umfassenden Speichergeschäft von SK Hynix bewertet zu werden. Analysten sind der Ansicht, dass ein eigenständiger Börsengang SK Hynix dabei helfen würde, seine M&A-Investition zurückzuerhalten, künftige Finanzierungsmöglichkeiten zu erweitern und die Kapitalallokation auf margenstärkere Geschäfte zu verlagern.
Eigenkapitalstruktur und Finanzierungshistorie von Solidigm
SK Hynix kontrolliert derzeit Solidigm, wobei in öffentlichen Informationen keine weiteren institutionellen Aktionäre offengelegt sind. Die Kernaktiva von Solidigm stammen aus der Übernahme des NAND- und SSD-Geschäfts von Intel durch SK Hynix.
Datum | Wichtige Entwicklungen | Betrag und Status |
Oktober 2020 | SK Hynix stimmte der Übernahme des NAND- und SSD-Geschäfts von Intel zu | Gesamtwert der Transaktion von 9 Milliarden US-Dollar |
Dezember 2021 | Erste Phase der Transaktion abgeschlossen, Solidigm gegründet | 7 Milliarden US-Dollar gezahlt |
März 2025 | Zweite Phase der Transaktion abgeschlossen | Vertragsvolumen von 2 Milliarden US-Dollar |
August 2026 | Zieht Berichten zufolge eine Pre-IPO-Finanzierung in Betracht | Mögliches Finanzierungsvolumen von 5 Billionen bis 10 Billionen KRW |
September 2026 | Hat Berichten zufolge die Auswahl der Konsortialbanken für den Börsengang gestartet | Mögliches Emissionsvolumen von bis zu etwa 15 Milliarden US-Dollar |
Früheren Berichten südkoreanischer Medien zufolge war Solidigm an globale Vermögensverwaltungsgesellschaften und Staatsfonds herangetreten, um den Pre-IPO-Finanzierungsbedarf zu prüfen, jedoch wurden die Investorenliste und die Zeichnungsbeträge nicht offengelegt. Morgan Stanley (MS) und Goldman Sachs (GS) sind Berichten zufolge an den Finanzierungs- und Börsengangvorbereitungen beteiligt, wobei die genauen Rollen noch festzulegen sind.
Welchen Risiken sieht sich der Solidigm-IPO ausgesetzt?
Ob die hohe Bewertung durch Finanzdaten gestützt werden kann, ist die zentrale Frage beim Börsengang von Solidigm. Das Unternehmen hat bisher keine vollständigen eigenständigen Finanzberichte vorgelegt, wobei Umsatzerlöse, Gewinnspannen, der operative Cashflow und die Kundenkonzentration im Emissionsprospekt erst noch offengelegt werden müssen.
Der NAND-Markt ist ausgeprägt zyklisch. Die aktuellen Preise für Enterprise-SSDs werden durch die Nachfrage aus KI-Rechenzentren und ein knappes Angebot gestützt, allerdings erhöhen auch Samsung, Micron (MU), Kioxia und SanDisk (SNDK) das Angebot an hochkapazitiven Produkten. Sollten Cloud-Service-Provider künftig ihre Beschaffung drosseln oder neue Branchenkapazitäten auf den Markt gelangen, könnte dies die Produktpreise und Gewinnspannen belasten.
Die Wettbewerbsfähigkeit von Solidigm hängt von SSD-Kapazität, -Leistung, -Lebensdauer, Firmware-Zuverlässigkeit und Kosten ab. Die Kundenstruktur des Unternehmens wurde bisher nicht offengelegt, und das Ausmaß seiner Abhängigkeit von Großkunden bleibt noch zu bestätigen.
Darüber hinaus unterliegt die NAND-Fabrik in Dalian Exportkontrollrisiken. Die Einfuhr regulierter Ausrüstung in die Fabrik erfordert Genehmigungen, was den Kapazitätsausbau und Prozess-Upgrades beeinträchtigen könnte. Anleger müssen zudem das Verhältnis von Neu- zu Altaktien, die Kontrollverhältnisse seitens SK Hynix nach dem Börsengang und die Verwendung der Emissionserlöse beachten.
Vor der Veröffentlichung des Emissionsprospekts bleiben der Zeitplan für den Börsengang, die Bewertung und das Emissionsvolumen von Solidigm Anpassungen vorbehalten. Eigenständige Finanzdaten, die Kundenkonzentration und die Emissionsstruktur bilden die wesentliche Grundlage für die Beurteilung der IPO-Preisfindung.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.