


Micron Q4-Ergebnisvorschau: Kann der Umsatz 50 Milliarden USD übersteigen und steigt die MU-Aktie weiter?



KI-Podcasts


Micron Technology wird am 30. September die Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 vorlegen. Analysten erwarten dank starker HBM- und DRAM-Nachfrage über den Unternehmensprognosen liegende Rekordwerte. Rechenzentren bilden mit rund 61 % des Umsatzes die Hauptquelle. Im Fokus stehen der Ausblick für das erste Quartal des Geschäftsjahres 2027, HBM4-Fortschritte, anhaltende DRAM-Engpässe sowie mögliche Arbeitsrisiken im taiwanesischen Werk. Das durchschnittliche Kursziel der Analysten liegt bei 1.515 US-Dollar. Charttechnisch gilt die Marke von 1.100 bis 1.120 US-Dollar als entscheidender Widerstand, während die Unterstützung bei 1.040 bis 1.050 US-Dollar verortet ist.

TradingKey - Micron Technology (MU) wird am 30. September nach US-Börsenschluss (US-Ostküstenzeit) seine Finanzergebnisse für das vierte Quartal des Geschäftsjahres 2026 vorlegen und am selben Tag um 16:30 Uhr eine Telefonkonferenz abhalten.
Zum Börsenschluss am 23. September lag der Aktienkurs von Micron bei 1.071,88 US-Dollar, was einem kumulierten Plus von über 500 % in den letzten 12 Monaten entspricht. Die steigende Nachfrage nach HBM und hochkapazitivem Server-DRAM hat zusammen mit den steigenden Speicherchippreisen dazu geführt, dass der Markt seine Erwartungen an den Umsatz und die Gewinnspannen von Micron angehoben hat.
Da die Analystenerwartungen in den oberen mittleren Bereich der Unternehmensprognose steigen, verschiebt sich der Fokus dieses Ergebnisberichts auf den Ausblick für das erste Quartal des Geschäftsjahres 2027 sowie darauf, ob das knappe DRAM-Angebot, die steigenden Preise und die HBM-Nachfrage anhalten können.
Markterwartungen liegen im mittleren bis oberen Bereich der Unternehmensprognose
Micron rechnet für das vierte Geschäftsquartal mit einem Umsatz von 50 Milliarden US-Dollar, plus oder minus 1 Milliarde US-Dollar; einem Ergebnis je Aktie auf Non-GAAP-Basis von 31 US-Dollar, plus oder minus 1 US-Dollar; sowie einer Bruttomarge auf Non-GAAP-Basis von etwa 86 %.
Dem von IBD ermittelten Marktkonsens zufolge liegen der erwartete Umsatz von 50,82 Milliarden US-Dollar und das bereinigte Ergebnis je Aktie von 31,43 US-Dollar sowohl über dem Mittelwert der Unternehmensprognose als auch nahe am oberen Ende der Spanne. Auf Basis dieser Prognosen würden der Umsatz sowie das bereinigte Ergebnis je Aktie im Jahresvergleich um rund 349 % beziehungsweise 937 % steigen.
Im dritten Geschäftsquartal lag der Umsatz von Micron bei 41,456 Milliarden US-Dollar, was einem Zuwachs von 73,7 % gegenüber dem Vorquartal entspricht; das Ergebnis je Aktie auf Non-GAAP-Basis betrug 25,11 US-Dollar, und die Bruttomarge auf Non-GAAP-Basis stieg auf 84,9 %.
Davon belief sich der kombinierte Umsatz aus dem Cloud-Speichergeschäft und dem Kerngeschäft mit Rechenzentren auf 25,293 Milliarden US-Dollar, was etwa 61 % des Gesamtumsatzes ausmachte – ein Hinweis darauf, dass Produkte für Rechenzentren zur primären Umsatzquelle geworden sind.
HBM4-Kundenexpansion und DRAM-Preise sind entscheidende Variablen
Beim HBM4-Speicher von Micron auf Basis des 1β-DRAM-Prozessknotens haben die Volumenlieferungen an wichtige Kundenplattformen begonnen, während Qualifizierungsmuster an mehrere Endkunden geliefert wurden. Die Zeitpläne für die Qualifizierung und Beschaffung bei anderen Kunden werden das HBM-Umsatzwachstum im Geschäftsjahr 2027 beeinflussen.
HBM4E auf Basis des 1γ-Prozessknotens befindet sich weiterhin in der Entwicklung, wobei Micron den Start der Serienproduktion für 2027 plant. Zu den zentralen Schwerpunkten dieses Quartalsberichts zählen die HBM4-Produktionskapazität, die Fortschritte bei der Kundenqualifizierung sowie die Lieferzeitpläne für 2027.
Auch die Preisgestaltung bei herkömmlichem DRAM ist entscheidend für die Geschäftsentwicklung. Visible Alpha prognostiziert für das vierte Quartal einen DRAM-Umsatz von Micron von 38,3 Milliarden US-Dollar – ein Plus von 22 % gegenüber dem Vorquartal. Im ersten Quartal des Geschäftsjahres 2027 könnte dieser Wert 42,8 Milliarden US-Dollar erreichen, was einem Zuwachs von 12 % gegenüber dem Vorquartal entspräche.
Das Management von Micron erklärte, dass die Bedarfsdeckungsquote bei bestimmten Rechenzentrumskunden weiterhin unter der Hälfte liegt und die branchenweite Angebotsknappheit über das Jahr 2027 hinaus anhalten könnte.
Darüber hinaus hat Micron 16 strategische Kundenvereinbarungen unterzeichnet, die Zusagen über mehr als 22 Milliarden US-Dollar an Zahlungsmitteln und Zahlungsmitteläquivalenten beinhalten, davon 18 Milliarden US-Dollar in bar. Die meisten dieser Verträge haben eine fünfjährige Laufzeit bis 2030 und enthalten Mindestabnahmemengen, Preismechanismen sowie Take-or-Pay-Klauseln. Obwohl diese Vereinbarungen die Planungssicherheit bei Absatzvolumina und Preisen erhöhen, stellen die Zusagen keinen aktuellen Umsatz dar.
Wall Street-Durchschnittskursziel bei 1.515 USD, Arbeitsrisiken beeinträchtigen Produktion noch nicht
 [Quelle: StockAnalysis]
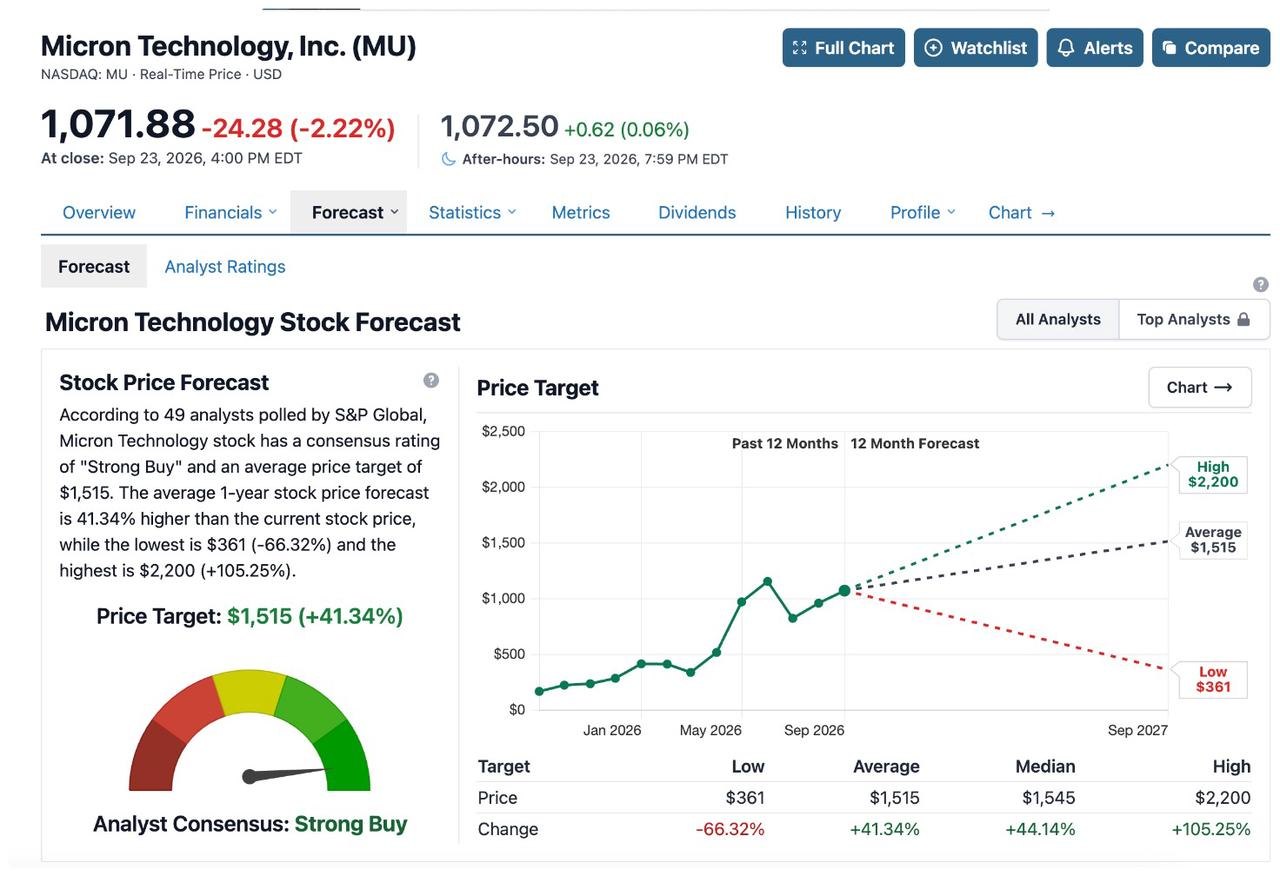
Per 23. September zeigen Daten von StockAnalysis, dass 49 Analysten für Micron ein durchschnittliches Kursziel von 1.515 US-Dollar ansetzen, was ein Aufwärtspotenzial von 41,34 % gegenüber dem aktuellen Aktienkurs bedeutet. Stifel behält sein Kursziel von 1.500 US-Dollar bei, während TD Cowen ein Ziel von 1.600 US-Dollar nennt. Die höheren Kursziele spiegeln wider, dass institutionelle Anleger hinsichtlich der Speicherpreise und Gewinnmargen weiterhin optimistisch sind. Allerdings wird die Kurs- und Ergebnisentwicklung nach dem deutlichen Anstieg der Aktie stärker von der Prognose für das kommende Quartal abhängen.
Bemerkenswert ist, dass die Gewerkschaft des Werks im taiwanischen Taoyuan fordert, 15 % des Betriebsergebnisses für Mitarbeiterboni bereitzustellen. Eine zweite Schlichtungsrunde zwischen der Unternehmensführung und der Arbeitnehmerseite am 21. September erbrachte keine Einigung, und die Gewerkschaft plant, Anfang Oktober eine Streikabstimmung durchzuführen. Ein offizieller Streik erfordert weiterhin die Zustimmung von mehr als der Hälfte aller Gewerkschaftsmitglieder. Stand 24. September liegen keine öffentlichen Berichte vor, die auf eine Beeinträchtigung der Produktion im Werk hindeuten.
Zu den zentralen Schwerpunkten dieses Quartalsberichts zählen die Umsatz- und Bruttomargenprognose für das erste Quartal des Geschäftsjahres 2027, die Fortschritte bei der HBM4-Kundenqualifizierung sowie die Dauer der DRAM-Lieferengpässe. Das Erfüllen der Markterwartungen für das vierte Geschäftsquartal stellt lediglich eine Mindestanforderung dar; ob die Prognose für das kommende Quartal die Marktprognosen übertreffen kann, wird der entscheidende Treiber für die kurzfristige Kursentwicklung von Micron sein.
Technische Analyse der MU-Aktie: 1.100 US-Dollar werden vor den Quartalszahlen zur entscheidenden Widerstandsmarke
 [Quelle: TradingView]
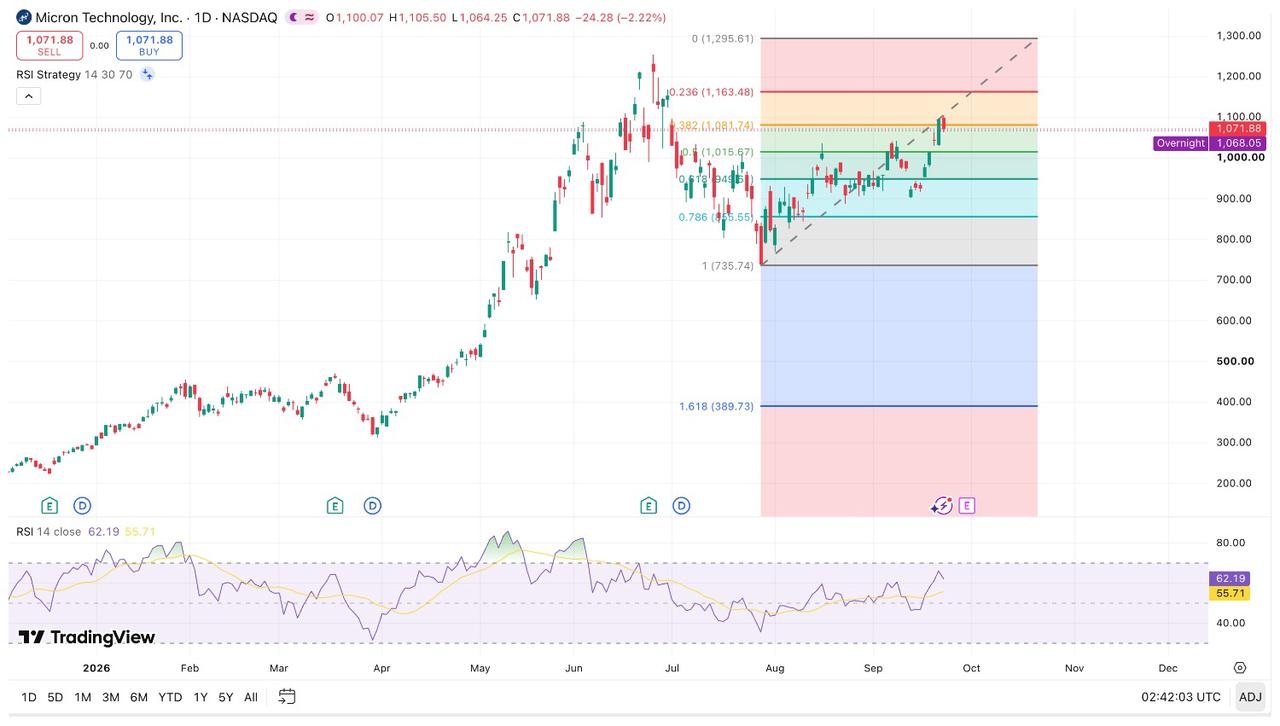
Zum Börsenschluss am 23. September lag der Aktienkurs von Micron bei 1.071,88 US-Dollar und notierte damit weiterhin über den gleitenden 10-, 20- und 50-Tage-Durchschnitten, die bei etwa 994, 975 beziehungsweise 933 US-Dollar lagen. Der 14-Tage-RSI lag bei rund 62, was noch nicht im traditionell überkauften Bereich liegt, allerdings könnte der Quartalsbericht die kurzfristige Volatilität verstärken.
Nach oben bildet der Bereich von 1.100 bis 1.120 US-Dollar die primäre Widerstandszone, wobei 1.105 US-Dollar dem Tageshoch vom 23. September entsprechen. Sollten die Quartalsergebnisse und die Prognose für das nächste Quartal die Erwartungen übertreffen und die Aktie zu einem nachhaltigen Schlusskurs über 1.120 US-Dollar führen, liegt die nächste zu beachtende Marke bei 1.200 US-Dollar. Ein weiterer Ausbruch könnte dazu führen, dass die Aktie ihr Allzeithoch von 1.255 US-Dollar erneut testet.
Nach unten stellt der Bereich von 1.040 bis 1.050 US-Dollar die primäre Unterstützungszone dar. Schließt die Aktie unterhalb dieses Bereichs, liegt die nächste Unterstützung bei 1.000 bis 1.010 US-Dollar, gefolgt von 970 bis 980 US-Dollar nahe dem gleitenden 20-Tage-Durchschnitt. Ein weiterer Rutsch unter den Bereich von 930 bis 940 US-Dollar würde die kurzfristige bullische Struktur deutlich schwächen.
Der Aktienkurs von Micron befindet sich weiterhin in einem Aufwärtstrend. Ein nachhaltiges Halten über 1.120 US-Dollar dürfte Raum für eine Bewegung in Richtung 1.200 bis 1.255 US-Dollar eröffnen, während ein Rutsch unter 1.040 US-Dollar zu einer Konsolidierung nahe 1.000 US-Dollar führen könnte.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.