Ge Vernova Inc(GEV)股票11月13日盤中下跌3.14%:原因全解讀


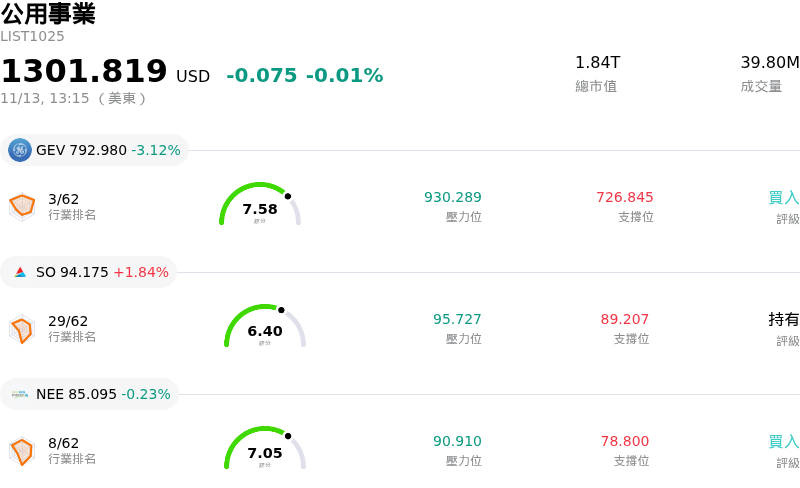
Ge Vernova Inc (GEV) 盤中下跌3.14%,所屬行業公用事業下跌0.01%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Ge Vernova Inc (GEV) 下跌 3.12%;Southern Co (SO) 上漲 1.84%;Nextera Energy Inc (NEE) 下跌 0.26%。
今日是什么導致了Ge Vernova Inc(GEV)股價下跌?
GE Vernova 在交易時段走勢承壓,反映出市場對高估值敏感度上升、整個產業板塊的資金重新配置,以及對其再生能源部門執行力持續面臨嚴格檢視的多重影響。在發電結構性需求與資料中心電氣化帶動估值倍數經歷長期擴張後,機構投資人似乎開始在高 Beta 值的能源轉型與電力基礎設施標的獲利了結。當高估值動能股面臨整體市場盤整時,市場參與者去風險化的避險情緒往往會引發更劇烈的回檔。
影響投資人信心的關鍵因素,仍在於該公司核心營運部門之間的營運表現分歧。儘管電力(Power)與電氣化(Electrification)部門持續受惠於強勁的商用渦輪機需求、較高的定價權,以及不斷擴大的多年在手訂單,但風電(Wind)業務仍受到市場較為謹慎的看待。離岸風電持續存在的供應鏈瓶頸、安裝時程問題,以及舊合約居高不下的執行風險,使市場參與者持續密切關注其短期利潤率波動。一旦市場察覺其離岸風電專案達成目標利潤率復甦的時間有所延宕,往往會對短期估值造成不成比例的沉重壓力。
總體經濟的多重變數與資本成本預期,在打壓市場熱情方面也扮演了顯著角色。隨著公債殖利率在高檔徘徊,公用事業開發商與獨立發電廠持續面臨融資紀律的約束。由於公用事業規模的電網現代化、燃氣渦輪機擴產以及大規模再生能源發電都需要龐大的前期資本支出,利率預期的轉變可能會促使專案時程進行戰術性調整,並影響工業設備供應商的接單節奏。
從機構投資組合的角度來看,資金流向顯示出戰術性輪動跡象,資金正自今年以來表現超越大盤的工業股撤出,轉入市場中更具防禦性的板塊。在經歷大幅上漲並充分反映電氣化順風帶來的龐大長期成長潛力後,該股對整體指數波動及因子驅動的動能平倉變得愈發敏感。儘管盤中遭遇拉回,全球電力需求成長與電網現代化的龐大在手訂單,仍為 GE Vernova 的中期基本面投資論點提供有力支撐,但短期的價格發現過程可能將取決於其營運執行力,以及再生能源部門能否證明其具備持續獲利的能力。
Ge Vernova Inc(GEV)技術分析
Ge Vernova Inc (GEV) 技術面來看,MACD(12,26,9)數值-5.512,處於賣出狀態,RSI數值40.478處於中性狀態,Williams%R數值74.709處於賣出狀態,請注意關注。
Ge Vernova Inc(GEV)媒體輿情
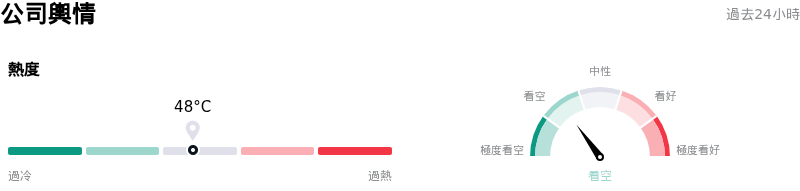
Ge Vernova Inc (GEV) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Ge Vernova Inc(GEV)基本面分析
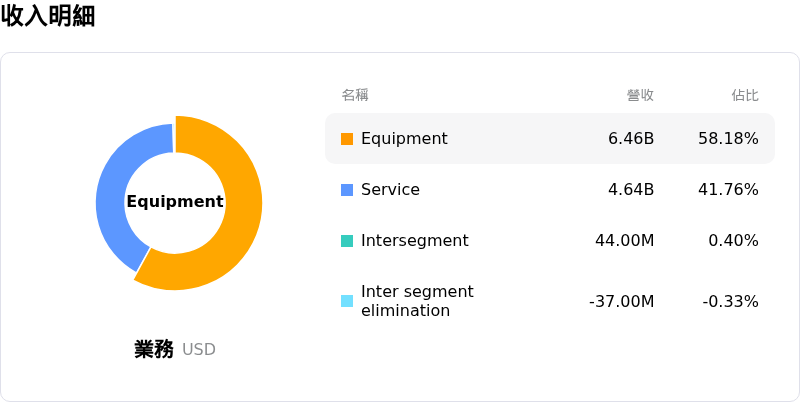
Ge Vernova Inc (GEV) 處於公用事業行業,最新年度營業收入$38.07B,處於行業2,淨利潤$4.88B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1151.40,最高價為$1400.00,最低價為$540.00。
關於Ge Vernova Inc(GEV)的更多詳情
公司特定風險:
- 資料中心燃氣渦輪機訂單與交易對手風險:在軟銀為其俄亥俄州資料中心園區提列 37 億美元電力設備費用,以及市場傳出潛在設備訂單違約的傳言後,外界對人工智慧資料中心的燃氣渦輪機承諾訂單(約占 GEV 燃氣發電在手訂單的 20%)審查趨嚴,導致市場波動急劇升高。
- 風電部門持續虧損與專案執行隱憂:風電部門仍持續對利潤率構成阻力,由於安裝進度受阻、供應鏈瓶頸,以及複雜的北海離岸專案合約成本超支問題將持續至 2027 年,管理層仍維持每年 4 億至 5 億美元的 EBITDA 預期虧損。
- 客戶預付款回歸常態帶來的現金流脆弱性:分析師對財報中自由現金流的實質品質提出質疑,因為在該季公布的 54 億美元現金生成中,客戶預付款與營運資金就占了 53 億美元;任何新產能預訂放緩或專案開發商的延期,都將帶來現金流急劇萎縮的直接風險。
- 電氣化訂單萎縮與估值倍數調降:儘管整體發電業務呈現擴張,但底層的電氣化部門訂單卻下滑 9%,顯示各營運部門的執行力參差不齊;在更廣泛的基礎設施板塊回檔期間,這種分歧引發分析師調降目標價,並導致其從歷史高檔的估值倍數出現壓縮。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。