甲骨文股價預測:伯恩斯坦指市場低估其資料中心及核心資料庫業務的價值,股價有望修復至132美元



AI 播客


美東時間 11 月 11 日,甲骨文股價上漲 10%,重返 130 美元關卡。伯恩斯坦因看好其 AI 資料中心與核心資料庫價值,給予「優於大盤」評等及 325 美元目標價。報告指出,其 AI 資料中心營業利益率預期約為 34%,自由現金流預計在 2028 會計年度下半年轉正,有助減輕融資壓力。技術面上,股價雖顯著修復並重返短期均線,但整體仍處於反彈階段,上方 132.43 至 132.70 美元區域仍構成明顯壓力。
TradingKey - 美東時間 11 月 11 日,甲骨文(ORCL)股價上漲 10%,重返 130 美元關卡。日前,AI 投入回報與軟體產業競爭格局的不確定性,持續壓抑甲骨文股價。但伯恩斯坦認為,市場低估了其 AI 資料中心及核心資料庫業務的價值。給予「優於大盤」評等、325 美元目標價。
投資人最關心的是,鉅額資料中心投入能否帶來足夠利潤,以及公司需要繼續融資多久。伯恩斯坦指出,甲骨文揭露的業務經濟效益優於該行先前預期。根據管理階層說明,AI 資料中心業務營業利益率預計約為 34%,雖然毛利率低於傳統業務,但仍具備可觀的獲利潛力。
現金流改善則是支撐估值修復的重要條件。伯恩斯坦認為,甲骨文最早有望在 2028 會計年度下半年恢復正自由現金流。該行預計,2028 會計年度之後資本支出開始下降,2029 會計年度自由現金流約為 280 億美元,接近公司約 300 億美元的目標。
這意味著,隨著建設高峰過去、已投產產能貢獻營收,甲骨文有望減少對外部融資的依賴。市場先前反映在股價中的資金缺口與持續融資壓力,也有望隨現金流改善而減輕。
客戶付款能力是另一項爭議。伯恩斯坦指出,OpenAI 承諾的 3000 億美元合約金額,占甲骨文剩餘履約義務的比例不到 48%,其年度營收占比更低。該行將 OpenAI 潛在 IPO 列為催化劑,認為上市揭露及融資有助於投資人判斷其支付算力費用的能力,降低對甲骨文訂單兌現的疑慮。
伯恩斯坦已將甲骨文 2030 會計年度營收預測由 2110 億美元調升至 2340 億美元,並預計同期營業利益達到 800 億美元。該行看好股價反彈的核心依據,是訂單逐步轉為營收、建設投入趨於回落,兩者共同推動獲利與現金流改善。未來數個季度,這些指標的兌現情況將影響市場對甲骨文估值的重新評估。
從技術面來看,甲骨文跳空上漲後,盤中已收復 20 日指數移動平均線(127.24 美元),短線修復明顯增強。不過,上方 80 日指數移動平均線與 0.382 斐波那契回檔位構成的 132.43—132.70 美元壓力區尚未突破,整體仍處於下跌後的反彈階段。
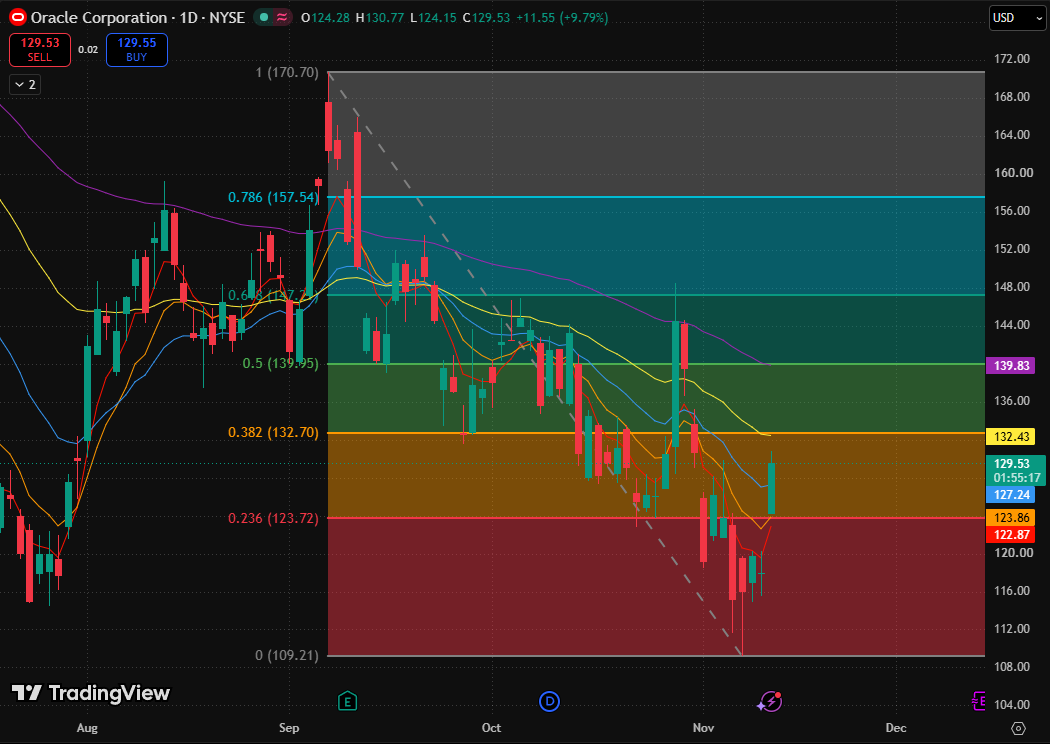
甲骨文股價圖,來源:TradingView
從趨勢與結構來看,近期連續回升,本根 K 線跳空後繼續走高,價格重新進入 10 月底曾反覆交易的區域,說明修復已有推進,但尚未扭轉中期高點下移的格局。均線方面,五條均線整體維持空頭排列。當前改善的是價格位置與短期方向,均線結構尚未轉多。
上方最近結構壓力為 80 日指數移動平均線與 0.382 斐波那契回檔位構成的 132.43—132.70 美元區域,若股價成功站上該價格區間,將進一步挑戰 160 日指數移動平均線與 0.5 斐波那契回檔位構成的 139.83—139.95 美元區域。
若有效跌破 122.87—124.15 美元密集支撐帶,反抽又無法收復,則本次跳空上漲的修復成果將明顯受損。缺口回補壓力增大,需要重新觀察先前低位區域的承接力道。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。