記憶體股飆升,美光升11%,大摩指估值回落已改善記憶體股的風險報酬



AI 播客


美東時間11月11日,受AI基礎設施強勁需求推動,記憶體股顯著飆升。摩根士丹利指出,估值回落已改善風險報酬比,將儲存列為偏好方向,重點看好美光科技與晟碟。儘管面臨建設限制與情緒擾動,但供應鏈訂單與現金流回饋仍支撐需求延續性,建議在類股接近區間低檔時積極布局,同時需關注客戶採購縮減的潛在風險。

TradingKey - 美東時間 11 月 11 日,記憶體股飆升,晟碟 (SNDK) 漲 13.95%,美光科技 (MU) 漲 11.03%,希捷科技 (STX) 漲 9.94%,SK 海力士 (SKHY) 漲 9.40%,威騰電子 (WDC) 漲 7.50%。在歷經長達一個月的回檔後,摩根士丹利認為,供應鏈訂單與資本市場情緒出現明顯背離,估值回落已改善儲存股的風險報酬比,並重點看好美光科技和晟碟。
摩根士丹利分析師約瑟夫・摩爾 (Joseph Moore) 指出,AI 基礎設施業務的能見度依然異常強勁。該行與客戶的溝通顯示,資金充裕的企業仍堅定執行多年期投入計畫,新增訂單持續進入已被預訂的產能。即使融資成本較高的新興雲端廠商,也面臨算力供應不足的問題。
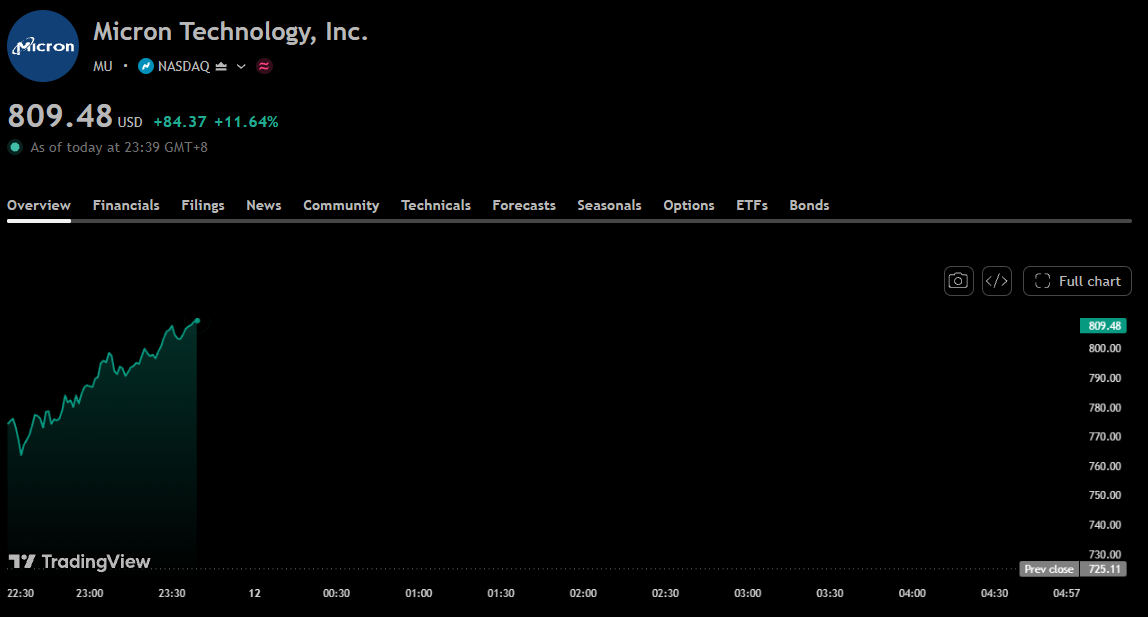
美光股價圖,來源:TradingView
這些回饋為儲存需求提供了支撐。AI 伺服器與加速器持續部署,需要搭配記憶體及儲存設備;該行觀察到,AI 算力 Token 使用量仍快速成長,相關總支出回升至歷史高點,主流 GPU 租賃價格也保持相對強勢。至少從這些指標來看,市場擔憂尚未演變為廣泛的需求萎縮。
市場目前最關注土地、電力和廠房限制。摩根士丹利承認,德州、俄亥俄州等地的部署放緩構成局部干擾,但認為 2027 年的主要瓶頸仍是半導體供應:即使在已經獲准的空間內,客戶也缺乏足夠晶片完成部署。企業同時正尋找其他州及美國境外的替代地點。
按照這項判斷,部分專案延期更可能改變設備交付節奏,而非直接消除採購需求。建設分階段推進,也可能延長上游供應商的需求週期。對儲存廠商而言,關鍵在於訂單能否隨專案調整持續兌現,以及各類產品的供需狀況能否支撐售價與利潤率。
在子類股配置上,摩根士丹利將儲存列為僅次於算力的偏好方向,認為估值壓縮已創造出明顯上檔空間,並同樣看好美光與晟碟。該行還指出,本輪週期累積的自由現金流正用於買回庫藏股。若企業能夠持續創造現金並減少流通在外股數,將為每股盈餘和股東報酬提供額外支撐。
不過,摩根士丹利仍以類股區間震盪為基準判斷:近期業務支撐股價下檔空間,資本市場情緒及建設限制則壓抑估值修復。真正可能打破這項判斷的,是客戶開始縮減採購,使當前獲利成為週期高點。該行認為,目前供應鏈回饋仍支持需求延續性,因此傾向於在類股接近區間低檔時積極布局。儲存廠商後續訂單、售價及現金流表現,將決定這輪回檔能否轉化為投資機會。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。