為什麼CoreWeave獲利前景改善會提振AI基建股?融資壓力緩解,設備採購預期回溫



AI 播客


美東時間11月11日,CoreWeave財報與營收指引超預期,帶動費城半導體指數大漲逾7%。財報顯示其第三季營收年增168%,營業利益率回升,且多元融資安排降低了無擔保債券依賴,緩解了市場對AI投資報酬與融資受阻的擔憂。資本支出指引上調至最高390億美元,降低了硬體訂單延遲風險,推動AI基礎設施類股迎來估值修復。
TradingKey - 美東時間 11 月 11 日,CoreWeave(CRWV)公布財報並調升營收指引後,AI 基礎建設類股明顯反彈,費城半導體指數上漲逾 7%。
截至發稿,美光科技(MU)漲 13.27%,英特爾(INTC)漲 9.47%,超微(AMD)漲 7.39%,博通(AVGO)漲 6.39%,台積電(TSM)漲 4.69%,輝達(NVDA)漲 4.00%,艾司摩爾(ASML)漲 3.43%。市場重新評估算力投資的報酬,以及上游設備訂單的兌現前景。
對本次催化需要準確理解,CoreWeave 尚未實現淨利轉正。公司第三季 GAAP 淨虧損 7.09 億美元,調整後淨虧損 5.29 億美元;管理層預計,調整後淨利將在 2028 年上半年轉正。支撐反彈的是營運表現改善,以及公司對未來融資與獲利路徑的說明。
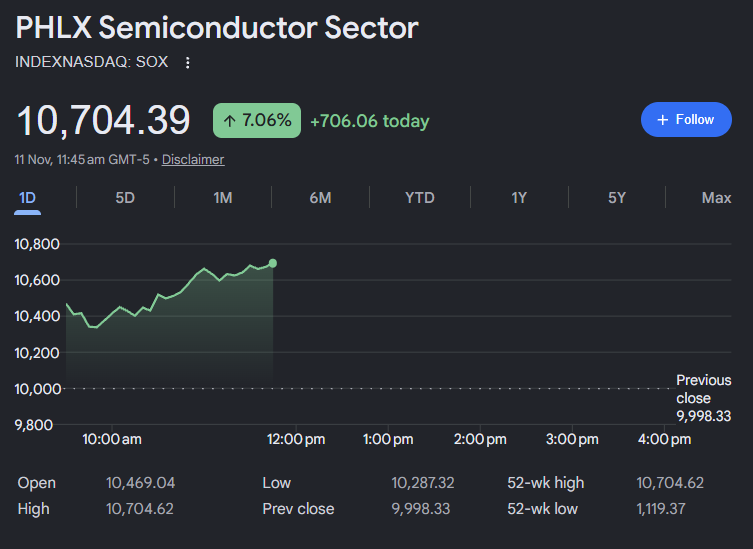
費城半導體指數,來源:Google Finance
CoreWeave營收與獲利率改善,緩解AI投資報酬擔憂
此前,AI 硬體股承壓的一項核心邏輯是:雲端大廠持續借款購買晶片、建置資料中心,但營收與獲利未必足以支撐擴張。一旦融資受阻,採購延期便可能傳導至硬體企業的營收與獲利預測。
CoreWeave 的財報提供了更積極的營運訊號。第三季營收 36.61 億美元,年增 168%;調整後營業利益 3.79 億美元,營業利益率由第二季的 5% 升至 10%。公司同時將全年營收指引提高至 130 億至 133 億美元。
營收擴大與營業利益率較上季提升同時出現,說明新增算力正轉化為銷售,業務規模擴大也開始改善營運回報。這降低了投資人對「設備不斷投入,卻難以產生獲利」的擔憂,為後續硬體採購的持續性提供了支撐。
融資安排增強採購能力,硬體股獲得估值修復支撐
除了營運改善之外,資金來源同樣至關重要。CoreWeave 預計,未來三個月將收到約 90 億美元的客戶預付款及保證金,其中超過 30 億美元對應現有的雲端基礎設施,無需新增資本支出。公司計劃結合資產層面貸款、客戶預付款及設備廠商融資來支持成長。
這意味著,履行客戶訂單所需的資金來源更加多元,對高成本無擔保債券市場的依賴有望降低。路透社報導,公司表示不會進入無擔保債券市場融資;伯恩斯坦認為,本次財報回應了市場對融資的擔憂。
資金安排的改善與採購計畫形成了直接關聯:CoreWeave 將全年資本支出指引下限由 350 億美元調升至 370 億美元,上限維持 390 億美元,主因是部分基礎設施預計提前交付。
對 GPU、伺服器、儲存及網路設備供應商而言,客戶更有能力籌措資金並完成部署,有助於降低訂單延遲的風險。
這也為 AI 基礎設施建設概念股提供了修復預期:算力營收成長支持其持續採購,融資安排則提高採購落地的確定性。先前被市場反映在估值中的擴張中斷風險有所降低,即使尚未出現新一輪硬體獲利預估上修,股價也能先行反映這項變化。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。