Nebius財報前瞻:營收預計年增逾500%,華爾街最高目標價410美元



AI 播客


AI雲端運算公司Nebius將於11月12日公布第三季財報,市場預估營收將突破9億美元,年增逾520%。面對全年200億至250億美元的高額資本支出,融資壓力與潛在股權稀釋引發關注。儘管微軟與Meta的大型訂單提升了營收能見度,但也導致客戶集中度過高及交付風險。華爾街分析師平均目標價約為296.73美元,潛在上漲空間約110%。

TradingKey - AI 雲端運算公司 Nebius Group(NBIS)將於 11 月 12 日美股盤前公布 2026 年第三季財報,並於美東時間上午 8 點召開電話會議。
財報公布前,Nebius 股價經歷劇烈波動。11 月 5 日,NBIS 盤中最低跌至 113.30 美元,較年內高點 299.86 美元回檔約 62%,並創下 4 月以來最低水準;隨後股價連續反彈,最新報 141.45 美元,單日上漲約 9.3%,但仍較年內高點低約 53%。
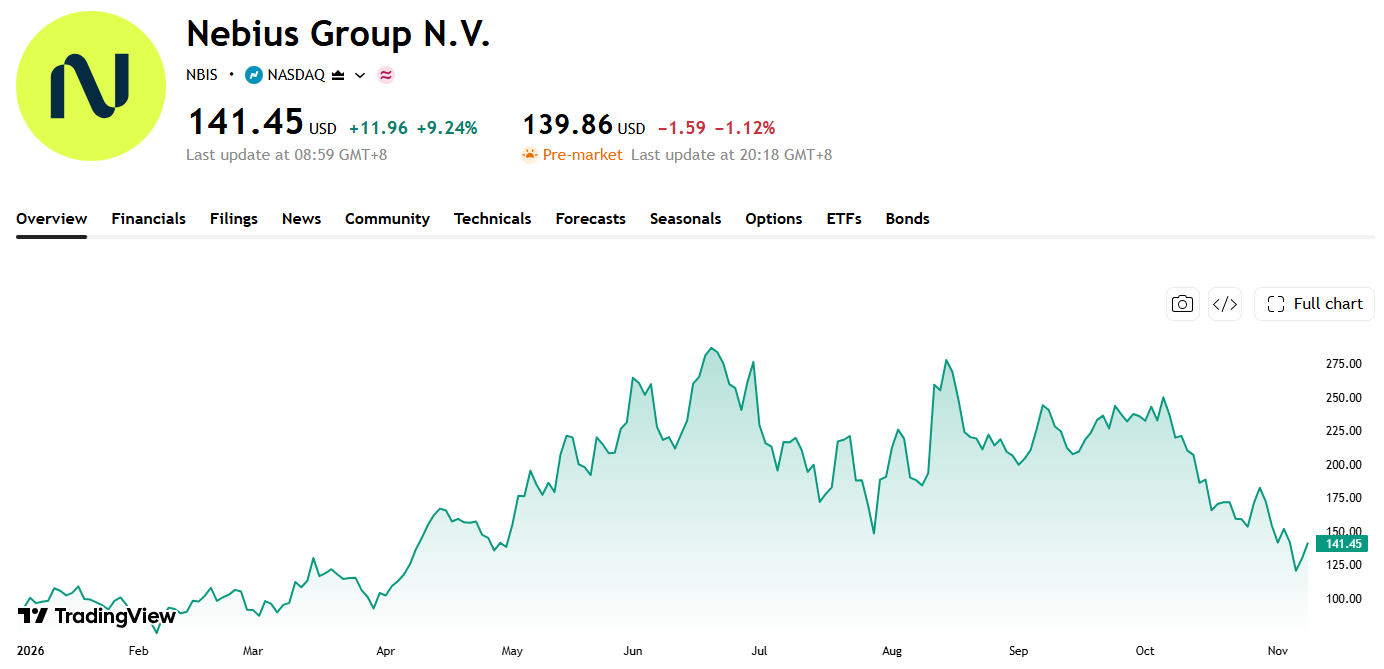
來源:TradingView
市場擔憂 Nebius 能否按時交付資料中心產能、客戶集中度是否過高,以及每年數百億美元的資本支出最終需要多少新增債務或股權融資。第三季業績將成為檢驗這些問題的重要節點。
第三季營收或突破9億美元,全年指引能否兌現更關鍵
華爾街目前預估,Nebius 第三季營收約為 9.07 億美元,年增超過 520%,調整後每股虧損約 0.72 美元。
Nebius 上一季營收達 5.823 億美元,年增 454%,季增約 46%,高於市場預期。扣除營收成本後,公司毛利率約為 77%,集團調整後 EBITDA 達到 2.362 億美元,利潤率約 41%;其中核心 Nebius AI 雲端業務調整後 EBITDA 利潤率接近 50%。不過,由於資料中心擴張、折舊、利息及其他費用仍處於較高水準,公司當季持續經營業務淨虧損約 1.904 億美元。
因此,本季不能只看每股盈餘是否優於預期,Nebius 處於重資產擴張期,調整後獲利與 GAAP 淨利之間可能繼續存在明顯差距。投資人需要判斷營收成長究竟來自已上線產能利用率提高,還是仰賴新一輪高成本投入推動。
公司先前維持 2026 年全年營收 30 億至 34 億美元、年底年化運行營收 70 億至 90 億美元以及集團調整後 EBITDA 利潤率約 40% 的目標。如果第三季營收達到約 9.07 億美元,前三季累計營收將接近 18.9 億美元,這意味著第四季至少需要實現約 11.1 億美元營收,才能達到全年財測下限。
這使第四季展望的重要性高於第三季歷史數據,若管理層繼續維持 70 億至 90 億美元的年底年化營收目標,並給出明確的產能上線時程表,市場可能重新相信當前股價下跌過度反映了風險。
微軟與Meta訂單帶來成長,也放大客戶集中和交付風險
Nebius 營收成長的主要動能來自新產能投入營運以及大型客戶提高 GPU 使用量。管理層先前表示,AI 運算需求仍高於可用供應量,新增容量通常在正式上線前便獲得客戶承諾。
公司還受惠於較強的 GPU 定價,Nebius 先前揭露,部分新一代 Blackwell 算力拍賣價格較原有最高定價高出約 15%,並較現有專案報價高約 20%。短期算力合約的單位收益也明顯高於早期專案,顯示高效能 GPU 供應吃緊仍帶給公司一定議價權。
Nebius 與微軟(MSFT)簽署的合約價值約 174 億美元,若微軟購買額外服務,規模可增至約 194 億美元。合約要求公司在多個階段交付 GPU 基礎設施,如果 Nebius 在寬限期後仍未達到約定時間,且無法提供替代產能,微軟有權終止相應服務批次。
近期有報導稱,微軟正在加強對 Nebius、IREN(IREN)和 Nscale 等新興雲端運算供應商專案的審查,並對部分成本高、交付風險較大的新專案採取更加謹慎的態度。微軟尚未宣布取消與 Nebius 的核心合約,但投資人將關注管理層是否確認專案進度未發生變化,以及微軟是否仍願意擴大合作。
Meta(META)則與 Nebius 簽署了為期五年、價值 120 億美元的專用算力協議,相關產能預計從 2027 年初開始交付。Meta 還同意在特定叢集中購買 Nebius 未能出售給第三方客戶的剩餘算力,最高額外金額可達 150 億美元,使雙方潛在合作規模達到約 270 億美元。
這些長期協議提高了未來營收能見度,卻也造成較高的客戶集中度。Nebius 揭露,第二季三家客戶分別貢獻約 24%、21% 和 14% 的營收。只要其中一家延後交付、調整容量需求或不再追加新訂單,短期成長預期就可能受到顯著影響。
長期來看,微軟和 Meta 也在建置自有資料中心,大型科技公司現階段使用 Nebius 等新興雲端服務商,部分原因是自身算力建置速度跟不上 AI 需求。如果未來自建容量增加,Nebius 需要吸引更多 AI 模型公司、企業和政府客戶,才能避免對少數超大規模客戶形成長期依賴。
200億至250億美元資本支出考驗融資能力
Nebius 的成長模式需要持續採購輝達 GPU、擴建資料中心並提前鎖定電力,這使其資本需求遠高於傳統軟體公司。第二季,公司資本支出達到約 57 億美元,主要用於 GPU、相關硬體和資料中心擴張。管理層預計 2026 年全年資本支出將達到 200 億至 250 億美元。
公司希望透過客戶預付款、營運現金流、資產抵押融資、可轉換公司債和股權融資共同支持擴張。部分第二季簽署的合約包含預付款,可涵蓋相關資本支出的 50% 至 60%,這有助於降低 Nebius 完全依賴自身資產負債表的程度。
不過,融資仍是股東最擔心的問題。Nebius 在第二季透過市場增發籌集資金,導致流通股數增加;8 月,公司又完成本金總額約 57.5 億美元的可轉換優先票據發行。10 月,Nebius 進一步獲得花旗提供的 35 億美元優先擔保融資,用於支持全球產能建設。
這些融資增強了公司短期擴張能力,卻也帶來利息成本和潛在股權稀釋。只要資料中心能夠按時上線、利用率維持高檔,新增資本有望轉化為營收;如果專案出現延宕,Nebius 將先承擔債務、折舊和營運費用,而營收認列則向後推遲,現金流壓力可能快速上升。
華爾街對 Nebius 長期前景仍然較為樂觀。根據 TipRanks 統計,過去三個月共有 13 位華爾街分析師追蹤 Nebius,NBIS 平均目標價約為 296.73 美元,最高為 410 美元,最低為 144 美元。相較於 141.45 美元的最新價格,平均目標價對應約 110% 的潛在上漲空間。
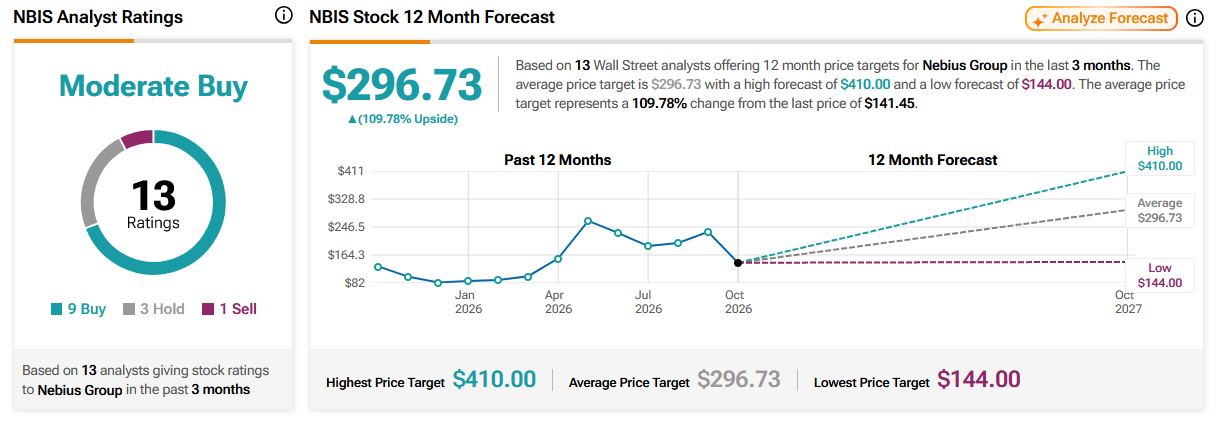
來源:TipRanks
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。