


蘋果年內漲逾26%領跑Mag7;股價突破355美元阻力位後,或進一步上探400美元



AI 播客


截至美東時間11月6日,蘋果股價年內上漲約26.3%,領跑Mag7。基本面方面,2026財年第四季營收與每股盈餘均實現雙位數增長,iPhone與服務營收創佳績。然而,記憶體與AI雲端成本上漲預期將對下一季毛利率造成壓力。技術面上,股價短期面臨壓力區,需有效突破前高方有望上探目標價,投資人應關注假期銷售表現、成本控制及AI功能落地進展。

TradingKey - 截至美東時間 11 月 6 日收盤,蘋果 (AAPL) 報 342.37 美元,年內上漲約 26.3%,領跑 Mag7。11 月 5 日,蘋果股價盤中觸及 355.38 美元後回落,355—356 美元成為短期壓力區。
同期,亞馬遜 (AMZN) 年內上漲約 12%,微軟 (MSFT) 上漲約 10%,輝達 (NVDA) 基本持平;Meta (META) 和 Alphabet (GOOGL) 分別下跌約 7% 和 9%,特斯拉 (TSLA) 下跌約 20%。蘋果明顯跑贏其他六家大型科技公司,成為年內表現最好的 Mag7 成分股。
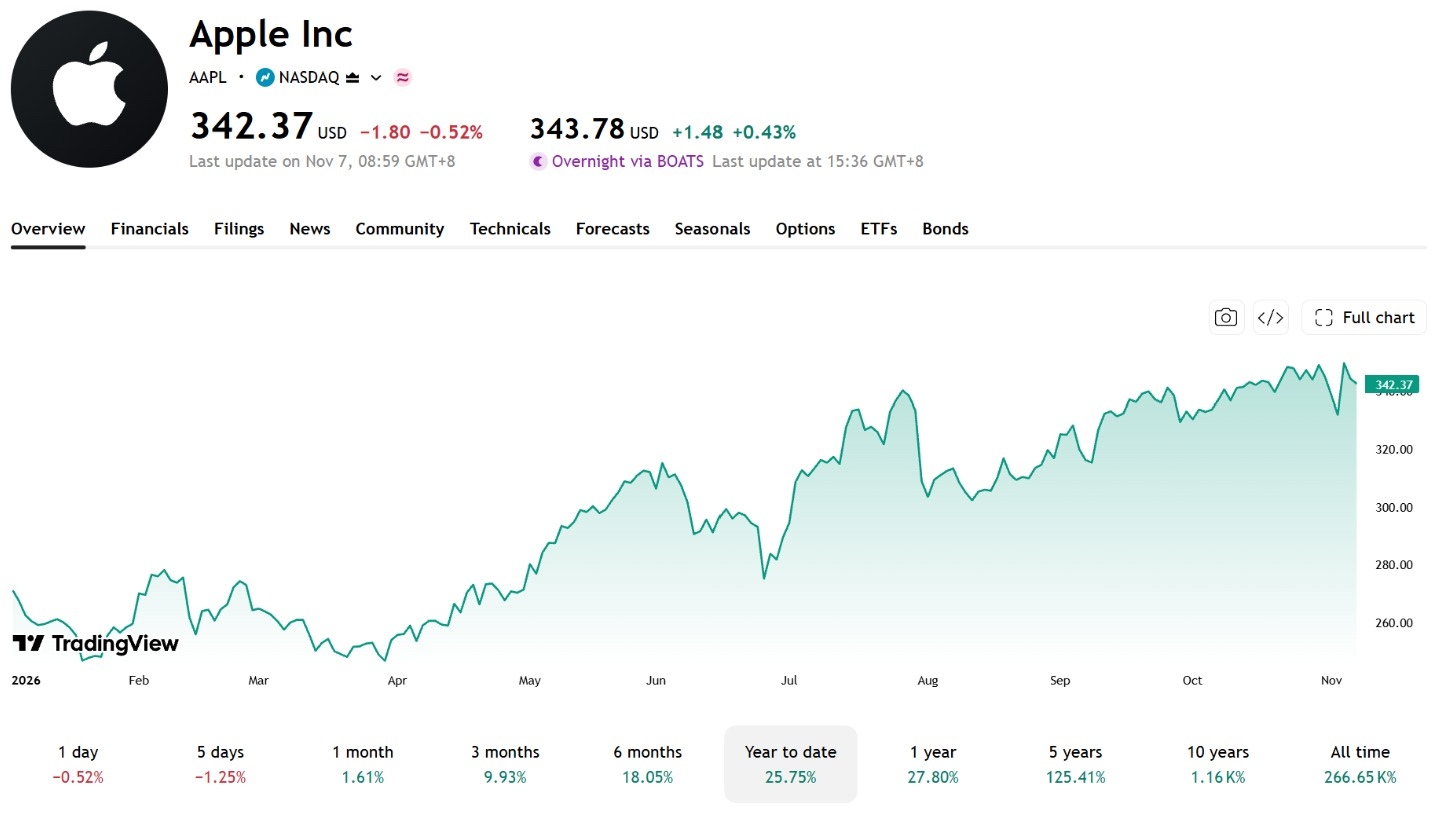
【來源:TradingView】
基本面方面,蘋果 2026 財年第四季營收為 1,144.77 億美元,年增 12%;稀釋後每股盈餘為 2.10 美元,年增 14%。
其中,iPhone 營收達到 575.83 億美元,創同期新高,服務營收達到 315.73 億美元,創歷史新高,為公司業績成長提供支撐。
不過,成本上漲可能給下一季利潤率帶來壓力。蘋果預估 12 月季度毛利率為 45%—46%,低於第四季的 47.9%。
管理階層表示,記憶體價格上漲是毛利率下滑的主要原因,Siri AI 相關雲端服務成本及營收遞延也將產生一定影響。此外,第四季毛利率還受惠於約 1 個百分點的關稅退款。
年底假期旺季銷售表現、記憶體採購成本及 Siri AI 相關支出,將成為影響蘋果下一季獲利能力和市場預期的關鍵因素。
Siri據報加速升級,AI功能拓展服務成長空間
據彭博社記者 Mark Gurman 於 11 月 8 日報導,蘋果執行長 John Ternus 正推動軟體負責人 Craig Federighi 加快 AI 產品開發。
Gurman 認為,Siri 最早可能於 2027 年獲得更強的智慧代理能力,從回應單次指令轉向持續執行任務,具體上線時間尚未獲官方確認。
若升級能夠提高用戶使用頻率,並帶動付費功能採用,有望拓展蘋果服務營收。但新增的雲端運算成本也可能壓低利潤率,股價能否獲得持續支撐,仍需觀察功能落地、付費轉換與成本控制。
AAPL技術分析:突破355美元前高後,有望上探400美元
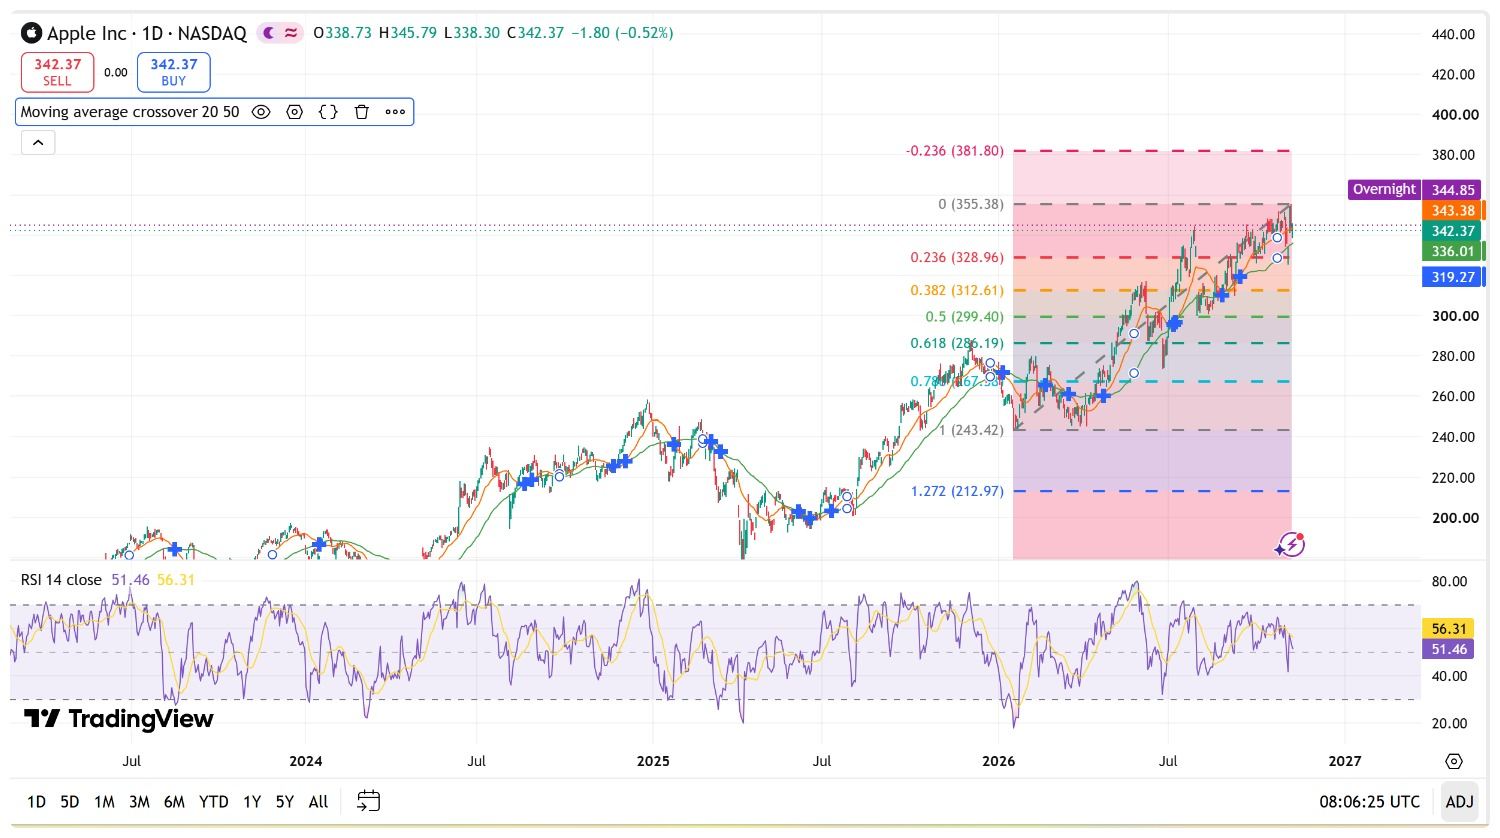
【來源:TradingView】
截至 11 月 6 日,蘋果低於約 343.38 美元的 20 日均線,但高於 336.01 美元的 50 日均線。14 日 RSI 約 51.46,處於中性區間,短期上漲動能尚未明顯恢復。
成交量顯示前高附近多空仍有分歧。11 月 4 日,股價上漲 5.31%,成交約 8964 萬股;次日觸及 355.38 美元後收跌 1.53%,成交約 7568 萬股。衝高拉回顯示 355 美元附近尚未形成有效突破。
以 1 月 20 日低點 243.42 美元至 11 月 5 日高點 355.38 美元計算,費波那契 0.236、0.382 和 0.500 回檔位分別約為 328.96、312.61 和 299.40 美元。
上行方面,股價需要先收復 343—345 美元,再測試 355—356 美元。若帶量收於前高上方,並在隨後交易中守住突破區域,可進一步觀察 385.83 美元的 1.272 擴展位;突破後,再關注 400 美元整數關卡。
下行方面,336—338 美元是近端支撐區,包含 50 日均線與近期低點。若失守,下一支撐為 328—330 美元;繼續跌破後,關注 312—313 美元。若反覆受阻於 355 美元,同時跌破 329 美元附近支撐,回檔修正壓力可能加大。
蘋果上探 400 美元的前提是有效突破前高。中期則需觀察銷售成長能否抵銷成本上漲,避免毛利率壓力進一步拖累獲利預期。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










