苹果年内涨逾26%领跑Mag7;股价突破355美元阻力位后,或进一步上探400美元



AI播客


截至美东时间11月6日,苹果领跑科技股,2026财年第四财季营收与每股收益均实现双位数增长,iPhone与服务收入创新高。然而,内存与云服务成本上涨致使毛利率面临压力。技术面上,股价短期冲高回落,355美元附近阻力明显,未来能否上探400美元取决于前高突破情况及AI业务的商业化进展。

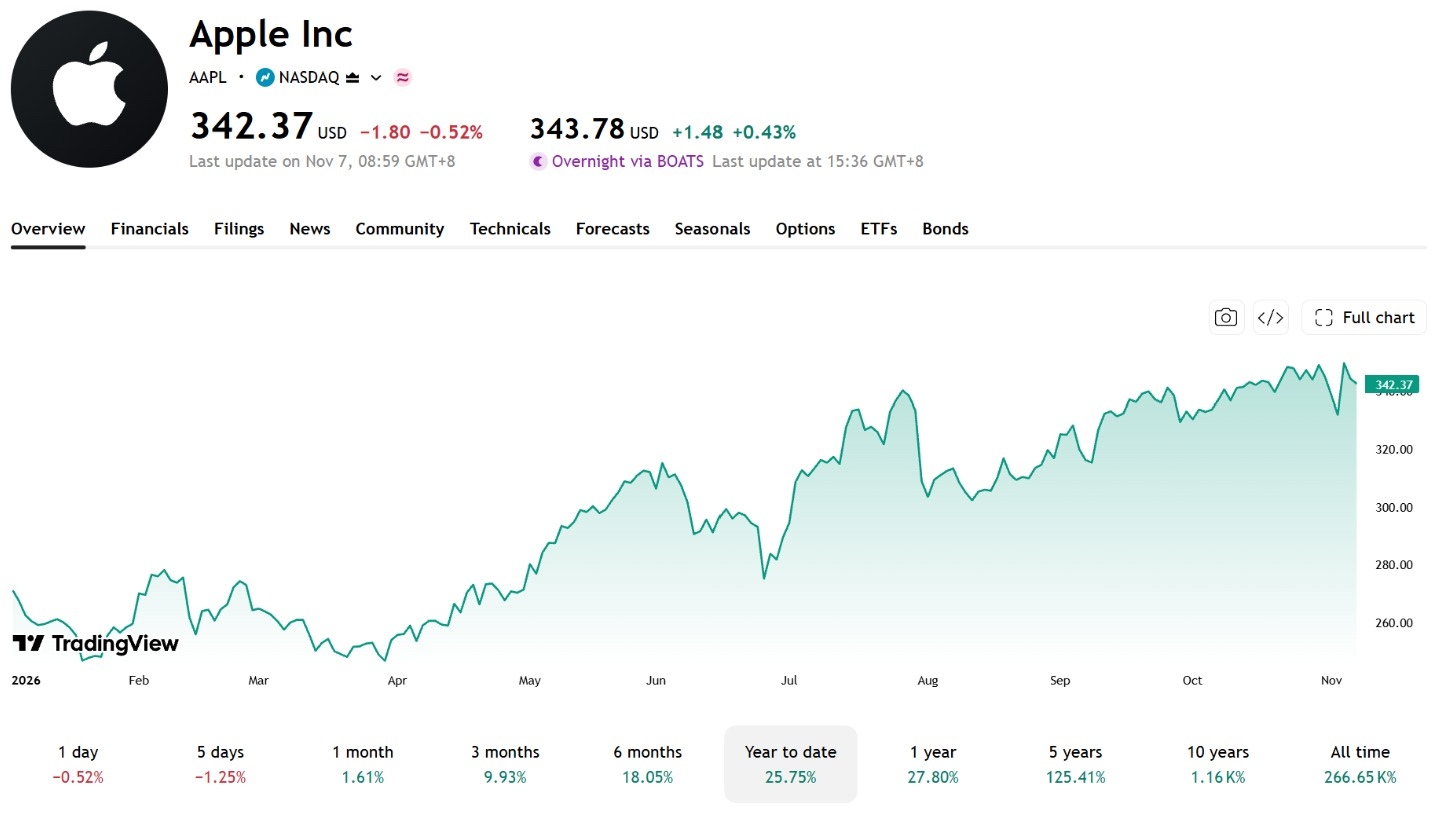
TradingKey - 截至美东时间11月6日收盘,苹果(AAPL)报342.37美元,年内上涨约26.3%,领跑Mag7。11月5日,苹果股价盘中触及355.38美元后回落,355—356美元成为短期阻力区。
同期,亚马逊(AMZN)年内上涨约12%,微软(MSFT)上涨约10%,英伟达(NVDA)基本持平;Meta(META)和Alphabet(GOOGL)分别下跌约7%和9%,特斯拉(TSLA)下跌约20%。苹果明显跑赢其他六家大型科技公司,成为年内表现最好的Mag7成分股。
【来源:TradingView】
基本面方面,苹果2026财年第四财季营收为1,144.77亿美元,同比增长12%;稀释后每股收益为2.10美元,同比增长14%。
其中,iPhone收入达到575.83亿美元,创同期新高,服务收入达到315.73亿美元,创历史新高,为公司业绩增长提供支撑。
不过,成本上涨可能给下一季度利润率带来压力。苹果预计12月季度毛利率为45%—46%,低于第四财季的47.9%。
管理层表示,内存价格上涨是毛利率下降的主要原因,Siri AI相关云服务成本及收入递延也将产生一定影响。此外,第四财季毛利率还受益于约1个百分点的关税退款。
假日季销售表现、内存采购成本及Siri AI相关支出,将成为影响苹果下一季度盈利能力和市场预期的关键因素。
Siri据报加速升级,AI功能拓展服务增长空间
据彭博社记者Mark Gurman于11月8日报道,苹果CEO John Ternus正推动软件负责人Craig Federighi加快AI产品开发。
Gurman认为,Siri最早可能于2027年获得更强的智能体能力,从响应单次指令转向持续执行任务,具体上线时间尚未获官方确认。
若升级能够提高用户使用频率,并带动付费功能采用,有望拓展苹果服务收入。但新增云计算成本也可能压低利润率,股价能否获得持续支撑,仍需观察功能落地、付费转化与成本控制。
AAPL技术分析:突破355美元前高后,有望上探400美元
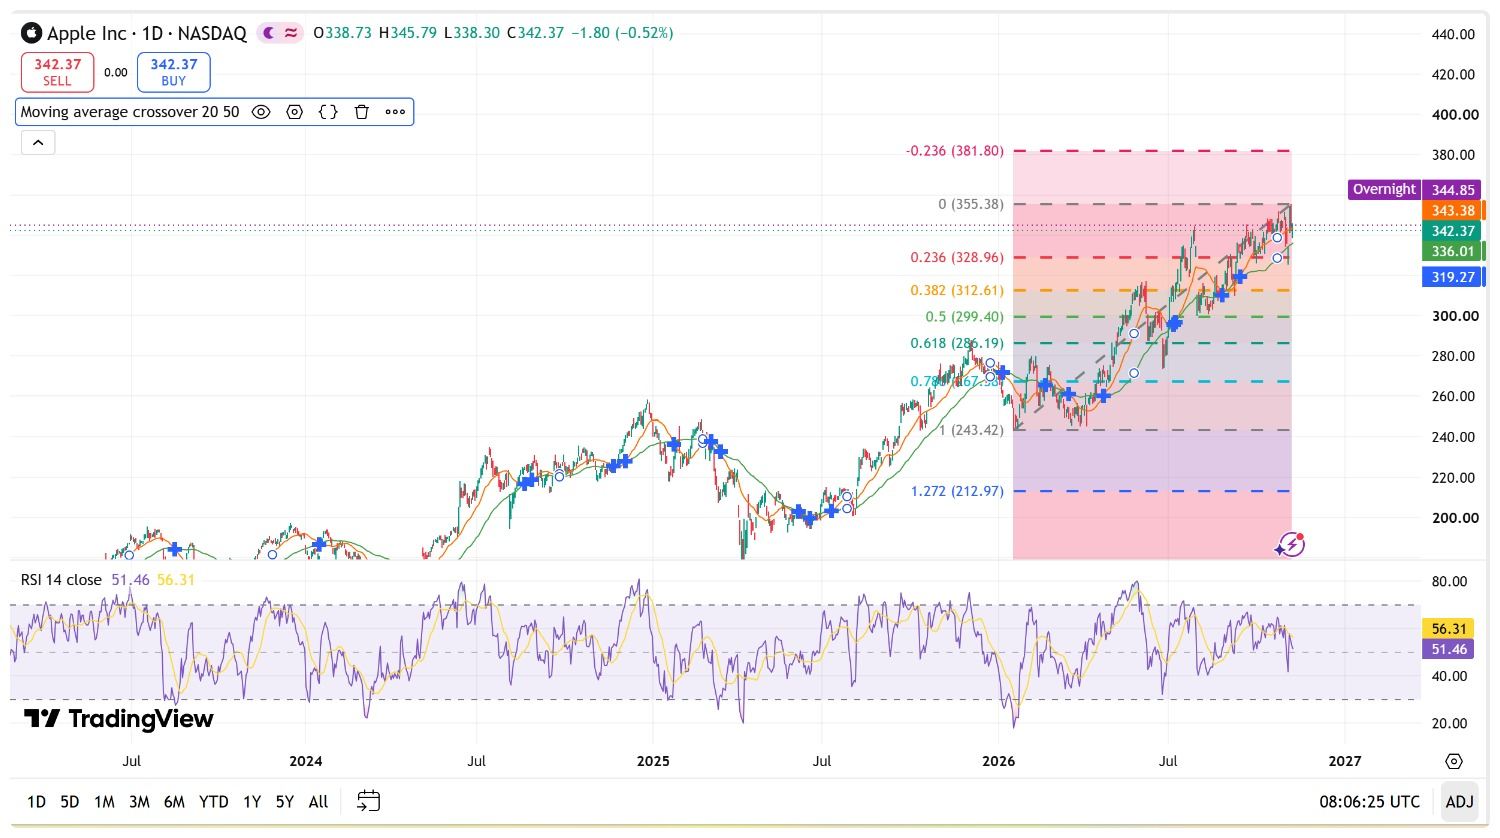
【来源:TradingView】
截至11月6日,苹果低于约343.38美元的20日均线,但高于336.01美元的50日均线。14日RSI约51.46,处于中性区间,短期上涨动能尚未明显恢复。
成交量显示前高附近仍有分歧。11月4日,股价上涨5.31%,成交约8964万股;次日触及355.38美元后收跌1.53%,成交约7568万股。冲高回落说明355美元附近尚未形成有效突破。
以1月20日低点243.42美元至11月5日高点355.38美元计算,斐波那契0.236、0.382和0.500回撤位分别约为328.96、312.61和299.40美元。
上行方面,股价需要先收复343—345美元,再测试355—356美元。若放量收于前高上方,并在随后交易中守住突破区域,可进一步观察385.83美元的1.272扩展位;突破后,再关注400美元整数关口。
下行方面,336—338美元是近端支撑区,包含50日均线与近期低点。若失守,下一支撑为328—330美元;继续跌破后,关注312—313美元。若反复受阻于355美元,同时跌破329美元附近支撑,调整压力可能加大。
苹果上探400美元的前提是有效突破前高。中期则需观察销售增长能否抵消成本上涨,避免毛利率压力进一步拖累盈利预期。