


Rocket Lab股價預測:財報發布前股價反彈15%,技術面能否守住50美元關卡?



AI 播客


Rocket Lab第三季營收預期強勁增長,在手訂單達23.6億美元,資金提前押注業績表現。儘管Neutron火箭首飛延至2027年以確保可靠性,但Electron業務穩健及深空任務拓展支撐基本面。技術面上,股價重返50美元並突破下降趨勢線,若帶量突破55美元有望挑戰60美元壓力帶,但若失守50美元則面臨回測風險。

TradingKey - Rocket Lab(RKLB)股價在第三季財報公布前明顯走強,該股上週五上漲 15.39% 至 53.07 美元,創下 6 月以來最大單日漲幅。儘管股價此前經歷較深回檔,本週仍累計下跌約 3%,但重新站上 50 美元整數關卡,顯示資金正提前押注業績成長以及 Neutron 火箭專案取得新進展。
市場預期,Rocket Lab 第三季營收約為 2.57 億美元,季增近 10%,年增約 72%,落在公司此前給出的 2.50 億至 2.65 億美元財測區間內。隨著研發與製造投入增加,公司仍可能出現營業虧損,但每股虧損預計將有所收斂。投資人關注的焦點不僅是當期獲利,而是管理層能否維持營收成長、控制 Neutron 開發成本,並將創紀錄的 23.6 億美元在手訂單逐步轉化為實際營收。
Neutron 首次發射推遲至 2027 年,一度成為壓抑股價的重要因素。此次延期主要與火箭碳纖維複合材料圓頂的製造缺陷有關,部分較厚區域曾出現微小孔隙,可能影響結構強度。Rocket Lab 在重新調整生產流程後,已經完成新的前部圓頂製造與固化,接下來將進行材料分析與強度測試,並推進第一節儲槽組裝、水壓測試及低溫測試。
執行長彼得·貝克強調,公司現階段更重視可靠性,而非為了維持原有時程表倉促發射。對於一款肩負中大型衛星發射任務的新型火箭而言,首飛再度延期固然會增加成本,卻也能夠降低試飛失敗帶來的商業與聲譽風險。若管理層能夠在財報線上會議上提供更明確的測試進度與發射時間窗口,市場可能重新評估 Neutron 的長期價值。
現有 Electron 業務仍是 Rocket Lab 近期業績的重要支撐,公司計劃不早於 11 月 14 日執行 Electron 第 100 次任務,為日本 QPS 研究所發射一顆合成孔徑雷達衛星。完成這項里程碑將進一步驗證 Electron 的發射頻率與可靠性,也有助於 Rocket Lab 鞏固其在小型商業火箭市場的地位。與此同時,公司還參與 NASA 的 ESCAPADE 火星任務,顯示其業務已經從單純提供發射服務,逐步擴展至太空飛行器製造、深空任務以及在軌系統。
來源:TradingView
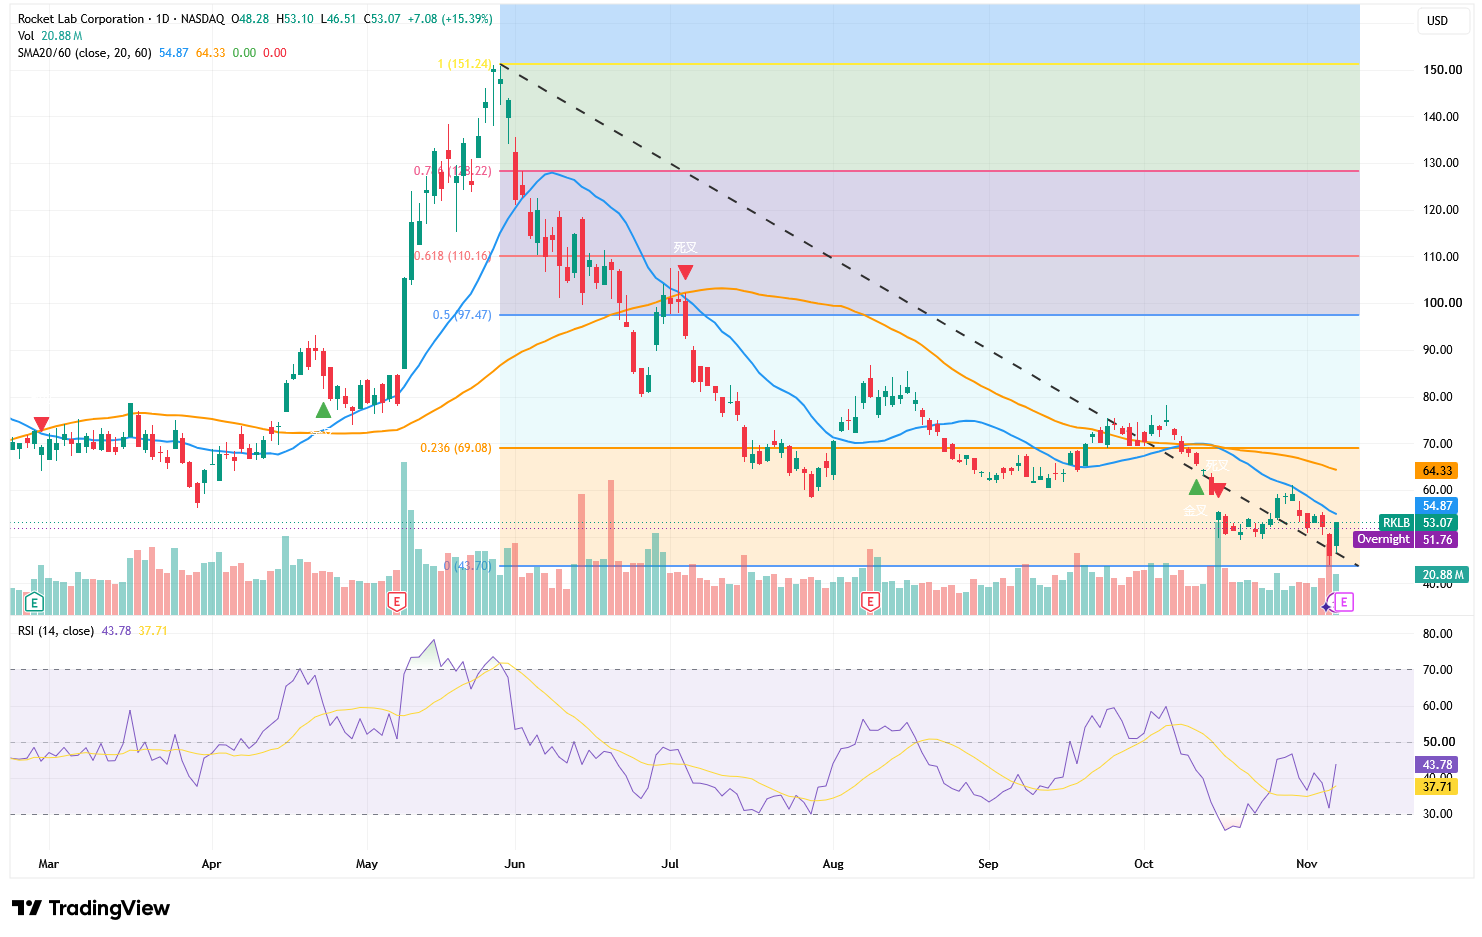
從技術面來看,RKLB 單日上漲 15.39%,收在 53.07 美元,成交量放大至 2088 萬股。股價不僅重新收復 50 美元整數關卡,還突破了先前的下降趨勢線,說明短線賣壓有所緩解。不過,目前仍低於 20 日均線 54.87 美元和 60 日均線 64.33 美元,反彈尚未完全扭轉中期弱勢。
RSI 由接近超賣區回升至 43.78,並升至訊號線 37.71 上方,反映買盤動能正在改善,但仍未突破 50 強弱分水嶺。若財報推動股價守住 50—52 美元並帶量突破 55 美元,下一目標可看 60 美元,較 53.07 美元仍有約 13% 的上漲空間;進一步突破 60 美元後,64.33 美元均線及 69.08 美元斐波那契位置將構成更強壓力。
相反地,若財報後股價再度跌破 50 美元,本輪反彈可能只是超賣修復,下方將依序測試 46.50 美元及 43.70 美元前波低點。現階段,50 美元決定短期反彈能否延續,55 美元是趨勢修復的第一道確認關卡,而 60—64 美元則是 RKLB 重新進入強勢區間前必須突破的壓力帶。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










