ARM股價預測:財報前股價逼近4月底以來低點,195美元關鍵支撐能否守住?



AI 播客


Arm Holdings將於11月4日美股收盤後公布2027財年第二季業績。市場預計營收約13.8億美元,調整後每股盈餘0.48美元。儘管AI資料中心與AGI CPU需求強勁支撐長期成長,但高估值、手機需求降溫及新業務利潤率偏低引發擔憂。技術面上,股價中期空頭結構尚未改變,若財報及指引不及預期,恐面臨進一步回檔風險。

TradingKey - Arm Holdings (ARM) 將於 11 月 4 日美股收盤後公布 2027 財年第二季業績,並於美東時間 17 時召開法說會。市場預計,公司當季營收約為 13.8 億美元,年增約 21%;調整後每股盈餘預計為 0.48 美元,年增約 23%。這一預測基本貼近 Arm 此前給出的 13.8 億美元營收和 0.47 美元每股盈餘指引。
財報發布前,Arm 盤前股價雖然反彈 3% 至 209 美元附近,但整體趨勢依然偏弱。該股較 6 月約 440 美元的階段高點已經回檔超過 50%,並重新接近 4 月底以來的最低區域。投資人一方面看好 Arm 在 AI 資料中心的長期成長空間,另一方面也開始擔憂高估值、智慧型手機需求降溫以及新業務初期利潤率偏低等問題。
Arm 上一季度營收年增 22% 至 12.89 億美元,創下歷史新高。其中,權利金收入成長 22% 至 7.15 億美元,授權及其他收入成長 23% 至 5.74 億美元。資料中心權利金收入年增超過一倍,反映 Neoverse 架構在雲端運算和 AI 伺服器中的滲透率繼續提升。公司同時表示,AGI CPU 在 2027 和 2028 財年的客戶需求已超過 20 億美元,明顯高於此前提出的 10 億美元機會規模。
不過,Arm 的成長並非沒有壓力,記憶體價格上漲正在推高智慧型手機製造成本,進而影響終端出貨和晶片權利金收入。公司此前已將全年權利金收入增速預期從約 20% 調整至高十位數區間,並預計第二季權利金增速可能放緩至低十位數。與此同時,AGI CPU 雖然獲得較強需求,但第一代產品毛利率預計僅處於 30% 高段至 40% 低段,顯著低於傳統授權業務,因此收入擴張未必能夠同步轉化為利潤率提升。
來源:TradingView
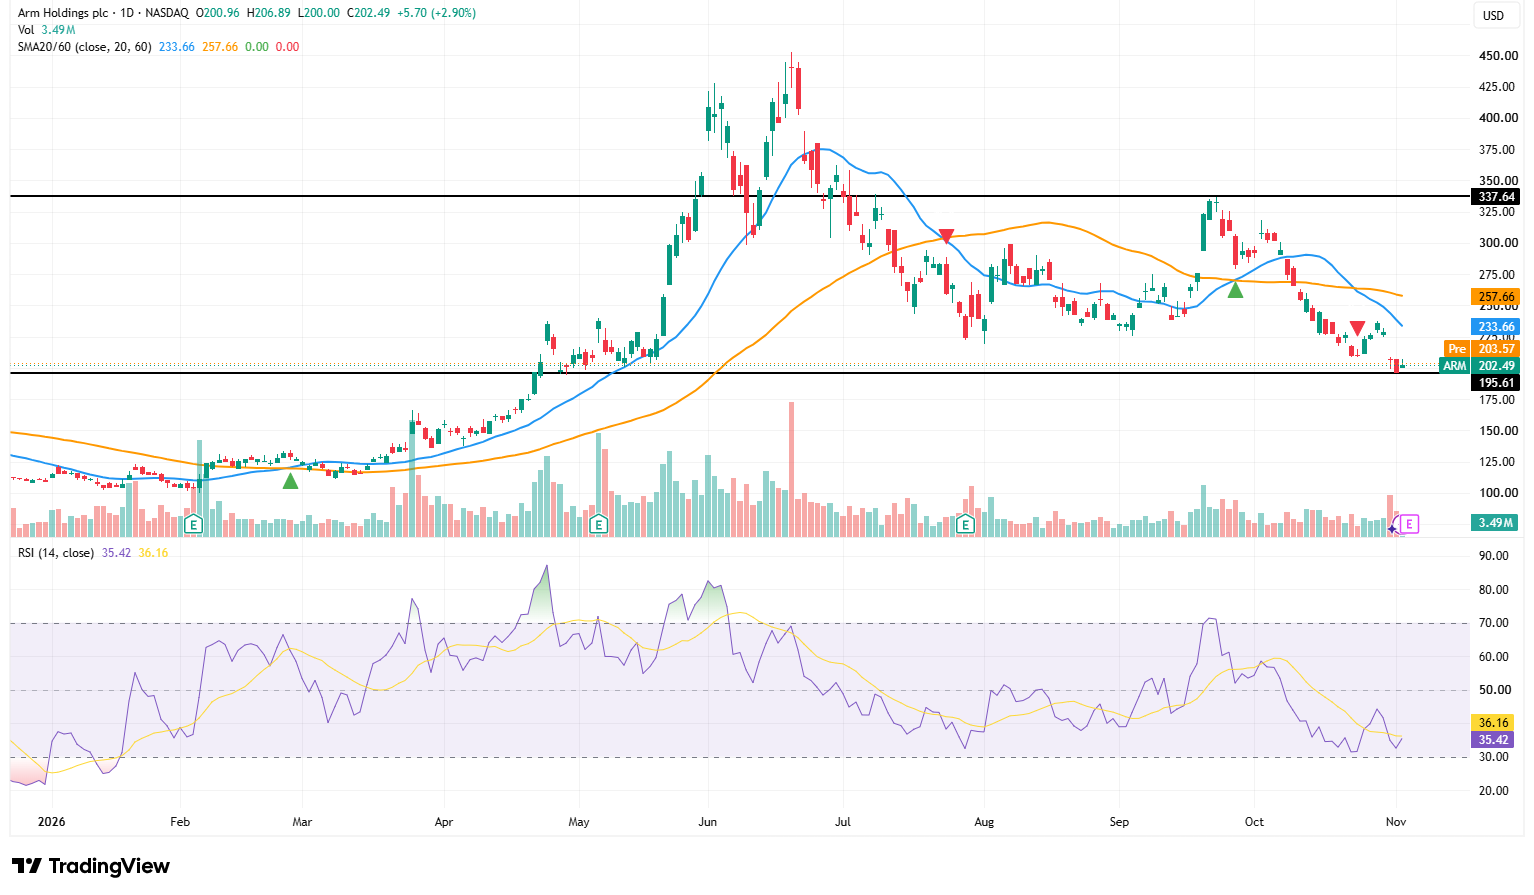
從技術面來看,Arm 股價仍低於 20 日均線 233.66 美元和 60 日均線 257.66 美元,兩條均線均向下運行,說明中期空頭結構尚未改變。即使財報後出現反彈,股價也需要先收復 220 美元,並進一步突破 233 至 234 美元區域,才能緩解持續下行的壓力。60 日均線所在的 257 至 258 美元則是更強阻力,只有站穩該位置,趨勢才可能由弱勢反彈轉向中期修復。
14 日 RSI 目前約為 35.42,略低於訊號線 36.16,已經接近 30 的超賣區域。該指標顯示賣壓動能有所釋放,但尚未形成明確的底部反轉訊號。如果財報超預期,並且管理階層上調 AI 資料中心、AGI CPU 或權利金業務展望,195 美元附近可能形成階段性底部,股價有望向 220 美元和 234 美元發起反彈。
相反,如果 Arm 的權利金成長、智慧型手機業務或下一季指引不及預期,股價可能再次測試 195.61 美元支撐。該位置既是 4 月底突破平台,也是近半年走勢的重要低點,一旦日線爆量跌破,技術結構將進一步惡化,下方可能回檔至 180 至 185 美元區域。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。