苹果盘前跌逾4%,创近一个月新低:Q4财报超预期,但服务增速放缓,内存涨价令毛利率承压



AI播客


美东时间11月3日,苹果盘前下跌4.52%报323.02美元。尽管2026财年第四季度营收与每股收益均超预期,但管理层对下一季度毛利率和服务业务增速的指引较为谨慎。内存采购成本持续上涨及Siri AI支出增加加剧了市场对盈利能力的担忧,未来需密切关注成本压力及供应链变化对利润率的影响。
TradingKey - 美东时间11月3日,截至发稿,苹果(AAPL)盘前下跌4.52%,报323.02美元,股价跌破10月以来的收盘价低位。
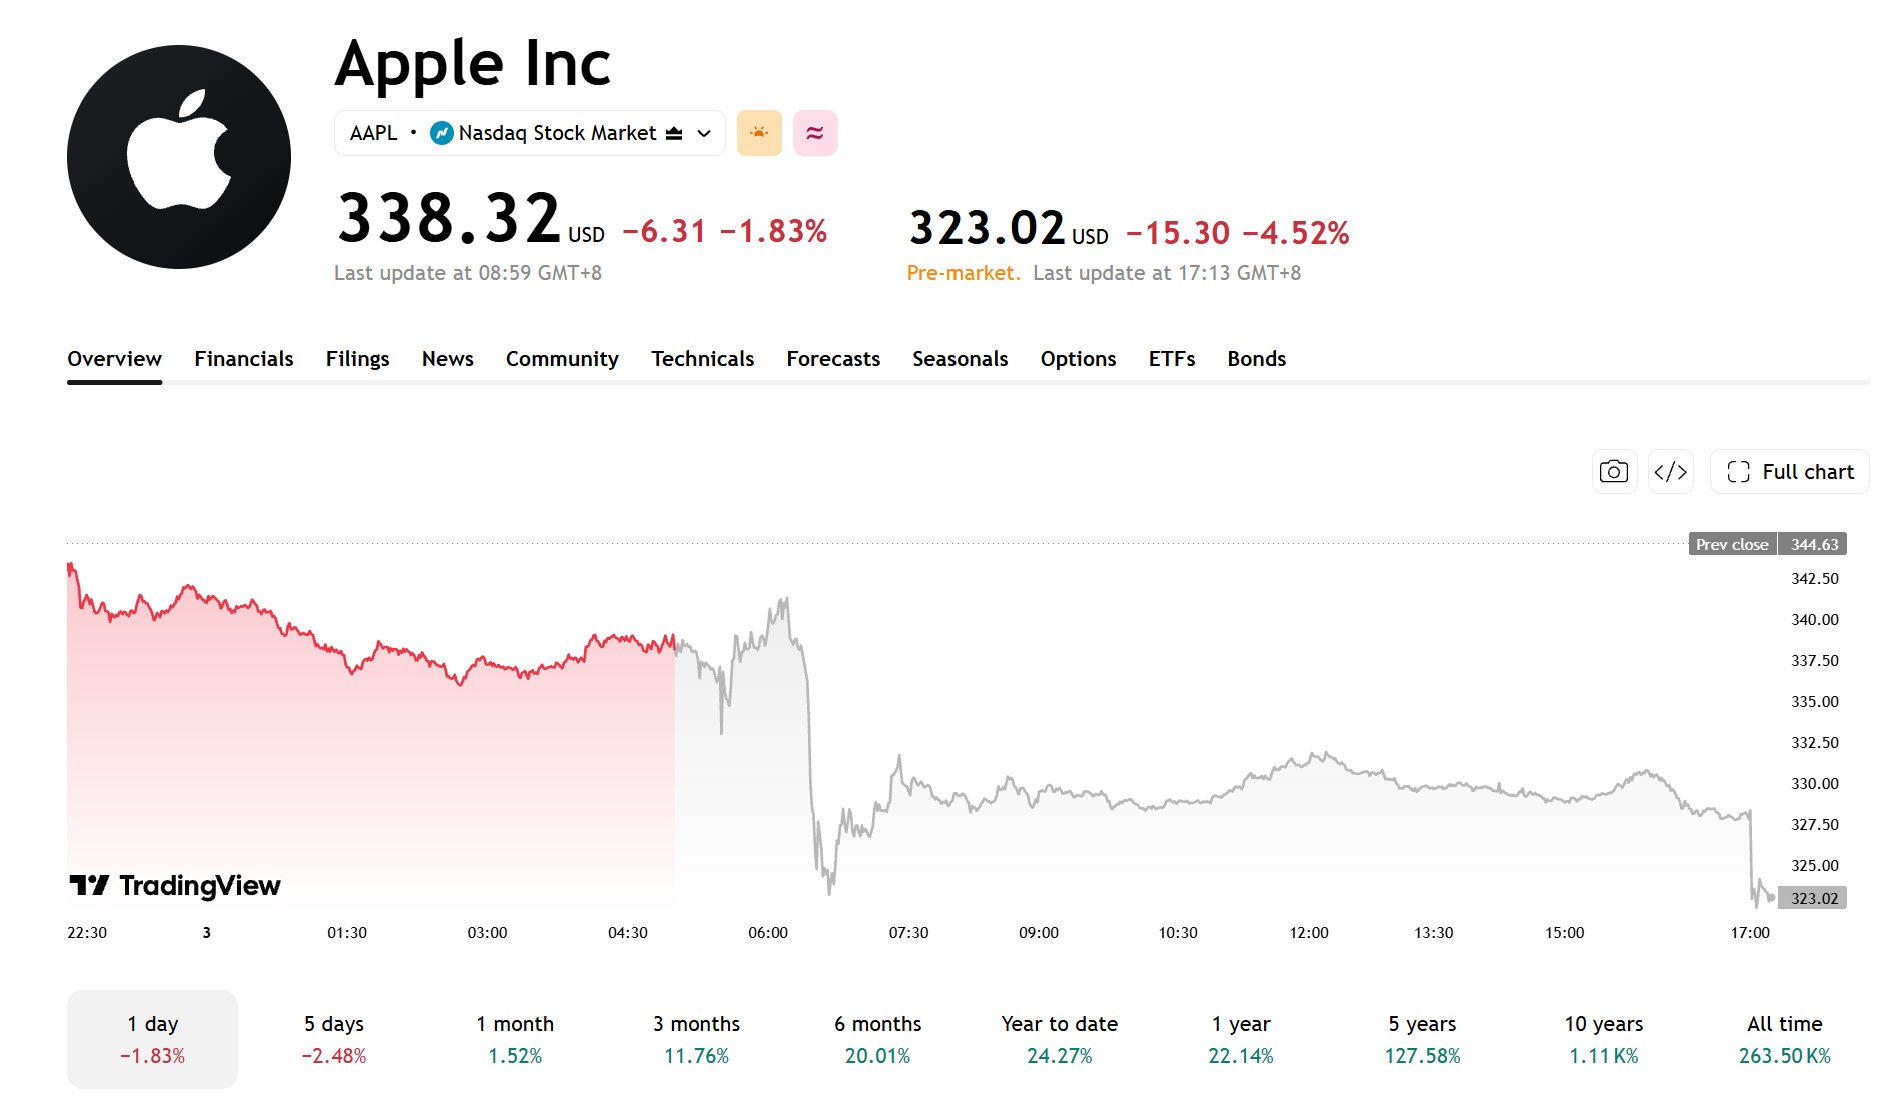
【来源:TradingView】
尽管公司公布的2026财年第四季度营收和每股收益均超过市场预期,但管理层对下一季度毛利率和服务业务增速的指引较为谨慎,内存采购成本持续上涨也加剧了市场对盈利能力的担忧。
苹果第四季度营收同比增长12%至1145亿美元,调整后每股收益为2.10美元,同比增长14%,均高于市场预期。
不过,管理层预计2027财年第一季度毛利率将降至45%至46%,低于第四季度的47.9%。随着内存成本继续上涨,市场开始关注苹果能否维持现有利润率。
iPhone成为Q4营收主要增长动力
2026财年第四季度,苹果营收同比增长12%至1145亿美元,摊薄后每股收益为2.10美元。
分业务来看,iPhone收入同比增长17%至576亿美元,创下9月季度纪录;Mac收入增长24%至108亿美元;服务收入增长10%至316亿美元,创历史新高。
其他业务表现相对疲弱。iPad收入同比下降10%至62亿美元,可穿戴设备、家居及配件收入下降8%至83亿美元。苹果表示,iPad业务受到供应限制和上年同期新品发布带来的较高比较基数影响。
地区方面,大中华区收入同比增长21%至175亿美元,主要受iPhone和Mac业务增长带动。整体来看,iPhone仍是本季度业绩增长的主要动力,服务业务则继续提供稳定的收入贡献。
Q1指引:服务增速放缓,毛利率预计下降
苹果预计,2027财年第一季度(截至2026年12月)营收同比增长7%-10%,服务业务收入增长8%-9%,低于Q4的10%。
管理层表示,第三方授权收入和汇率变化是影响这一指引的主要因素。此外,移动游戏业务面临的压力预计仍将持续。
毛利率指引更受市场关注。苹果预计下一季度毛利率为45%至46%,低于第四季度的47.9%。
不过,第四季度毛利率包含约1个百分点的关税退款收益,剔除后约为46.9%。按下一季度指引中值45.5%计算,毛利率仍将环比下降约1.4个百分点。
内存成本上涨,利润率面临压力
内存价格上涨是毛利率下降的主要原因。CEO John Ternus表示,当前内存价格涨幅前所未有,预计苹果在12月季度将继续面临更高的内存成本。
此前采购的库存以及非内存零部件成本下降,在一定程度上缓解了内存涨价的影响。但随着内存成本继续上升,苹果抵消成本压力的空间可能缩小。为保障供应,公司的制造采购承诺较6月季度增加约330亿美元。
除内存成本外,Siri AI功能逐步推出也将增加相关支出。CFO Kevan Parekh表示,这也是下一季度毛利率指引考虑的因素之一。
苹果预计下一季度营收仍将增长,但内存成本上涨可能限制利润增长。
后续需要关注内存采购价格、Mac和iPad供货情况,以及服务业务增速变化。即使营收达到预期,若成本压力持续上升,苹果的利润率仍可能面临下行压力。