


甲骨文股價預測:200億美元融資計劃推動股價大跌近9%,ORCL股價或將回落向100美元關口



AI 播客


截至美東時間11月2日,甲骨文股價因計畫籌集約200億美元債券與股票融資以支援AI與雲端基礎設施擴張而大幅下跌8.76%,累計回檔約17.5%。儘管融資符合長期資本計畫,但市場對短期股權稀釋與自由現金流尚未轉正高度敏感。技術面顯示日線結構看跌,RSI位於38.4,下方首要支撐位關注115美元,若失守恐下探100美元關卡。

TradingKey - 截至美東時間週一(11 月 2 日)收盤,甲骨文(ORCL)股價大幅下跌 8.76%,收報 119.22 美元,盤中最低觸及 118.43 美元,成交量升至約 5816 萬股。自 10 月 28 日盤中觸及 148.48 美元以來,ORCL 已經連續三個交易日下跌,累計回檔約 17.5%。
甲骨文股價為什麼下跌?
甲骨文最新披露,計劃透過債券與股票融資合計籌集約 200 億美元,其中包括約 100 億美元債務融資與約 100 億美元股權融資。這筆資金主要用於支援公司持續擴大的 AI 與雲端基礎設施投資,同時也可用於償還債務、資本支出以及其他一般企業用途。消息公布後,甲骨文股價週一下跌 8.76%。
債務融資部分計劃分為六個期限不同的債券批次,到期時間從 2029 年至 2046 年不等。股權融資方面,相關發行價格約為 116 美元 / 股,較前一交易日收盤價存在約 11% 的折價。對於現有股東而言,新增股票發行意味著股份數量增加,因此短期市場同時需要重新評估潛在的股權稀釋影響。
此次融資並非甲骨文今年首次大規模進入資本市場。公司年初曾公布 2026 年融資計畫,目標透過債務與股權融資籌集 450 億至 500 億美元,用於擴建 Oracle Cloud Infrastructure (OCI) 產能,以滿足 OpenAI、Meta (META)、輝達 (NVDA)、AMD (AMD)、xAI 等客戶的雲端運算需求。公司先前也已經完成 200 億美元 ATM 股票發行。
甲骨文在 10 月 28 日投資人日表示,預計 FY2030 總營收超過 2250 億美元,FY2026 至 FY2030 期間收入複合增長率超過 35%;與此同時,公司預計 FY2027 和 FY2028 仍將處於資本支出高峰,自由現金流預計要到 FY2028 下半年才轉正,並預計 FY2029 自由現金流超過 300 億美元。
公司同時承諾,從目前到 FY2030,除現有債務再融資外,額外資本市場融資規模將限制在 200 億美元左右,其中預計 100 億美元來自股權、100 億美元來自新增債務。從這一角度看,此次融資與先前公布的長期資本計畫基本一致,並不意味著公司突然大幅提高融資規模。
不過,市場反應顯示,在甲骨文自由現金流尚未轉正的階段,投資人對 AI 基礎設施擴張帶來的融資需求更加敏感。與微軟、亞馬遜等大型雲端服務商相比,甲骨文整體營收規模較小,同時需要投入大量資金建設資料中心和採購 AI 運算設備,因此融資成本、債務水準以及資本支出回報週期對估值的影響相對更加直接。
甲骨文股價技術分析
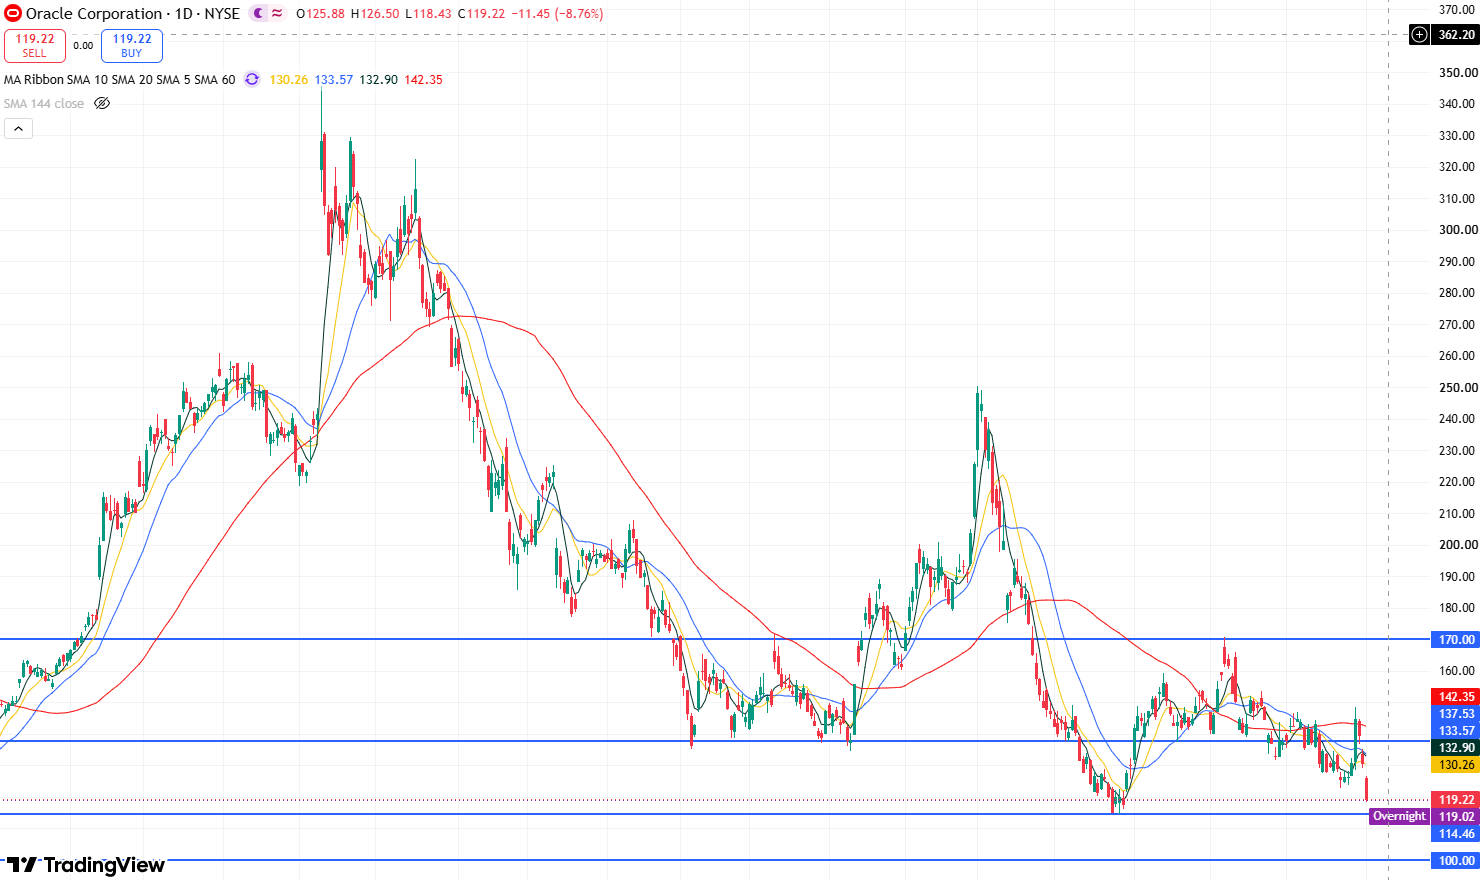
甲骨文股價日線圖,來源:TradingView
從甲骨文股價的日線圖來看,整體 K 線走勢呈現出明顯高、低點持續下移的結構,表明股價的中長期趨勢持續看跌;與此同時,近期走勢雖在 10 月 28 日大漲 10.73%,短暫提振了市場情緒,但仍承壓於 60 日均線下方,連續三個交易日下跌,且跌破了 10 月低點 122.76 美元,股價的下跌空間隨之開啟。
技術指標方面,相對強弱指數 RSI 位於 38.4 附近,尚未進入超賣區域,MACD 仍然維持負值,表明股價仍有部分下跌空間。
目前來看,股價下方首要支撐位注意 115 美元,若此位置失守,股價可能將更深度回落向 100 美元關卡;相反,若股價站穩 115 美元上方,短期可能將迎來技術性修復反彈走勢,反彈的首要目標將向上測試 125 美元附近壓力位;再往上則是 148 美元附近,只有等股價突破並站上 148 美元上方,才有望向上測試 170 美元壓力位。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










