苹果股价预测:财报前维持上升趋势,业绩超预期或刷新350美元历史高位



AI播客


苹果将于11月2日美股盘后公布2026财年第四季度业绩,市场预期营收1134亿美元、每股收益1.99美元。iPhone业务与高毛利率服务收入是核心增长引擎,但需警惕芯片供应受限与存储成本上升的风险。当前股价技术面保持中期多头格局,20日均线为短线重要支撑,若财报与指引超预期,股价有望挑战历史新高,反之则面临回探风险。

TradingKey - 苹果(AAPL)将于11月2日美股盘后公布2026财年第四季度业绩。财报发布前,公司股价报344.63美元,距离350美元历史高点仅约1.6%。尽管最新交易日一度出现明显波动,但股价仍守在20日和60日均线上方,中期上升结构尚未遭到破坏。
市场预计,苹果第四季度营收将达到约1134亿美元,同比增长约10.7%;每股收益预计为1.99美元,同比增长7.6%。公司过去八个季度均实现每股收益超过市场预期,因此投资者此次关注的重点不只是能否再次“超预期”,还包括业绩增幅、产品需求和假日购物季指引能否支撑当前估值。
iPhone仍是决定财报表现的核心业务,分析师预计,第四季度iPhone收入约为566亿美元,同比增长约15%。虽然全球智能手机市场增速放缓,但苹果在高端市场的份额保持稳定,用户换机需求也为销售提供支撑。不过,基础款iPhone 18推迟发布,导致9月出货表现转弱,可能限制硬件收入进一步超出预期的空间。
服务业务则是苹果利润增长的重要来源。市场预计该部门季度收入约为317亿美元,其毛利率超过75%,明显高于硬件业务。App Store、云服务、订阅及支付业务若继续保持两位数增长,将有助于缓解硬件销售波动,并支撑公司整体利润率。
投资者还将关注供应链与成本压力,苹果此前预计第四季度总营收增长9%至11%,但同时警告先进制程芯片供应受限,可能影响iPhone、Mac和iPad出货。存储芯片价格上涨也是潜在风险,若DRAM和NAND成本持续攀升,公司可能需要通过产品组合调整或提高售价来维持利润率。
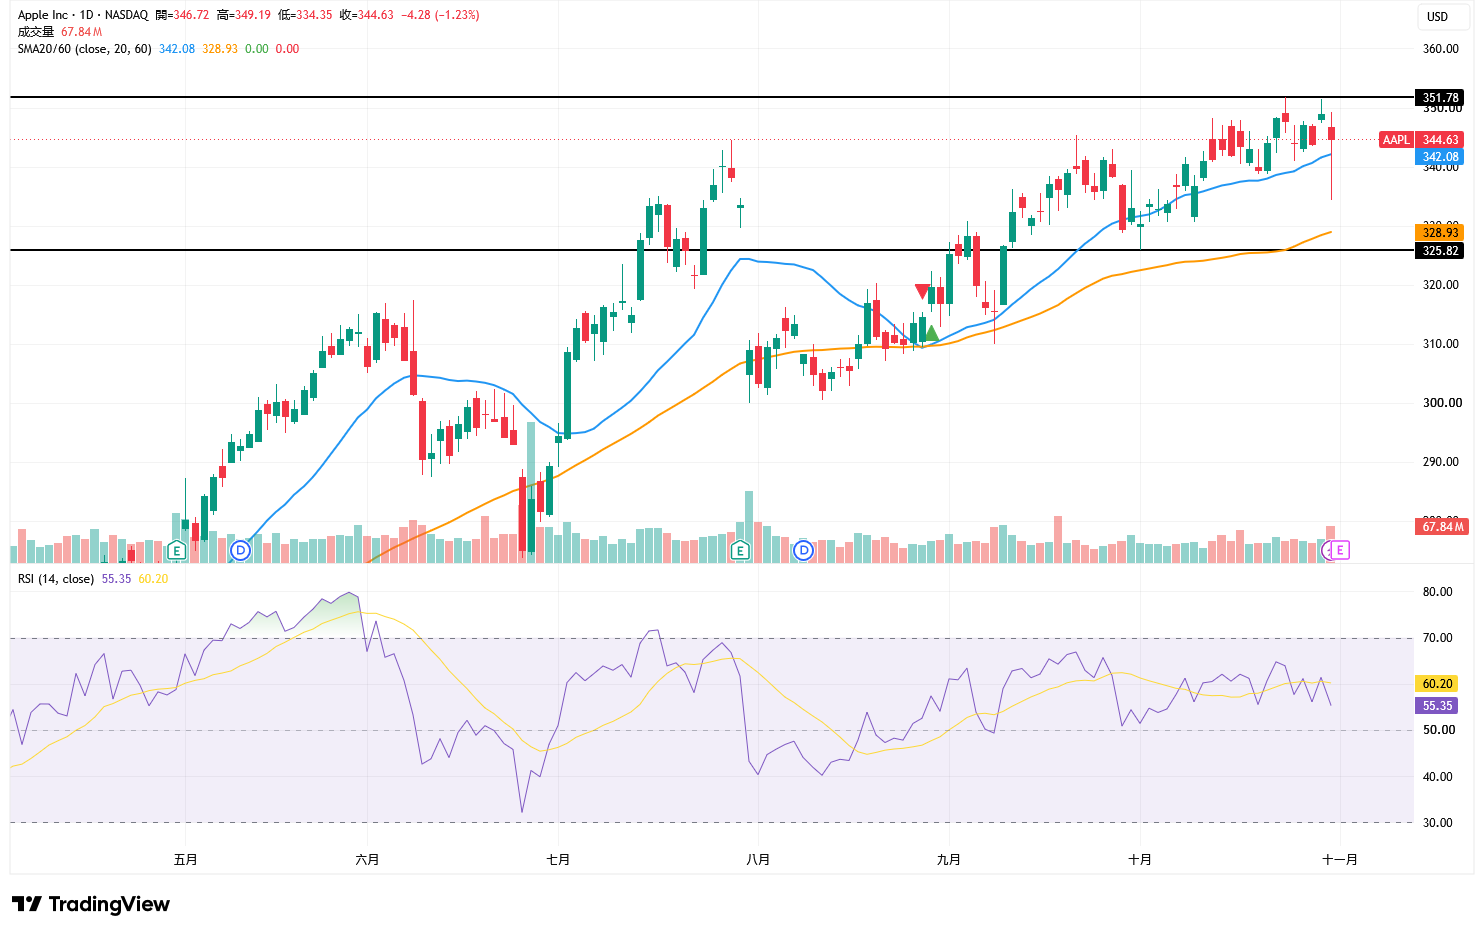
来源:TradingView
从技术面来看,苹果股价目前为344.63美元,仍高于20日均线342.08美元和60日均线328.93美元,两条均线继续向上,说明中期多头格局尚未改变。20日均线是财报前最重要的短线支撑,只要股价维持在342美元上方,市场仍有条件再次测试350美元。
14日RSI约为55.35,仍处于中性偏强区域,但已低于其平滑信号线60.20,说明短期上涨动能有所降温。财报公布后,如果股价放量突破350美元并在日线收盘时站稳该位置,将意味着上升趋势延续,并打开新的价格空间。由344.63美元升至350美元仅需约1.6%的涨幅,低于期权市场隐含的约4.25%财报波动,因此在业绩和指引同时超预期的情况下,刷新历史高点具备可行性。
相反,如果财报表现未能满足较高预期,或假日季度指引偏弱,苹果股价可能首先跌破342美元,并进一步回探335美元附近。若抛售导致60日均线328.93美元失守,中期上升结构才会明显转弱。