


鎧俠跌超15%創六個月新低卻未拖累美股記憶體股:美光、晟碟盤前漲超2%,SK海力士漲近5%



AI 播客


美東時間 11 月 2 日,記憶體晶片股表現分化。鎧俠因獲利展望低於預期及 NAND 價格漲幅收窄,股價大跌約 15.8%;美股記憶體股則集體反彈,美光科技漲超 2%、SK 海力士漲近 5%。AI 需求持續支撐 HBM 與伺服器 DRAM,而 NAND 市場呈結構分化,企業級 SSD 需求較強。投資人後續應關注 NAND 價格、企業級 SSD 訂單及廠商出貨量變化,以評估產業景氣持續性。

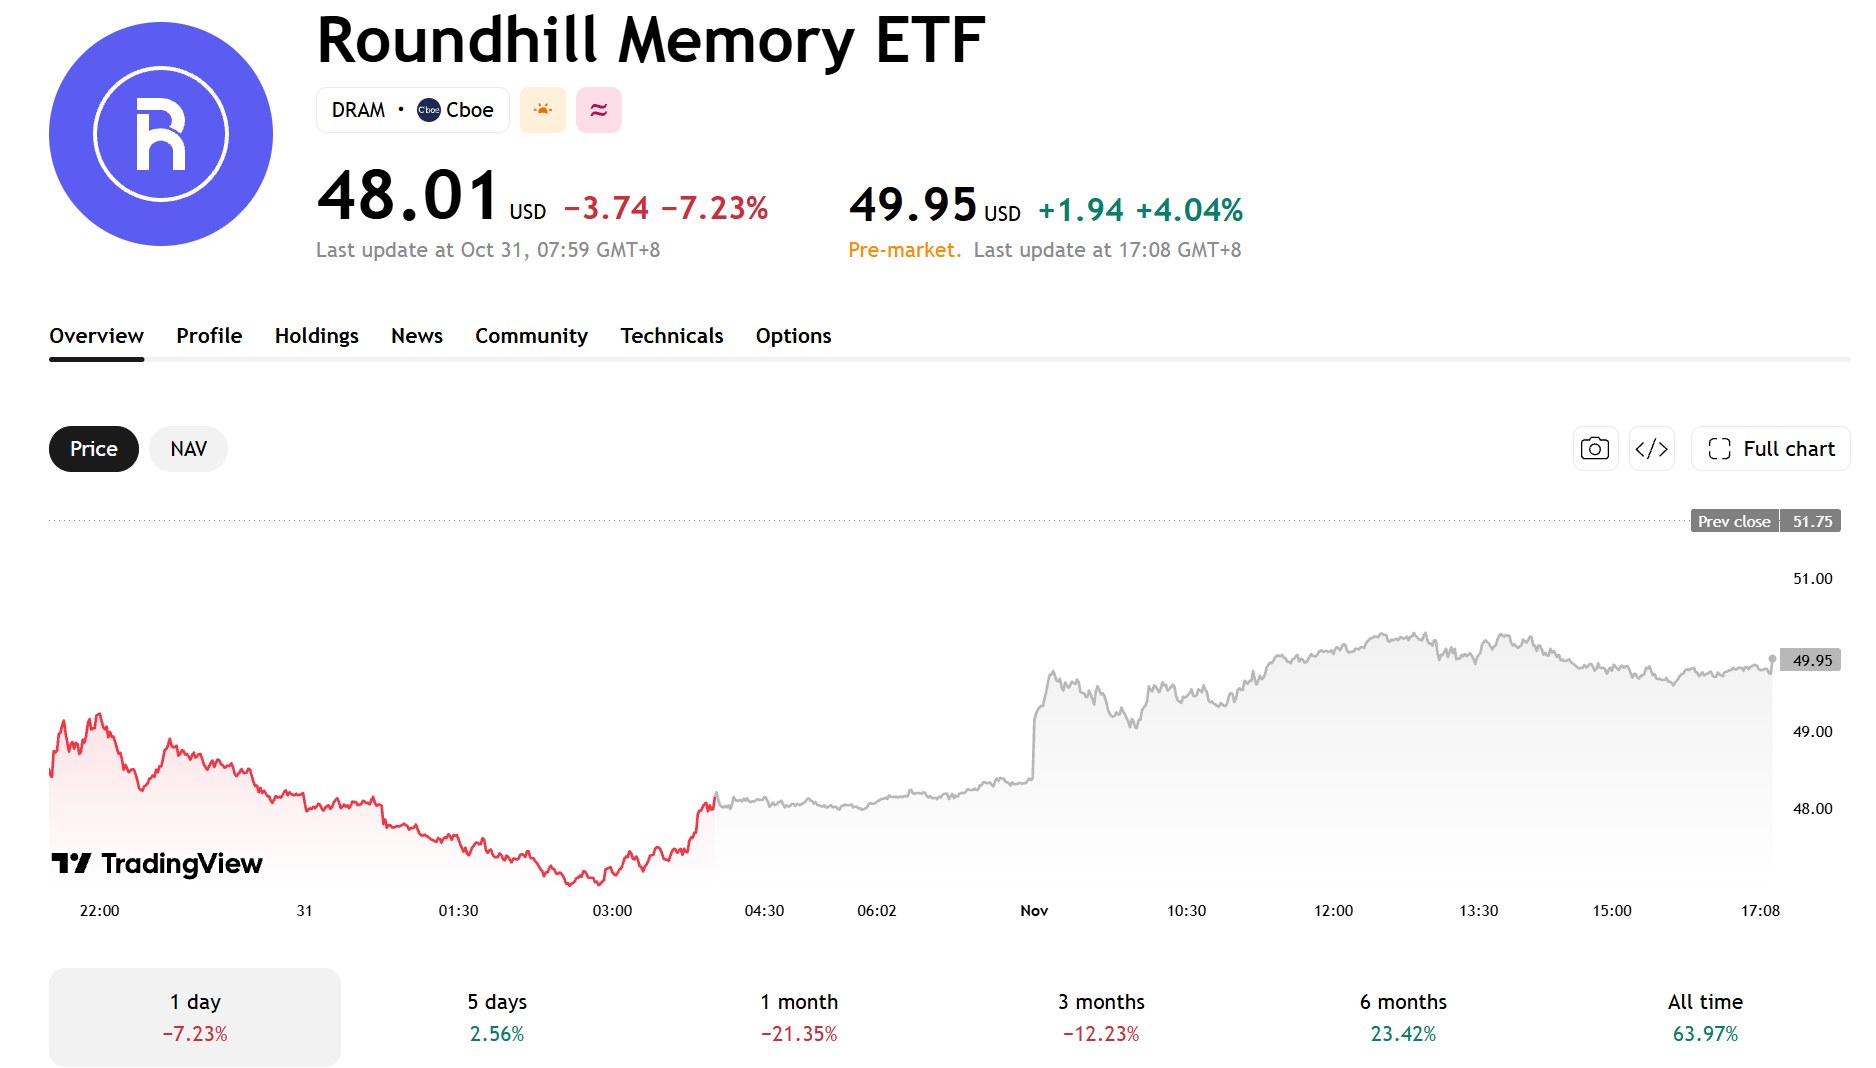
鎧俠獲利指引不及預期,股價跌逾15%
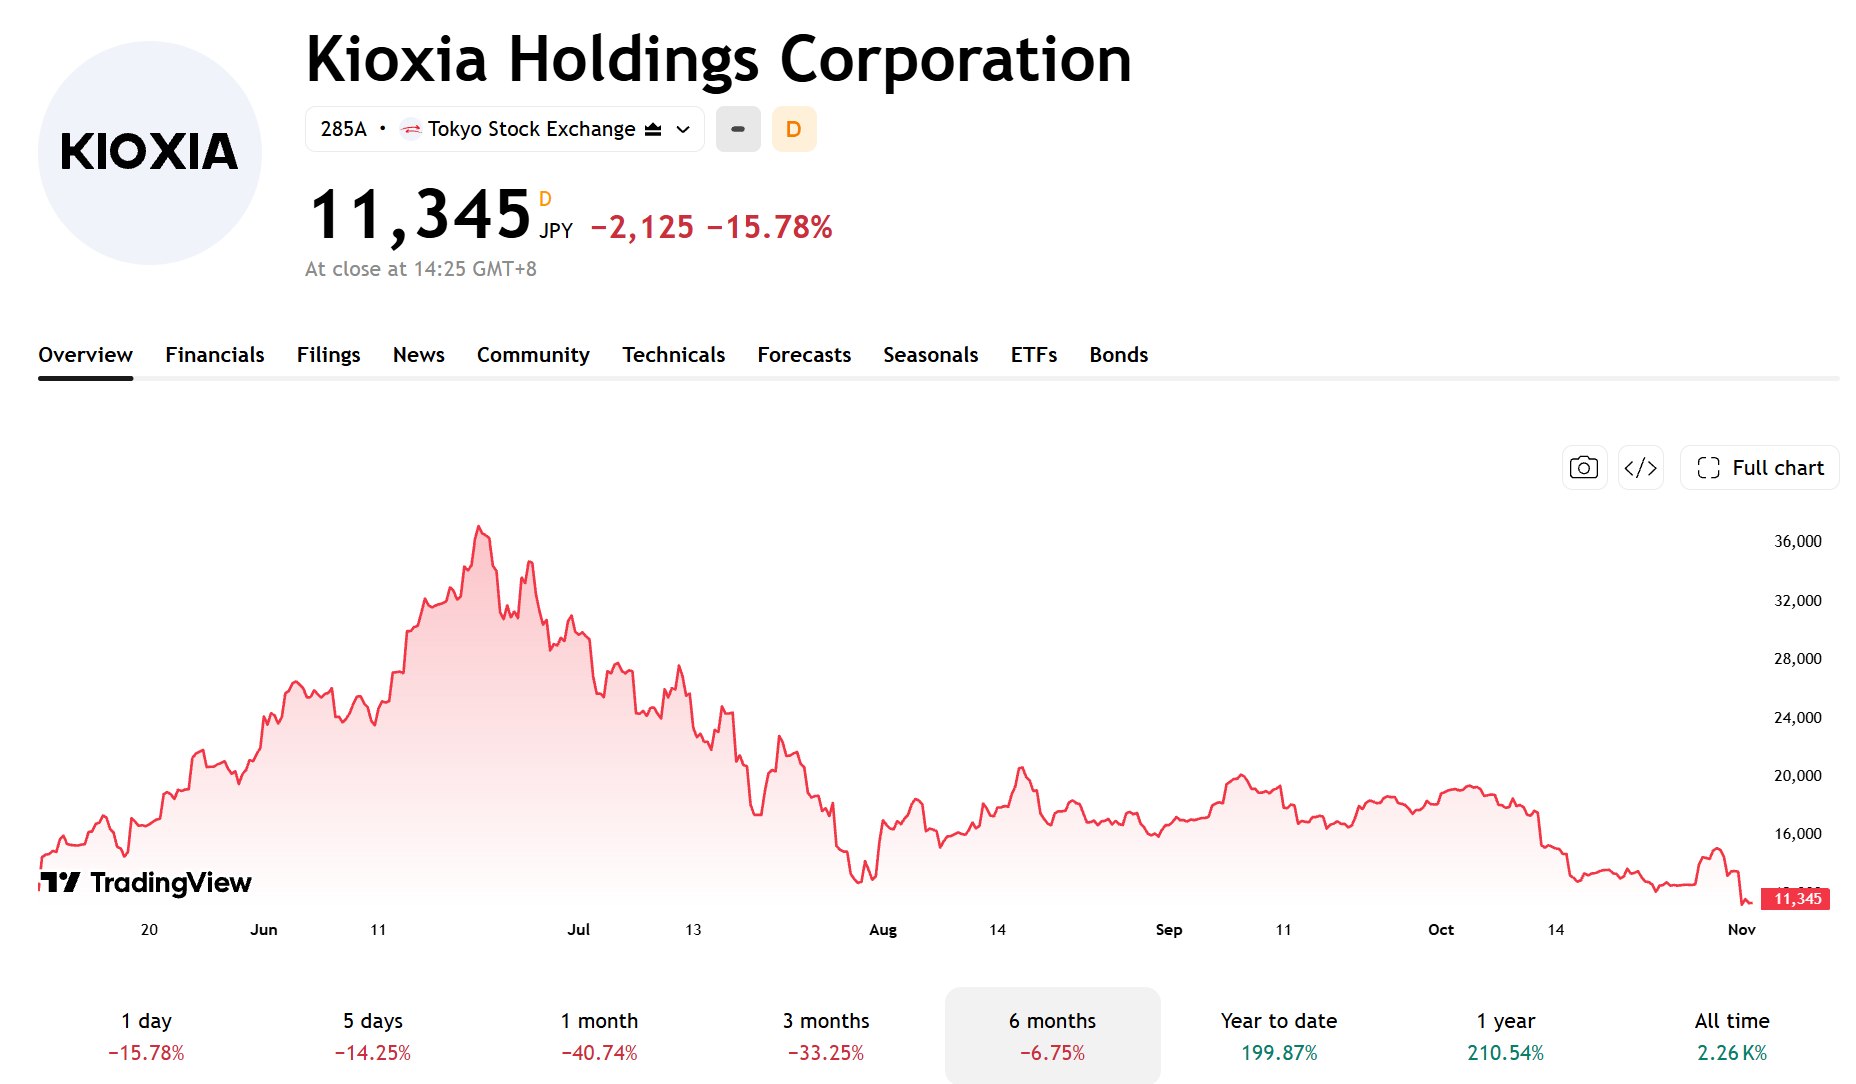 【來源:TradingView】
鎧俠股價大跌,主要受到下一季獲利指引低於市場預期的影響。
公司預計,2026 年 10 月至 12 月季度調整後營業利益約為 2 兆日圓,低於市場預期的 2.32 兆至 2.35 兆日圓,與上一季基本持平。
獲利成長放緩主要與 NAND 價格漲幅收窄有關。上一季,鎧俠 NAND 平均售價季增約 20% 至 25%,低於此前一季約 70% 的漲幅。
公司預計,下一季平均售價季增幅度僅低個位數百分比,出貨量大致持平。
此外,部分訂單提前至上一季出貨,另有部分企業級儲存訂單推遲至截至 2027 年 3 月的季度,也影響了下一季業績預期。
儘管短期獲利承壓,鎧俠仍看好 AI 資料中心需求。公司表示,2027 年計劃產能已基本獲得訂單涵蓋,2028 年超過一半的預期出貨量已簽訂長期協議。
美光、晟碟、SK海力士業務結構不同
鎧俠與晟碟均以 NAND 快閃記憶體為核心,業績容易受到 NAND 價格、出貨量及客戶需求變化影響,但具體訂單與財測指引不同,股價表現也可能出現分歧。
美光與 SK 海力士則同時佈局 DRAM、HBM 與 NAND,能夠受惠於 AI 伺服器對高頻寬記憶體與伺服器 DRAM 的需求成長。
SK 海力士 10 月 28 日公布創紀錄的第三季業績,營收年增 328% 至 104.62 兆韓元,營業利益年增 632% 至 83.33 兆韓元。
公司表示,HBM4 及高附加價值伺服器產品銷售成長,並已與 14 家主要客戶簽訂長期供應協議,涵蓋 2027 年至 2028 年超過一半的總產能,有助於提高未來業績能見度。
晟碟 2027 財年第一季營收年增 378% 至 110.31 億美元,第二季營收財測指引為 122 億至 126 億美元。不過,股價仍在 10 月 30 日下跌約 13.5%。市場擔憂營收成長放緩、利潤率能否維持,以及 NAND 價格漲幅放緩對產業的影響。
NAND價格走勢仍是關注重點
DRAM、HBM 和 NAND 市場的供需情況並不相同。AI 伺服器需求持續支撐 HBM 和伺服器 DRAM 市場,NAND 市場則呈現分化:企業級 SSD 需求較強,消費性產品需求相對疲弱。
TrendForce 預計,2026 年第四季 NAND 快閃記憶體合約價季增 15% 至 20%,其中企業級 SSD 價格漲幅預計更高。這說明鎧俠自身 NAND 平均售價漲幅放緩,並不意味著整個 NAND 市場需求已經轉弱。
投資人後續需要關注 NAND 價格、企業級 SSD 訂單及廠商出貨量變化,同時觀察美光、SK 海力士和晟碟能否維持當前獲利成長。
不同記憶體產品的價格走勢與需求變化,將是判斷產業景氣能否持續的重要依據。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。











