晟碟股價預測:財報超預期並宣布1拆8,SNDK仍跌4%,失守1300美元恐再挫10%



AI 播客


晟碟第一財季營收與獲利全面超預期,受惠於AI資料中心對儲存需求的高速增長及NAND產品價格上漲,毛利率顯著提升。公司同時宣布一拆八股票分割計畫,並給出強勁的第二財季營收與獲利財測。然而,由於亮眼基本面已提前被市場計價,加上股價處於高基期,財報公布後股價反而收跌。技術面顯示中短期趨勢偏空,短線需關注支撐與上方均線阻力。

TradingKey - 晟碟(SNDK)在週四美股收盤後交出一份全面超出市場預期的財報。受 AI 資料中心儲存需求快速增長推動,公司第一財季營收、獲利及下一季度財測均高於分析師預測,同時宣布實施 1 拆 8 股票分割,以降低單股交易價格並提升股票可及性。
財報發布前,晟碟股價在常規交易時段下跌 5.32%,收於 1330 美元。業績公布後,股價盤後一度走高,但隨後漲幅回落,最終收跌 3.84%,顯示強勁基本面已被市場提前計入部分預期。
截至 10 月 2 日的第一財季,晟碟實現營收 110.31 億美元,季增 23%,年增 378%,高於分析師約 107 億美元的預測。GAAP 淨利潤達到 81.01 億美元,稀釋後每股盈餘為 52.60 美元;Non-GAAP 每股盈餘為 49.51 美元,同樣超過市場預期的 46.67 美元。Non-GAAP 毛利率升至 85.1%,較上一季度繼續改善,顯示 NAND 供應緊張、產品價格上漲及高價值資料中心產品占比提升,正在顯著增強公司的獲利能力。
資料中心業務是本季度最主要的增長來源,營收季增 61% 至 48.02 億美元,占總營收約 44%。隨著 AI 推理、KV Cache、向量資料庫和長上下文應用持續擴大儲存需求,NAND 正在由傳統容量產品逐漸轉變為 AI 基礎設施的重要組成部分。管理層預計,2027 年資料中心將繼續成為產業增長核心,相關 bit 需求可能年增約 40%。
展望第二財季,晟碟預計營收將達到 122 億至 126 億美元,中值高於市場預測;Non-GAAP 毛利率預計維持在 84.5% 至 85.5%,分割前調整後每股盈餘預計為 55 至 57 美元。強勁財測表明,AI 資料中心客戶需求和 NAND 定價仍然穩健,短期內尚未出現明顯降溫跡象。
與此同時,公司宣布實施 1 拆 8 股票分割。11 月 9 日收盤時登記在冊的股東,每持有一股將額外獲得七股,新增股份計劃於 11 月 19 日盤後發放,股票將從 11 月 20 日起按照分割後的價格交易。
若以 1330 美元計算,理論分割價格約為 166.25 美元,但股票分割本身不會改變公司市值或投資人持股價值,主要作用是降低單股價格並提高交易便利性。
晟碟業績超預期卻未能帶動股價上漲,主要是因為市場此前已充分交易 AI 儲存需求、NAND 漲價及供應緊張預期。自 2025 年與威騰電子完成分拆以來,SNDK 股價累計上漲超過 2600%,2026 年以來漲幅也超過 450%。
在如此高的基期下,即使財報表現強勁,投資人仍會關注增長能否持續、毛利率是否接近週期高點,以及 AI 基礎設施資本支出是否可能放緩。
來源:TradingView
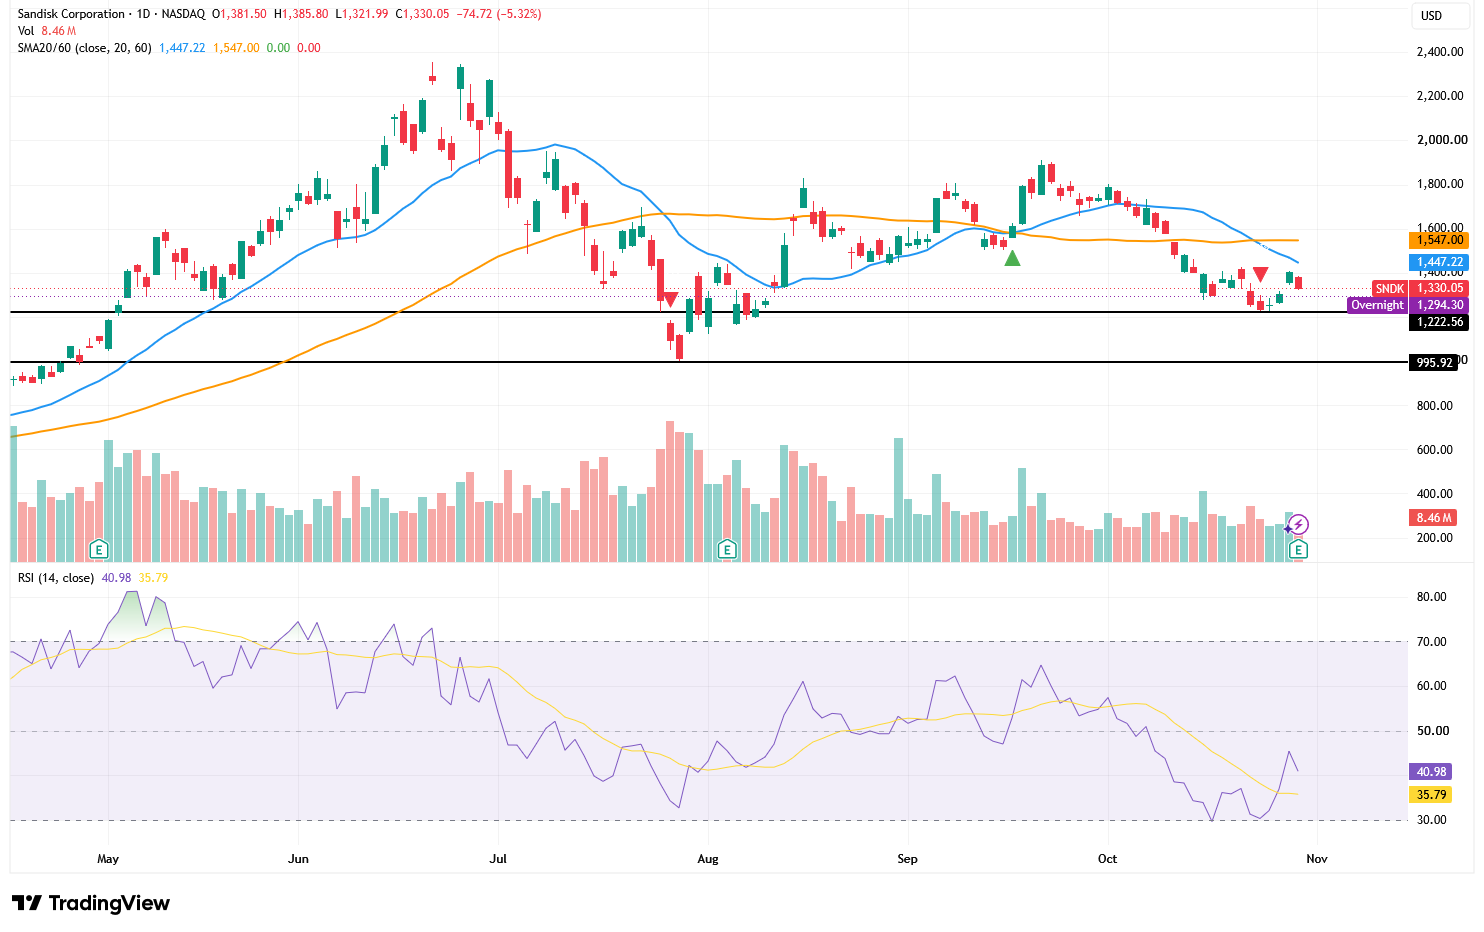
從技術面看,SNDK 已經跌破 20 日均線 1447.22 美元和 60 日均線 1547 美元,且 20 日均線位於 60 日均線下方,中短期趨勢仍然偏空。RSI 報 40.98,雖高於訊號線 35.79,但仍未收複 50 中軸,反彈動能有限。
短線需要重點觀察 1300 美元心理關卡。若股價有效跌破,下方首個支撐位在 1222 美元;如果該位置也失守,可能進一步下探 1200 美元,較財報前收盤價潛在跌幅接近 10%。更強支撐位於 1000 美元附近。
上方阻力首先位於 1330—1350 美元,其次是 20 日均線 1447 美元。只有放量收複 1447 美元,SNDK 才有機會緩解當前的下跌趨勢,並重新挑戰 1547 美元附近的 60 日均線。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。