亞馬遜即將發布財報,股價守住250美元重要關口,業績超預期或上探280美元歷史高點



AI 播客


亞馬遜將於10月29日美股盤後公布財報,市場預期營收約為2,022億美元,每股盈餘約1.96至1.97美元。AWS成長、利潤率及資本支出回報為核心焦點,若數據與第四季財測超預期,股價有望突破當前250至260美元震盪區間上探280美元;反之若失守248至250美元支撐,恐回測240至245美元。

TradingKey - 亞馬遜(AMZN)將於 10 月 29 日美股盤後公布 2026 年第三季財報。財報發布前,股價收於 254.60 美元,繼續圍繞 250 至 260 美元區間震盪。如果 AWS 成長、利潤率和第四季財測同時好於預期,股價有望突破當前整理區間,並重新上探 280 美元附近高點。
市場預計,亞馬遜第三季營收約為 2,022 億美元,年增約 12%,處於公司此前 1,970 億至 2,020 億美元財測的上緣;每股盈餘預計約為 1.96 至 1.97 美元。公司此前預計單季營業利益為 225 億至 265 億美元,而市場預測接近 262 億美元,意謂著投資人對獲利表現的要求已經不低。
AWS 仍是決定財報後股價走向的核心業務。分析師預計,該部門單季營收約為 454 億至 456 億美元,受企業上雲、生成式 AI 服務以及雲端算力需求推動,成長速度有望繼續加快。市場還預計 AWS 營業利益率約為 37.3%,高於此前預測。如果實際營收和利益率同時超出預期,將說明人工智慧需求不僅帶來訂單,也開始轉化為更高質量的獲利。
不過,AWS 的強勁需求也伴隨著更高投入,亞馬遜今年預計投入約 2,200 億美元資本支出,大部分用於資料中心、晶片及雲端運算基礎設施建設。管理層此前表示,AWS 未來數年的部分容量已經被客戶預訂,即使維持如此龐大的投資規模,公司仍可能無法滿足全部需求。投資人因此不僅關注營收增速,還會審視自由現金流量、資本支出計畫及新增算力能否帶來足夠回報。
除雲端運算外,亞馬遜的廣告業務和電商營運表現也不容忽視。廣告業務能夠為公司提供相對高利潤的收入來源,而北美及國際零售業務則關係到整體銷售規模和物流履約成本。如果廣告收入繼續保持成長,電商業務在旺季前展現出穩健需求,便有助於改善市場對公司整體獲利能力的判斷。
來源:TradingView
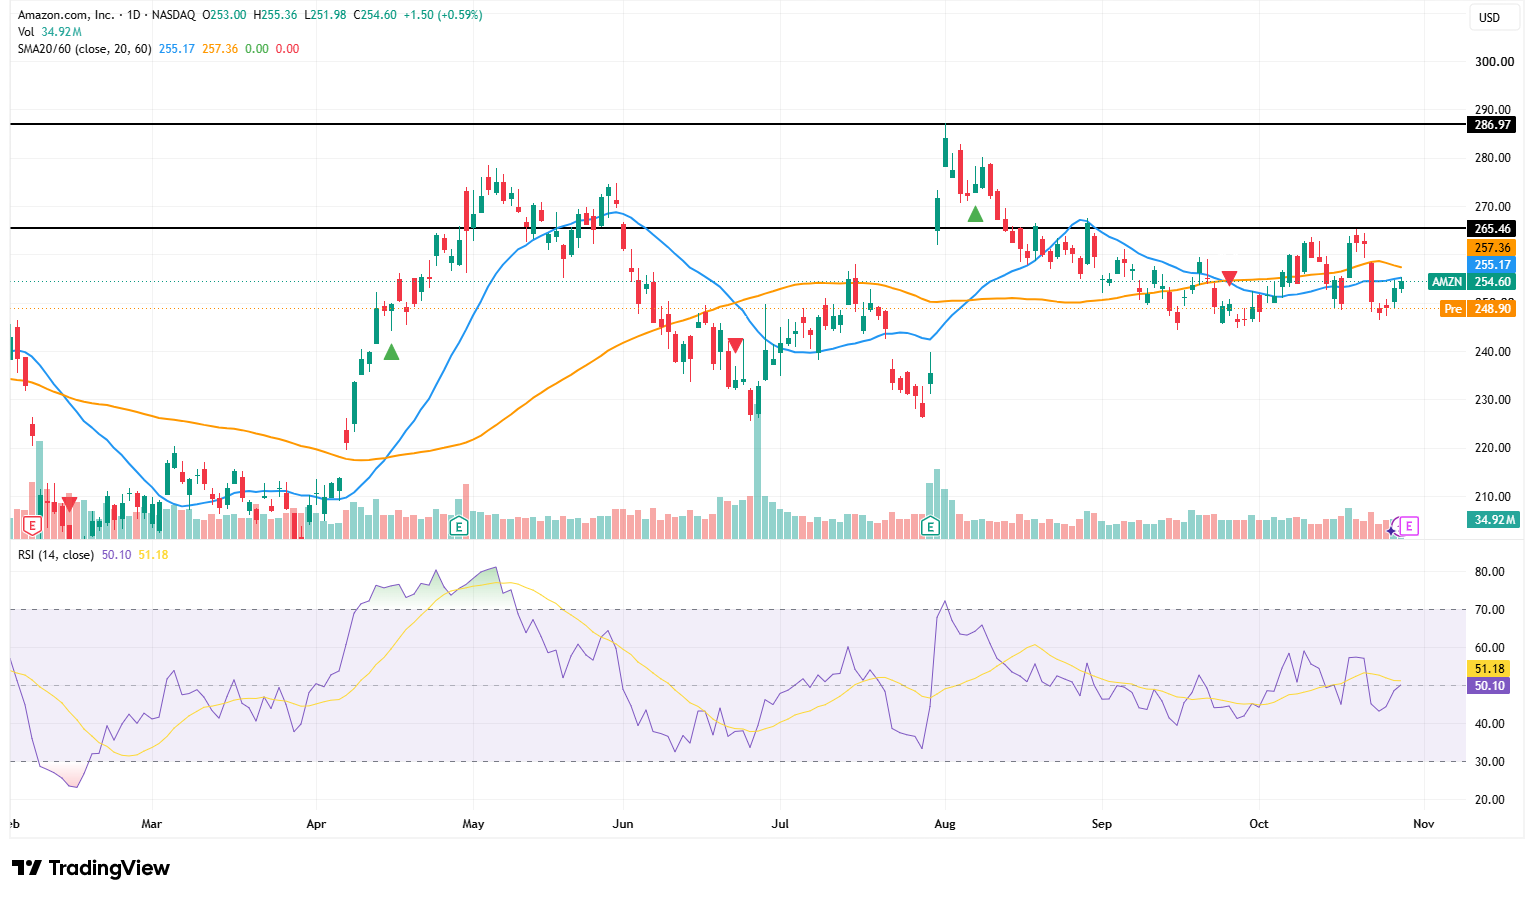
從技術面看,亞馬遜財報前維持區間震盪,最新收於 254.60 美元,暫時守住 250 美元重要心理關卡。不過,盤前價格回落至 248.04 美元,說明財報公布前市場情緒仍較謹慎。
技術面上,AMZN 目前略低於 20 日均線 255.17 美元和 60 日均線 257.36 美元,255—258 美元構成短線首道壓力。RSI 報 50.10,接近中軸且略低於信號線 51.18,反映多空力量基本均衡,尚未形成明確方向。
若業績和財測超出預期,並推動股價帶量站穩 258 美元,後續可能依次挑戰 265 美元、270 美元及 280 美元附近,較當前價格存在約 10% 的上漲空間。下方首先關注 248—250 美元支撐區。若財報後失守該區域,股價可能回測 240—245 美元。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。