DoorDash盤前漲超6%:宣布170億美元收購Instacart,溢價26%能否帶來相應回報?



AI 播客


美東時間10月29日,DoorDash宣布以170億美元收購Instacart,溢價26%。此舉旨在擴大雜貨配送範圍與零售廣告業務,並計劃整合會員服務。交易預計於2027年末至2028年上半年完成,75%以上以現金支付。雖有望帶來每年5億美元以上的淨綜效,但投資人仍需面對融資成本、監管審批及業務整合等潛在風險。
TradingKey - 美東時間 10 月 29 日盤前,DoorDash(DASH)宣布與 Maplebear Inc.(旗下營運 Instacart,股票代碼CART)達成最終收購協議,交易股權估值約 170 億美元,每股作價 65 美元,較 Instacart 10 月 22 日收盤價溢價 26%。
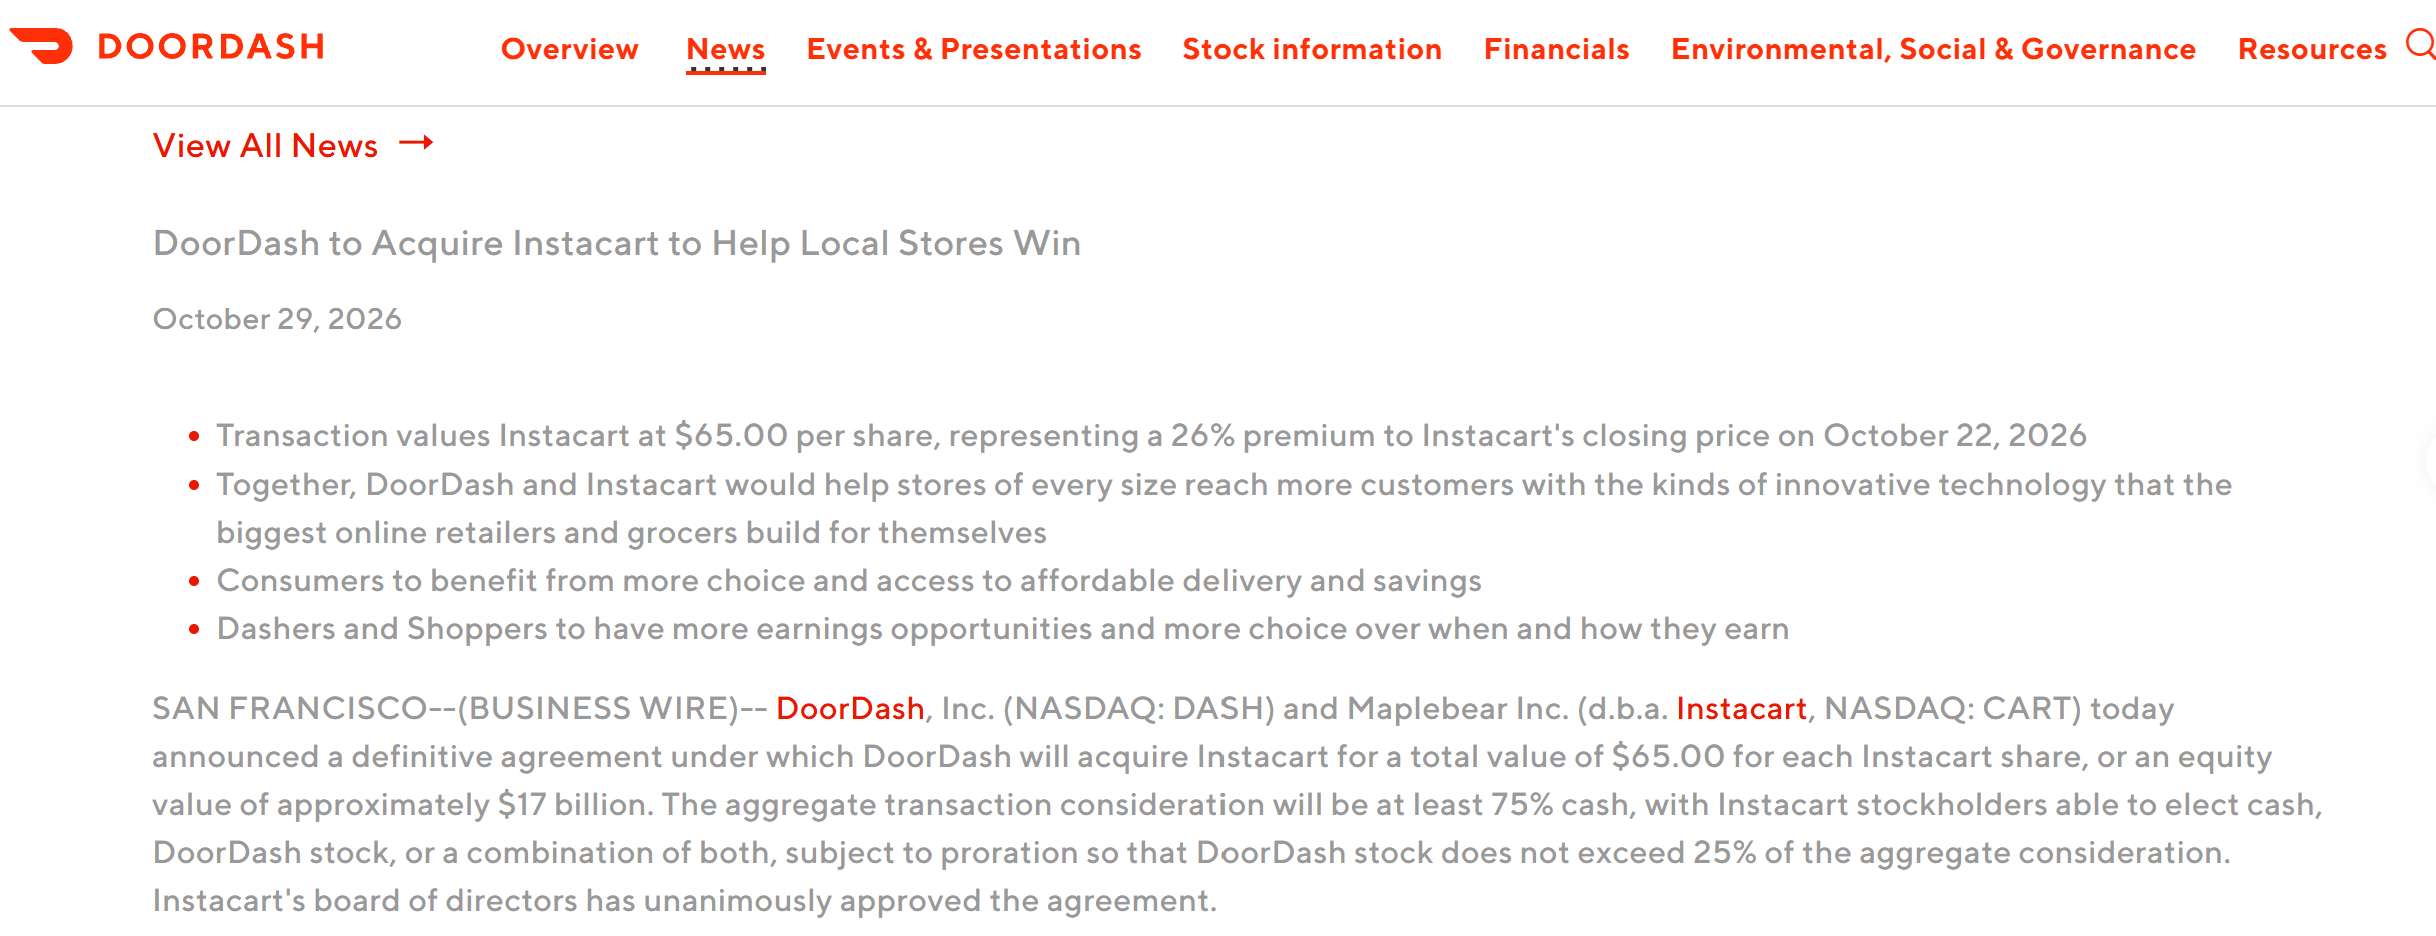
【來源:DoorDash 官網】
消息公布後,截至發稿,DoorDash 盤前股價上漲逾 6%,Maplebear 上漲 0.56%。
不過,DoorDash 當天還公布了第三季財報,營收年增 34%,調整後 EBITDA 年增 41%,盤前股價表現可能同時受到財報和收購消息影響。
根據公告,至少 75% 的交易對價將以現金支付,DoorDash 股票對價不超過 25%。交易預計於 2027 年末至 2028 年上半年完成,仍需獲得 Instacart 股東批准及相關監管許可。
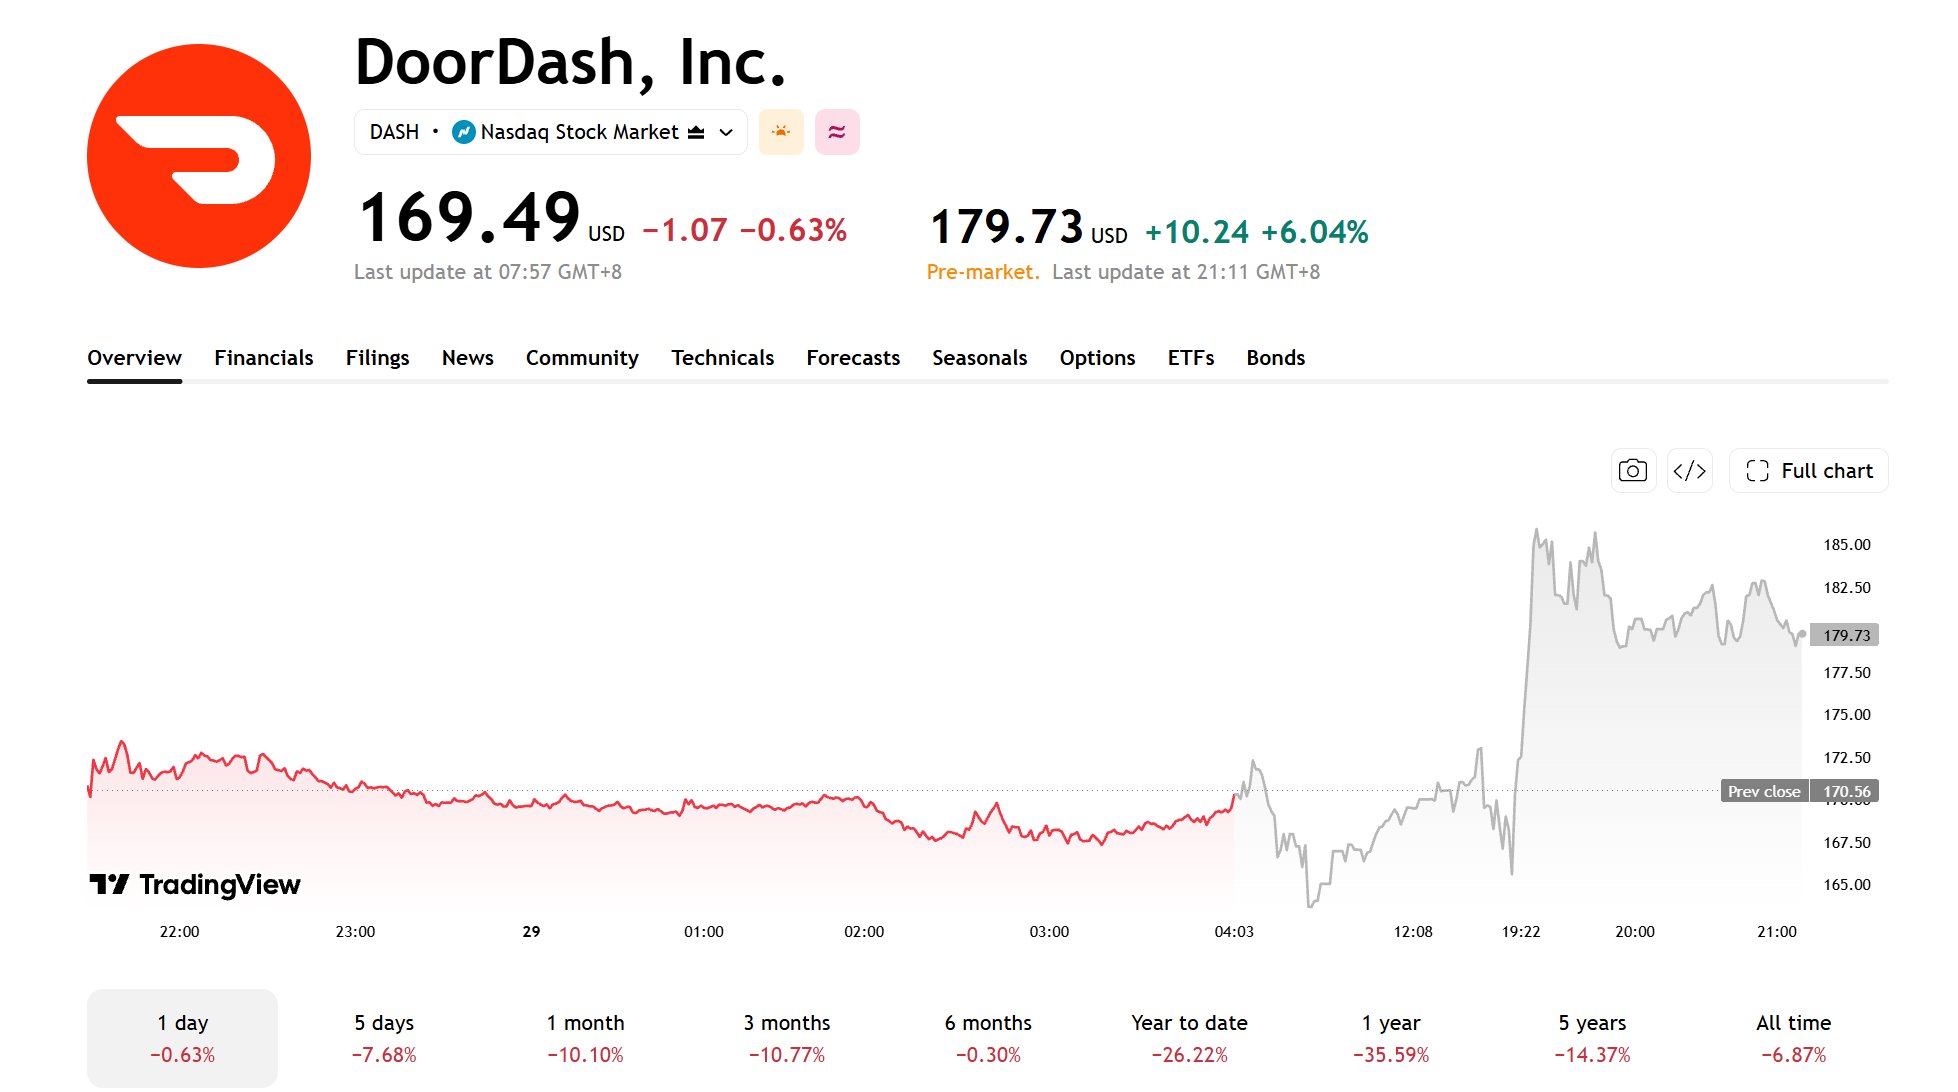
【來源:TradingView】
DoorDash為什麼要收購Instacart?
DoorDash 以餐廳外送業務起家,近年來持續拓展雜貨及其他零售商品配送服務。Instacart 則與超過 2200 個零售商合作,涵蓋近 10 萬家門市,並提供線上購物、訂單履約技術及零售廣告服務。
DoorDash 預計,交易完成後,Instacart 用戶可在現有近 10 萬家門市之外,增加超過 5 萬家門市的購物選擇。
雙方還計劃整合 DashPass 與 Instacart+ 會員服務,讓會員支付一份費用即可使用雙方的相關服務。DoorDash 估計,僅會員費用一項,每年就可為用戶節省約 1 億美元。
此次收購有望擴大 DoorDash 的雜貨配送涵蓋範圍,並推動零售商更多使用其配送及技術服務。
交易完成後,DoorDash 計劃保留 Instacart 品牌、企業技術產品及應用程式,整合雙方的配送網路、零售電商平台、履約技術和廣告業務。
不過,業務涵蓋範圍擴大並不必然帶來利潤成長,最終收益仍取決於訂單成長、配送效率及成本控制。
170億美元收購Instacart能否帶來相應回報?
Instacart 最新業績為評估交易提供了參考。2026 年第三季,Instacart 營收為 10.95 億美元,年增 17%;商品交易總額 (GTV) 為 105.28 億美元,年增 15%。同期淨利為 1.47 億美元,年增 2%;調整後 EBITDA 為 3.42 億美元,年增 23%。
這些數據反映出 Instacart 具備一定的業務規模和獲利能力,但單季業績尚不足以證明 170 億美元的收購估值是否合理。DoorDash 仍需透過營收成長、成本節約和業務綜效逐步兌現交易價值。
DoorDash 預計,交易完成後將有望在多年內實現每年 5 億美元或以上的淨綜效收益,主要來自配送網路效率提升及雙方業務資源整合。
不過,交割後第一年的相關投資將超過當年綜效收益,第二年及以後才有望實現正的淨綜效收益。投資人需關注綜效收益的兌現進度,以及其對利潤和現金流的實際貢獻。
融資壓力、監管審批與業務整合風險並存
DoorDash 計劃以現有現金和債務融資支付現金部分,並已獲得摩根大通 364 天期高級無擔保過橋貸款融資承諾。公司表示,交易不以融資落實為交割條件,公司計劃維持投資級信用評級。
由於至少 75% 的交易對價以現金支付,融資規模、利息成本及交割後的現金流變化將成為投資人關注的重點。
此外,交易還需獲得 Instacart 股東批准及美國、加拿大、以色列等地的監管許可,審查延遲或附加條件可能推遲交割及預期收益兌現。
雙方也需要協調商家合作、會員服務、配送和技術系統,並應對亞馬遜(AMZN)、沃爾瑪(WMT)等企業的競爭。
整體來看,這筆交易的回報取決於 DoorDash 能否逐步實現每年 5 億美元或以上的淨綜效目標。
若收益兌現慢於預期,融資成本和整合支出可能對初期獲利及現金流造成壓力;若配送效率提升、商家服務收入成長,則有望逐步改善公司的獲利表現。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。