


禮來Q3營收大增39%並上調全年指引,減肥藥需求推動股價盤前漲超5%



AI 播客


禮來第三季營收年增 39% 至 243.97 億美元,調整後每股盈餘 7.48 美元,雙双優於市場預期。受 Mounjaro 與 Zepbound 需求強勁推動,公司再次上調全年營收展望至 910 億至 920 億美元。儘管口服減肥藥 Foundayo 表現尚處初期且獲利預期微調,但 GLP-1 藥物市場優勢仍持續擴大。
TradingKey - 10 月 29 日,禮來(LLY)公布好於市場預期的第三季業績,並再次上調全年營收展望。受 Mounjaro 和 Zepbound 需求持續成長推動,公司單季營收達到 243.97 億美元,年增 39%,明顯高於華爾街約 226 億美元的預測。消息公布後,禮來股價盤前一度上漲超過 5%。
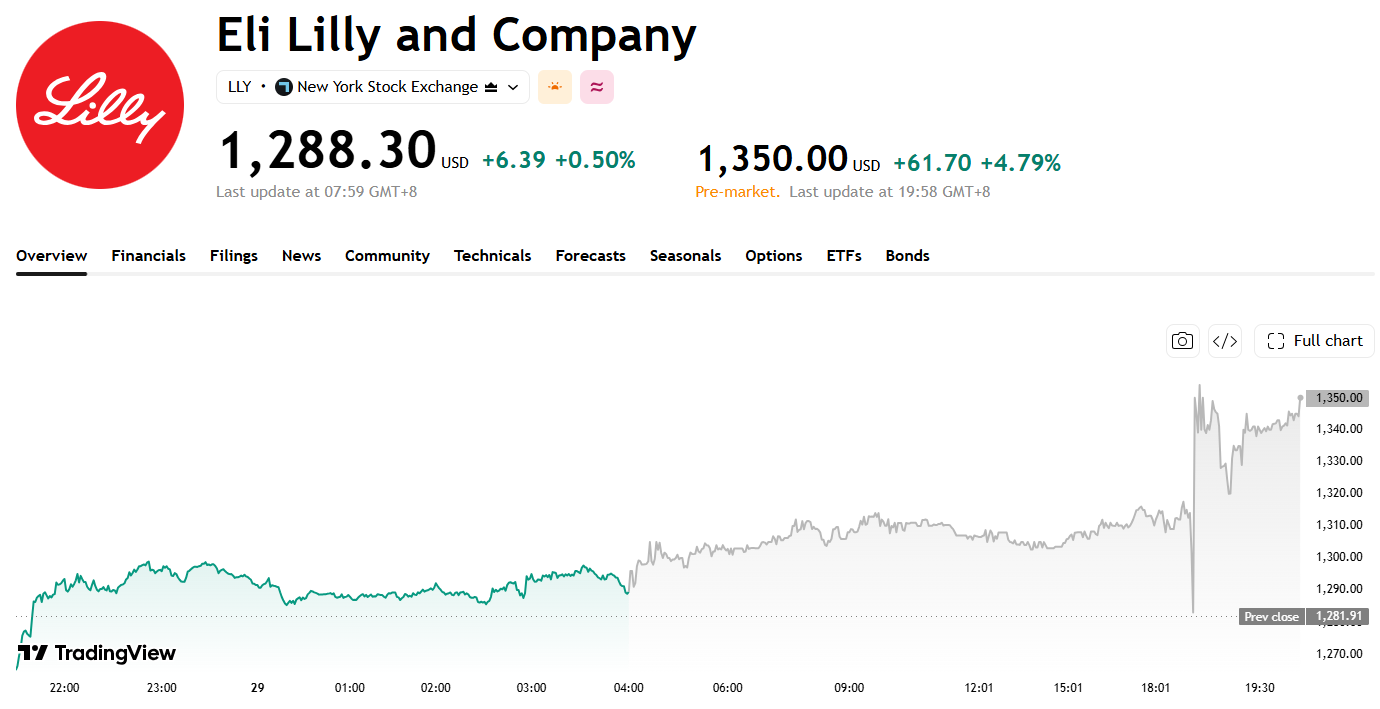
來源:TradingView
禮來第三季淨利為 64.51 億美元,年增 16%;調整後每股盈餘達到 7.48 美元,年增 7%,同樣高於分析師預期。儘管美國市場藥品實際售價有所下降,但處方量快速成長抵銷了價格壓力,顯示禮來在糖尿病和減重藥物市場的領先優勢仍在擴大。
核心產品 Mounjaro 本季全球銷售額成長 65% 至 107.2 億美元,其中美國以外市場營收增幅達到 93%。減重藥 Zepbound 銷售額則年增 49% 至 53.5 億美元,兩款藥物合計貢獻禮來約三分之二的單季營收。強勁的銷量表現不僅反映 GLP-1 藥物需求仍處於擴張階段,也說明禮來在與諾和諾德爭奪減重藥市占率的過程中繼續佔據優勢。
從地區表現來看,禮來美國市場營收年增 34% 至 151 億美元,產品銷量增加 41%,但實際價格下降 7%;海外營收成長 47% 至 93 億美元,銷量大增 76%,部分抵銷了 29% 的價格降幅。量價表現說明,降價及醫療保險涵蓋範圍擴大正在改善藥物可及性,並帶動更多患者開始接受治療。
美國肥胖症治療市場的給付涵蓋範圍擴大,也為禮來帶來新的成長機會。美國醫療保險計劃開始透過臨時試點安排擴大部分 GLP-1 減重治療的涵蓋範圍,有望降低部分患者的用藥門檻。隨著更多患者能夠獲得相關藥物,禮來可能進一步擴大銷售規模,但具體貢獻仍取決於涵蓋範圍、患者實際使用情況以及給付政策的後續變化。
與注射類產品的強勢表現相比,禮來新推出的口服減肥藥 Foundayo 尚未達到市場預期,該藥於今年 4 月在美國獲準上市,第三季銷售額約 1.84 億美元,低於分析師預估的約 2.29 億美元。隨著口服 GLP-1 藥物市場逐漸升溫,禮來還需要面對諾和諾德(NVO)相關產品的競爭。儘管 Foundayo 仍處於商業化初期,但其銷售進度將成為觀察禮來能否擴大產品組合、維持減重藥市場競爭力的重要指標。
基於注射類減重藥與糖尿病藥物的強勁需求,禮來將 2026 年全年營收財測由此前的 850 億至 870 億美元大幅上調至 910 億至 920 億美元,區間中值提高約 55 億美元,明顯高於市場原先預期。公司預計全年調整後每股盈餘為 35 至 36 美元,較先前 35.50 至 36.50 美元的區間略有下調,主要與收購專案、研發投入以及藥物研發管線擴張相關的費用增加有關。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。











