【美股盤前】Anthropic估值承壓,CRWV跌超4%,特斯拉Roadster推動股價漲超4%



AI 播客


美東時間週五盤前,美聯儲主席未對年內利率路徑給出明確信號,美元指數走弱,支撐金價上揚,國際油價受地緣風險支撐維持高位。科技股受人工智能融資成本與高估值擔憂壓制,那斯達克期貨偏弱運行。個股方面,特斯拉發布新一代Roadster推動股價上漲,美國鋁業第三季財報超預期;而CoreWeave融資擔憂加劇引發債券收益率攀升。市場正等待美國工業生產等關鍵經濟數據公布。

TradingKey - 美東時間週五(10 月 16 日),美股三大股指期貨盤前漲跌互見。聯準會主席 Kevin Warsh 未對 10 月及 12 月利率決定釋出明確訊號,美元指數隨之走弱;與此同時,人工智慧企業估值與融資成本擔憂持續壓抑科技股,市場等待美國工業生產等經濟數據公布。
截至發稿,道瓊期貨漲 0.06%,標普 500 期貨漲 0.08%,那斯達克 100 期貨跌 0.23%。
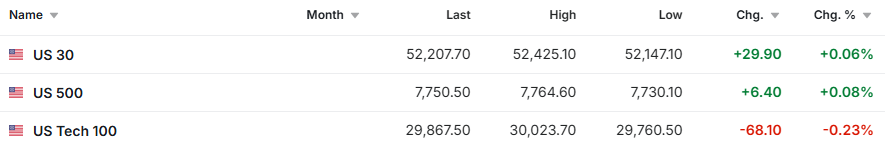
來源:Investing
大宗商品方面,國際油價小幅回落,WTI(USOIL)原油跌約 1.5%,交投於 96 美元附近,布蘭特(UKOIL)原油維持在 106.3 美元附近。雖然油價日內回檔,但荷姆茲海峽航運受阻及中東供應風險仍使油價保持高位。黃金(XAUUSD)上漲約 0.2%,升至 4180 美元附近;美元指數下跌約 0.4% 至 101.65,為金價提供支撐。
加密貨幣方面,比特幣(BTC)上漲約 0.7%,交投於 82800 美元附近。儘管比特幣短線反彈,但過去七日仍累計下跌約 0.5%。
市場異動
特斯拉 (TSLA) 盤前漲逾 4%。公司發布新一代 Roadster,並展示利用源自 SpaceX 技術的壓縮空氣推進器實現短暫離地等功能。特斯拉重新開放 Roadster 預訂,量產目標定於 2028 年,新車款發布提振了投資人對公司產品週期的預期。
美國鋁業 (AA) 盤前漲約 2.5%。公司第三季調整後每股盈餘為 1.82 美元,高於市場預期的 1.47 美元;營收為 37.04 億美元,略低於預期的 37.85 億美元。公司當季自由現金流達到 4.72 億美元,並預計第四季繼續保持較強營運表現。
CoreWeave (CRWV) 盤前跌逾 4%。市場繼續擔憂公司透過債務融資擴張 AI 資料中心的可持續性,其部分長期債券殖利率升至 15% 左右,信用違約交換成本也維持高位。公司此前公布的增資及可轉換公司債融資計畫進一步引發股權稀釋擔憂。
晶片及記憶體股盤前多數下跌。美光科技 (MU) 跌逾 2%,AMD (AMD) 跌約 1.4%,輝達 (NVDA) 小幅上漲約 0.2%。AI 基礎設施融資成本及相關企業估值問題繼續影響高估值科技股的風險偏好。
市場要聞
聯準會主席沃什拒絕預判年內利率決定。沃什在 IMF 與世界銀行年會期間表示,聯準會將兌現價格穩定目標,但不會提前判斷 10 月和 12 月會議的政策結果,也未就下一次升息時間提供新線索。
美國 9 月 PPI 與零售銷售雙雙走強。美國勞工統計局數據顯示,9 月最終需求 PPI 月增 1.3%、年增 6.3%,月增幅為 2022 年 3 月以來最大;美國人口普查局數據顯示,9 月零售銷售月增 0.8% 至 7450 億美元。
Anthropic 潛在 IPO 估值據報遭到下調。路透社引述知情人士報導指出,部分現有及潛在投資人討論給予 Anthropic 約 1.5 兆美元估值,低於先前約 2 兆美元的預期。Anthropic 第三季營收季增 45% 至 168 億美元,並實現調整後獲利。
國際能源署追加釋放燃料儲備。國際能源署週四同意向市場釋放超過 2000 萬桶柴油,以及先前緊急儲備釋放計畫中的剩餘原油。Kpler 數據顯示,截至 10 月 13 日的一週,霍爾木茲海峽原油通行量日均約 1162 萬桶,相當於正常基準水準的 68%。
重要數據/事件預告
美東時間 10 月 16 日 8:30,美國公布 9 月進口及出口價格指數。
美東時間 10 月 16 日 9:15,美國公布 9 月工業產出及產能利用率。
美東時間 10 月 16 日 12:45,紐約聯準銀行公布最新經濟 Nowcast。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。