PLTR、CRM、NOW、SNOW對比:Palantir增速領先,Salesforce的AI ARR更清晰



AI 播客


2026年8月美股軟體類股強勢跑贏大盤,反映AI技術正逐步推動訂單成長與經常性收入。龍頭企業如Palantir、Salesforce、ServiceNow及Snowflake的AI合約與ARR數據顯示商業化落地加速。投資人配置時可依據成長動能、業務規模、工作流程自動化及資料需求進行選擇,同時須留意高估值及AI合約轉換節奏等風險。
TradingKey - 2026 年 8 月,美股軟體類股明顯跑贏大盤。iShares 擴展科技軟體 ETF (IGV) 上漲逾 16%,創 2002 年以來第二佳單月表現;同期標普 500 指數上漲約 2.6%。
什麼是軟體板塊?
美股軟體類股涵蓋雲端運算、企業管理、網路安全和資料分析等領域,多數公司透過訂閱或長期合約獲得經常性收入,也是企業部署 AI 的重要入口。
年初,市場擔心生成式 AI 替代傳統軟體功能,並衝擊 SaaS 公司的按席位計費模式。隨著多家公司揭露 AI 合約、收入與使用數據,市場開始關注 AI 能否推動訂單成長、擴大客戶採購並形成持續收入。
以下是美股市場中值得關注的一些軟體概念股票:
比較項目 | ||||
AI 主要方向 | 資料分析與決策 | 銷售、客服及行銷 Agent | 企業工作流程自動化 | 資料平台與 AI 開發 |
核心產品 | AIP | Agentforce、Data 360 | Now Assist、AI Agents | Cortex AI、CoCo、CoWork |
最新季度收入 | 19.35 億美元 | 113.45 億美元 | 39.87 億美元 | 15.47 億美元 |
營收成長率 | 93% | 11% | 24% | 35% |
已揭露 AI 指標 | 未單獨揭露 AIP 收入 | Agentforce ARR 超 15 億美元 | AI 業務 ACV 超 10 億美元 | 未單獨揭露 AI 收入 |
主要觀察點 | 商業客戶成長、AIP 貢獻 | ARR 轉換、原有業務成長率 | AI 合約轉換 | 產品收入、客戶使用量 |
主要風險 | 高估值、政府合約節奏 | 統計口徑、併購影響 | 合約轉換、估值 | 使用量波動、GAAP 虧損 |
Palantir:營收成長領先,AIP貢獻仍未單獨揭露
Palantir 第二季營收為 19.35 億美元,年增 93%。其中,美國商業收入成長 149% 至 7.64 億美元,美國政府收入成長 90% 至 8.09 億美元。公司將 2026 年營收指引上調至 81.50 億至 81.58 億美元。
Palantir 將美國商業業務成長歸因於 AIP 採用擴大。該平台協助企業將大模型接入內部資料、權限系統和業務流程,公司尚未揭露 AIP 獨立收入。
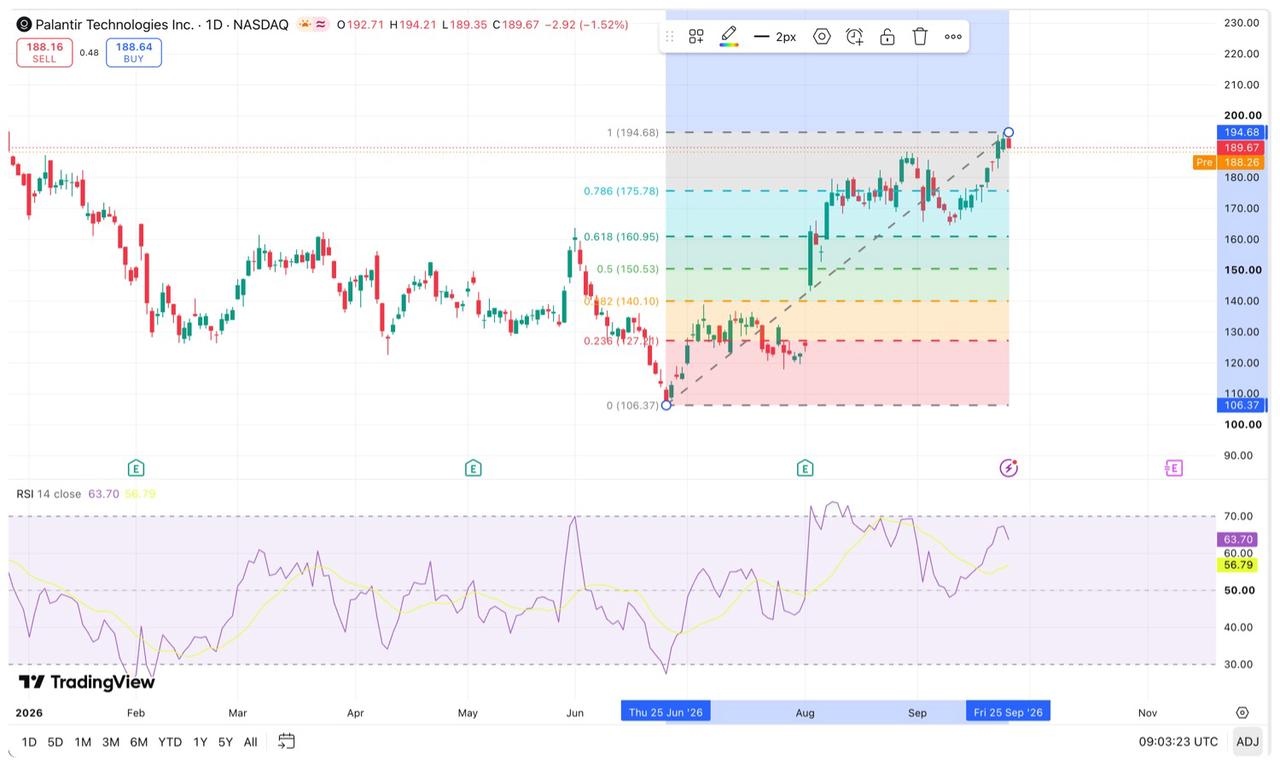
技術面上,以 6 月 25 日低點 106.37 美元至 9 月 24 日高點 194.68 美元計算,費波那契關鍵位置如下:
【來源:TradingView】
截至 9 月 25 日,PLTR 收於 189.67 美元,仍處於本輪中期上漲波段的高檔區域。上方首先關注 194.68 美元;若放量突破並站穩,股價可能測試 207.52 美元的歷史高點,進一步目標為 218.70 美元的 1.272 擴展位。
下行方面,183—188 美元屬於近期價格結構支撐,並非標準費波那契位置。若該區域失守,下一關鍵支撐為 173.84 美元的 0.236 回檔位;繼續跌破後,可依次關注 160.95 美元和 150.53 美元。站穩 194.68 美元將維持上漲結構,跌破 173.84 美元則意味著中期反彈動能明顯減弱。
Salesforce:Agentforce ARR超過15億美元
Salesforce 2027 財年第二季營收為 113.45 億美元,年增 11%,其中 Informatica 貢獻 4.56 億美元;訂閱及支援收入成長 12% 至 108.20 億美元。
Agentforce ARR 超過 15 億美元,與 Data 360 合計 ARR 接近 39 億美元。本季起,Agentforce ARR 納入其他 AI 產品、Slackbot 和 Headless 360,其年增率與先前數據的比較口徑並非完全一致。
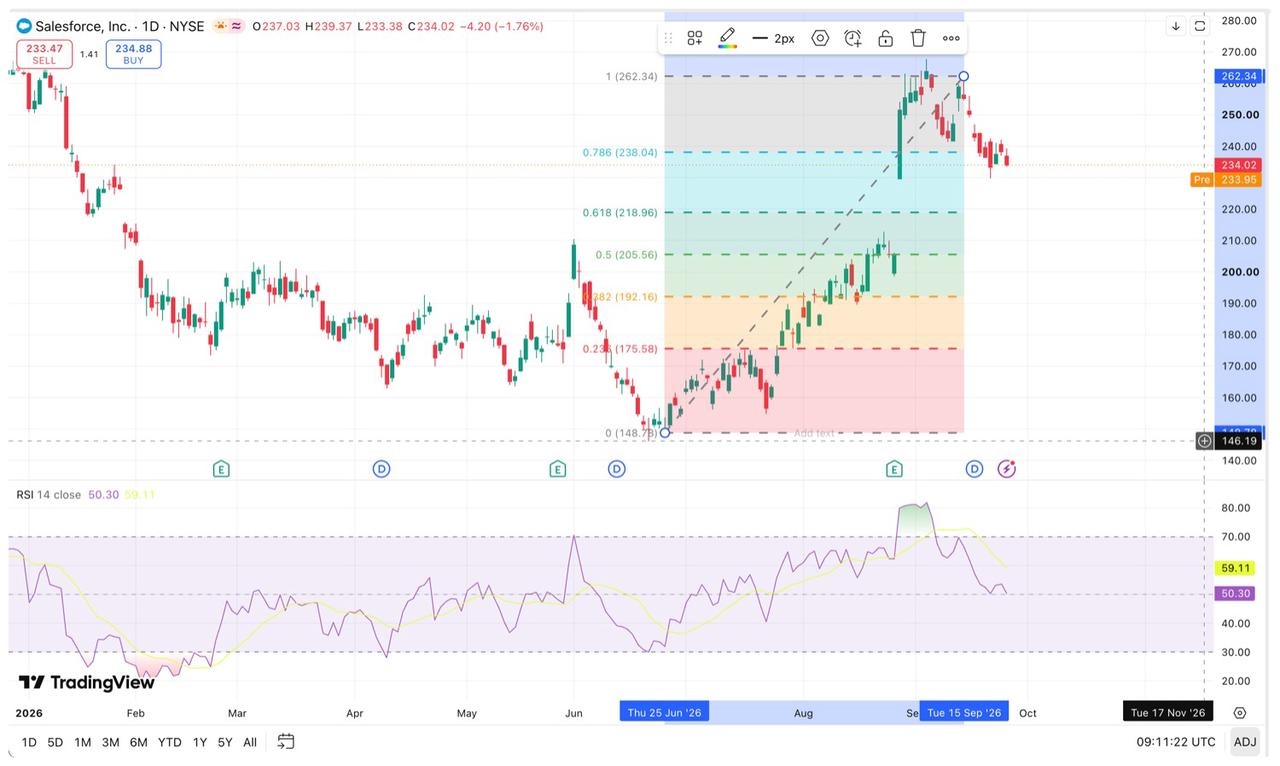
截至 9 月 25 日,CRM 收在 234.02 美元,低於 5 日、10 日、20 日和 50 日均線,14 日 RSI 約為 37,短期走勢偏弱。
以 6 月 25 日低點 148.78 美元至 9 月 15 日高點 262.34 美元計算,238.04 美元為費波那契 0.236 回檔位。若重新站穩該位置,股價可關注 242—244 美元,進一步突破後可能測試 262.34 美元。
下行方面,230—232 美元是首要支撐。若跌破,可能依次回測 226 美元和 218.95 美元,其中 218.96 美元對應 0.382 回檔位。
【來源:TradingView】
ServiceNow:AI業務ACV超過10億美元
ServiceNow 第二季訂閱收入為 38.77 億美元,年增 24.5%;總營收成長 24% 至 39.87 億美元。AI 業務年度合約價值 (ACV) 超過 10 億美元,為後續營收成長提供合約基礎。
公司當季簽署 123 筆淨新增 ACV 超過 100 萬美元的交易,年增近 40%;ServiceNow AI 的 AI 代理部署量在 9 個月內成長 9 倍。後續重點是 AI 合約轉化速度及現有客戶的追加採購。
截至 9 月 25 日,NOW 收在 135.62 美元,低於部分短期均線;14 日 RSI 約為 51.61,動能處於中性區間。
以 4 月低點 81.24 美元至 8 月 31 日高點 149.60 美元計算,134.97 美元為費波那契 0.236 回檔位。若守住該位置,股價可關注 138—143 美元;進一步突破後可能再次測試 149.60 美元。
下行方面,130—133 美元是首要支撐區。若跌破,下一關鍵支撐為 123.49 美元,對應 0.382 回檔位。站穩 143 美元有助於改善短期走勢,跌破 130 美元則可能擴大修正壓力。
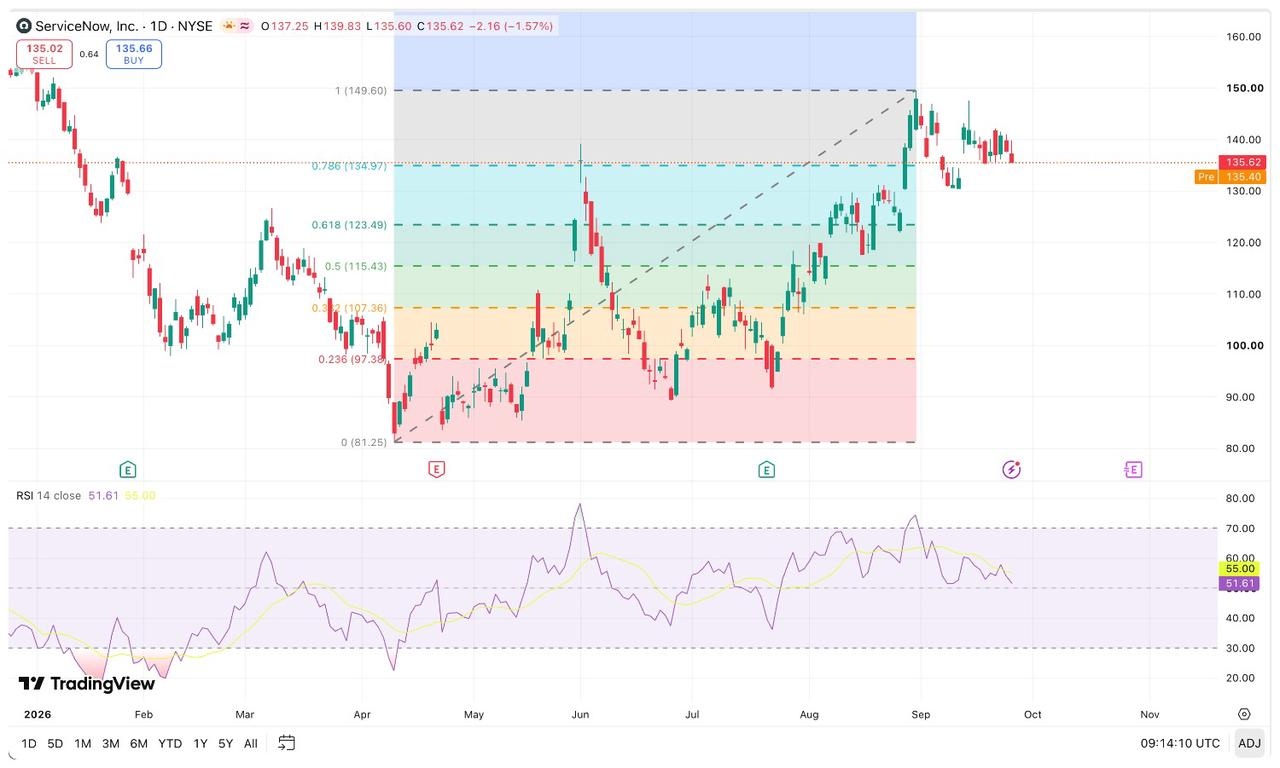
【來源:TradingView】
Snowflake:AI應用推動資料使用增長
Snowflake 2027 財年第二季產品收入為 14.92 億美元,年增 37%;總營收成長 35% 至 15.47 億美元。剩餘履約義務成長 30% 至 90 億美元,淨收入留存率為 126%。
在該季最後四周,CoCo 平均每週使用帳戶超過 9100 個,當季增加逾 2000 個;CoWork 平均每週使用帳戶達到 5800 個。相關數字反映產品採用範圍,不代表付費客戶數量或獨立 AI 收入。AI 應用增加運算、儲存與資料傳輸需求,有助於推動按用量計費的產品收入成長。
截至 9 月 25 日,SNOW 收在 335.94 美元,14 日 RSI 約為 55,短期動能處於中性區間。
以 7 月 24 日低點 264 美元至 9 月 3 日高點 384.56 美元計算,338.51 美元為費波那契 0.382 回檔位。若重新站穩該位置,股價可關注 345—347 美元和 356—359 美元,其中 356.11 美元對應 0.236 回檔位;進一步突破後可能再次測試 384.56 美元。
下行方面,324—330 美元是首要支撐區,其中 324.28 美元對應 0.500 回檔位。若跌破,下一關鍵支撐為 310.05 美元的 0.618 回檔位。
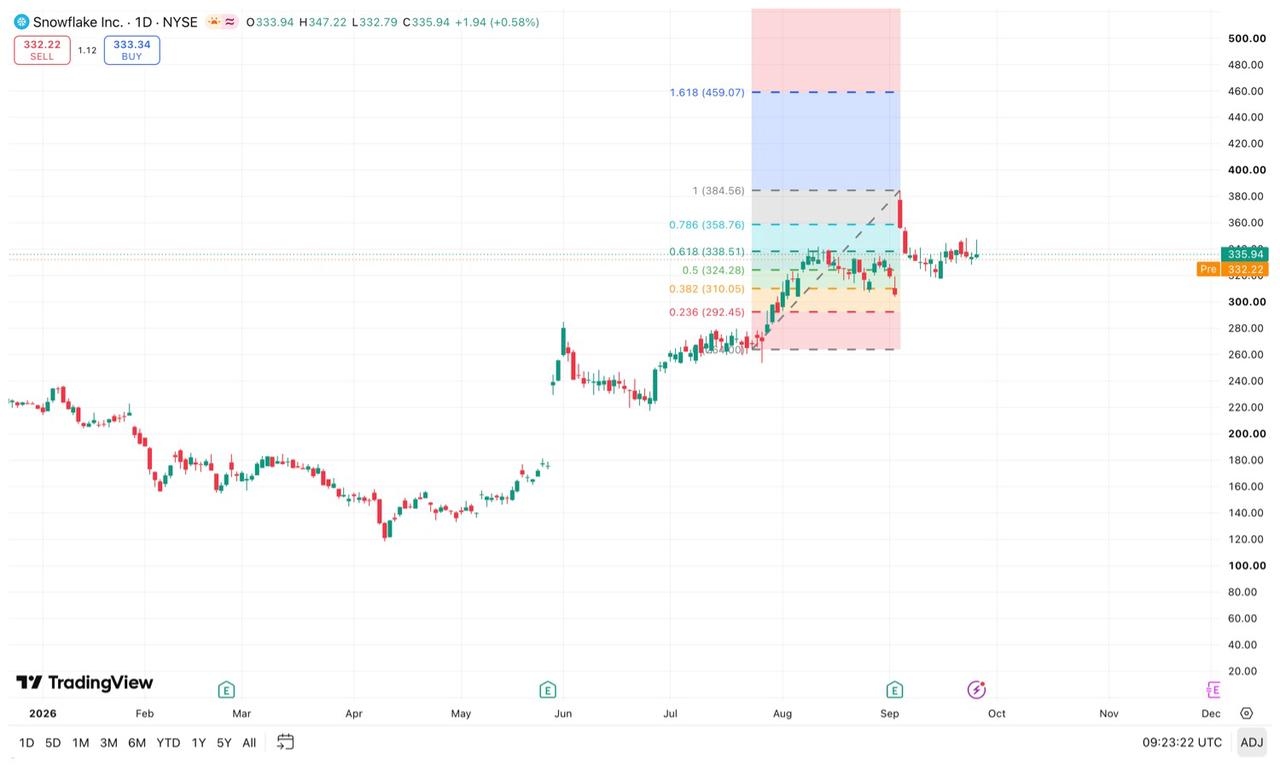
【來源:TradingView】
PLTR、CRM、NOW、SNOW,四隻AI軟體股如何選擇?
PLTR 營收成長率最高,美國商業業務表現突出,但公司尚未單獨揭露 AIP 營收。較高的估值也意味著市場對後續成長與獲利提出了更高要求。
CRM 擁有最大的營收規模,Agentforce ARR 提供了較明確的 AI 商業化指標。其後續表現取決於 ARR 向認列營收的轉化、原有業務成長率及 Informatica 整合情況。
NOW 的 AI 業務 ACV 已超過 10 億美元,IT 服務、客服與安全工作流程為 AI Agent 提供了企業應用場景。AI 合約能否按期轉化為訂閱營收,是下一階段的主要觀察指標。
SNOW 的產品營收成長較快,AI 應用擴大有望增加運算、儲存與資料傳輸使用量。按使用量計費也使季度營收更容易受到客戶使用節奏影響。
重視成長可關注 PLTR;重視業務規模與 AI 營收能見度可關注 CRM;看好企業工作流程可評估 NOW;看好 AI 資料需求可關注 SNOW。最終選擇仍需結合估值、獲利能力與現金流。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。