


Receita da AMD em 2027 deve crescer mais de 80%, ação pode buscar US$ 700 nos próximos 12 meses



Podcast IA


A AMD apresentou fortes resultados no terceiro trimestre de 2026, com receita de US$ 13,377 bilhões, alta de 45% na comparação anual, impulsionada pelo segmento de Data Center. A gestão projeta crescimento superior a 80% na receita total para 2027, liderado por inteligência artificial e processadores EPYC. Analistas mantêm recomendação de compra forte, com preço-alvo médio de US$ 657,49. Tecnicamente, a ação recuperou as principais médias móveis e o momentum, embora a resistência entre US$ 594 e US$ 600 e o suporte na faixa de US$ 550 exijam atenção para a confirmação da tendência de alta.

TradingKey - Na AMD (AMD), as perspectivas de crescimento para 2027 melhoraram significativamente. De acordo com as divulgações mais recentes da empresa, os clientes expandiram os planos de implementação de processadores EPYC e aceleradores Instinct, e a AMD também garantiu mais suprimentos essenciais, projetando que a receita de servidores dobrará na comparação anual em 2027.
A CEO Lisa Su espera que o crescimento da receita total da empresa supere 80% em 2027, com o segmento de IA atuando como o principal motor de crescimento.
Ao mesmo tempo, na Nvidia (NVDA), a renúncia do CEO Jensen Huang pode apresentar oportunidades competitivas para a AMD. Consequentemente, os clientes podem acelerar a diversificação de fornecedores de chips de IA, e a AMD está bem posicionada para conquistar mais pedidos e participação de mercado; no entanto, o ecossistema CUDA e a base de clientes da Nvidia ainda representam vantagens competitivas significativas.
As ações da AMD se recuperaram significativamente após uma forte queda anterior, saltando mais de 13% apenas em 9 de novembro para recuperar todo o terreno perdido desde o recuo acentuado anterior. No fechamento de 12 de novembro, a AMD estava cotada a US$ 585,3, cerca de 11,1% abaixo de sua máxima em 52 semanas, de US$ 658,52.
A sustentação da recuperação de curto prazo e o rompimento das principais médias móveis pelo preço da ação influenciarão seu potencial de alta nos próximos 12 meses.
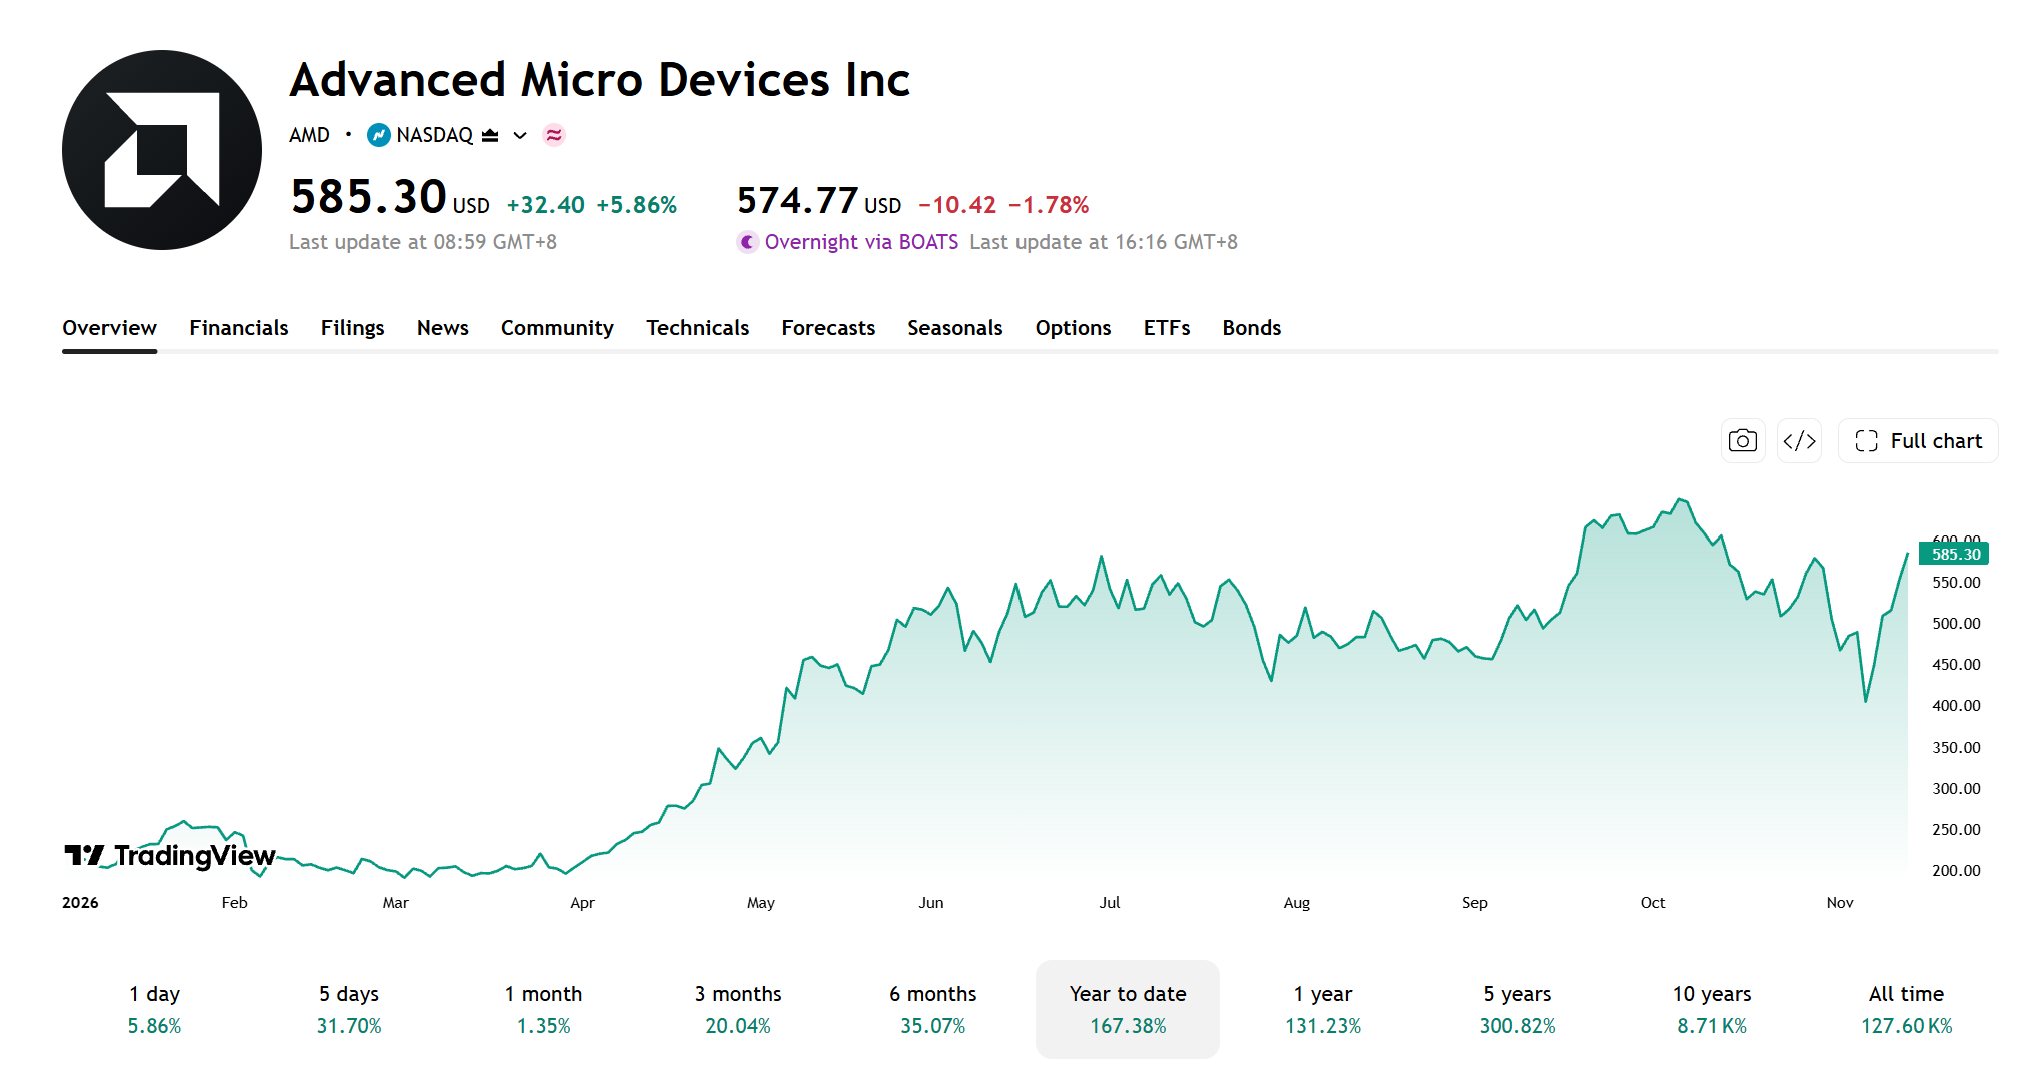
[Fonte: TradingView]
Negócios de IA aceleram expansão, preço-alvo médio de Wall Street em US$ 657
No âmbito dos fundamentos, a AMD divulgou seus resultados financeiros do terceiro trimestre de 2026 em 3 de novembro, com a receita avançando 45% na comparação anual, para US$ 13,377 bilhões, e a receita de Data Center saltando 97% em relação ao mesmo período do ano anterior, para US$ 8,5 bilhões.
O LPA não GAAP do terceiro trimestre foi de US$ 2,09, alta de 74% na comparação anual. A empresa espera que a receita do quarto trimestre seja de aproximadamente US$ 17 bilhões, com variação de mais ou menos 3%, e margem bruta não GAAP de cerca de 55%.
Para 2027, a gestão projeta que a receita total da companhia cresça mais de 80% na comparação anual, com o faturamento de Data Center respondendo por mais de 80% da receita total. Dentro desse montante, a expectativa é de que a receita com CPUs EPYC para servidores dobre em relação ao ano anterior, enquanto a receita de IA para Data Center deve crescer mais de duas vezes.
As remessas de produtos e as implementações em clientes são fundamentais para que a AMD atinja suas metas de crescimento. A empresa iniciou as remessas em volume da GPU Instinct MI455X, e clientes como Anthropic, Meta (META), Microsoft (MSFT), OpenAI e Oracle (ORCL) já implementaram seus primeiros racks Helios.
À medida que parceiros como Lenovo, HPE, Dell e Super Micro Computer ampliam as entregas de sistemas relacionados, o negócio de infraestrutura de IA da AMD se posiciona para um crescimento contínuo. Caso as remessas de aceleradores de IA e as aquisições por parte dos clientes continuem aumentando, a expansão do segmento de Data Center deve impulsionar o crescimento dos lucros e fornecer sustentação ao preço das ações.
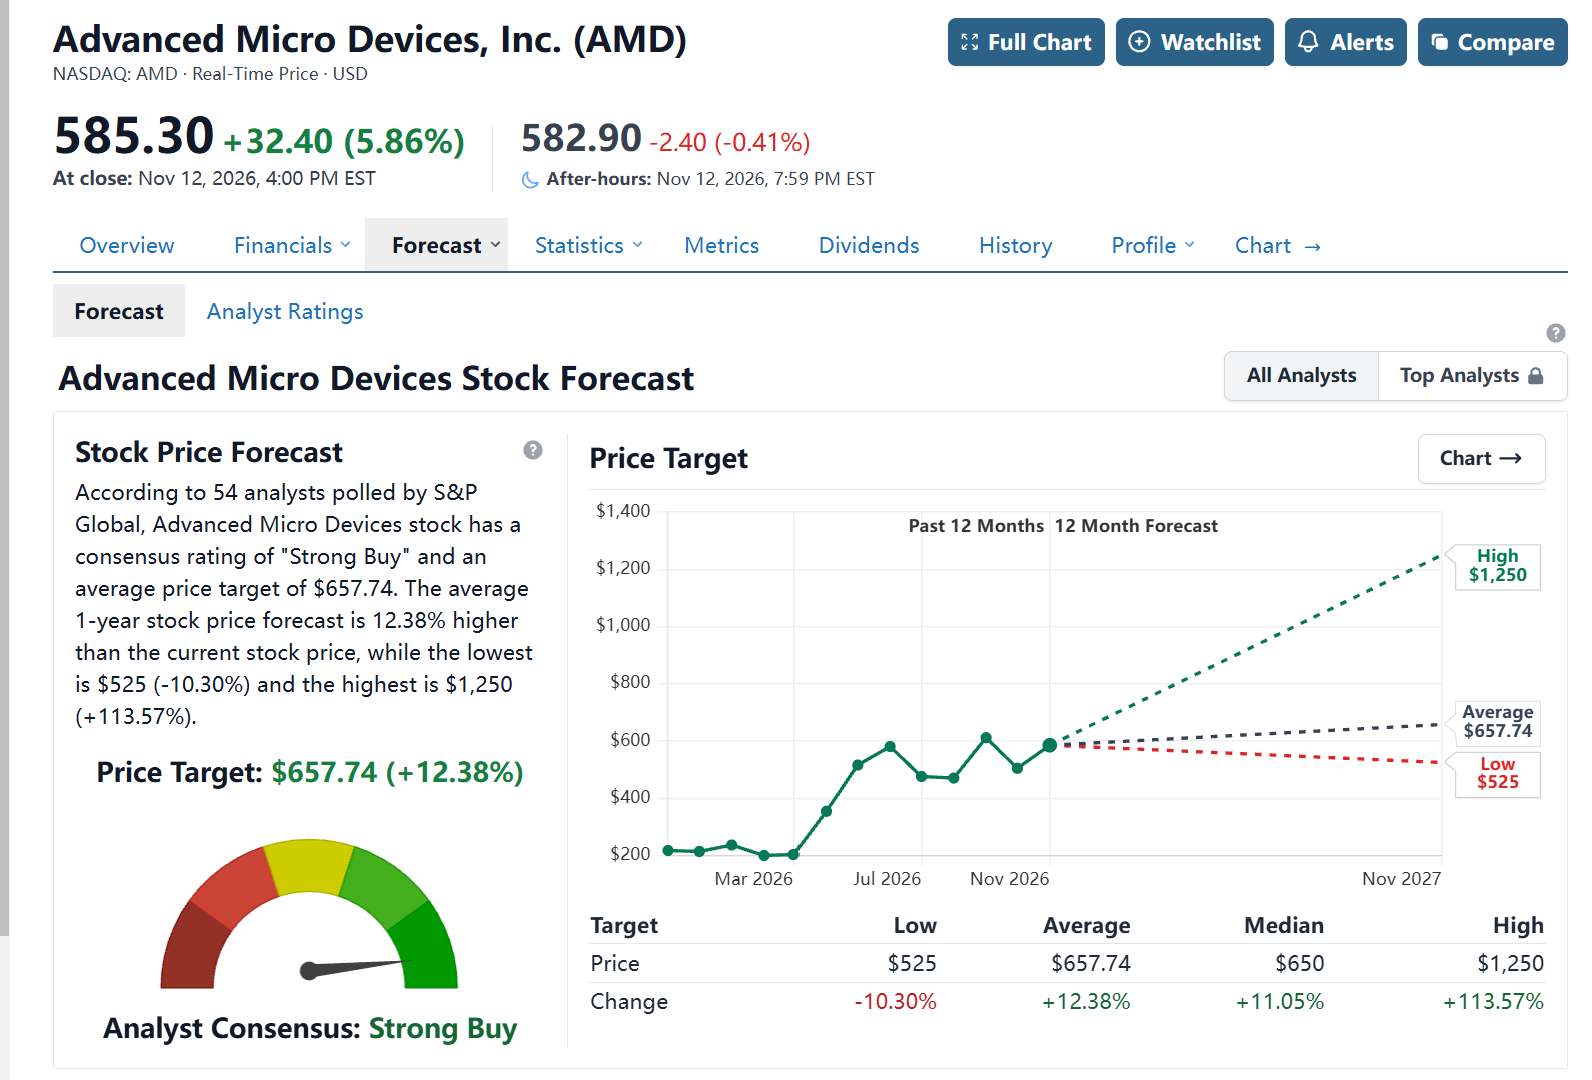
[Fonte: StockAnalysis]
No âmbito institucional, em 12 de novembro, segundo o StockAnalysis, os 53 analistas que cobrem a AMD tinham um preço-alvo médio de US$ 657,49, o que implica um potencial de alta de aproximadamente 12,38% em relação ao preço de fechamento de 12 de novembro, com uma recomendação consensual de "Strong Buy".
A Stifel elevou seu preço-alvo de US$ 700 para US$ 725 em 4 de novembro; a Oppenheimer aumentou sua recomendação de "Perform" para "Outperform" em 9 de novembro, com preço-alvo de US$ 600, projetando um crescimento de receita de cerca de 135% para o segmento de Data Center em 2027 e prevendo que a expansão da participação de mercado em CPUs para servidores melhorará o perfil de margens.
Com base no preço de fechamento de US$ 585,30 em 12 de novembro, os preços-alvo das duas instituições implicam potenciais de alta de aproximadamente 23,9% e 2,5%, respectivamente.
Indicadores técnicos da AMD se fortalecem: ação pronta para avançar rumo a US$ 700 até 2027
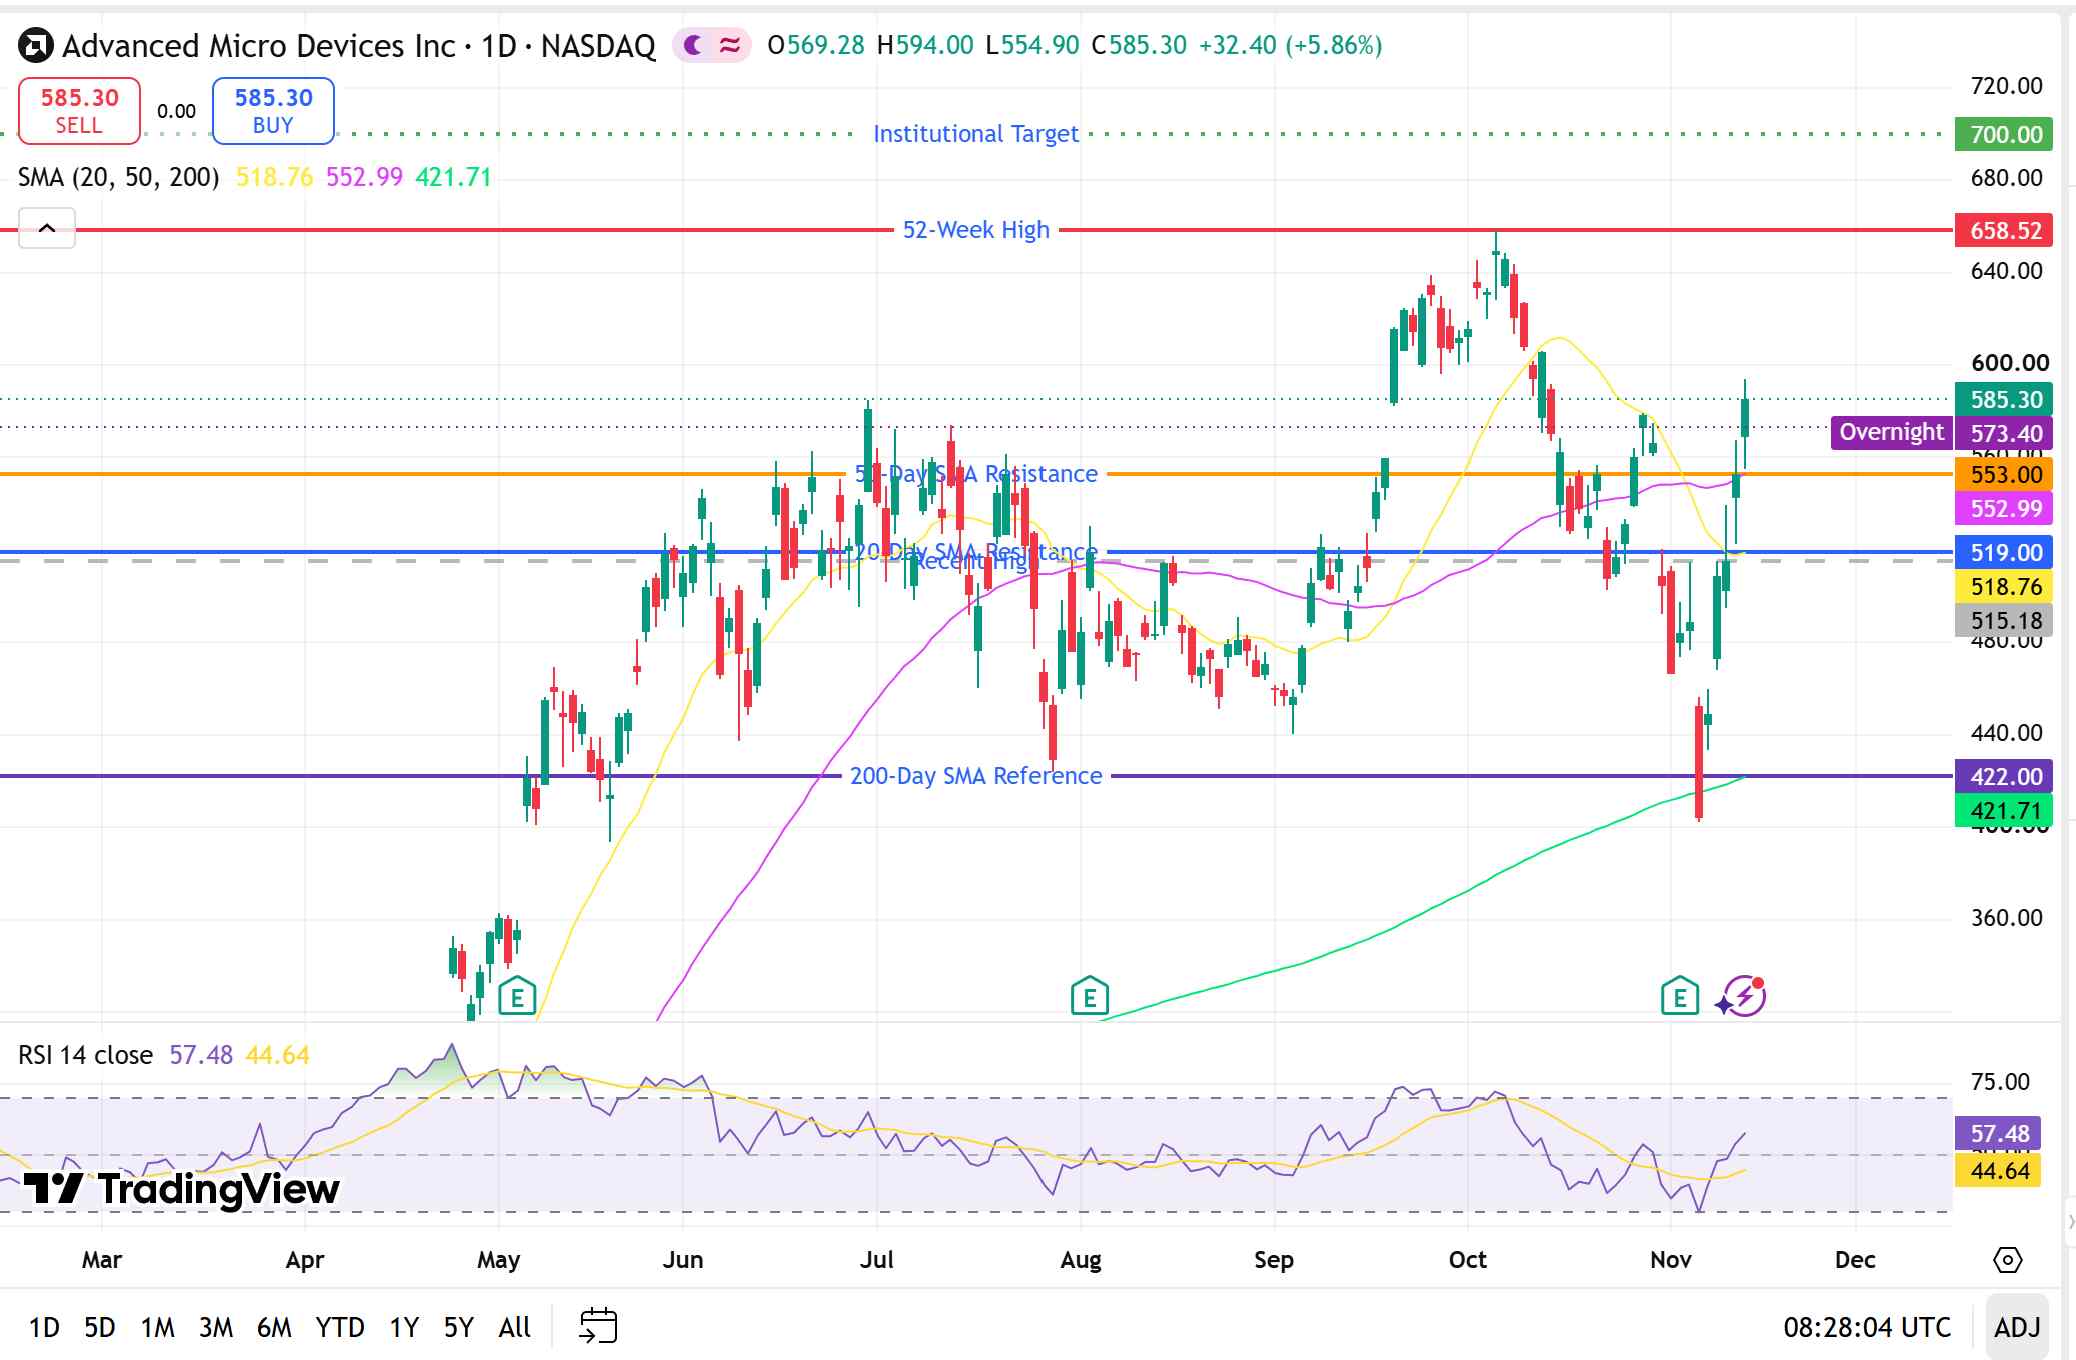
[Fonte: TradingView]
No fechamento de 12 de novembro (ET), a AMD estava cotada a US$ 585,30, em alta de 5,86% no dia, após atingir uma máxima intradiária de US$ 594. A ação rompeu de forma decisiva suas zonas de resistência anteriores de US$ 515–US$ 523 e US$ 548, mas permanece cerca de 11,1% abaixo de sua máxima em 52 semanas, de US$ 658,52.
Os indicadores de momentum também melhoraram. O RSI de 14 dias situa-se em torno de 57,5, tendo recuperado o nível de 50, enquanto permanece abaixo do limiar tradicional de sobrecompra de 70. O MACD diário cruzou acima da linha de sinal, mas continua abaixo da linha zero, indicando fortalecimento no ímpeto de recuperação, embora a tendência de médio prazo ainda aguarde confirmação adicional.
Quanto ao volume, o volume diário de negociação superou 45 milhões de ações por quatro pregões consecutivos de 9 a 12 de novembro, atingindo aproximadamente 55,41 milhões de ações em 12 de novembro. A recuperação não está mais limitada a um aumento pontual de volume em um único dia; no entanto, após ganhos rápidos e consecutivos, o suporte comprador durante recuos ainda exige atenção redobrada.
Quanto às médias móveis, as médias móveis simples de 20, 50 e 200 dias estão em aproximadamente US$ 519, US$ 553 e US$ 422, respectivamente, com a ação voltando a operar acima das três linhas. No entanto, a média móvel de 50 dias permanece acima da média móvel de 20 dias, indicando que a recuperação de curto prazo ainda não se traduziu plenamente em um alinhamento de alta.
Pelo lado da alta, a faixa de US$ 594–US$ 600 atua como a principal zona de resistência no curto prazo. Se a ação romper essa faixa com volume expressivo e se sustentar, o próximo nível a ser observado seria em torno de US$ 620, seguido pela máxima anterior de US$ 658,52. Um rompimento decisivo acima da máxima anterior tornaria os US$ 700 o próximo patamar a ser monitorado.
Pelo lado da baixa, a faixa de US$ 550–US$ 555 é a principal zona de suporte, englobando a média móvel de 50 dias e a mínima intradiária de US$ 554,90 de 12 de novembro. Se romper abaixo desse patamar no fechamento, o próximo suporte a ser observado será US$ 519–US$ 523; se esse nível não se sustentar, as atenções se voltarão para US$ 495–US$ 500.
De modo geral, a AMD se recuperou de níveis abaixo das principais médias móveis e voltou a operar acima delas, melhorando significativamente sua estrutura técnica em relação ao período anterior. Sustentar-se perto de US$ 550 e romper os US$ 600 pode abrir caminho para um teste dos US$ 700.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.