


Marvell cai mais de 30% em três pregões: por que a aquisição da Lumentum gera preocupação entre acionistas



Podcast IA


As ações da Marvell Technology caíram cerca de 28,5% desde o anúncio da aquisição integral em ações da Lumentum por US$ 115 bilhões, devido a preocupações com a forte diluição acionária. A Marvell emitirá novas ações equivalentes a quase 50% de sua base original, exigindo ganhos expressivos e sinergias anuais superiores a US$ 1 bilhão para evitar quedas no LPA. Analistas apontam riscos de sobrepreço considerando o rali prévio da Lumentum e a conclusão prevista apenas para 2028. A volatilidade dos lucros, os custos de integração e a pressão regulatória mantêm o mercado cauteloso quanto à criação real de valor.

TradingKey — Desde as notícias sobre negociações que surgiram no after-hours de 28 de outubro até o anúncio oficial da aquisição da Lumentum (LITE), o preço das ações da Marvell Technology (MRVL) tem permanecido sob pressão contínua. Até o momento da publicação desta reportagem, a empresa era negociada em torno de US$ 180, acumulando uma queda de cerca de 28,5% em relação ao seu preço de fechamento de 28 de outubro.
Esta transação realizada integralmente em ações confere à Lumentum um valor de empresa de referência de aproximadamente US$ 115 bilhões. Embora a fusão complemente a linha de produtos de interconexão óptica da Marvell, o mercado está mais focado em avaliar se o negócio vale a pena: a Marvell precisa abrir mão de cerca de um terço da participação acionária da empresa combinada — será que os lucros resultantes conseguirão cobrir a diluição acionária e compensar o preço de aquisição e os riscos de integração?
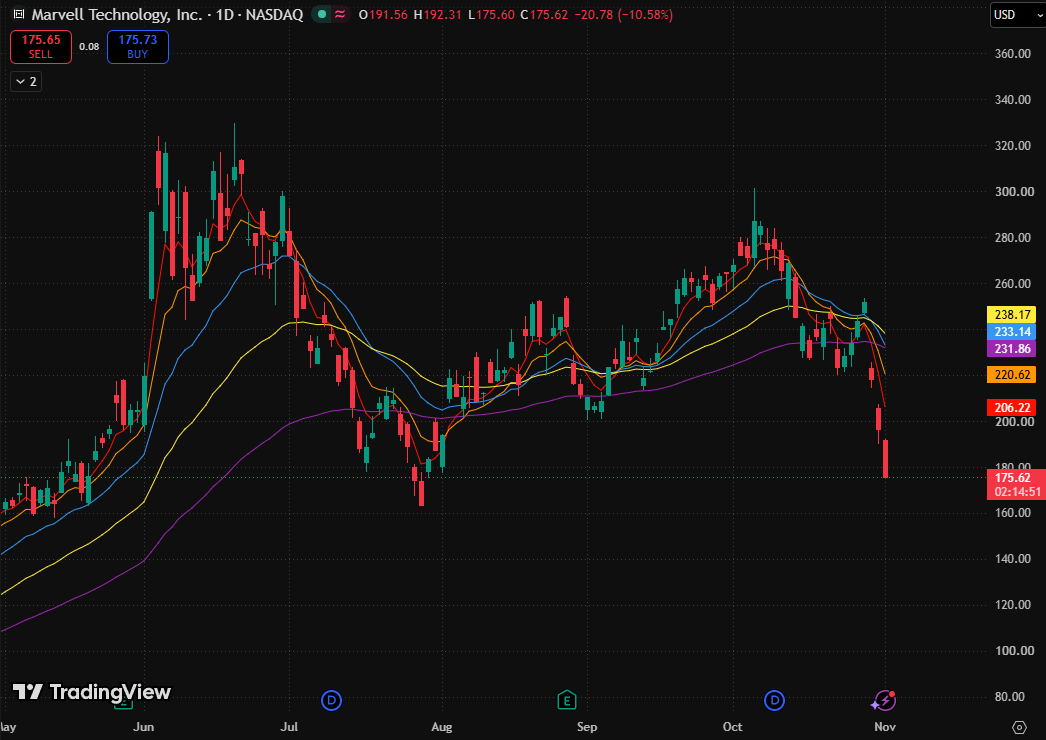
Gráfico das ações da Marvell Technology, Fonte: TradingView
Novas Ações da Marvell Aproximam-se de 50% do Capital Original, Definindo Patamar Elevado para o Acréscimo nos Lucros
Pelo acordo, após a conclusão da transação, os acionistas atuais da Marvell deterão aproximadamente 67% da empresa combinada, enquanto os acionistas da Lumentum deterão cerca de 33%. Com base em um cálculo simplificado a partir dessa proporção, a Marvell precisará emitir novas ações equivalentes a cerca de 49,3% do seu número original de ações.
Isso significa que, em bases comparáveis e mantido tudo o mais constante, o lucro gerado pela Lumentum somado às sinergias líquidas precisa atingir aproximadamente 49,3% do lucro original da Marvell para evitar uma queda no lucro por ação. Somente acima desse patamar a fusão proporcionará um crescimento do LPA.
A Marvell espera que a transação seja acretiva para o lucro por ação ajustado no primeiro ano após a conclusão, com potencial de alcançar mais de US$ 1 bilhão em sinergias de custos anuais. Isso indica que a gestão acredita que os lucros incrementais podem cobrir a expansão do capital social.
No entanto, os investidores ainda precisam avaliar se essa acretividade é suficiente para compensar a participação acionária cedida. Se o lucro incremental ficar apenas ligeiramente acima do limite de diluição, enquanto as despesas de integração forem substanciais e a volatilidade dos lucros aumentar, a atratividade da transação para os atuais acionistas poderá continuar limitada. O recuo no preço das ações pode refletir a postura cautelosa do mercado em relação ao valor incremental criado por essa troca.
Lumentum dispara 148% este ano enquanto Marvell enfrenta pressão por aquisições dispendiosas e execução de longo prazo
A controvérsia em torno do preço de aquisição está ligada ao forte desempenho anterior da Lumentum. A Morningstar destacou, em 29 de outubro, que, antes dos rumores sobre a aquisição, as ações da Lumentum já haviam disparado 148% no acumulado do ano, sendo negociadas cerca de 22% acima da avaliação da casa de análise. Embora a Morningstar reconheça a complementaridade entre seus lasers e os chips de interconexão óptica da Marvell, a casa expressou preocupação de que a Marvell possa estar pagando um valor excessivo.
A Morningstar acredita que a melhoria nos lucros da Lumentum decorre, em parte, de aumentos nos preços dos produtos e do aperto na oferta. Se a precificação da aquisição extrapolar esses níveis de lucros atualmente elevados para o longo prazo, haverá o risco de superestimar os retornos futuros.
Assim que a nova capacidade aliviar a escassez e os preços dos produtos recuarem, o crescimento dos lucros poderá desacelerar, mesmo que os envios da Lumentum continuem a crescer. Nesse ponto, o número de ações emitidas pela Marvell sob a relação de troca fixa não diminuirá, mas a contribuição de lucros adquirida poderá ficar abaixo das expectativas, reduzindo, assim, o potencial de aumento no lucro por ação (LPA).
Também há uma defasagem temporal até que os retornos sejam concretizados. A expectativa é que a transação seja concluída no primeiro semestre de 2028, o que significa que o "aumento nos lucros no primeiro ano completo após a conclusão" corresponde a lucros de mais longo prazo. As sinergias de custos devem ser capturadas gradualmente após a integração, e os investimentos durante esse processo consumirão caixa. Os investidores vão precificar esses fatores nas avaliações atuais, aplicando um desconto a retornos mais distantes e sujeitos a riscos de execução.
Por sua vez, a queda no preço das ações diminui a atratividade do negócio. O acordo estabelece que cada ação da Lumentum será trocada por 4,5 ações da Marvell. Com base no preço de fechamento atual da Marvell, de US$ 180, a contraprestação implícita por ação é de US$ 810, cerca de 28,5% inferior ao valor de referência de US$ 1.132 na época do anúncio.
Para os acionistas da Lumentum, o declínio no valor de troca pode enfraquecer a motivação para apoiar a transação; para os acionistas da Marvell, a menor contraprestação em dólares não reduz automaticamente o número de ações emitidas. Portanto, ambos os lados precisam de maior confiança de que o crescimento combinado superará a operação de forma independente. A transação continua sujeita à aprovação dos acionistas de ambas as empresas e a liberações regulatórias, e um preço de ação persistentemente fraco pode tornar a obtenção desse apoio mais desafiadora.
A pressão que essa aquisição exerce sobre o preço das ações da Marvell se concentra na tensão entre uma grande troca de ações e lucros que ainda não se concretizaram. Embora a complementaridade dos produtos forneça uma justificativa comercial, sustentar o preço de aquisição ainda exigirá que a empresa gere crescimento suficiente do lucro por ação (LPA) e do fluxo de caixa por meio da expansão de clientes, integração de produtos e economia de custos.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.