


As ações dos EUA subirão após as eleições de meio de mandato? Análise de dados históricos de eleições e padrões de mercado



Podcast IA


Dados históricos mostram que o índice S&P 500 tende a registrar forte desempenho após as eleições de meio de mandato nos EUA, impulsionado pela redução da incerteza política, pela sazonalidade favorável e por ciclos econômicos presidenciais. Contudo, o mercado atual enfrenta riscos substancialmente elevados, incluindo taxas de juros de longo prazo, pressões de *valuation* em ações de tecnologia, a eficácia do retorno sobre investimentos em inteligência artificial e a absorção de liquidez por grandes ofertas públicas. Embora as tendências estatísticas sejam otimistas, a repetição desses ganhos dependerá essencialmente da resiliência dos lucros corporativos das gigantes tecnológicas e da estabilidade macroeconômica.

TradingKey - À medida que as eleições de meio de mandato nos EUA se aproximam, além de focar nos resultados eleitorais e em seu impacto sobre as políticas econômicas, os investidores também buscam pistas sobre a próxima fase das tendências do mercado acionário americano.
Embora o índice S&P 500 permaneça perto de máximas históricas, ações de semicondutores e papéis populares de IA registraram um recuo notável recentemente, e as preocupações do mercado com valuations elevados, o retorno sobre o capex em IA e as perspectivas para as taxas de juros não se dissiparam.
Os dados históricos oferecem uma resposta relativamente otimista. Após a conclusão das eleições de meio de mandato, as ações americanas costumam entrar em uma fase de desempenho mais forte. No entanto, esse padrão reflete principalmente a diminuição da incerteza política, a estabilização das expectativas de políticas e a melhora dos lucros corporativos, o que não significa que o mercado vá subir inevitavelmente.
Ações dos EUA costumam ser fortes após eleições de meio de mandato
De acordo com estatísticas de Matt Cerminaro, fundador da Exhibit A, o índice S&P 500 registrou um ganho médio de 15,5% desde o dia das eleições de meio de mandato até 30 de junho do ano seguinte desde 1950. Outro estudo do JPMorgan também mostra que, desde 1950, o S&P 500 gerou retornos positivos nos 12 meses seguintes a todas as eleições de meio de mandato, com um ganho médio de aproximadamente 15%.
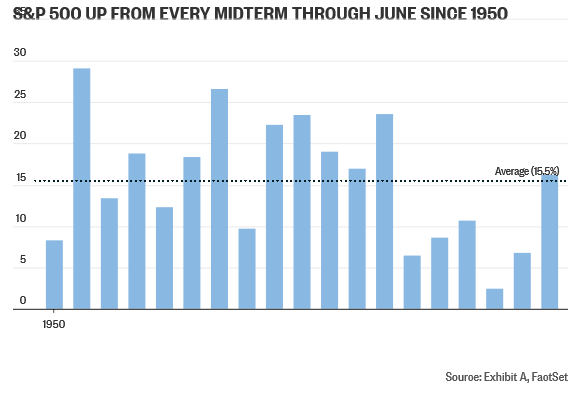
Se a janela de observação for reduzida para os seis meses posteriores a uma eleição, o padrão sazonal é igualmente evidente. Desde que o índice S&P 500 foi criado em 1957, o índice nunca registrou retorno negativo no período de novembro a abril após uma eleição de meio de mandato, e seu desempenho geral superou significativamente o mesmo período em outros anos de um mandato presidencial.
Por que as ações dos EUA tendem a subir após as eleições de meio de mandato
O declínio da incerteza política é um fator importante para explicar esse padrão. Uma pesquisa realizada por Terry Marsh, professor emérito de finanças da UC Berkeley, e Kam Fong Chan, professor da University of Western Australia, revelou que o Índice de Incerteza da Política Econômica dos EUA costuma subir nos meses que antecedem as eleições de meio de mandato e recuar significativamente após o pleito.
Após a divulgação dos resultados eleitorais, os investidores conseguem avaliar com maior precisão a estrutura de poder no Congresso e o direcionamento futuro da tributação, dos gastos fiscais e da regulamentação setorial. À medida que diminuem os riscos políticos que precisam ser precificados nas ações, o capital frequentemente retorna para ativos de risco, como o mercado acionário.
Dados históricos também mostram que o mercado não favorece consistentemente um único partido político. Em comparação com uma vitória dos republicanos ou dos democratas, a estabilidade do ambiente de políticas públicas e a clareza na estrutura do poder governamental geralmente exercem um impacto mais direto sobre os preços dos ativos. Estudos da Fidelity mostram que o desempenho fraco em anos de eleições de meio de mandato está frequentemente atrelado ao aumento da incerteza política, e não ao mero apoio dos investidores a um partido específico.
Fatores sazonais também ajudam: o período de novembro após as eleições de meio de mandato até abril do ano seguinte é, por natureza, um momento tradicionalmente forte para o mercado acionário norte-americano. O arrefecimento da incerteza eleitoral, coincidindo com uma sazonalidade favorável, torna os retornos históricos ao longo desses seis meses particularmente notáveis.
Por que o terceiro ano de um mandato presidencial costuma ter o melhor desempenho
Após as eleições de meio de mandato, os EUA entrarão no terceiro ano do mandato presidencial de quatro anos. De acordo com dados da CFRA Research, o índice S&P 500 acumula um avanço médio de 16,3% no terceiro ano de um mandato presidencial, desempenho superior aos 9,5% do primeiro ano, aos 3,8% do segundo ano e aos 6,8% do quarto ano.
Em termos de desempenho trimestral, o quarto trimestre de um ano de eleições de meio de mandato avança, em média, 6,4%, ocupando a segunda posição entre todos os 16 trimestres do ciclo de quatro anos; logo em seguida, o primeiro trimestre do terceiro ano registra um ganho médio de 7%, tornando-se historicamente o trimestre mais forte.
Esse padrão pode estar ligado aos ciclos políticos: para fazer campanha rumo à próxima eleição presidencial, o partido governista costuma impulsionar medidas na segunda metade de seu mandato para estimular a economia, melhorar o emprego ou elevar a renda das famílias. Essas medidas refletem-se gradualmente no consumo, nos investimentos e nos lucros corporativos, fornecendo, assim, um suporte fundamental para o mercado acionário.
No entanto, o estímulo fiscal tem o seu preço. Se as políticas impulsionarem ainda mais os déficits, a inflação e os rendimentos dos Treasuries, as ações de crescimento com valuation elevado podem, em contrapartida, enfrentar maior pressão. Portanto, a vantagem histórica do terceiro ano ainda necessita do apoio do cenário de taxas de juros e dos lucros corporativos.
Ações dos EUA podem repetir padrões históricos em 2026?
Um dos maiores ventos contrários para o mercado atualmente são as altas taxas de juros. Mesmo com o rendimento dos títulos de 10 anos do Tesouro dos EUA tendo recuado temporariamente abaixo de 5%, os custos de financiamento de longo prazo permanecem nas máximas de vários anos. Rendimentos mais altos de ativos livres de risco diminuem a atratividade relativa das ações e aumentam os custos das empresas para construir data centers, adquirir chips de IA e expandir a capacidade de produção.
O retorno dos investimentos em capital (capex) em IA também impactará a tendência do mercado pós-eleições. Grandes empresas de tecnologia, como a Meta, estão alocando volumes expressivos de recursos para construir infraestruturas de computação, mas o mercado está cada vez mais atento a quando esse capex conseguirá se traduzir em receita e fluxo de caixa livre. Se o crescimento nos negócios de computação em nuvem, publicidade e IA corporativa não for suficiente para cobrir a depreciação e os custos de financiamento, o valuation das ações de tecnologia poderá continuar sob pressão.
O próximo IPO da Anthropic também pode exercer pressão de drenagem de liquidez sobre o mercado de ações. Uma oferta pública inicial de grande porte exige a absorção de um volume substancial de liquidez; se coincidir com taxas de juros elevadas e um menor apetite ao risco, a volatilidade de curto prazo no setor de tecnologia poderá se intensificar ainda mais.
Por outro lado, em um tom relativamente positivo, os lucros das empresas americanas de mega capitalização permanecem resilientes. Desde que as expectativas de lucros para 2027 não sejam significativamente revisadas para baixo, o crescimento dos lucros corporativos poderá compensar parte da pressão exercida pelas taxas de juros e pelos preços do petróleo. Dado que as ações de tecnologia representam quase 40% do peso do S&P 500, para que o índice replique os ganhos históricos pós-eleições, as gigantes da tecnologia — incluindo Microsoft, Nvidia, Apple, Amazon e Meta — ainda precisarão participar desse rali.
No geral, os dados históricos após as eleições de meio de mandato nos EUA são relativamente otimistas para as ações americanas, mas o que realmente impulsiona o mercado não é a eleição em si, e sim a redução da incerteza política, expectativas de políticas estáveis e o crescimento dos lucros corporativos. O ganho médio histórico de cerca de 15% pode servir como referência para análises de mercado, mas não deve ser visto como uma previsão definitiva. Uma vez concluída a eleição, os investidores ainda precisarão acompanhar de perto os rendimentos dos títulos do Tesouro americano, a inflação, o retorno dos investimentos em IA e o guidance de lucros das grandes empresas de tecnologia.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.