


Previsão das Ações da Microsoft: Redburn Eleva Preço-Alvo para US$ 440, Controvérsia sobre Investimentos em IA Irá Pressionar a MSFT?


Podcast IA


A Rothschild & Co Redburn elevou o preço-alvo da Microsoft de US$ 400 para US$ 440, mantendo recomendação neutra devido à recuperação do valuation no setor de SaaS. O crescimento da empresa é impulsionado pelo Azure e inteligência artificial, embora pesem os riscos relacionados aos elevados custos de infraestrutura e retorno de capital. Questões regulatórias e litígios de direitos autorais adicionam incertezas. Tecnicamente, a ação exibe tendência de alta de médio prazo, negociando na faixa de US$ 478,58 a US$ 518,43, com suporte principal entre US$ 490 e US$ 498, sustentada por fundamentos sólidos na nuvem.

TradingKey - A Rothschild & Co Redburn, após atualizar seu modelo de valuation, elevou o preço-alvo da Microsoft (MSFT) de US$ 400 para US$ 440, mantendo sua recomendação "Neutra".
O aumento do preço-alvo decorre principalmente da recuperação do valuation no setor de Software como Serviço (SaaS), e não de um aumento significativo nas expectativas de crescimento de lucros da Redburn para a Microsoft. O preço-alvo mais elevado, acompanhado de uma classificação inalterada, reflete o reconhecimento da instituição quanto à competitividade da Microsoft em computação em nuvem e softwares corporativos, ao mesmo tempo em que sugere que o valuation atual já precifica grande parte do potencial de crescimento de seus negócios de IA.
Negócios de IA seguem em expansão à medida que o retorno de capital se torna central para o valuation
O principal vetor de crescimento da Microsoft continua sendo o Azure, o Copilot e seus negócios de inteligência artificial relacionados à OpenAI. A crescente demanda corporativa por inferência de IA, análise de dados e agentes inteligentes está levando mais cargas de trabalho de computação em nuvem para o Azure, ao mesmo tempo em que ajuda a Microsoft a integrar recursos de IA no Office, no GitHub e em produtos de segurança.
No entanto, à medida que a Microsoft continua a expandir os investimentos em data centers, chips, energia e instalações de resfriamento, o mercado volta sua atenção para quanto tempo levará para recuperar esses custos.
O investidor Michael Burry destacou recentemente que os data centers costumam levar vários anos desde o planejamento até a conclusão, acompanhados por compromissos de longo prazo com energia, terrenos e contratos de locação, enquanto o ciclo de atualização do hardware de IA, como GPUs, pode ser de apenas dois a três anos. Se os chips de próxima geração adotarem designs diferentes de alimentação elétrica, dissipação térmica e racks, algumas infraestruturas altamente personalizadas poderão enfrentar riscos de menor utilização ou modificação precoce.
Essa visão não significa que a estratégia de IA da Microsoft esteja fadada ao fracasso, mas ressalta a importância do retorno sobre o capital, dos ciclos de depreciação e do fluxo de caixa livre. Se as receitas de IA do Azure e os usuários pagantes do Copilot continuarem a crescer, o alto nível atual de investimentos construirá um fosso competitivo de escala ainda mais profundo. Por outro lado, se a utilização da capacidade computacional e o avanço da comercialização ficarem aquém das expectativas, a depreciação e os custos operacionais poderão exercer uma pressão contínua sobre as margens de lucro.
Portanto, nos próximos trimestres, a Microsoft não apenas precisa manter o crescimento da nuvem, mas também deve demonstrar que a receita incremental de IA é suficiente para cobrir as despesas de capital em rápido crescimento.
Riscos de Segurança e Direitos Autorais Não Impedirão a Expansão da IA
Além dos retornos de capital, a segurança e a regulamentação também são variáveis-chave que afetam a valoração do negócio de IA da Microsoft. Mustafa Suleyman, chefe da divisão de IA da Microsoft, declarou recentemente que a concorrência internacional não deve ser usada como justificativa para abandonar salvaguardas de segurança necessárias, e que sistemas avançados de IA devem sempre permanecer sob controle humano e estar sujeitos a avaliações explícitas de risco e a padrões do setor.
No entanto, a postura da Microsoft não é desacelerar a pesquisa e desenvolvimento (P&D) de IA, mas sim fortalecer a supervisão ao mesmo tempo em que expande as aplicações comerciais. Para clientes corporativos e governamentais, a proteção de dados, a gestão de identidades e a confiabilidade do sistema são, por si sós, critérios cruciais ao escolher uma plataforma de IA. Se a Microsoft conseguir integrar totalmente recursos de segurança ao Azure e ao Copilot, esses investimentos poderão, em vez disso, aumentar a retenção de clientes e consolidar sua liderança no mercado de IA corporativa.
Os litígios sobre direitos autorais adicionam outra camada de incerteza. O The New York Times acusou a Microsoft e a OpenAI de usarem conteúdo protegido por direitos autorais para treinar modelos sem permissão, alegando que alguns dos resultados gerados poderiam substituir a cobertura jornalística original.
O Departamento de Justiça dos EUA apresentou recentemente uma "declaração de interesse", afirmando que o treinamento de modelos de IA é altamente transformador e alertando que um regime abrangente de licenciamento de dados de treinamento poderia elevar as barreiras de entrada no setor. Embora essa posição seja, de modo geral, favorável à Microsoft e à OpenAI, ela não equivale a uma decisão judicial.
Relatórios indicam que o Departamento de Justiça não se coordenou totalmente com o Escritório de Patentes e Marcas dos EUA e com o Escritório de Direitos Autorais antes de apresentar a petição, evidenciando as divergências contínuas dentro do governo dos EUA em relação à política de direitos autorais para IA. Se os tribunais acabarem exigindo que as empresas de IA paguem taxas de licenciamento de dados mais altas, tanto os custos de treinamento de modelos da Microsoft quanto suas responsabilidades jurídicas poderão aumentar.
Análise Técnica do Preço das Ações da Microsoft
Fonte: TradingView
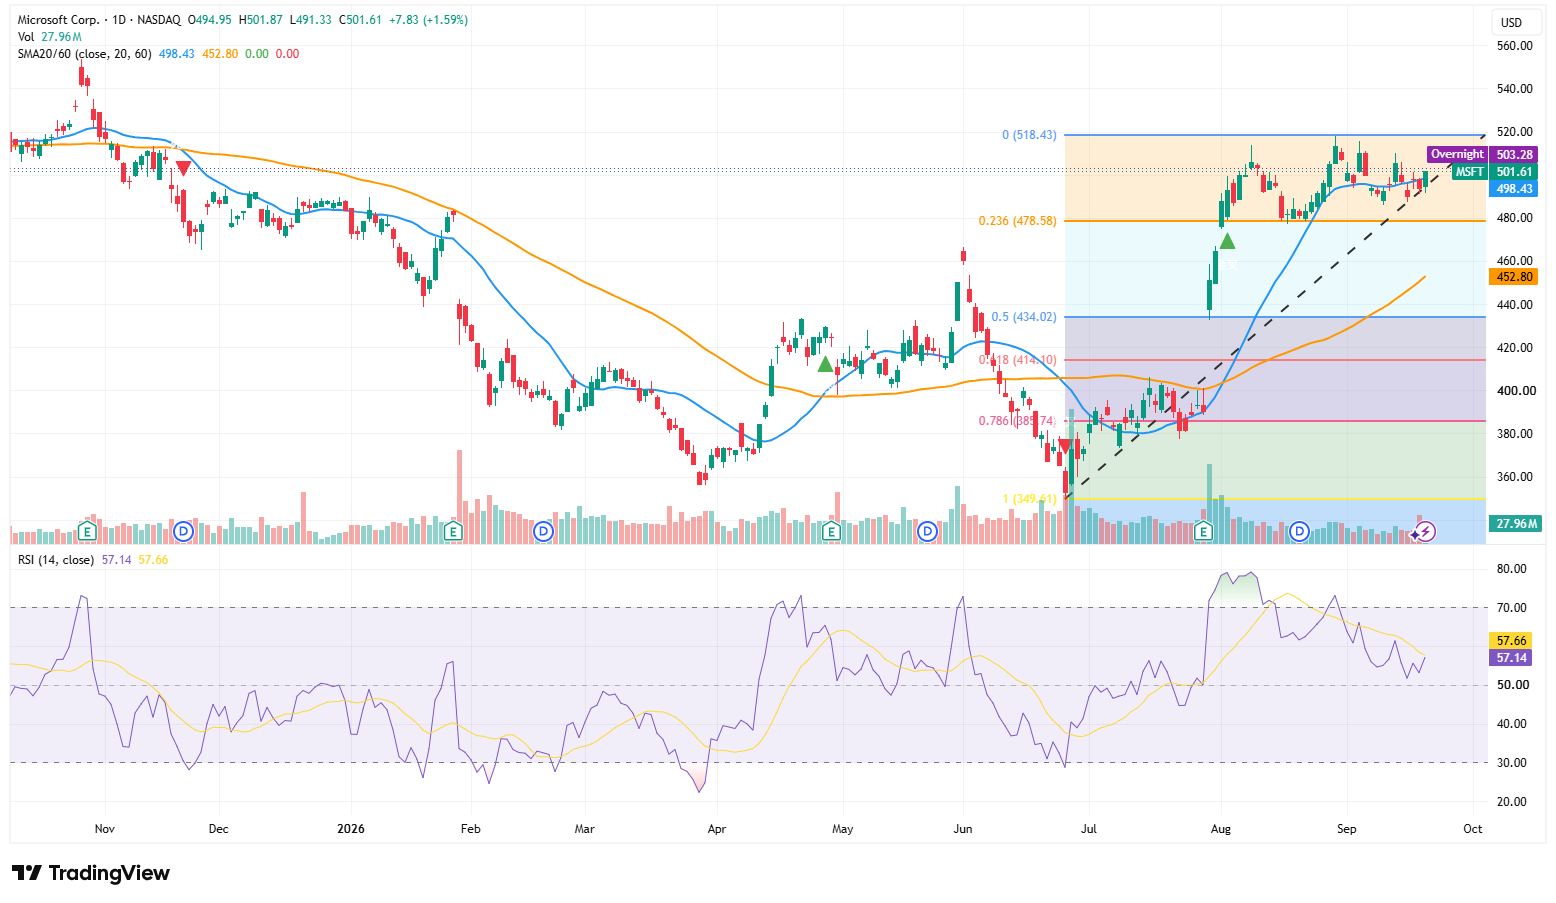
As ações da Microsoft fecharam a US$ 501,61 no dia 21, retomando sua média móvel de 20 dias de US$ 498,43. Com a média móvel de 20 dias permanecendo acima da média móvel de 60 dias de US$ 452,80, a tendência de médio prazo segue de alta. O preço das ações está atualmente se consolidando principalmente na faixa de US$ 478,58–US$ 518,43, e a linha de tendência de alta permanece intacta.
O suporte principal está em US$ 490–US$ 498, seguido pelo nível de retração de 0,236 em US$ 478,58. Se o gráfico diário cair abaixo desse nível, poderá testar novamente a região em torno de US$ 454 e US$ 434,02. A resistência de alta está concentrada em US$ 503–US$ 510 e na máxima anterior de US$ 518,43. Um rompimento acima da máxima anterior com alto volume pode colocar em foco os alvos de extensão de US$ 540 e perto de US$ 564.
O RSI está em 57,14, permanecendo em território neutro a altista, mas ligeiramente abaixo da linha de sinal, indicando que o momentum de curto prazo ainda não mostrou uma aceleração clara. Portanto, embora as controvérsias sobre os investimentos em IA possam aumentar a volatilidade, elas ainda não alteraram a estrutura da tendência de alta de médio prazo.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.