


Arm Holdings PLC (ARM) 주식 움직였습니다 하락 11.60%에 10월30일: 변동을 뒷받침하는 사실


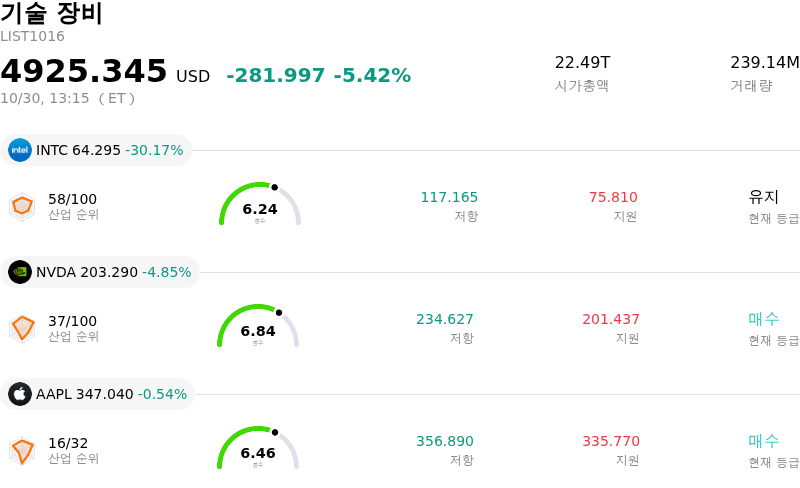
Arm Holdings PLC (ARM) 종목은 11.60% 하락하여 움직였습니다. 기술 장비 업종은 5.42% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Intel Corp (INTC) 하락 30.32%, NVIDIA Corp (NVDA) 하락 4.81%, Apple Inc (AAPL) 하락 0.52%입니다.
오늘 Arm Holdings PLC(ARM) 주가 하락의 요인은 무엇인가요?
고베타 기술주 및 반도체 종목 전반의 매도세가 성장주에 부담을 주면서 암 홀딩스(Arm Holdings)는 상당한 하락 압력을 받았다. 금리 전망 변화와 미 국채 금리 상승 등 지속되는 거시경제적 우려로 인해 투자자들은 높은 멀티플을 받는 주요 기술 기업에 적용하는 할인율을 재조정했다. 회사 시장 가치의 상당 부분이 차세대 인공지능(AI) 및 컴퓨팅 아키텍처와 연계된 미래 수익 전망에 기반하고 있는 만큼, 주가는 거시경제적 역풍과 기술 섹터 전반의 위험 회피 심리에 특히 민감하게 반응하고 있다.
또한 퀄컴과의 대형 라이선스 분쟁을 둘러싼 지속적인 법적 불확실성도 매도세를 가중하고 있다. 최근 델라웨어주 연방 배심원단은 암이 개발자 도구 관련 특정 라이선스 조항을 위반했다는 평결을 내렸다. 시장 참가자들은 계약 이행에 관한 후속 사법적 판결, 특히 퀄컴이 로열티 지급에 이의를 제기하거나 이를 일시 중단할 수 있는지 여부에 주목하고 있다. 주요 티어1 하드웨어 파트너사로부터 발생하는 라이선스 및 로열티 매출이 암의 수익성에서 핵심적인 비중을 차지하는 만큼, 계약상 매출 흐름의 잠재적 차질이나 장기화되는 법적 공방은 기관 투자자들에게 분명한 구조적 오버행으로 작용한다.
아울러 이번 주가 하락은 회사의 분기 실적 발표를 앞두고 기관 자금이 진행한 차익 실현과 전략적 포트폴리오 조정을 반영한다. 반도체 업종 동종 기업에 비해 높은 선행 밸류에이션 멀티플을 받고 있어, 주가는 재무 가이던스나 운영 지표 측면에서 오차 범위를 거의 허용하지 않는다. 하이퍼스케일러의 AI 지출 속도에 대한 우려와 혼조세를 보이는 글로벌 스마트폰 수요는 트레이더들로 하여금 고멀티플 종목 비중을 축소하게 만들었다. 소송 결과와 클라우드 컴퓨팅 로열티 성장에 대해 명확한 윤곽이 드러날 때까지는 장중 변동성 확대가 거래 양상을 주도할 것으로 예상된다.
Arm Holdings PLC(ARM) 기술 분석
기술적으로 Arm Holdings PLC (ARM) 종목은 MACD (12,26,9) 값이 -4.008이며, 이는 매도 신호를 나타냅니다. 34.040의 상대강도지수 값은 중립 상태를 시사하고, 99.396의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Arm Holdings PLC(ARM) 펀더멘털 분석
Arm Holdings PLC (ARM)는 기술 장비 산업에 속하며 최신 연간 수익은 $4.92B이며, 산업 내에서 24위를 차지하고 있습니다. 순이익은 $904.00M이며, 산업 내에서 18위입니다. 기업 프로필
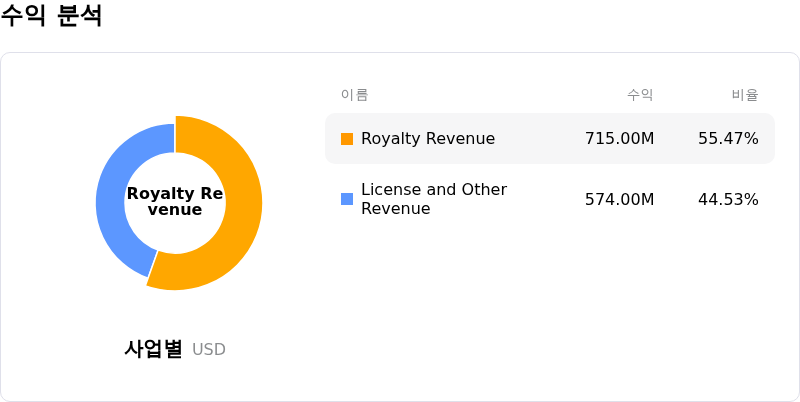
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $286.95, 최고가는 $480.00, 최저가는 $125.00입니다.
Arm Holdings PLC(ARM) 더 자세히 보기
기업 특유의 리스크:
- 법적 및 라이선스 분쟁 취약성: 아키텍처 라이선스 및 반도체 테스트 툴을 둘러싸고 퀄컴(Qualcomm)과 진행 중인 소송에서 불리한 법적 전개는 수십억 달러 규모의 예상 로열티 수익을 위협하며, 암(Arm)의 핵심 지적재산권 라이선스 체계에 대한 시장 신뢰를 훼손합니다.
- 극심한 밸류에이션 프리미엄: 100배에 가까운 높은 선행 주가수익비율(PER)과 200배가 넘는 후행 PER로 거래되고 있어—동종 반도체 기업들을 크게 상회함—작은 운영상 차질이나 거시경제적 조정에도 장중 급격한 매도세에 주가가 노출될 수 있습니다.
- 반도체 파운드리 생산능력 제약: 공급망 병목 현상과 제3자 반도체 파운드리 생산능력의 한계는 단기 매출 성장을 제한하고, 차세대 AGI CPU 및 데이터센터 하드웨어의 양산 확대를 지연시킬 위험이 있습니다.
- 마진 축소 및 R&D 비용 증가: 암(Arm)의 커스텀 반도체 및 복잡한 AI 연산 설계로의 확장으로 인한 영업비용 증가와 원가 압박에 대한 기관 애널리스트들의 우려는 견조한 매출 성장에도 불구하고 영업이익률을 압박할 위험이 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.