


아마존, 자사 플랫폼에서 메타 뮤즈의 대리 구매 차단: AMZN과 META 중 어느 종목이 더 나은 매수 대안인가?



AI 팟캐스트


아마존이 메타의 AI 어시스턴트 '뮤즈'의 자사 플랫폼 접근을 제한했다. 사전 통보 부재, AI 에이전트 신원 미공개, 이용약관 위반 및 계정 보안 우려가 이유다. 뮤즈는 브라우저를 통해 쇼핑을 수행하며, 이로 인해 아마존의 검색·추천·광고 단계가 우회될 수 있다. 9월 22일 공개 보도 시점 기준 메타는 별도 입장을 내놓지 않았다. 한편, 쇼피파이는 뮤즈 결제를 지원할 계획이다. 향후 뮤즈의 매출 규모는 사용자 유지율 등에 따라 결정될 전망이며, 아마존은 플랫폼 통제력과 광고 노출 사이에서 선택을 내려야 할 수 있다.
TradingKey - 아마존(AMZN)이 메타(META)의 AI 어시스턴트 뮤즈(Muse)가 아마존닷컴을 통해 쇼핑 및 결제 작업을 실행하는 것을 제한했습니다.
아마존은 메타가 뮤즈의 자사 플랫폼 접근에 대해 사전에 통보하지 않았으며, 뮤즈가 사이트를 탐색하는 동안 AI 에이전트임을 밝히지도 않았다고 밝혔습니다. 이에 따라 아마존은 뮤즈의 무단 접근이 플랫폼 이용약관을 위반했다고 판단했습니다.
아마존은 사용자의 지시에 따라 작동하는 뮤즈가 계정 페이지 및 주문 기록에 접근해 개인정보 보호 및 보안 위험을 초래할 수 있다고 우려하고 있습니다. 앞서 메타는 뮤즈가 사용자의 비밀번호나 결제 정보를 볼 수 없으며, 사용자가 제공한 로그인 자격 증명은 보안 저장소에 보관되어 시스템에 의해 호출될 뿐 모델에 표시되지 않는다고 밝힌 바 있습니다.
결제 단계에서는 스트라이프 링크(Stripe Link)를 통해 일회용 카드 번호가 생성됩니다. 9월 22일 공개 보도 시점 기준으로 메타는 아마존의 제한 조치에 대해 별도로 입장을 내놓지 않았습니다.
아마존은 왜 뮤즈 구매 대행을 제한하는가?
9월 8일에 출시된 뮤즈(Muse)는 사용자를 대신해 양식을 작성하고 이메일을 보내며 서비스를 예약하고 쇼핑을 수행할 수 있다. 웹사이트에 오픈 API가 없더라도 뮤즈는 브라우저를 통해 작업을 완료할 수 있다.
외부 AI 어시스턴트는 아마존의 상품 검색, 맞춤형 추천, 광고 노출 단계를 우회할 수 있다. 이러한 쇼핑 방식이 확산되면 사용자가 아마존의 검색 결과, 상품 추천, 스폰서 광고를 직접 둘러보는 빈도가 줄어들 수 있다.
2026년 2분기 아마존의 광고 서비스 매출은 전년 동기 대비 26% 증가한 198억 900만 달러를 기록했다. 또한 아마존은 상품 검색, 비교, 가격 추적, 자동 보충 등의 기능을 제공하는 자체 쇼핑 어시스턴트인 쇼핑용 알렉사(Alexa for Shopping)를 선보였다.
아마존은 이번 제한 조치의 원인으로 계정 보안, AI 에이전트 신원 공개, 플랫폼 이용 규칙을 꼽았다. 또한 이번 조치는 아마존이 상품 검색, 추천 및 결제 프로세스에 대한 통제력을 유지하는 데 도움이 된다.
아마존의 제한 조치와 달리 쇼피파이(Shopify)는 메타(Meta)와 파트너십을 맺고 숍 페이(Shop Pay)를 통한 뮤즈 결제를 지원할 계획이지만, 구체적인 출시 일정은 발표되지 않았다. 한편 뮤즈는 현재 결제 및 일회용 가상 카드 서비스를 제공하는 스트라이프 링크(Stripe Link)와 연동되어 있다.
AI 에이전트 이커머스 경쟁이 주가에 미치는 영향
출시 이후 뮤즈는 미국 아이폰 무료 앱 차트에서 3일 연속 1위를 차지했습니다. 9월 21일 메타 주가는 11.4% 상승했고, 아마존은 약 1.9% 올랐습니다. 뮤즈의 앱스토어 성과가 시장의 관심을 끈 가운데, 유가 하락과 기술주의 전반적인 랠리 또한 이날 거래를 뒷받침했습니다.
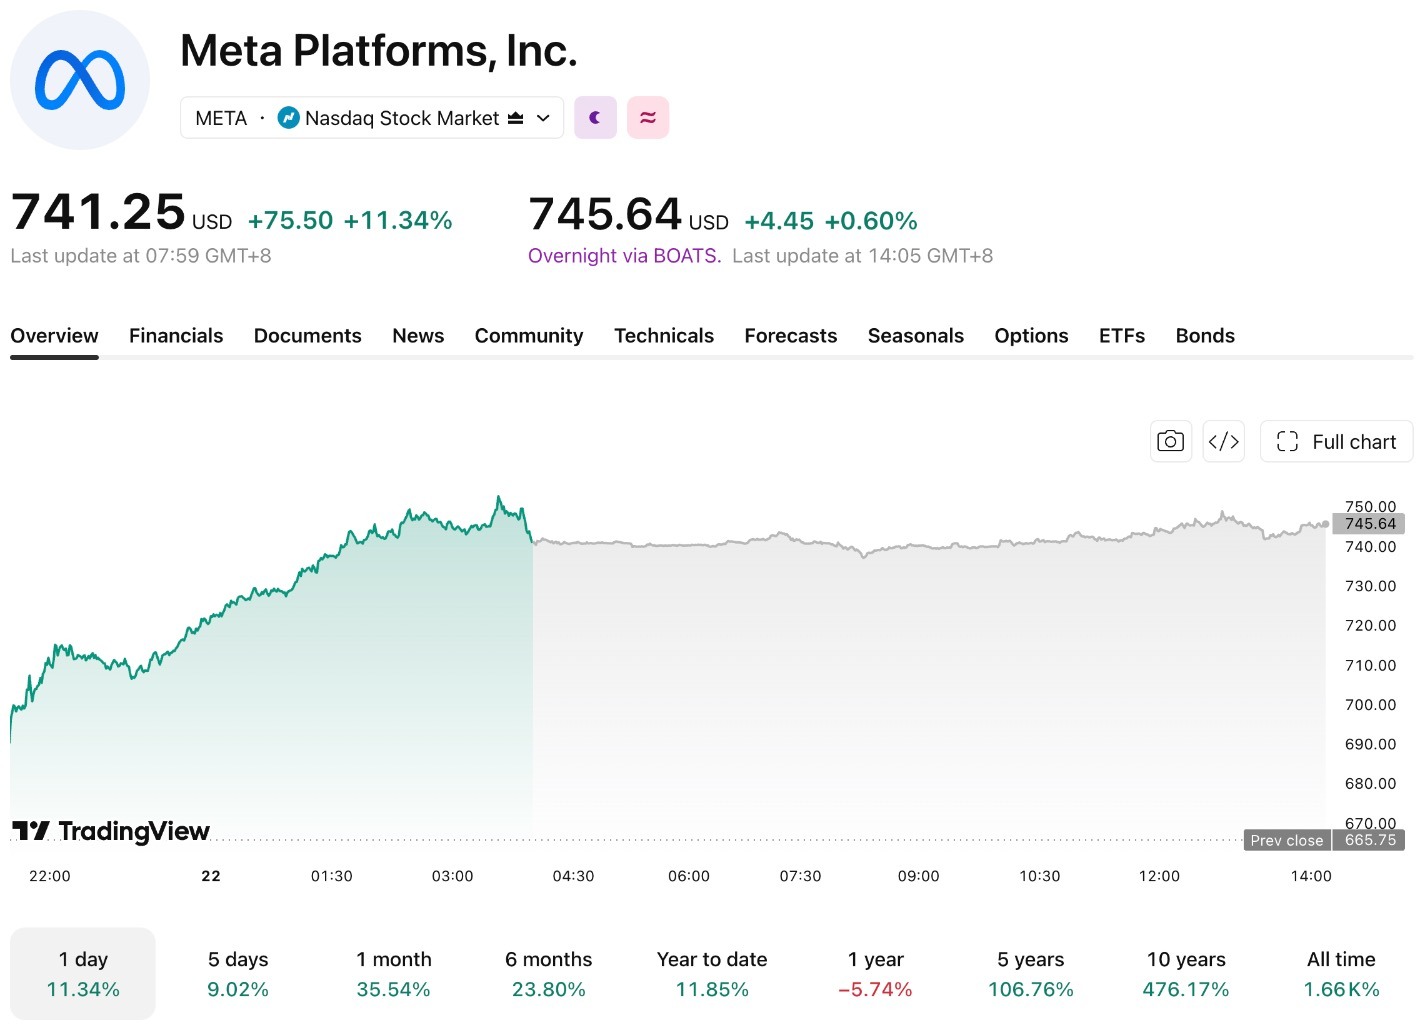
[출처: TradingView]
아마존의 제한 조치로 인해 뮤즈는 아마존닷컴에서 쇼핑 작업을 완료하는 데 일시적인 차질을 겪고 있습니다. 다만 메타는 여전히 쇼피파이를 통해 더 많은 판매자와 연결될 수 있으며, 스트라이프를 사용해 결제를 처리할 수 있습니다. 사용자 유지율, 유료 전환율, 판매자 커버리지가 향후 뮤즈의 매출 규모를 결정할 전망입니다.
아마존의 경우 '알렉사 포 쇼핑(Alexa for Shopping)' 사용량과 거래 전환율이 자체 AI 쇼핑 진입점의 유효성을 반영할 것입니다. 외부 AI 비서가 더 많은 쇼핑 트래픽을 유인할 경우, 아마존은 플랫폼 통제력 유지, 광고 노출, 추가 주문 확보 사이에서 선택을 내려야 할 것입니다.
아마존(AMZN) 대 메타(META): 어느 종목이 더 나은 매수 대상일까?
아마존의 2분기 매출은 전년 동기 대비 20% 증가한 2,006억 600만 달러, 영업이익은 43% 증가한 274억 6,100만 달러를 기록했다. AWS 매출은 37% 늘어난 422억 3,200만 달러, 영업이익은 166억 2,100만 달러로 그룹 전체 영업이익의 약 61%를 차지했다. 이커머스, 광고, 클라우드 컴퓨팅 모두 성장세를 유지했으나, 이익은 여전히 주로 AWS가 견인했다.
같은 기간 메타의 매출은 28% 증가한 608억 100만 달러를 기록한 반면, 영업이익은 8% 감소한 187억 7,500만 달러에 그쳤다. 해당 분기 비용에는 법률 관련 비용 24억 달러와 퇴직금 비용 11억 8,000만 달러가 포함됐다. 회사는 금융리스 원금 상환액을 포함한 2026년 자본지출(CAPEX)이 1,300억 달러에서 1,450억 달러에 달할 것으로 전망하고 있다.
아마존은 더 다각화된 매출 구조를 갖추고 있으며 AWS와 광고 사업에서 더 빠른 성장을 보이고 있다. 반면 메타는 높은 매출 성장률과 영업이익률을 자랑하지만 매출의 광고 의존도가 여전히 높고 AI 인프라 투자도 대폭 늘어났다. 만약 뮤즈(Muse)가 구독, 광고 또는 상업적 파트너십을 통해 안정적인 매출을 창출한다면 메타에 새로운 성장 동력이 될 것이다.
매출 구조와 AWS의 성장을 중시하는 투자자에게는 아마존(AMZN)이 상대적 우위를 점하고 있으며, 개인용 AI 비서가 소비자 관문이 될 것으로 낙관하고 높은 자본지출과 제품 상용화 리스크를 감수할 의향이 있다면 메타(META)가 더 큰 성장 잠재력을 제공한다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.