亚马逊阻止Meta Muse在其平台代购,AMZN与META谁更值得买入?



AI播客


亚马逊以合规及隐私安全为由,限制Meta的AI助手Muse在其平台执行代购,以保护其广告和推荐流量。亚马逊基本面靠AWS和广告支撑,收入分散;Meta的AI投入与资本支出较高,Muse若成功商业化将开辟新增长点。看重云业务与稳健结构可选亚马逊,看好AI助手潜力则可选Meta。

亚马逊为什么要限制Muse代购?
Muse于9月8日上线,可以填写表格、发送邮件、预订服务并代用户购物。当网站没有开放API时,Muse可通过浏览器完成操作。
外部AI助手可能绕过亚马逊的商品搜索、个性化推荐和广告展示环节。若此类购物方式扩大,可能减少用户直接浏览亚马逊搜索结果、商品推荐和赞助广告的次数。
2026年第二季度,亚马逊广告服务收入同比增长26%至198.09亿美元。公司也已推出自有购物助手Alexa for Shopping,提供商品搜索、对比、价格追踪和自动补货等功能。
亚马逊将此次限制归因于账户安全、AI代理身份披露和平台使用规则。该措施也有助于公司维持对商品搜索、推荐和结账流程的控制。
与亚马逊的限制措施不同,Shopify选择与Meta合作,并计划通过Shop Pay支持Muse结账,具体上线时间尚未公布。Muse目前已接入Stripe Link,由其提供支付和一次性卡号服务。
AI Agent电商竞争如何影响股价?
Muse上线后曾连续三天位居美国iPhone免费应用榜首。9月21日,Meta股价上涨11.4%,亚马逊上涨约1.9%。Muse的应用商店表现受到市场关注,油价回落和科技股普涨也支持了当天行情。
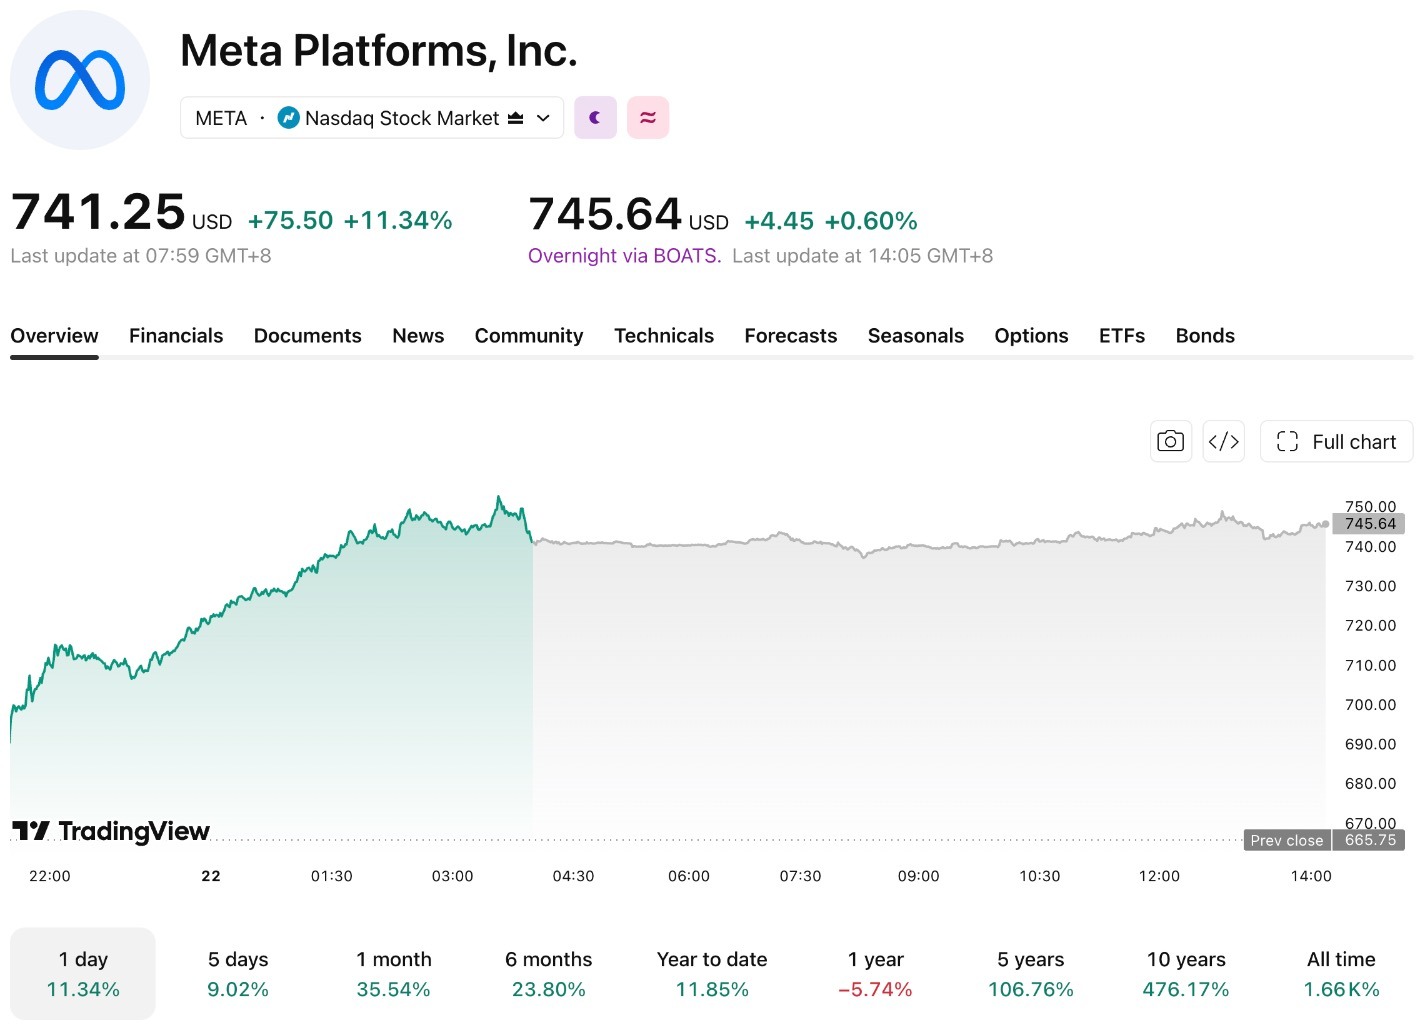
【来源:TradingView】
亚马逊的限制使Muse暂时无法在Amazon.com完成购物操作。Meta仍可通过Shopify接入更多商户,并利用Stripe完成支付。用户留存、付费转化和商户覆盖将决定Muse未来的收入规模。
对亚马逊而言,Alexa for Shopping的使用情况和交易转化率,将反映其自有AI购物入口的效果。若外部AI助手吸引更多购物流量,亚马逊需要在平台控制、广告展示和新增订单之间作出选择。
AMZN与META谁更值得买入?
亚马逊第二季度营收同比增长20%至2006.06亿美元,营业利润增长43%至274.61亿美元。AWS收入增长37%至422.32亿美元,营业利润达到166.21亿美元,占集团营业利润约61%。电商、广告和云计算均保持增长,但利润仍主要由AWS贡献。
Meta同期营收增长28%至608.01亿美元,营业利润下降8%至187.75亿美元。当季费用包含24亿美元法律相关支出和11.8亿美元裁员费用。公司预计2026年资本支出为1300亿至1450亿美元,包括融资租赁本金偿还。
亚马逊收入来源更为分散,AWS和广告业务增长较快;Meta收入增速和营业利润率更高,但收入仍主要依赖广告,AI基础设施投入也明显增加。Muse若形成稳定的订阅、广告或商业合作收入,将为Meta增加新的增长来源。
重视收入结构和AWS增长,AMZN相对占优;看好个人AI助手成为消费入口,并能承受高资本支出和产品商业化风险,META更具增长潜力。