


9월 연준 결정: 당국자 16명이 올해 한 차례 추가 인상을 지지함에 따라 3년 만에 금리 인상 주기 재개



AI 팟캐스트


미 동부시간 9월 16일, 연방준비제도는 연방기금금리 목표 범위를 3.75%~4.00%로 25bp 인상했다. 이번 결정은 만장일치로 가결되었다. 미국 경제는 견조한 확장세를 보이고 있으나, 인플레이션은 여전히 2% 목표치를 상회하고 있다.
공개된 점도표는 매파적 입장을 시사하며, 2026년 내 추가 금리 인상 가능성을 나타냈다. 위원들은 고금리 기간이 연장될 것으로 판단하고 있다. 경제전망 요약(SEP)에서 연준은 실질 GDP 성장률 전망치를 소폭 상향하고 실업률 전망치는 하향 조정했으며, 인플레이션 둔화 속도가 당초 예상보다 더딜 것으로 예상했다.

TradingKey - 미 동부시간 9월 16일, 연방준비제도(Fed·연준)의 최신 금리 정책 성명서에 따르면 이번 회의에서 연방기금금리 목표 범위를 25베이시스포인트(bp) 인상한 3.75%~4.00%로 결정했으며, 이는 2023년 7월 이후 첫 금리 인상이다. 이번 결정은 12 대 0 만장일치로 가결되었으며, 은행 시스템 내 풍부한 준비금을 유지하는 통화정책 틀은 변함없이 유지되었다.
성명서는 미국 경제 활동이 견조한 속도로 확장되고 있다고 지적했다. 지정학적 긴장 등에 따른 불확실성은 여전히 높은 수준이지만, 국내 소비는 견조하게 유지되고 있고 생산성 증가세가 강하며 기업 설비투자도 양호한 성과를 보이고 있다. 일자리 증가세는 노동력 확대와 대략 비슷한 수준을 유지하고 있으며, 실업률은 거의 변화가 없었다.
인플레이션은 현재 높은 수준을 유지하며 정책 목표인 2%를 벗어나 있다. 연준은 이번 정책 조치가 인플레이션을 보다 적시에 2% 목표치로 복귀시키는 데 도움이 될 것이라고 밝혔으며, 물가 안정에 대한 위원회의 의지를 재확인했다.
점도표 변화
이번 미국 연방준비제도(Fed)의 금리 결정과 함께 공개된 금리 점도표는 매파적 입장을 계속해서 시사했다. 점도표상 금리 전망치 중간값은 4.1%로 지난 6월 전망치인 3.8%에서 30bp 상향 조정됐으며, 이는 이번 금리 인상에 이어 2026년 내에 25bp의 추가 금리 인상이 이뤄질 것이라는 중간값 경로를 의미한다.
점도표에 따르면 2026년 적정 금리에 대한 위원들의 예상치는 최저 전망치가 3.9% 안팎, 최고 전망치는 4.4% 근방을 기록하며 전반적으로 상향 조정되고 범위도 크게 축소됐다. 대다수 위원은 4.1%~4.4% 구간에 집중됐으며, 연말 금리가 3.75% 미만으로 떨어질 것으로 예상한 위원은 없었다.
19명의 위원 중 18명만이 점도표 전망을 제출했다. 인상 전 금리 범위인 3.50%~3.75%를 기준으로, 18명의 위원 중 4명은 2026년 중 누적 75bp 인상이 필요하다고 보았고, 12명은 누적 50bp 인상을 예상했으며, 2명은 누적 25bp 인상을 선호했다. 반면 금리가 동결되거나 인하되어야 한다고 본 위원은 없었다.
즉, 이미 단행된 25bp 인상 외에도 16명의 위원은 2026년에 최소 한 차례 이상 금리를 추가로 올려야 한다고 보았으며, 이 중 4명은 50bp의 추가 인상을 주장했다.
종합적으로 Fed 위원들은 현재 2026년 금리 경로가 지난 6월 예상했던 "고금리 유지 후 소폭 인하"에서 "금리 인상 재개 및 고금리 기간 연장"으로 전환되었다고 대체로 판단하고 있으며, 이는 연방기금금리가 더 높은 구간에서 운용될 것임을 의미한다.
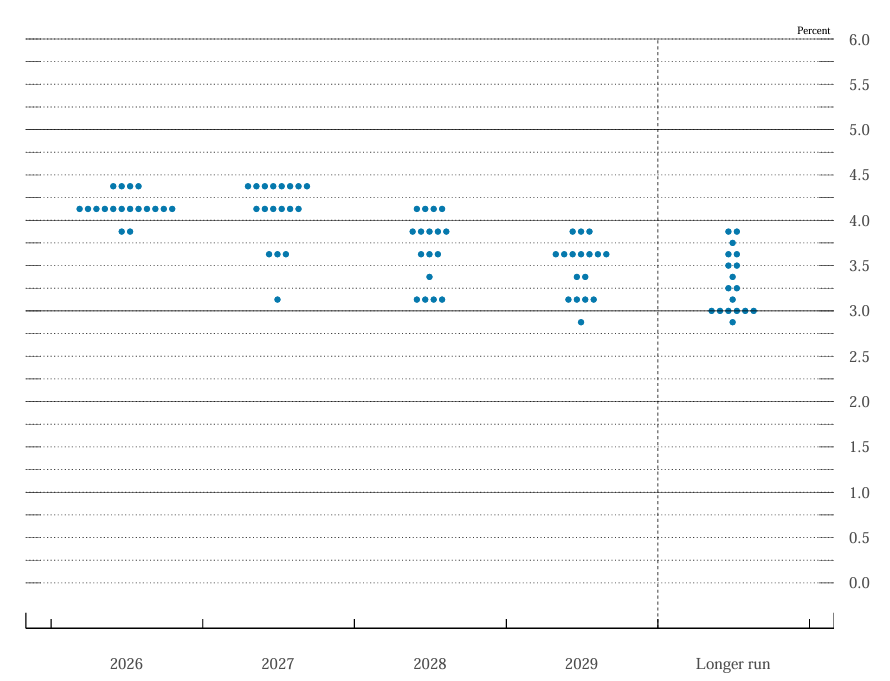
[점도표, 출처: 연방준비제도]
2027년의 경우 점도표 금리 중간값은 4.1%로, 6월 전망치인 3.6%에서 50bp 대폭 상향 조정됐다. 이는 중간값 경로상 2027년에 금리 인하가 거의 없을 것임을 의미한다. 위원들의 예상치 분포는 최저 3.1% 수준에서 최고 4.4%까지 비교적 넓게 유지됐으나, 대부분의 위원은 3.6%~4.4% 구간에 집중됐다.
2028년 중간값은 3.9%로 상향 조정됐고(6월 3.4%), 2029년 중간값은 3.6%를 기록했으며, 장기 금리 전망치는 6월 3.1%에서 3.2%로 소폭 상향됐다. 전망을 제출한 18명의 위원 중 1명은 2028년과 2029년에 대한 점을 제출하지 않았다. 이는 끈질긴 인플레이션으로 인해 위원들이 급격한 완화 정책에 신중한 태도를 보임에 따라, 결국 금리 인하가 재개되더라도 그 속도가 6월에 전망했던 것보다 훨씬 더딜 것임을 보여준다.
전반적으로 이번 금리 결정 회의는 금리 인상을 재개했을 뿐만 아니라 정책 커뮤니케이션 틀을 "고금리 장기화(higher for longer)" 방향으로 한층 더 이동시켰으며, 이는 향후 금리 경로에 대한 시장의 가격 반영 기대를 재평가하도록 유도할 수 있다.
경제전망 요약(SEP)
미국 연방준비제도(Fed·연준)의 최신 경제전망 요약(SEP)에 따르면 정책 결정자들은 미국의 경제성장률 전망치를 소폭 상향 조정하고 실업률 전망치는 하향 조정했다.
최신 전망치에 따르면 2026년 미국 실질 국내총생산(GDP) 성장률 중간값은 6월 전망치인 2.2%에서 0.1%포인트 상향된 2.3%로 제시됐다. 2027년 실질 GDP 성장률 전망치는 2.4%(6월 2.3%)로 상향 조정됐으며, 2028년 성장률 전망치는 2.2%로 유지됐고 2029년 전망치는 2.1%를 기록했다.
장기적으로 연준 당국자들은 미국의 장기 잠재 경제성장률 전망치를 2.0%로 유지하며, 향후 수년간 미국 경제가 안정적인 성장세를 이어갈 것으로 대체로 전망했다.
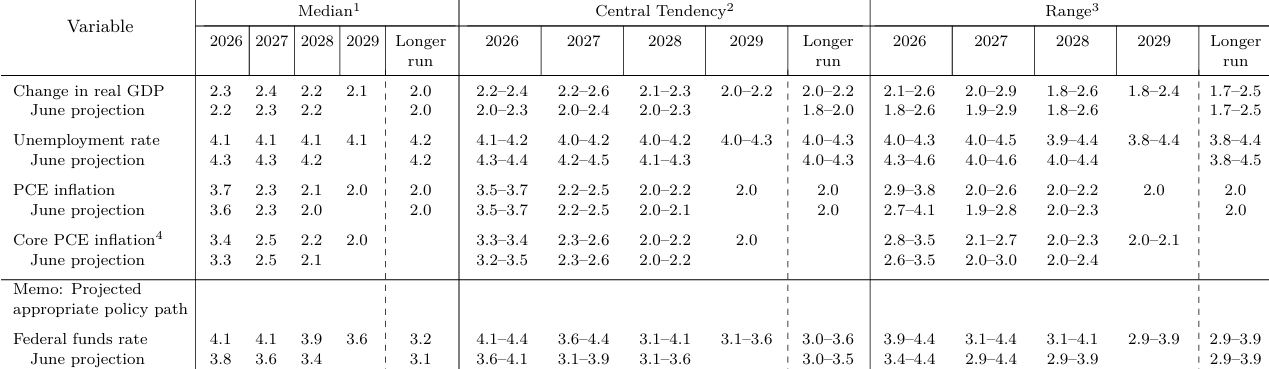
[출처: 연방준비제도]
노동시장과 관련해 연준은 이번에 실업률 전망치를 눈에 띄게 하향 조정했다. 정책 결정자들의 최신 전망에 따르면 2026년 미국 실업률 중간값은 4.1%로 6월 전망치인 4.3%에서 0.2%포인트 낮아졌다. 2027년 실업률 전망치 역시 4.1%(6월 4.3%)로 하향 조정됐으며, 2028년과 2029년 전망치는 모두 장기 정상 실업률 전망치인 4.2%를 하회하는 4.1%로 설정됐다.
전반적으로 연준 당국자들은 향후 몇 년간 미국 노동시장 전반이 급격한 악화 없이 안정적인 수준을 유지할 것이며, 6월에 예상했던 것보다 더 강한 회복력을 보일 수도 있다고 판단하고 있다.
인플레이션과 관련해 연준은 단기 인플레이션 전망치를 계속해서 상향 조정하며, 물가 둔화 속도가 6월 전망보다 여전히 느리고 인플레이션 압력이 정책 목표치인 2% 대비 높은 수준을 유지하고 있음을 시사했다. 헤드라인 개인소비지출(PCE) 인플레이션의 경우, 당국자들은 2026년 전년 동기 대비 PCE 가격지수 상승률 중간값을 6월 전망치인 3.6%에서 3.7%로 상향했다. PCE 인플레이션은 2027년 2.3%(6월과 동일)로 둔화하고, 2028년 2.1%(6월 2.0%)로 완화된 후 2029년 2.0%로 추가 완화되어 최종적으로 연준의 장기 인플레이션 목표로 돌아갈 것으로 예상된다. 변동성이 큰 식품과 에너지 항목을 제외한 근원 PCE 인플레이션 전망치도 상향 조정됐다. 2026년 근원 PCE 인플레이션 중간값 전망치는 3.4%로 6월 전망치인 3.3%보다 높아졌으며, 2027년에는 2.5%를 유지하고, 2028년에는 2.2%(6월 2.1%)로 상향 조정된 후 2029년에는 2.0%로 둔화된다.
이는 연준 정책 결정자들이 현재의 인플레이션 둔화 과정이 당초 예상보다 더 더디게 진행될 것이라는 공감대를 형성했음을 명확히 보여준다. 고성장, 저실업, 높은 인플레이션이 맞물린 이러한 환경은 금리 인상 재개 및 기준금리 경로의 상향 조정을 위한 거시경제적 배경을 형성한다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.