


트립닷컴, 해외 사업 호조로 2분기 매출 예상치 상회한 23억 달러 기록하며 개장 전 5% 이상 급등



AI 팟캐스트


트립닷컴 그룹이 발표한 2026년 2분기 미감사 실적에서 매출과 조정 ADS당 순이익이 시장 예상치를 상회했다. 반독점 과징금 반영으로 순손실을 기록했으나, 해당 비용 제외 시 순이익이 발생했다. 글로벌 플랫폼 매출은 전년 동기 대비 50% 이상 급증했으며, 특히 아시아·태평양 지역과 인바운드 관광이 높은 성장을 보였다. 반면 교통 발권 매출은 수요 둔화와 지정학적 긴장 등으로 감소했다. 트립닷컴은 글로벌 사업의 기여도가 확대될 것으로 전망했으나, 반독점 시정 조치와 글로벌 여행 비용 상승이 국내 사업과 교통 발권 매출에 영향을 미칠 수 있다고 밝혔다. 실적 발표 후 트립닷컴 주가는 상승세를 보였다.

TradingKey - 미 동부시간 9월 15일 장 마감 후, 트립닷컴 그룹(TCOM)은 2026년 2분기 미감사 실적을 발표했다. 매출과 조정 ADS당 순이익 모두 시장 예상치를 상회했으며, 글로벌 플랫폼 매출은 전년 동기 대비 50% 이상 급증했다.
9월 16일 미국 증시 개장 전 거래에서 트립닷컴 주가는 한때 5% 이상 상승했다. 보도 시점 기준 트립닷컴은 약 4.36% 오른 40.96달러에 거래되고 있다.
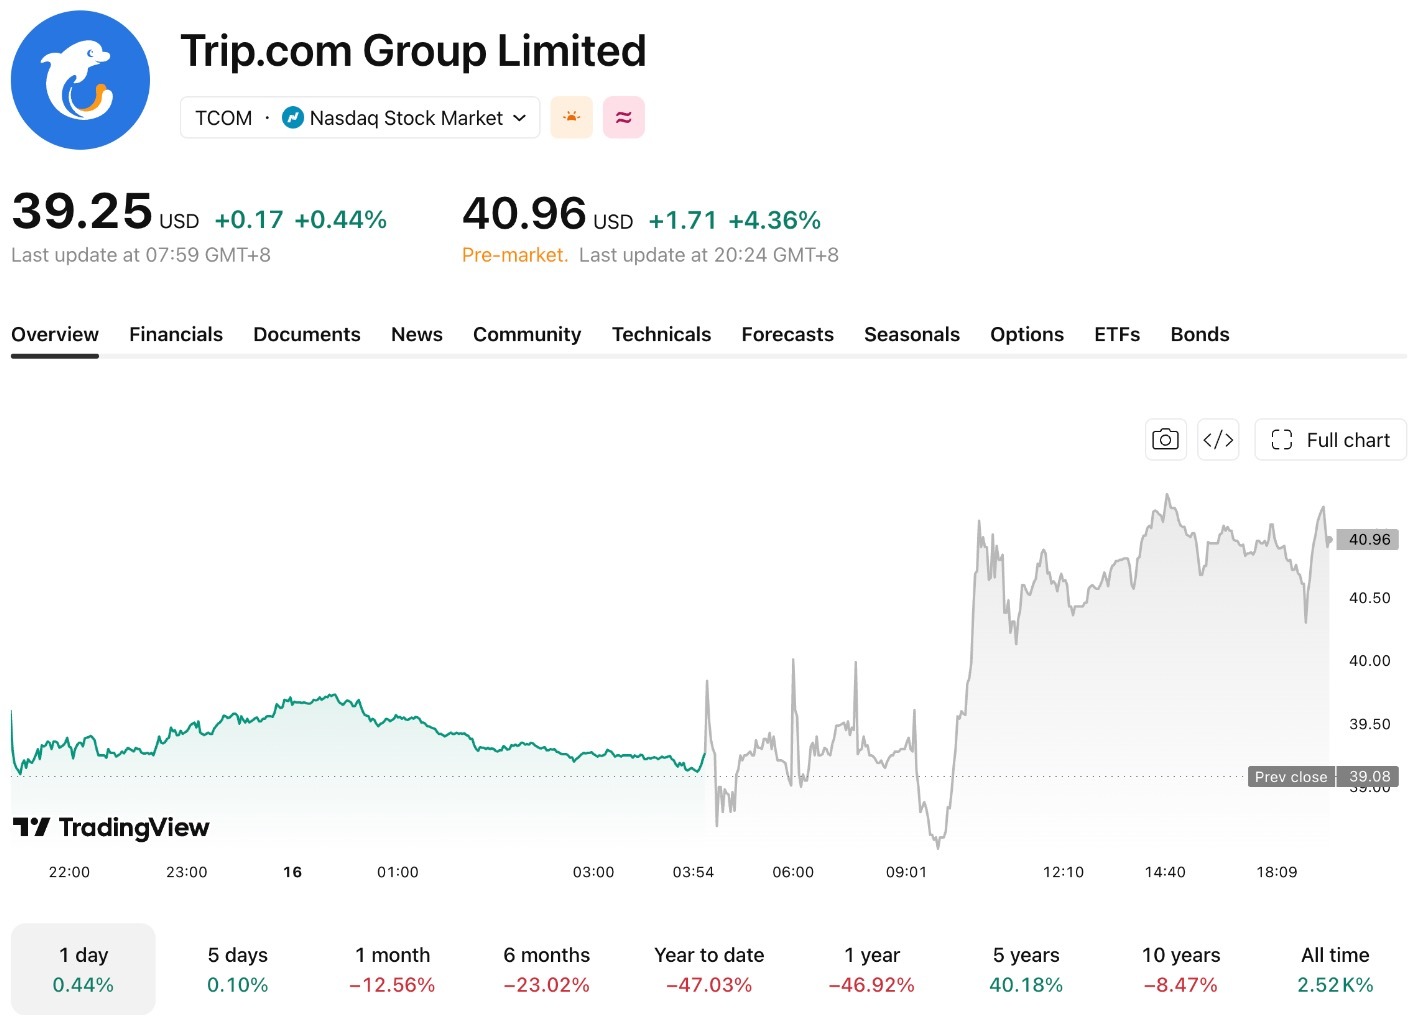
[출처: TradingView]
2분기 순매출은 157억 위안(약 23억 달러)으로 전년 동기 대비 6% 증가했다. 약 52억 위안 규모의 반독점 과징금 비용을 반영한 후 24억 위안의 순손실을 기록했으나, 이 비용을 제외하면 순이익은 27억 위안이었다. 주주 귀속 비GAAP 순이익은 약 48억 위안이었으며, 조정 EBITDA는 46억 위안으로 전년 동기의 49억 위안에서 감소했다. 비GAAP 기준 보통주 및 ADS당 희석순이익은 7.27위안이었다.
글로벌 사업의 성장률은 그룹 전체 수준을 크게 상회했다. 트립닷컴 글로벌 플랫폼의 매출은 전년 동기 대비 50% 이상 성장했으며, 아시아·태평양 지역의 기여도가 가장 컸다. 반면 유럽 및 미주 시장은 적은 기저를 바탕으로 더 빠른 성장을 기록했다. 인바운드 관광 매출은 전년 동기 대비 두 자릿수의 높은 성장세를 지속했다.
트립닷컴 플랫폼 데이터에 따르면 2026년 상반기 인바운드 관광 예약은 전년 동기 대비 95% 급증했다. 2분기에는 11만 8,000개 호텔과 3,600개 이상의 관광지가 인바운드 주문을 처리했다. 3선, 4선, 5선 도시에서 인바운드 주문을 받은 호텔 수는 각각 38.3%, 46.2%, 47.9% 증가해 플랫폼 전체 증가율인 33.6%를 웃돌았다.
사업 부문별로는 숙박 예약 매출이 66억 위안으로 전년 동기 대비 6% 증가했다. 반독점 과징금 관련 매출 차감액 1억 2,200만 위안을 제외하면 전년 동기 대비 성장률은 8%였다. 교통 발권 매출은 수요 둔화, 에너지 가격 상승, 지정학적 긴장, 운영 조정의 영향으로 전년 동기 대비 1% 감소한 54억 위안을 기록했다. 패키지 여행 매출은 8% 증가한 12억 위안, 기업 출장 관리 매출은 11% 증가한 7억 7,100만 위안이었다.
트립닷컴은 글로벌 사업이 그룹 매출 및 증분 성장에 기여하는 비중이 지속적으로 확대될 것으로 전망했다. 다만 반독점 시정 조치에 따른 비즈니스 모델 조정과 글로벌 여행 비용 상승은 국내 사업 실적 및 교통 발권 매출에 여전히 영향을 미칠 수 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.