


マイクロンは十分に下落したか? ファンダメンタルズは引き続き堅調だが、まだ良好な投資対象ではない可能性



AIポッドキャスト


マイクロンは堅調な業績を維持しているが、株価は将来の供給増とメモリサイクルのピークアウトを懸念し調整している。足元の高い収益性は強固な需要に支えられているものの、成長の主導権は数量拡大から価格上昇へ移行しており、今後は供給規律やHBMのシェア拡大が焦点となる。ファンダメンタルズの急激な悪化懸念は後退した一方、株価が持続的な上昇トレンドへ回帰するには、新たな需給の好転や将来利益の持続性に対する市場の再評価が不可欠であり、当面は業績の現実化に伴うバリュエーション消化のフェーズが続くと予想される。
ここ数週間、マイクロンの株価は、メモリセクター全体の低迷に伴い目立って調整している。市場の懸念は単純だ。HBMメーカー各社が増産を加速させていること、汎用DRAM価格の上昇がいずれ減速すること、そして中国のメモリメーカーが将来的に供給圧力を生み出す可能性があることだ。これらの要因が相まって、業界の将来的な収益性に対する市場の期待が押し下げられ、マイクロンのバリュエーション調整の主な要因となっている。こうした懸念は、同社の現在の業績動向よりも、むしろ今後1〜2年の需給環境に向けられている。現在のファンダメンタルズは依然として強固であるにもかかわらず、市場はすでに将来を織り込む動きを始めている。
直近の決算に基づくと、マイクロンもSKハイニックス(SK Hynix)も、ファンダメンタルズが弱体化している明確な兆候は見られない。マイクロンの売上高、売上総利益率(グロスマージン)、フリーキャッシュフロー、およびデータセンター事業はいずれも過去最高水準にあり、HBM4の立ち上げが進んでいる。また、同社の来期の見通し(ガイダンス)はAI需要の明らかな減速を示しておらず、複数年にわたるHBM供給契約が将来の売上予測可能性を一段と高めている。SKハイニックスのHBM、AIサーバー向けメモリ、企業向けSSD事業も同様に急成長を維持している。今回の調整は業績悪化を受けて起きたものではなく、業績が依然として急成長している中で起きている。
これこそまさに、景気敏感株(サイクル株)が最も誤解されやすい局面である。株価は、売上高が減少し、在庫が積み上がり、あるいは売上総利益率が悪化し始めるのを待ってからピークを迎えるわけではない。財務データが最高に見えるとき、市場は往々にしてすでに次の需給の変化を織り込み始め、現在の収益性がどれだけ維持できるかを再評価しているものである。
したがって、現在の真の問いは、マイクロンが優良企業であるかどうかではない。将来の生産能力増強、価格のピークアウト、そして供給圧力に対する市場の懸念が、すでに現在の株価に十分に織り込まれているかどうかである。
私の見立てでは、今回の調整によってバリュエーションにかかる圧力の大部分はすでに解消されており、これと同規模のさらなる下落が起こる確率は低下している。しかし、それは株価がすぐに以前の高値に戻ることを意味するわけではない。ファンダメンタルズが健全であっても、マイクロンは依然として業績の現実化とバリュエーションの消化期間に入る可能性がある。
これ以上大きく下がらないということは、すぐに急反発することを意味するわけではない。
第1章 | なぜ市場は突然メモリへの信頼を失ったのか?
1年前、市場はHBMが不足することを懸念していたが、現在では将来的に過剰になるのではないかと懸念している。これは、メモリ株が不足する供給を織り込む局面から、将来の供給を織り込む局面へとシフトしたことを意味している。
かつては、需要の上方修正と受注の増加が続く限り、それに応じて業績予想も上昇していた。しかし、供給不足が市場のコンセンサスとなった現在、株価が上昇し続けるためには、将来の需要がすでに高まっている期待をさらに超え続けられることを証明しなければならない。そのため、業績が過去最高を更新し続けていても、株価は先んじて調整することがある。
市場は将来の「実質的な供給」を織り込んでいる
メモリ業界のすべての上昇サイクルは、価格が上昇し、利益が改善し、設備投資が増加し、最終的に新たな供給が形成されるという同じパターンをたどる傾向がある。現在、マイクロン、SKハイニックス、サムスン(Samsung)はすべて、HBM、先端プロセスノード、およびパッケージングへの投資を拡大しているため、市場が将来の供給増を懸念し始めたのは驚くことではない。しかし、設備投資の増加が、直ちに実質的な供給の増加につながるわけではない。増強された生産能力からHBMを実際に市場に投入するためには、プロセスの立ち上げ、先端パッケージング、歩留まりの改善、そして顧客認定が必要となる。安定して量産でき、顧客の認定試験に合格した製品だけが、真に実質的な供給となるのである。
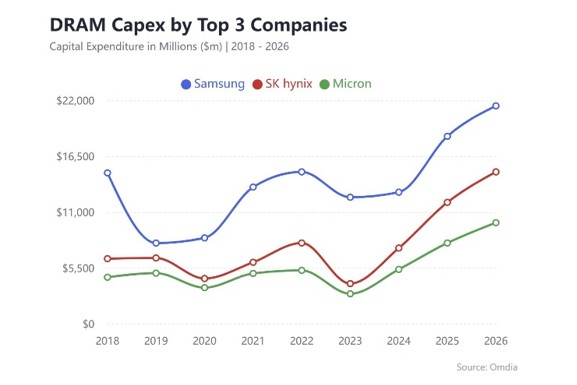
出所:Global Semi Research (Substack)
したがって、現時点で確実と言えるのは業界が生産能力を増強していることだけであり、この新たな生産能力が実際にいつ需要を上回るかは確認できない。市場は単に、その可能性を先んじて織り込んでいるにすぎない。
HBMの需給逼迫が、メモリ業界全体の逼迫を意味するわけではない
HBM、汎用DRAM、NANDはすべてメモリ製品であるが、その価格決定ロジックは異なる。
HBMはAIアクセラレータ向けであり、認定サイクルが長く、顧客が集中しており、技術的障壁が高い。一方、通常のDRAMやNANDはより標準化されており、業界の需給変化に対してより敏感である。したがって、HBMの不足が継続していることと、通常のDRAMやNANDの価格がピークアウトすることは矛盾しない。
マイクロンの現在の最大の変化は、HBM、サーバー向けDRAM、および企業向けSSDのシェア上昇であり、これが売上構成とマージンの改善を牽引していることである。しかし、株価に関して市場が懸念しているのは、単に利益がどれだけ高いかではなく、利益の改善が加速し続けられるかどうかである。
中国メーカーの影響は主に長期バリュエーションに及ぶ
短期的には、最高エンドのHBMに対する中国メーカーの影響は限定的である。しかし、汎用DRAMおよびNAND市場では、新たな供給が長期的な価格および投資回収の期待値を徐々に引き下げる可能性がある。そのため、中国メーカーの影響は通常、足元の業績に真っ先に現れるのではなく、むしろ業界の長期的な収益性に対する市場の判断に影響を及ぼす。
過去2年間、マイクロンを押し上げたのは単なる業績の伸びだけではなく、より重要なのは、業績予想の継続的な上方修正であった。現在、市場は将来の供給を先んじて織り込み始めている。今回の調整は、根本的に需要が突如として消失したことによるものではなく、決算発表を前にバリュエーションが先行して調整しているためである。マイクロンにとって将来最大の課題は、業績の悪化ではなく、むしろ今後数四半期にわたり業績が高水準を維持しつつも新たな上方修正がない場合、株価が長期の横ばい推移(レンジ相場)を通じてバリュエーションを消化していくことになる点かもしれない。
第2章 | マイクロンのファンダメンタルズは実際に悪化したのか?
直近の決算発表だけを見るならば、答えは「ノー」である。2026年度第3四半期時点で、マイクロンの売上高、売上総利益率、営業キャッシュフロー、およびフリーキャッシュフローはいずれも四半期ベースの過去最高を記録しており、在庫や貸借対照表(バランスシート)を見ても、同社が業績後退期に入った兆候はない。真の議論は、足元のファンダメンタルズが悪化しているかどうかではなく、これほど高い価格、マージン、キャッシュフローがどの程度持続できるかという点である。
売上成長は、単なる出荷数量の増加だけでなく、主に値上げによってもたらされている
2026年度第3四半期において、マイクロンは前四半期の238億6000万ドルから74%増、前年同期比では346%増となる414億6000万ドルの売上高を計上し、5四半期連続で四半期売上高の過去最高を更新した。Non-GAAPベースの純利益は288億6000万ドルに達し、希薄化後EPS(1株当たり利益)は25.11ドルとなった。
しかし、この急激な売上成長は、それに対応する出荷数量の急増によってもたらされたわけではない。第3四半期のDRAM売上高は総売上高の76%を占める313億ドルで、前四半期比67%増となったが、DRAMのビット出荷数量は1桁台前半の増加にとどまり、一方で平均販売価格(ASP)は60%台前半の上昇となった。NAND売上高は前四半期比99%増の99億ドルで、ビット出荷数量は1桁台半ばの増加にとどまった一方、平均販売価格は80%台半ばの上昇となった。これは、今四半期の売上成長の主要な原動力が、高付加価値製品の比率向上とプロダクトミックスの改善に裏打ちされた値上げであったことを示している。
データセンターは、マイクロンにとって最も重要な成長エンジンとなっている。同社の第3四半期におけるデータセンター関連の売上高は250億ドルを超え、総売上高の約61%を占めた。そのうち、クラウド向けメモリの売上高は前四半期比78%増の138億ドル、コアデータセンター向けの売上高は同103%増の115億ドルとなった。データセンター向けSSDの売上高は50億ドルを超え、前四半期比で2倍以上に増加した。プロダクトミックスの高度化にとどまらず、マイクロンは長期的な顧客パートナーシップを拡大し続けている。同社は、データセンター、コンシューマー、車載エンドマーケットをカバーし、DRAM、NAND、および該当する場合はHBMにわたる16件の複数年「戦略的顧客合意(SCA)」を開示した。また、同社は2026年(暦年)のHBM供給における価格と数量について、完全に契約済みであると述べた。これらの合意は将来の受注と売上高の予測可能性を向上させ、新たな生産能力に対する需要をより早期に確定させることを可能にし、今回のAIサイクルに、従来のメモリ業界が歴史的に有していたものよりも高い業績の確実性をもたらしている。
これは、マイクロンの売上構造が明らかに変化したことを示している。HBM、サーバー向けDRAM、および企業向けSSDの成長は、同社が従来のPCやスマートフォンのサイクルに依存する度合いを減らし、AIインフラへの依存度を高めていることを意味する。しかし、今四半期の売上成長が依然として極めて強力な値上げに大きく依存していることも注視すべきである。将来的に需給の逼迫が和らぎ、価格の上昇ペースが鈍化すれば、出荷数量やハイエンド製品のミックスが上昇し続けたとしても、売上成長は顕著に減速する可能性がある。
売上総利益率は依然として上昇しているが、拡大のペースは鈍化しつつある
マイクロンの第3四半期のGAAPベース売上総利益率は84.6%、Non-GAAPベース売上総利益率は84.9%となり、前四半期の74.9%から10パーセントポイント上昇し、同社の過去最高記録となった。経営陣は、今四半期の利益率改善が、主に値上げに加えて、プロダクトミックスの改善や業務執行による効果によるものであると述べた。
各事業セグメントの利益率も同様に極めて高い。クラウド向けメモリの売上総利益率は83%、コアデータセンター向けは87%、モバイルおよびクライアント向けは87%、車載および組み込み向けは79%に達した。これは、利益改善がもはやHBMだけに限定されず、値上げと供給逼迫が広範なDRAMおよびNAND製品に波及していることを意味している。
2026年度第4四半期について、マイクロンは売上高を500億ドル(プラスマイナス10億ドル)、売上総利益率を約86%、Non-GAAPベースのEPSを約31ドルと見込んでいる。言い換えれば、同社は売上高と売上総利益率の双方が過去最高を更新し続けると予想している。
しかし、限界的な変化はすでに現れている。第3四半期の売上総利益率は前四半期比で10パーセントポイント上昇したのに対し、第4四半期の見通しは第3四半期の実績値を約1.1パーセントポイント上回るにすぎない。また、経営陣は、第4四半期の見通しが価格上昇の顕著な鈍化をすでに考慮したものであることを明言している。したがって、より正確な解釈は、売上総利益率がピークに達したということではなく、依然として上昇しているものの、急激な飛躍から緩やかな改善へと移行しつつある、ということだ。
これはバリュエーションにおいて極めて重要である。同社は極めて高いマージンを維持することはできるが、利益率の改善が加速しなくなる限り、市場は足元の利益から、将来の供給、価格設定、および設備投資へと関心を移し始める可能性がある。
営業キャッシュフローは設備投資を十分に賄えているが、投資強度は急速に上昇している
マイクロンの第3四半期の営業キャッシュフローは253億9000万ドルに達し、前四半期の119億ドルから2倍以上に増加して過去最高を記録した。純設備投資は70億8000万ドルで、調整後フリーキャッシュフローは183億ドルと、こちらも四半期ベースの過去最高を更新した。
したがって、より正確に言えば、現在の営業キャッシュフローは設備投資を賄うだけでなく、大規模な投資を実施した後でも、同社は依然として巨額のフリーキャッシュフローを創出できている。過去9ヶ月間で、マイクロンの累計営業キャッシュフローは457億ドルに達し、累計純設備投資は約166億ドル、さらに約94億ドルの負債を返済しており、現在の拡大が主に強力な内部キャッシュ創出によって支えられていることを示している。同社は第4四半期の純設備投資を約100億ドルと予想しており、2026年度通期の純設備投資は約270億ドルに達する。経営陣は、2027年度のすべての四半期における純設備投資が、2026年度第4四半期を上回ると予想している。
それでも、設備投資は急速に増加している。同社は第4四半期の設備投資を約100億ドルと見込んでおり、2026年度通期の設備投資は約270億ドルに達する。経営陣はまた、2027年度のすべての四半期の設備投資が2026年度第4四半期の水準を上回ると予想しており、その増加分の大部分は新しいファブおよびクリーンルームの建設に充てられる。
これは、足元のキャッシュフローは非常に潤沢であるものの、将来の投資負担も大幅に増加することを意味する。価格と需要が堅調を維持すれば、新たな生産能力は成長をもたらすはずだが、設備投資と生産能力の稼働が計画通りに進む一方で需要の伸びが鈍化した場合、損益計算書が悪化する前にフリーキャッシュフローが圧迫される可能性がある。
在庫は悪化しておらず、DRAMの供給は逼迫したままである
第3四半期末時点で、マイクロンの在庫評価額は86億ドル、在庫回転日数は120日であった。経営陣は、DRAMの在庫が極めて逼迫しており、在庫日数は120日を下回っていると述べている。
120日という数字自体を単純に「明らかに低い」と分類することはできないが、これまでの推移と経営陣の説明に基づけば、サイクルのピーク時に特有の継続的な在庫の積み上がりや売れ残り、あるいは強制的な値引き販売の兆候は現在のところ見られない。それどころか、同社はDRAMおよびNANDの需要が依然として業界の供給を明らかに上回っていると判断しており、需給の逼迫は2027年以降も続くと予想している。
将来の需給逼迫に関するこの判断は経営陣による予測であり、既定の事実ではないことに留意する必要がある。参考にする価値はあるが、確定的な結論として扱うべきではない。本当に継続して監視すべきなのは、在庫日数が上昇し続けるか、チャネル在庫が蓄積されるか、あるいは価格上昇が鈍化した後に出荷数量が成長を維持できるかという点である。
貸借対照表は同社の歴史上、最も強固な部類に入る
第3四半期末時点で、マイクロンは現金、有価証券、および制限付き現金の合計で約302億ドルを保有し、有利子負債は約57億ドルで、純現金(ネットキャッシュ)は約244億ドルに達した。同社は当四半期中に、一部のシニアノートの買い戻しおよび消却を含め、負債を44億ドル削減した。
2025年度末と比較して、マイクロンの現金および投資は、約119億ドルから約301億ドルへと増加した。過去9ヶ月間、同社は新たな負債による資金調達を行わず、代わりにおよそ94億ドルの負債を返済した。
「純負債の減少」という表現は、もはや最も正確な記述ではない。マイクロンは現在、実際には大幅な純現金ポジションにある。強固なバランスシートは、仮にメモリ業界がダウンターンに入ったとしても、同社がコストのかかる外部資金調達に頼ることなく、研究開発(R&D)、生産能力増強、および製品投資を維持するために、過去のサイクルよりも有利な立場にあることを意味している。
ファンダメンタルズは悪化していないが、成長ドライバーは変化しつつある
全体として、マイクロンのファンダメンタルズが悪化に転じたという証拠はない。第3四半期の売上高は414億6000万ドルに達し、Non-GAAPベースの売上総利益率は84.9%、営業キャッシュフローは253億9000万ドル、調整後フリーキャッシュフローは183億ドルであった。また、同社は約302億ドルの現金および投資と、約244億ドルの純現金を保有しており、在庫を見ても業界が新たなダウンターンに入った兆候はない。
実際に変化しているのは、成長の限界的な構造である。今四半期の売上成長は、ビット出荷数量の急速な伸びではなく、主に大幅な値上げに依存していた。第4四半期の売上高と売上総利益率は依然として過去最高を更新すると予想されているが、経営陣はすでに価格上昇ペースの著しい鈍化を見込んでいる。その一方で、設備投資は第3四半期の71億ドルから第4四半期には約100億ドルへと増加し、2027年度にはさらに増加する見通しである。
したがって、マイクロンの現在の段階は、ファンダメンタルズの悪化ではなく、急速な業績上方修正の局面から高水準の業績が現実化するフェーズへの緩やかな移行である。同社は依然として成長しており、需給は逼迫したままで、バランスシートは非常に強固である。しかし、株価にとって今後の鍵となるのは、もはや今四半期の利益がどれだけ高いかではなく、値上げがどれだけ持続できるか、新たな生産能力がいつ稼働するか、そして大規模な設備投資サイクルの過程で高い利益率を維持できるかどうかである。
より正確な結論を言えば、マイクロンの業績は依然として成長しているものの、価格上昇が主導する継続的な上振れサプライズによって最も勢いづきやすかった局面は、徐々に過ぎ去りつつあるのかもしれない。
第3章 | マイクロン、SKハイニックス、サムスン ―― AI時代の最大の勝者は誰か?
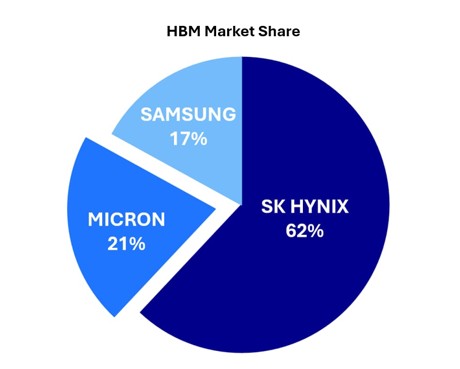
出所:Priya Bansal (Substack)
技術力だけを比較するのであれば、答えはそれほど複雑ではない。しかし、株価を比較するとなると全く別の問題になる。投資家が本当に気にするべきなのは、誰が最も先進的なHBM(高帯域幅メモリー)を持っているかではなく、誰が市場予想を上回る業績を継続的に叩き出す可能性が最も高いかである。
3社はいずれもAIの恩恵を受けているが、その恩恵の受け方はそれぞれ異なる。
企業 | 主な強み | 主なリスク |
マイクロン | 収益構造とキャッシュフローの質が最も急速に改善 | メモリー業界のサイクル(周期性)から依然として脱却できていない |
SKハイニックス | 先導的なHBM技術、顧客関係、および量産能力 | 市場の高い期待により、継続してアウトパフォームすることがより困難に |
サムスン | 規模、資金力、およびサプライチェーン全体の優位性 | HBMの実行力と今後の競争戦略における不確実性 |
SKハイニックス:業界のリーダーであり、高い期待の象徴
過去2年間、SKハイニックスがAIメモリーの最大の受益者であったことは疑いようがない。HBM3およびHBM3Eにおけるリードと、エヌビディアなどのコア顧客との深いパートナーシップにより、同社の売上高と利益は繰り返し過去最高を更新しており、HBMは同社の最も重要な収益源となっている。しかし株価の観点では、リーダーであることが必ずしも最大の株価上昇余地を意味するわけではない。市場はすでにSKハイニックスの業界における地位を十分に認識しており、数年間にわたる高成長を織り込んでいる。そのため、今後同社が株価をさらに押し上げるためには、成長を維持するだけでなく、すでに高くなっている市場予想を継続的に上回り続けなければならない。投資において、高い期待それ自体がリスクなのである。
サムスン:供給における最大の不確定要素
過去数年間、サムスンに関する最大の議論はHBMに集中していた。しかし、HBM4の量産が進み、主要顧客による認定が徐々に完了するにつれ、市場の関心は「サムスンがハイエンドHBM市場に参入できるか」から「サムスンがどのような競争を選択するか」へとシフトしている。
世界最大のメモリーメーカーとして、サムスンは最強の資金力、最大のDRAM生産能力、およびサプライチェーン全体の優位性を備えている。同社が引き続き供給規律を維持すれば、業界の収益性は高水準にとどまる可能性がある。しかし、マージン(採算性)よりも市場シェアを再び優先し、積極的な増産や価格競争を通じて顧客獲得を争うようになれば、メモリー業界全体が再び収益低迷期に陥る恐れがある。歴史的にメモリー業界のサイクルは、需要が突然消失したからではなく、供給側が再び強気(アグレッシブ)になったことによって終わりを迎えてきた。したがって、今後数年間の真の注目点は、サムスンがHBMを実行できるかどうかではなく、サムスンが利益と市場シェアのどちらを追求することを選択するかである。
マイクロン:最大の変化は収益の質からもたらされる
SKハイニックスのリードやサムスンの規模と比較して、マイクロンの最大の変化はその収益構造にある。かつてのマイクロンは従来のDRAMサイクルへの依存度が高かったが、今やHBM、サーバー用DRAM、エンタープライズ向けSSDが成長の核となり、データセンター事業が売上高に占める割合が着実に高まり、収益の質が著しく向上している。これは、マイクロンがもはや従来のメモリー価格の上昇だけに完全に依存しているわけではなく、AIインフラのアップグレードからより大きな恩恵を受けていることを意味する。したがって、従来のメモリー企業よりも高いバリュエーションが与えられて然るべきである。しかし同時に、マイクロンは依然としてサイクルから脱却できていない。サムスンの増産であれ、将来的な供給増加であれ、業界のマージンは再び影響を受ける可能性がある。つまり、マイクロンの最大の強みは業界で1位であることではなく「最も急速に改善していること」であり、最大の限界は「業界のサイクルが依然として存在すること」である。
SKハイニックスは「リード(牽引)」を、サムスンは「変数(不確定要素)」を、マイクロンは「改善」を代表している。最終的にこれら3社の株価を左右するのは、現在誰が最も稼いでいるかではなく、誰が業績予想の上方修正を継続的に生み出し続けられるかである。
第4章 | AIは本当にメモリー業界を変えたのか、それとも今回のサイクルを延長しただけなのか?
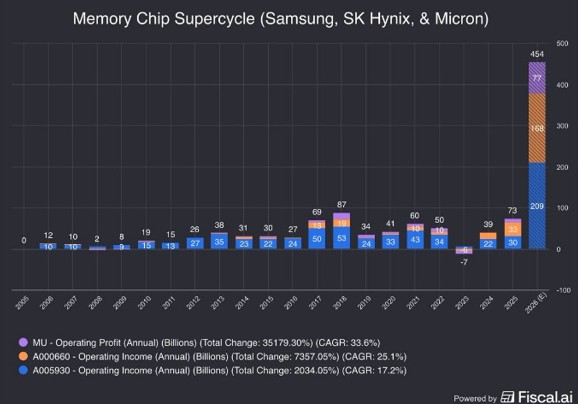
出所:Fiscal.ai
過去1年間、メモリー業界をめぐる最大の議論は、HBMが成長を続けるかどうかではなく、AIがすでにメモリー業界のビジネスモデルを変えたかどうかであった。この問いは、マイクロンにどのようなバリュエーションがふさわしいかを直接決定づけるものである。
もしAIが単に新たな需要サイクルをもたらしているだけなら、今日の高い利益は供給が増えるにつれて最終的には剥落する。もしAIが業界の競争環境を変えたのであれば、メモリーの長期的なバリュエーションの中央値も上昇するはずである。
私はどちらの見方も半分は正しいと考えている。
AIは製品を変え、業界の参入障壁を高めた
かつてDRAMは規格化されたコモディティ製品に近く、競争は主に微細化プロセス、コスト、規模に依存しており、価格が収益の大半を決定していた。HBMはそのモデルを変えた。
今日、顧客は単にメモリーチップを購入しているのではなく、AIシステム全体のパフォーマンスを購入している。HBMの帯域幅、消費電力、安定性、および先進パッケージング技術はGPUの演算効率に直接影響するため、製品開発は顧客との共同設計にますます依存するようになり、認定プロセスは長期化し、顧客の囲い込み(固定化)は進んでいる。これは、HBMが従来の単なるメモリー製品から、AIインフラの重要な構成要素へと徐々に進化してきたことを意味する。製品価値の上昇に伴い、業界の参入障壁も高まっている。
AIは利益の中央値を引き上げた
この変化は収益性に直接現れている。かつてメモリー企業の利益は主に価格上昇に依存しており、価格が下落するとマージンは通常急速に悪化した。現在、マイクロンの利益に占める割合は、スポット価格にのみ依存するのではなく、HBM、サーバー用DRAM、エンタープライズ向けSSDといった高付加価値製品や顧客との長期契約から得られる部分が大きくなっている。そのため、たとえ従来のDRAM価格が最終的に落ち着いたとしても、業界全体の収益性は過去のサイクルほどの低水準には戻らない可能性がある。これも、マイクロンが過去平均を上回るバリュエーションで取引されるべき理由である。
しかし、AIはサイクルを排除したわけではない
とは言え、AIはメモリー業界の最も根本的なビジネスロジックを変えたわけではない。メモリーは依然として資本集約型産業であり、利益が十分に高ければ、最終的には新たな資本が流入してくる。現在、マイクロン、SKハイニックス、サムスンはいずれも先端プロセスやHBMの生産能力を拡張している。これらの投資は、遅かれ早かれ新たな供給へと変換される。それは時間の問題にすぎない。したがって、私はAIがサイクルを失くしたとは考えていない。AIが真に変えたのは、サイクル自体ではなく、利益の中央値なのである。
次の上昇局面は供給規律にかかっている
今後数年間、メモリー業界のマージンに影響を与える極めて重要な変数は、AI需要ではなく「供給」かもしれない。AI需要が成長し続ける一方で、新規のHBM供給が一貫して遅れれば、業界のマージンは高水準を維持できる。逆に、需要が旺盛であっても、供給の伸びがそれを上回れば、収益性は低下する可能性がある。したがって、今後メモリー業界を判断する際には、AI投資だけに注目するのではなく、主要3メーカーが供給規律を維持しているかどうかにも注目すべきである。需要が業界の方向性を決定し、供給が業界の利益を決定する。
AIは確かにメモリーを変えた。製品価値、業界の参入障壁、および利益の中央値を引き上げ、マイクロンがもはや従来のメモリー会社と全く同様に評価されるべきではないことを意味している。しかし、AIはサイクルを排除したわけではない。単に今回のサイクルをより長く、より収益性の高いものにしただけである。業界の収益性を最終的に決定するのは、需要ではなくやはり供給なのである。
これこそが、現在市場の最大の意見の不一致が生まれている点でもあると私は考えている。
第5章 | 強固なファンダメンタルズがあっても、なぜ株価が数年間上昇しないことがあるのか?
多くの投資家にとって最も理解しがたいことの一つは、企業の売上高、マージン、およびフリーキャッシュフローが過去最高を更新し続けているにもかかわらず、株価が下落し始めたり、長期間にわたって横ばいで推移したりするのはなぜか、ということである。
その理由は、株価は決して「今日の業績」を反映して取引されているのではなく、「将来の収益が維持できるか」を反映して取引されているからである。これは、サイクル産業(景気循環株)において特に顕著である。
一般的なメモリーサイクルは通常、3つのフェーズ(局面)を経る。回復の初期段階では、市場はまず到来する上昇サイクルを織り込んで取引し、バリュエーションは急速に拡大する。その後、業績が顕在化し、売上高と利益の上昇とともに株価も上昇する。そして、業績が過去最高に達すると、市場は次の供給局面を先取りして取引し始めるため、株価は往々にしてファンダメンタルズに先んじてピークアウトする。決算内容が最も良く見えるときに、株価が調整局面に入りやすいのはそのためである。
マイクロンは業績予想の上方修正から業績の実現フェーズへと移行しつつある
過去2年間、マイクロンの株価上昇の最大の原動力は利益そのものではなく、市場が将来の利益予想を引き上げ続けたことであった。HBMの立ち上がりは予想よりも早く、AIデータセンターの需要は強化され続け、売上総利益率の回復は一貫して市場予想を上回り、決算発表のたびにアナリストは将来の業績予想をさらに引き上げた。
現在、このフェーズが変化しつつある。マイクロンが今後数四半期にわたり高い利益を出し続けることは、市場で広く受け入れられている。したがって、同社が優れた業績を達成し続けたとしても、それは新しい驚きを生み出すというよりは、すでに織り込み済みの期待を実現しているにすぎない状態になりつつある。今後、株価を真に押し上げる要因となるのは、例えばHBM市場のさらなる拡大、市場シェアの継続的な上昇、あるいは業界の高マージン期間が市場の想定よりも著しく長期化することなど、新たな上振れサプライズである。
業績の成長が必ずしも株価の上昇を意味するわけではない
バリュエーション(投資評価)の観点から見ると、株価は2つの変数に分解することができる:
株価 = EPS × P/E
上昇サイクルの初期段階では、業績が急速に拡大し、市場の先行きに対する楽観論が強まります。EPSの上昇に伴ってP/Eも拡大し続けることが多いため、通常、株価の上昇率は利益の伸びを上回ります。
しかし、サイクルが中期から後期に移行するにつれ、市場の関心は「利益がさらにどれだけ伸びるか」から「高い収益性をどれだけ長く維持できるか」へとシフトします。将来の価格上昇の鈍化、供給量の増加、あるいはマージンがサイクルのピークに近いと投資家が判断した場合、企業が過去最高益を更新し続けているとしても、市場が許容するP/Eを引き下げ始める可能性があります。
過去1年間、マイクロンはまさにこのプロセスをたどってきました。同社の売上高、利益、キャッシュフローは最高値を更新し続けていますが、市場はすでに今後数年間にわたって高収益が持続する期間への期待を引き下げ始めており、そのため予想P/Eの縮小が先行して始まりました。株価の調整はファンダメンタルズの悪化を意味するのではなく、市場が将来の収益の持続可能性を再評価(リプライシング)していることを意味しています。
急落よりも、横ばい推移(ボックス圏での推移)の方が一般的であることが多い
多くの投資家は、景気敏感株(サイクル株)の結末は上昇か下落の2つしかないと考えがちです。しかし実際には、3つ目の結末である「横ばい推移」の方が一般的です。
今後数四半期にわたり企業が高水準の利益を維持でき、業績の伸びによってそれまで高騰していたバリュエーションが徐々に吸収されれば、株価がそれ以上大きく上昇しなくても、EPSの上昇に伴ってP/Eは自然と低下します。これは、急落を伴うことなくバリュエーションを消化するための、より緩やかで一般的な方法です。
したがって、マイクロンの今後の最大のリスクは、業績の急落ではなく、むしろ業績の現実化とバリュエーションの消化が同時に進行するフェーズに入ることで生じる可能性があります。つまり、企業業績は過去最高を更新し続けるものの、株価が長期にわたって上昇モメンタムを欠くという状態です。
次なる上昇には新たな材料(カタリスト)が必要
マイクロンの株価を再び上昇トレンドに乗せる真の要因は、好決算を出し続けることではなく、将来の業績に対する市場の期待を再び引き上げることです。例えば:
- AI demand surprising to the upside again, with HBM staying in shortage long-term
- マイクロンがHBMの市場シェアをさらに拡大すること
- サムスンの増産や顧客向け認定(qualification)プロセスの進捗が市場予想を下回り、業界全体のマージンが高水準に維持されること
- 将来的な供給圧力が、懸念されていたほど深刻ではないと市場が確信するようになること
これらの変化はいずれも、現在の利益ではなく、数年後の収益の持続可能性に影響を与えるものです。市場が再び業績見通しを引き上げて初めて、P/Eが再び拡大(マルチプル・エクスパンション)することが可能になります。
総じて、現在のところマイクロンのファンダメンタルズに悪化の兆候は見られません。本当に変化したのは、今後2〜3年に対する市場の期待です。収益は依然として拡大しているものの、業績見通しがさらに上振れする余地は明らかに狭まっています。バリュエーション調整を経てリスクはある程度放出されたものの、再び拡大に転じるには依然として新たな材料が必要です。そのため、マイクロンが業績の後退期に入りつつあると言うよりも、業績の現実化とバリュエーションの消化のフェーズを通過していると捉える方が正確でしょう。これは、さらなる急落の可能性は低下したものの、株価が持続的な上昇トレンドに回帰するためには、新たな上方へのサプライズが依然として必要であることを意味しています。
第6章 | 今後1年間、市場が本当に注目すべきことは何か?
過去2年間における最大の疑問が「AIが新たなメモリ需要をもたらすか」であったとすれば、今後1年間でより重要な問いとなるのは以下です。
需要は供給を上回り続けることができるか?
AIはもはや検証を必要とする新しいテーマではありません。マイクロンの株価を真に左右するのは、業界のマージンが維持できるか、および供給規律が保たれ続けるかという点です。
投資家にとって、今後注目すべき5つの指標があります。
主要指標 | 注目すべき理由 | 株価への影響 |
HBMの慢性的な供給不足が持続するかどうか | 平均販売価格(ASP)とマージンが高水準を維持できるかを決定する | 不足が長引くほど高収益が長く持続し、P/Eも維持しやすくなる |
サムスンのHBM認定、歩留まり、および量産の進捗状況 | ハイエンドHBMの競争激化がいつ始まるかを決定する | 進捗が遅れるほど、マイクロンとSK Hynixにとっては有利となる |
主要3メーカーの設備投資(Capex)およびDRAM供給量の伸び | 今後2〜3年の業界の供給量を決定する | 増産ペースが速いほど、市場は前倒しでバリュエーションを引き下げやすくなる |
売上高に占めるHBMおよびデータセンターの割合 | 収益の質と安定性を決定する | 割合が高いほど、市場はより高いバリュエーションを許容しやすくなる |
ASP、需給、および設備投資に関する経営陣のガイダンス | 当四半期の実績だけでなく、将来の収益期待を決定する | ガイダンスの変更は、発表された実績数値よりも株価を大きく動かすことが多い |
これら5つの指標が最終的に示すのは、「現在の高水準の利益が、収益水準(中央値)の恒久的な上昇を意味するのか、それとも単に次のサイクルのピークなのか」という問いへの答えです。AI需要がこの上昇サイクルの基盤であることに変わりはありませんが、その成長が市場に広く受け入れられた後は、バリュエーションの主な原動力は供給側へと移ります。HBMの供給不足が続き、サムスンの量産の進展が限定的にとどまり、業界の増産ペースが需要を上回らない限り、マイクロンの高収益は持続するはずです。
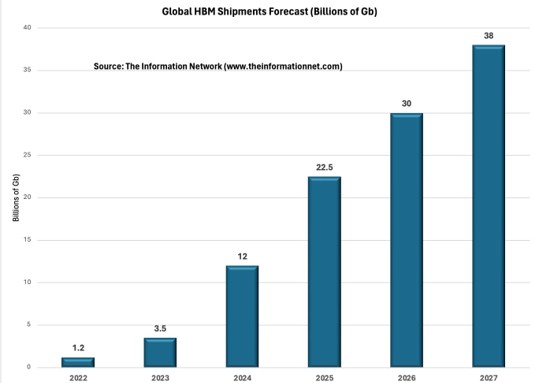
出所:The Information Network
反対に、AI投資が成長し続けたとしても、新たな供給が固定需要を上回れば、市場は依然として前倒しで業界のバリュエーションを引き下げる可能性があります。したがって、今後1年間におけるマイクロン研究の要諦はこれに尽きます。需要が上昇サイクルの維持を決め、供給が高収益の持続期間を決めるということです。
第7章 | マイクロンの現在の投資価値をどう見るべきか?
冒頭の問いに戻ります。マイクロンの株価は十分に下落したでしょうか?
リスク・リターンの観点から見ると、生産能力の増強や競争激化、AI投資の減速に関する懸念のかなりの部分はすでに株価に織り込まれており、一方で同社の業績は堅調に推移しています。そのため、さらなる株価急落のリスクは以前に比べて低下していますが、だからといってマイクロンが最も魅力的な買い場に入ったというわけではありません。
今回のサイクルと過去のサイクルにおける最大の相違点の1つは、HBMの長期供給契約(LTA)によって業績の可視性が向上したことです。顧客が事前に生産能力を確保することは、受注、価格設定、および設備投資に対するリターンの安定化に寄与し、短期的な需要変動へのエクスポージャーを軽減します。これは、今後数四半期におけるマイクロンの収益の確実性が従来のメモリサイクルよりも高く、そのバリュエーションの中央値も歴史的な水準より高くなるはずであることを意味します。
しかし、長期契約をもってしてもサイクルを排除することはできません。長期契約は価格の変動を遅らせることはできますが、最終的に新たな供給が市場に流入するのを止めることはできません。サムスンの認定と量産が加速した場合、主要3メーカーが設備投資の拡大を続けた場合、あるいはHBMの供給拡大ペースが需要を上回り始めた場合、市場は依然として将来のマージンに対する期待を前倒しで引き下げるでしょう。
したがって、現時点でマイクロンに投資する上での鍵は、次回の決算が良いかどうかを判断することではなく、高水準の利益がどれだけ長く持続できるかを見極めることにあります。HBMの供給不足が続き、マイクロンのシェアが上昇し続け、長期契約のカバー範囲が拡大し、従来のDRAM価格が安定していれば、業績見通しがさらに上振れする余地は残されています。反対に、供給が急速に拡大し、在庫が積み上がり、競争の焦点が再び価格へとシフトすれば、業界のバリュエーションは依然として圧力を受ける可能性があります。
現在のマイクロンは、リスクが明らかに縮小したものの、さらなる株価上昇のためには依然として材料(カタリスト)を必要とする銘柄と定義するのが適切です。
長期投資家にとって、特にバリュエーションがさらに調整した場合には、同社は依然として投資配分の価値を有しています。しかし、今後1年間で強力な超過リターンを求める投資家にとって、現在のマイクロンは、新たなバリュエーション拡大を牽引するほどの十分に強力で明確な材料を欠いています。
真に期待を高めるに値するシグナルは、単なる四半期決算での過去最高益の更新ではなく、HBM不足の長期化、マイクロンの市場シェアの継続的な拡大、将来の収益の見通しを強化する長期供給契約、そして業界の設備投資が抑制された状態の維持が同時に現れることである。
これらのシグナルが現れるまでは、マイクロンが再び急激な上昇トレンドに入るというよりも、業績の顕在化とバリュエーション調整の局面にとどまる可能性が高い。
免責事項:本分析は公開情報に基づく調査研究の枠組みを示すものに過ぎず、投資アドバイスを構成するものではありません。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。