


ビストラ:AIが発電所の価値を高めるも、31%下落してもなお割安とは言えず



AIポッドキャスト


ビストラ(VST)の収益は、既存発電所や長期原子力契約、買収により2027年に向けて成長が見込まれる。PJM市場での電力需給逼迫やヘッジ比率の上昇は収益の安定性を高めるが、一部の利益成長は買収に依存している。バリュエーション倍率は過去の水準から切り上がっているものの、現在の株価はすでに業績改善の織り込みが進んでおり、9.5倍の倍率に基づく12カ月目標株価は166ドルと算出される。事業の改善は評価されるが、現行株価水準での上値余地は限定的である。
私はビストラ(VST)の今後1年間の利益成長には強気ですが、現在の株価水準については慎重な見方を維持しています。本稿の収益予想とバリュエーション前提に基づくと、私の12カ月目標株価は166ドルとなり、これは2026年9月8日の終値151.72ドルを約9%上回る水準です。株価は52週高値から約31%下落していますが、締結済み契約や買収による成長を考慮しても、残された上値余地は限定的です。
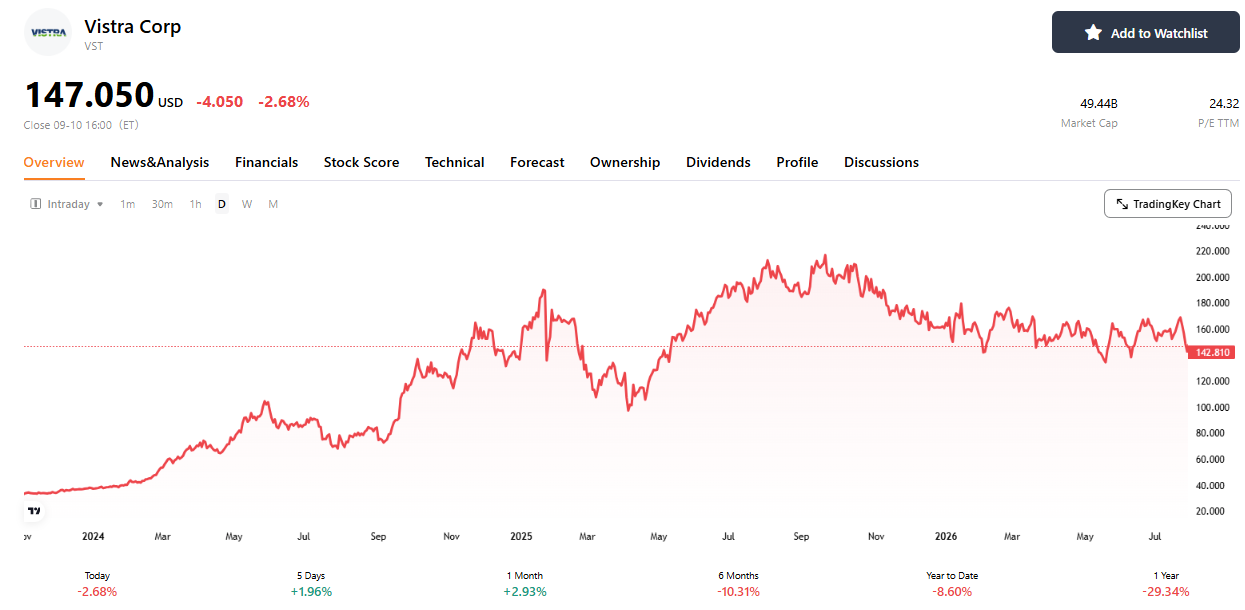
出所:TradingKey
VSTの機会は非常に明確です。既存の発電所はさらなる利益を生み出すことができ、長期の原子力発電契約によって収益の一部は予見可能性が高まっています。同社が実際に改善しているのは確かです。私の意見が異なるのは株価に関する点であり、今後1年間で業績が期待通り伸びたとしても、それが必ずしも高い株式リターンにつながるとは限りません。
自家発電と自社販売:VSTの利益は単なる電力価格だけに依存しない
VSTは発電事業と小売事業という相互補完的な2つの事業を展開しています。発電部門は発電所を運営し、卸売市場または契約顧客に電力を販売します。小売部門は家庭や企業に電力プランを提供し、契約に基づいて料金を請求します。同社は約44GWの発電容量を保有し、約500万人の小売顧客にサービスを提供しています。GWはギガワットの略で、1GWは1,000,000キロワットに相当し、発電所の発電容量の測定に使用されます。
天然ガスはVSTの事業規模の主な原動力ですが、原子力発電の重要性はその設備容量のシェアを上回っています。設備容量は発電所がどれだけの電力を発電できるかを示しますが、実際の発電量は年間を通じてどれだけ稼働するかにも依存します。原子力発電所はより長期間稼働するため、設備容量の約15%が実際の発電量の約24%を占めています。
資産タイプ | 設備容量シェア | 発電量シェア |
天然ガス | 約62% | 約56% |
原子力 | 約15% | 約24% |
石炭火力 | 約20% | 約19% |
太陽光・蓄電池など | 約3% | 1%未満 |
発電量は買収したロータス(Lotus)資産の年間出力を含む、同社開示のポートフォリオベースを使用しています。
発電事業からの利益は主に、電力販売収入が発電コストをどれだけ上回るかに依存します。ガス火力発電所は特に天然ガス価格に敏感であり、電力販売収入が10元増加すると同時に燃料コストが7元上昇した場合、追加の利益率は3元にとどまります。原子力発電コストは天然ガス価格に対して同様の感応度を持たないため、そうした電力価格上昇による利益を享受しやすくなります。石炭火力も電力販売価格の上昇から恩恵を受けることができますが、依然として燃料費、維持管理費、環境規制遵守コストが加わります。
一方、小売事業は激しい変動に対する緩衝材としての役割を果たします。家庭が1年間の定額電力プラン契約を締結した後、VSTは原則として契約期間中、合意された価格で電力を供給しなければなりません。電力の卸売価格が上昇すると、発電部門はより高値で販売できますが、事前に固定されていなかった小売部門の調達コストが上昇し、利益が圧迫されます。電力価格が下落すると、その効果は逆転します。両部門間で数量や期間などの条件が一致する部分は相殺することができ、顧客契約の満期後に小売価格が再調整されます。
したがって、VSTの強みは発電所と最終顧客の両方を抱えている点にあります。発電事業が上値追いの機会を提供する一方、小売事業は価格変動の一部を緩和します。同社を評価する際には、電力をどれだけ高く販売できるかだけでなく、燃料コストや販売価格のどれだけの部分がすでに固定されているかを見る必要があります。
電力需給が逼迫するほど、既存発電所の価値が高まる
私は米国東部市場からの収益下支えに対して高い確信を持っている一方、テキサス州については比較的慎重な見方を崩していません。これら2つの地域は合算でVSTの発電量の80%以上を占めており、テキサス州が約42%、米国東部および中西部をカバーするPJM市場が約40%を占めています。PJMは地域送電網と卸売電力市場を運営しており、テキサス州の主要電力市場はERCOTによって運営されています。
PJMではすでに予備電源の不足が生じており、既存の発電所を代替することがより困難になっています。電力網は通常の電力消費だけに基づいて電源を準備することはできず、猛暑や寒波、予期せぬ発電所の停止に備えて余裕を確保する必要があります。PJMは事前オークションを実施し、「決定的な瞬間に電力を供給する」コミットメントを発電所などのリソースから買い取ります。これは業界で容量調達(キャパシティ調達)と呼ばれています。このコミットメントを履行することで、発電所は容量収入を得て、実際の発電時に電力料金を回収します。
現在、この電力供給保証は十分に確保されていません。2028年6月から2029年5月までの期間において、PJMが確保した電力供給容量は信頼性基準の要求水準を約6.8GW下回っています。ここでの意味合いは、予想電力消費を超えて確保されるべき緊急時の余裕が不足しており、異常気象や設備障害の際にシステムがより脆弱になるということです。不足しているのは毎日の実際の給電量6.8GWではなく、安全上の余裕(セーフティマージン)です。
2供給年度連続での不足は、新規電源リソースの準備が要件に追いついていないことを示しています。申請を提出するデータセンターは将来の潜在的な電力使用量を表しているに過ぎませんが、容量調達ではリソースプロバイダーに対し、指定された供給年度における電力供給保証の具体的なコミットメントを求めています。後者が依然として目標に達しなかったことは、「電力供給の逼迫」に対するより具体的な根拠となります。これが、VSTの既存発電所が堅調なリターンを維持できると私が考える主な理由でもあります。
テキサス州の状況はやや異なります。北米電力信頼性公社(NERC)は「2026年夏季信頼性評価」において、蓄電池(エネルギー貯蔵)の拡張により、テキサス州の夕方のピーク時における電力供給リスクが低減したと指摘しました。蓄電池は電力が豊富なときに充電し、日没後に太陽光出力が低下した際に放電することができます。したがって、私はテキサス州の電力価格の持続的な急騰を予想に織り込んでいません。需要は拡大し続けているものの、蓄電池の普及により極端な電力不足の確率は低下しており、価格急騰からVSTのガス火力発電所が得られる棚ぼた的利益(ウインドフォール利益)も抑制される見込みです。
早期の価格固定により、優良事業をより長く維持できる
VSTがより高いバリュエーションを達成できるかどうかは、改善された電力販売条件をどれだけ長く維持できるかにかかっています。電力価格の高騰が単年で終わる場合、VSTはシクリカル(周期変動型)企業のままですが、将来の複数年の収益が安定して予見可能になって初めて、収益構造が真に転換します。同社は現在、短期の事前価格設定と長期の顧客契約を活用して、VSTの歴史的なシクリカル性を変えようとしています。
今後1年間の電力販売価格の視認性はすでに高まっています。2026年8月3日時点で、2027年の予想発電量に対するVSTのヘッジ比率は約94%に達していました。ヘッジとは、事前の契約締結などの方法により、将来の電力価格変動リスクの一部を回避することと簡単に理解できます。これにより価格下落の影響が軽減される一方で、その後の価格上昇による棚ぼた的利益も上限が画されることになります。
これは、2027年の成長をスポット電力価格の跳ね上がりではなく、固定された販売条件に基づいて評価すべきであることを意味します。過去の電力需要増加によるメリットは、すでにこれらの契約に反映されている可能性があります。今後より重要なのは、同社がそれ以降の年の発電利益を有利な条件で固定し続けられるかどうかです。ただし、事前の価格設定は主に価格リスクに対応するものであるため、発電所の停止やコストの変化は引き続き業績に影響を与えます。
より大きな転換は、AI需要に牽引された20年間の原子力発電契約に由来します。原子力契約の最大の価値は、VSTが市場電力価格への将来の収益依存度を下げつつ、既存発電所のリターンを高められる点にあります。AIデータセンターは長期的かつ安定した電力供給を必要としており、テック企業は低炭素目標との整合性を求めているため、事前に長期電力購入契約を交わす意向を持っています。アマゾンやメタとの締結済み契約は、既存の原子力容量の約3.38GWに相当し、これはVSTの既存原子力設備の半分を超えています。これだけで、同社の原子力事業の大部分の収益構造を再構築するのに十分です。
私がより高く評価しているのは、この成長が同規模の原発を建設するための新規設備投資を必要とせず、主に既存発電所からのリターン向上に依存している点です。従来の電力はすでに販売されていましたが、新規契約による増分は優れた販売条件からの追加キャッシュフローを示しており、20年間の顧客コミットメントは短期契約満了時の再交渉に伴う不確実性を低減させます。バリュエーションの観点では、単に契約期間に「20年」と記載されていることよりも、全く同じ資産群がより高い収益予見可能性の下でより多く稼ぐ機会を得たことこそがプレミアム付与に値する理由です。
今後1年間の利益増分は主にメタに依存し、アマゾンはさらに先の成長を支えることになります。メタとの既存設備に関する契約に基づく電力供給は2026年第4四半期に開始され、2027年第4四半期までにフルスケールに達する見込みであるため、2027年は年間の一部寄与にとどまります。アマゾンとの契約は2027年第4四半期に始まり、2032年までフル供給には至らない見通しです。私の見解では、これらの契約は一時的な急拡大をもたらすのではなく、VSTの利益を漸進的に押し上げるでしょう。短期的にはメタでの履行状況に、長期的にはより多くの原子力容量でこの販売モデルを再現できるかにかかっています。
さらに、規制動向によって長期契約の重要性は一段と高まっています。発電事業者が得る高価格は、最終的に家庭や企業の重い電気料金負担へと跳ね返る可能性があります。規制当局は料金負担の抑制と、新規発電所の建設を促す十分なリターンの維持とのバランスを取る必要があります。米連邦エネルギー規制委員会(FERC)は、2029/2030供給年度までの容量オークションにおける上限・下限価格の延長に関するPJMの提案を承認しており、極端な価格変動を抑止しています。VSTは電力需給逼迫の恩恵を受けることができますが、不足の悪化によって無制限に価格を引き上げられると想定すべきではありません。
2027年の利益は主に3つの要因により17%成長する見込み
私はVSTが2027年に約84億ドルの調整後EBITDAを達成すると予想しており、これは同社の2026年ガイダンスの中央値である72億ドルから約17%の増加となります。成長の主因は本業の改善、コジェントリックス(Cogentrix)のガス火力発電所の買収、およびメタとの契約です。EBITDAとは利払い前・税引き前・減価償却前利益のことであり、調整後指標ではさらに未実現ヘッジ損益などの項目が除外されます。
2027年の収益源 | 調整後EBITDA予想 | 主な根拠 |
本業(コア事業) | 76億ドル | 同社業績ガイダンスレンジの中央値 |
コジェントリックス買収 | 約5億5,000万ドル | 通年での連結寄与額(試算) |
メタ契約 | 約2億5,000万ドル | 契約の供給スケジュールに基づく試算 |
合計 | 約84億ドル | 連結業績予想 |
本業と買収がこの予想の主要な柱を形成しています。同社の2027年におけるベースラインの収益レンジは74億ドルから78億ドルで、これにはコジェントリックスとメタの寄与は含まれていません。コジェントリックスの約5億5,000万ドルの寄与分は、同社が開示した取引価格と対応する収益倍率に基づいて試算されたもので、取引が2026年末までに完了し、2027年に通年で利益に寄与することを前提としています。メタは2027年中も供給を拡大している段階であるため、約2億5,000万ドルと試算される一部の寄与のみが含まれています。契約価格および四半期ごとの供給量は公表されていないため、実際の増加額は供給の進捗状況に依存します。
ただし、利益増分のほぼ半分が買収によるものである点には注意が必要です。およそ12億ドルの利益増分のうち、コジェントリックスが約5億5,000万ドルを占めています。これらの利益を獲得するには現金支払いや負債の引き継ぎ、株式発行が必要です。その結果、17%の営業利益成長が直ちに1株当たり利益(EPS)の成長と同等になるわけではありません。資金調達コストや発行済株式数の増加も株主リターンに影響を与えるためです。
VSTは過去に比べプレミアムに値するが、現在のバリュエーションは適正水準に近づいている
VSTのバリュエーションの中央値は過去と比較して著しく上昇していますが、現在の適正水準としては9倍〜10倍がより妥当だと考えます。年末の企業価値(EV)をその年の継続事業からの調整後EBITDAで割って算出すると、倍率は2019年、2020年、2023年にそれぞれ約6.5倍、5.1倍、6.4倍でした。それが2024年には約12倍、2025年には約12.5倍へと上昇しました。過去2年間で、市場はVSTの価格設定(値付け)を明確に変更しました。
過去の5倍〜7倍というバリュエーションは現在の基準から見れば低く見えますが、12倍を超える倍率が長期的な標準になるとも考えにくいでしょう。VSTは現在、過去には欠けていた2つの強力な柱の恩恵を受けています。第一に、メタやアマゾンなどの企業との20年間にわたる長期原子力契約により、一部の既存発電所の将来収益の視認性が高まったこと。第二に、小売事業と高いヘッジ比率により、純粋な卸売発電事業者が直面する激しい変動から全体利益が保護されていることです。同社は、締結済み契約が徐々に実現するにつれて、将来的に小売事業と長期契約が調整後EBITDAのほぼ半分を占めるようになると予想しています。これらの変化は、VSTに対して過去よりも高い標準バリュエーションを正当化するのに十分です。
しかし、これだけを根拠にVSTに過度に高いバリュエーションを与えるつもりはありません。長期契約は現在、主に原子力発電に集中しており、天然ガスや石炭の多額の保有資産は依然として電力価格、燃料コスト、需給動向の変動リスクに晒されています。さらに、2027年の利益成長の一部はコジェントリックスの買収に由来しており、これは根本的には既存発電所からのリターン純増というよりも、資金を投じてさらなる資産を購入した結果です。したがって、私はVSTをトランスフォーメーションを完了した純粋な長期契約型インフラ企業として見るのではなく、収益の安定性が改善しつつある総合発電事業者として捉えることを好みます。
この評価に基づき、私は2027年予想調整後EBITDAに対して9.5倍のバリュエーション倍率を適用します。これはVSTの過去の標準的水準である約5倍〜7倍を明確に上回る一方で、AI電力トレードの絶頂期に見られた11倍や14倍を超えるバリュエーションを下回っています。ビジネスモデルの改善を実質的に認めつつも、将来のすべての原子力契約や電力価格の上昇を時期尚早に織り込むことを避けた水準です。
EV / 2027年予想調整後EBITDA | 12カ月理論株価 |
9倍 | 約153ドル |
9.5倍 | 約166ドル |
10倍 | 約178ドル |
私が予想する2027年の調整後EBITDA約84億ドルに対して9.5倍のバリュエーション倍率を適用し、買収後の負債、優先株、および株式数の変化を反映させると、今後12カ月におけるVSTの適正株価は約166ドルと試算されます。
この目標株価は、私がVSTの業績には強気でありながらも、現在の株価水準付近でより積極的な投資判断を下すことをためらう理由を説明しています。焦点はもはやVSTが過去よりも高いバリュエーションに値するかどうかではなく、9.5倍を超えてさらなるマルチプルの見直し(リレーティング)に値するかどうかです。現在締結されている長期契約はより高いバリュエーションの中央値を支えるには十分ですが、11倍〜12倍が新たな標準になるべきだと私を納得させるには至っていません。
株価が166ドルを大幅に上回って上昇するには、残りの原子力容量について高品質な長期契約を締結することや、今後数年間にわたり高水準で発電利益を固定し続けることなど、新たなカタリスト(好材料)が現れる必要があります。そうでなければ、2027年の利益が約84億ドルに成長したとしても、現在の株価はすでにこうした業績改善の相当部分を事前に織り込んでしまっています。
私の結論はシンプルです。VSTが5倍〜7倍で取引される時代はおそらく終わり、現在では9倍〜10倍がより妥当なバリュエーションの中央値を表しています。しかし、現在の株価水準で購入することは、市場がすでにこのバリュエーション向上を認知していることを意味しており、リスク・リターンの見合わない(もはや特段魅力的とは言えない)状況となっています。
本記事は研究および情報提供のみを目的としており、投資助言を構成するものではありません。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。