


クアルコム:AIがデータセンターを離れるとき、真の好機が始まる



AIポッドキャスト


本記事は、クアルコムが単一のモバイルチップ企業から多様なエッジデバイスやデータセンターへ向けたAI計算プラットフォーム企業へと変貌を遂げつつある現状を分析している。スマートフォン事業が成熟する中、同社は低消費電力計算やSoC統合能力を自動車、PC、ロボティクス、データセンターへと横展開し、新たな成長を目指している。自動車事業が既に強固な収益基盤となる一方、PCやデータセンター事業は実行リスクを伴う。SOTP評価に基づけば、市場は新規事業の価値を一定程度織り込んでおり、今後の成否がバリュエーションの方向性を決定づける。
過去数年間、AI投資において最も分かりやすい軸となってきたのは、データセンターへの計算資源(コンピューティングパワー)の継続的な集中であった。モデルは大型化し、学習コストは上昇し、GPU、HBM、高速ネットワーク、データセンターのインフラが設備投資の最大の集中領域となり、エヌビディア(Nvidia)はこのAIの波から最も直接的な恩恵を受ける企業の1つとなった。
しかし、AIの次のフェーズは、単にクラウドへさらにGPUを積み増し続けることだけを意味しないかもしれない。
もしAIが、能動的に開く必要があるツールから、スマートフォン、PC、自動車、ロボット上で常時動作するインテリジェントなアシスタントへと徐々に移行するのであれば、より多くの推論タスクをデバイス自体で処理する必要が出てくる。理由は複雑ではない。ローカルで実行することで遅延が縮小し、クラウドでの推論コストが削減され、カメラやマイク、各種センサーから生成される個人データや情報の処理により適しているからだ。
これこそが、クアルコム(Qualcomm)を再評価する価値が生まれるポイントでもある。
過去20年間にわたり、市場はクアルコムを主に携帯電話向け半導体企業として理解してきた。ハイエンドのAndroidスマートフォンはSnapdragon(CPU、GPU、NPU、ベースバンド、画像処理機能を統合したクアルコムのモバイルチッププラットフォーム)を広く採用しており、スマートフォンメーカーは3G、4G、5Gの通信特許のライセンス料も支払う必要がある。つまり、クアルコムはチップとIPライセンスの両方から収益を得ている。
しかし、スマートフォン市場は成熟期に入り、世界的な出荷台数が過去のような高成長を繰り返す可能性は低く、アップル(Apple)は自社製ベースバンドチップの開発を段階的に進めている。こうした理由から、市場は長年にわたりクアルコムを高収益ながらも成長に限界がある成熟した半導体企業とみなしてきた。
現在、同社は明らかに、より大きな構想を実現しようとしている。
クアルコムは、スマートフォン向けに培った低消費電力計算、AI、ワイヤレス接続、システムオンチップ(SoC)統合能力を、PC、自動車、産業機器、ロボティクス、さらにはデータセンターに至るまで展開したいと考えている。同社は2029年度の非携帯端末向け売上高目標を400億ドルに引き上げた。これには自動車向け売上高目標の100億ドル、IoT向けの140億ドル以上が含まれるほか、2029年度のデータセンターAIインフラ売上高目標として150億ドル以上を初めて提示した。
したがって、現在のクアルコムを分析する上での本当の疑問は、もはや単に次世代Snapdragonがよく売れるかどうかではない。
問うべき真の疑問は、「クアルコムはスマートフォンのサイクルに強く依存する半導体企業から、多様なエッジデバイスにまたがるAI計算プラットフォーム企業へと変貌を遂げられるか?」ということだ。
もしできなければ、現在のクアルコムは依然として成熟したモバイル半導体企業のロジックに従って評価されるべきである。もしできるのであれば、市場の同社に対する理解はまだ過去にとらわれていることになる。
まず、クアルコムがどのように収益を上げているかを正確に理解する
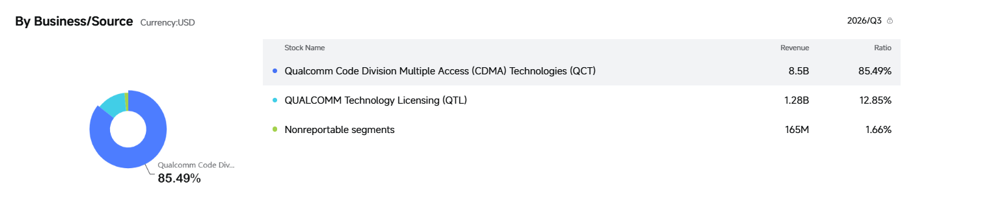
クアルコムは実際、全く性質の異なる2つの事業を展開している。
出所:TradingView
第1の部門はQCTである。
QCTは、おなじみのSnapdragonモバイルチップのほか、自動車、IoT、PC向けの関連チップおよびプラットフォームを含む、クアルコムのチップ・プラットフォーム事業と解釈できる。クアルコムはCPU、GPU、NPU、ベースバンドチップ、接続用チップ、および各種システムレベルのソリューションを設計し、それらをスマートフォンメーカー、自動車メーカー、その他のデバイスメーカーが購入している。
第2の部門はQTLである。
QTLはクアルコムの技術ライセンス事業である。初期のCDMAからその後の3G、4G、5Gに至るまで、クアルコムは膨大な無線通信特許ポートフォリオを蓄積しており、その多くは通信規格におけるコア知的財産となっている。その結果、スマートフォンがSnapdragonチップを使用していなくても、関連するセルラー通信技術を使用している限り、デバイスメーカーはライセンス契約に基づきクアルコムに特許ロイヤリティを支払う必要がある場合がある。
これにより、クアルコムは一般的な半導体企業とは大きく異なる利益構造を持っている。2026年度第3四半期において、QCTの売上高は約85億ドルで税引前利益率は約26%であったのに対し、同期間のQTLの売上高はわずか12億7,800万ドルであったものの、税引前利益は8億8,100万ドルに達し、利益率は69%に上った。QCTが売上規模を提供する一方で、QTLは高い利益率と安定したキャッシュフローを提供している。
これを理解することは重要である。なぜなら、クアルコムはすでに不採算となった既存事業の上で第2の成長曲線を模索しているわけではないからだ。それどころか、同社の携帯端末事業と特許事業は依然として多額のキャッシュフローを生み出しており、同社はそのキャッシュフローを活用して新しい計算市場への投資を継続している。
課題も同様に明確である。現在のクアルコムは依然として携帯端末への依存度が高すぎる点だ。2025年度において、QCTの携帯端末向け売上高は277億9,000万ドルに達したのに対し、自動車向けおよびIoT向けの売上高はそれぞれ39億6,000万ドルと66億2,000万ドルにとどまっていた。
したがって、株式市場が長年にわたりクアルコムに比較的低い評価(バリュエーション)を与えてきたのは、本質的に非常にシンプルな判断を表している。すなわち、「この会社は確かに高収益だが、最大市場が成熟してしまった」という判断である。現在クアルコムが証明しようとしているのは、この判断が時代遅れになりつつあるということだ。
携帯端末は消滅したわけではないが、成長エンジンからキャッシュフローの基盤へと移行しつつある
クアルコムの将来を議論する際、もう1つの極端に振れがちである。自動車、AI PC、ロボティクスの方が想像の余地が大きいからといって、携帯端末はもはや重要ではないのだろうか?
もちろん、そんなことはない。
2026年度第3四半期において、クアルコムの携帯端末向け売上高は依然として50億8,600万ドルに達し、QCT売上高の約60%を占めていた(前年同期比では約20%減少したものの)。一方、自動車向けの売上高は前年同期比約61%増の15億8,800万ドルに達し、IoT向けの売上高は約9%増の18億3,000万ドルとなった。
これらの数値は、クアルコムの現在の立ち位置をよく説明している。既存事業の規模は依然として新規事業よりはるかに大きいが、成長率は完全に逆転しているのである。
したがって、クアルコムの携帯端末事業を分析する際の焦点も変化させる必要がある。かつて携帯向けチップを分析する上での最大の関心事は、世界で年間何台のスマートフォンが売れるかであった。今日、より妥当な問いは「クアルコムはスマートフォン1台あたりどれだけのチップ価値(単価)を獲得できるか?」である。特にハイエンドAndroid市場において、Snapdragonは単なるプロセッサではない。現代のモバイルSoCは通常、CPU、GPU、NPU、画像処理プロセッサ、ベースバンド、各種接続機能を統合している。AI機能が拡大し続ける中で、世界のスマートフォン販売台数が1桁台前半の低い成長にとどまったとしても、ハイエンドの比率が上昇し続け、チップの複雑性が増し、AIおよび通信能力がアップデートされ続ける限り、デバイス1台あたりの半導体価値は上昇し続ける可能性がある。
これこそが、スマートフォン市場の成熟がクアルコムの携帯端末事業の価値喪失を意味するとは私が考えない理由である。真に注視すべきなのはアップルの自社製ベースバンドチップである。アップルは自社製ベースバンドチップの開発を段階的に進めており、これはクアルコムが以前iPhoneから得ていたベースバンド売上の一部が徐々に減少することを意味する。
しかし、ここでは2つの概念を区別する必要がある。クアルコムがアップルにベースバンドチップを供給することはQCTチップ事業に属し、アップルが関連通信特許の使用に対してライセンス料を支払うことはQTLに属する。言い換えれば、アップルが自社製ベースバンドチップを開発したからといって、クアルコムとアップル間のすべての売上が同時に消滅するわけではなく、クアルコムの通信特許の価値が突然ゼロになるわけでもない。
しかし投資の観点から見れば、アップルは依然としてクアルコムに優れたストレスチェックの機会を提供している。今後数年間で、アップル関連のチップ売上が減少し続ける一方で、クアルコムの全体売上高とEPS(1株当たり利益)が成長を維持できれば、自動車、IoT、PCなどの新規事業が経営陣のプレゼン資料の中だけの「第2の成長曲線」にとどまらないことを示すことになる。
逆に、新規事業が既存事業の失収分を相殺する程度にとどまるのであれば、クアルコムのバリュエーションが真に変化する可能性は低い。したがって、今後の携帯端末事業の最も重要な役割は、再び高成長エンジンになることではないかもしれない。より現実的な位置づけは、キャッシュフロー、R&D規模、顧客基盤を提供し、クアルコムが次の事業変革を完了するための十分な時間を与えることであろう。
オンデバイスAIこそが、クアルコムのすべての新規事業を真につなぐ軸である
単にAIがブームだからといって企業に「AI」のラベルを貼るだけなら、クアルコムを特別分析する価値はない。私がクアルコムを再評価する価値があると考える真の理由は、AI計算の「場所」がシフトしている可能性があるからだ。
現在の大規模言語モデルは主にデータセンターで動作している。理由はシンプルで、モデルが大きく計算負荷が高く、クラウドが最も強力なGPU、最大のメモリ、最も充実したソフトウェア環境を提供するからだ。しかし、モデルが徐々に効率化されるにつれて、より多くのAI機能が、たまに呼び出して使う形から常時稼働へと移行するだろう。
例えば、ユーザーを真に理解したい将来の有用なAIアシスタントは、カレンダー、ファイル、音声、カメラ、位置情報、各種アプリケーションに長期的にアクセスする必要がある。あらゆる操作でデータをクラウドにアップロードしなければならないとすれば、遅延が増大するだけでなく、クラウドでの推論コストが上昇し、より複雑なプライバシー問題を引き起こすことになる。
したがって、より合理的な長期構造は、オンデバイスがクラウドを完全に置き換えることではなく、ハイブリッドモデルとなる。大規模な学習や複雑な推論はクラウドに残り、遅延、プライバシー、常時稼働への要求が高いタスクは徐々にローカルのデバイス側へ移動する。この方向性が確実となれば、チップ競争を評価する基準が変わり始める。
データセンターにおいて、市場が最も注目するのは絶対的な計算能力である。しかし、スマートフォン、PC、自動車、ロボットにはいずれも明確な電力制限がある。単に計算コアを増やし続け、電力消費や放熱の無制限な増加を受け入れるわけにはいかない。これらのデバイスで真に重要なのは「消費電力1ワットあたりどれだけの計算を処理できるか(ワットパフォーマンス)」である。そしてこれは、奇しくもクアルコムが20年以上にわたって取り組んできたことそのものなのだ。
スマートフォンは、実際にはきわめて過酷な計算環境である。わずか数ミリの厚さのデバイスで、CPU、GPU、ベースバンド、カメラ、ワイヤレス接続、AI機能を同時に動作させながら、発熱を抑え、終日持続するバッテリー駆動時間を維持しなければならない。この環境により、クアルコムは長年にわたり低消費電力計算を中心としたシステムレベルの最適化に注力せざるを得なかった。Snapdragonに搭載されているOryon CPU、Adreno GPU、Hexagon NPU、そして5G、Wi-Fi、Bluetoothといったワイヤレス接続分野で同社が長年蓄積してきた技術の組み合わせは、本質的に完全なオンデバイス計算の技術スタックを構成している。したがって、AIスマートフォンそのものがクアルコムにとって最大の想像力の源泉というわけではない。
より注目すべきは、もともとスマートフォン向けに開発された計算アーキテクチャがより多くの多様なデバイスに参入できるようになれば、クアルコムのR&D投資をより大きな市場全体で償却できるという点である。
スマートフォンは「ポケットの中のAI」、PCは「デスクトップのAI」、自動車は「走るAI」、ロボットは「現実世界に進出するAI」である。
この視点から見れば、現在クアルコムがさまざまな市場に参入しているのは、無脈絡な手当たり次第の拡大ではなく、同じコア能力を横展開しようとする試みなのだ。
売上構成を真に変える可能性があるのはAIスマホではなく、自動車、PC、アンドフィジカルAIである
市場でオンデバイスAIが話題に上るとき、最初に思い浮かぶのはAIスマートフォンである。しかしクアルコムにとって、AIスマートフォンがまず果たす役割は「ハイエンドSnapdragonチップの競争力を維持すること」と「端末1台あたりのチップ価値を引き上げること」の2点である可能性が高い。
それ自体が完全に独立した新しい市場を直接創出するわけではないかもしれない。したがって、クアルコムの売上構造を真に変える可能性があるのは、むしろSnapdragonがスマートフォンから真に脱却できるかどうかである。
今日、これを証明するのに最も近い事業が自動車向け(オートモーティブ)である。2026年度第3四半期におけるクアルコムの自動車向け売上高は前年同期比61%増の15億8,800万ドルに達し、23四半期連続で前年同期比二桁成長を記録した。同社は約650億ドル規模の自動車向け案件パイプライン(デザインウィン)を公表しており、2029年度の自動車向け売上高目標を100億ドルに引き上げた。
なぜ自動車事業が重要なのか?現在の自動車が大型の計算デバイスに急速に近づいているからだ。過去の自動車用半導体は主に比較的独立した制御機能を担っていたが、スマートコックピット、運転支援、車内接続、集中型計算アーキテクチャの発達に伴い、自動車にはこれまで以上に強力な統合計算プラットフォームが必要とされている。クアルコムの「Snapdragon Digital Chassis」はまさにこれを実行しており、スマートコックピット、コネクティビティ、運転支援などの領域を網羅している。
また、自動車とスマートフォンには経済面での重要な違いが存在する。自動車はスマートフォンよりもはるかに多くの半導体価値を搭載でき、自動車プラットフォームのライフサイクルは通常ずっと長い。このため、自動車事業は現在、クアルコムにとって最も信頼性の高い第2の成長曲線となっている。大きなストーリーがあるからではなく、すでに売上が現実化しているからだ。
AI PCはまだ初期段階にある。「Snapdragon X」と「Windows on Arm」は、クアルコムにとって従来のPC市場へ大規模に本格参入する初の機会をもたらした。これまでWindows on Armの最大の問題は、ソフトウェアの互換性、パフォーマンス、およびエコシステムであった。クアルコムの強みは主にバッテリー駆動時間、電力効率、動的チップ統合能力に集中していた。AI PCの登場により、この競争構図は若干再編された。
PCにおいてワットパフォーマンスが重要度を増しているのは、ローカルAIによってプロセッサが高負荷状態に置かれる時間が長くなり、発熱、騒音、筐体設計、バッテリー駆動時間に関する課題が増幅されるためである。特にノートPCにおいてこの傾向は顕著である。電源に接続できるとはいえ、Copilotや画像生成、リアルタイム翻訳、会議の文字起こしといった常時動作するAI機能を実行するだけで、ファンが常時高速回転したり、筐体が熱を持ち続けたり、バッテリー駆動時間が顕著に低下したりすることをユーザーは望まない。ノートPCが依然としてPC販売台数の大部分を占めている以上、電力効率は製品における実質的な競合要素であり続ける。
これこそが、クアルコムがスマートフォン向けチップで蓄積してきた低消費電力計算能力が、AI PC時代においても価値を持ち続ける理由である。スマートフォン向けチップは、限られた電力と放熱バジェットの中でCPU、GPU、NPU、および接続タスクを同時に処理することが長年求められてきた。この経験自体が、ローカルAIを常時稼働させる必要がある薄型・軽量ノートPCにきわめて適しているのだ。
しかし、過度に楽観視すべきではない。PC市場は成熟しており、競争は非常に激しい。インテル(Intel)やAMDが簡単にシェアを譲ることはなく、クアルコムも将来的にArm陣営で唯一のプレーヤーであり続けるとは限らない。したがって、Snapdragon Xに関して真に注視すべき指標は、どれだけAI PCのマーケティングが市場にあふれているかではなく、最終的にクアルコムが持続可能なWindows PC市場のシェアを構築できるかどうかである。
さらにその先にあるのがフィジカルAI(物理的AI)である。産業機器、ロボット、ドローン、カメラ、XR製品には共通の特性がある。それは、電力やネットワーク接続の制約を受けながら、環境を感知し、モデルを実行し、ローカルで反応する必要があるという点だ。これはデバイスの形態が異なるだけで、実際にはスマートフォンが解決してきた課題と酷似している。そのため、将来的にロボティクスや産業用AIが大規模導入期に入った場合、クアルコムの機会は単一のロボット用チップからではなく、これらインテリジェント・デバイスの基盤となる汎用計算・接続プラットフォームとなれるかどうかにかかってくる。
もちろん、この分野は依然として明確に将来志向(先見的)なものである。したがって、ロボティクスは、すでに数十億ドルの売上を生み出している自動車事業と同じ確信度で議論されるべきではない。これはクアルコムを分析する際にも留意すべき点である。すなわち、すべての潜在的市場をそのまま将来の売上として直接扱うべきではないということだ。
自動車事業はすでに現実化している。PC事業は検証段階にある。ロボティクスとフィジカルAIは長期的な機会により近い。異なる事業には、バリュエーション(企業価値評価)において異なるレベルの確実性が求められる。
最も重要な新しい変動要因:クアルコムによるデータセンターへの再進出
オンデバイスAIがクアルコムにとって最も自然な事業拡張であるとすれば、データセンターは現在同社が展開している中で最もアグレッシブな取り組みである。クアルコムは2029年度のデータセンターAIインフラ売上高目標として150億ドル以上を掲げている。この数値はすでに、データセンター事業を単なる無償の「成長オプション」として扱えないほど十分大きい。
同社はAI200やAI250といったAIアクセラレータ製品ラインを投入し、モデル学習市場でエヌビディア(Nvidia)の競合アプローチを直接模倣するのではなく、AI推論にフォーカスすることを目指している。その根底にあるロジックは、消費電力あたりの計算効率を向上させつつシステム運用コストを削減するという、クアルコムが長年得意としてきた方向性に沿うものである。
戦略的には、これは興味深い逆方向への拡張(リバース・エクスパンション)である。過去10年以上にわたり、ハイパフォーマンス・コンピューティング能力はデータセンターからエッジデバイスへと継続的に降下してきた。現在クアルコムが行おうとしているのは、エッジで長年蓄積してきた低消費電力のAI計算能力をデータセンターへと「逆流」させることなのだ。
しかし、これは最も慎重さを要する分野でもある。なぜならデータセンターにおける参入障壁は、単なるチップの性能にとどまらないからだ。エヌビディアの本当の強みはGPUだけにとどまらず、CUDA、開発者エコシステム、ネットワーキング、システム設計、そして確立された広大な顧客導入習慣にもある。AMDもまた長年にわたりこの市場に投資を行ってきた。したがって、クアルコムが特定のAI推論ワークロードで優れたワットパフォーマンスを達成できたとしても、顧客がすぐにプラットフォームを乗り換えることを意味するわけではない。
したがって、同社が掲げる2029年度のデータセンター売上高目標150億ドルは、現時点でバリュエーションモデルにおける確定売上として扱うべきではない。より合理的なアプローチは、段階的に検証されるべき高価値な変数(リスク要因・好材料)として扱うことである。
まず製品が計画通りに量産化できるかを確認し、次にハイパースケール・クラウド顧客を獲得できるかを見極める。さらにソフトウェアの互換性と実際の導入規模を確認した上で、初めてデータセンターがクアルコムの事業の真の新たな柱になり得るかを判断できるのである。
これは、現在のクアルコムにとって最大のアップサイド(上振れ余地)を秘めた領域であると同時に、最も実行リスクの高い分野でもあるというのが私の見解だ。自動車事業は多角化戦略が実現可能であることを証明し始めている。データセンターは、その多角化が最終的にどこまで拡大できるかを左右するかもしれない。
クアルコムの株価が依然として割高でない理由は?市場が「新生クアルコム」をまだ完全に信じ切っていないからだ
上述の通り、クアルコムの各事業は実際には全く異なる発展段階にある。
携帯端末はすでに成熟事業であり、QTLは高利益率のキャッシュフロー事業である。自動車は売上実現期に入っており、PCは市場シェアの検証段階にある。ロボティクスとフィジカルAIは長期的な成長機会に近く、データセンターは潜在的規模が大きい一方で、現在は最も高い実行不確実性を抱えている。
これらの事業間で成長率、収益性、確実性が大きく異なることを踏まえると、単一の全体のPER(株価収益率)でクアルコムを評価することは適切ではない。ここでは、大まかなSOTP(加重平均合計 / 各事業評価の合算)バリュエーションを試みる。
以下のバリュエーションはすべて企業価値(EV)ベースで提示している。各事業セグメントのEVを合算した後、グループの純有利子負債を差し引くことで株式価値(時価総額)を算出し、現在の時価総額と直接比較できるようにしている。
2026年8月時点で、クアルコムの時価総額は約1,715億ドル、企業価値(EV)は約1,785億ドルである。2026年6月末時点で、同社は約83億ドルの現金および有価証券と、約153億ドルの負債を保有しており、純負債は約70億ドルとなる。現在の約1,785億ドルの企業価値のうち、市場は自動車、PC、ロボティクス、データセンターといったクアルコムの「新規事業」の価値をどれほど織り込んでいるのだろうか?
セグメント1:QTL
QTLは、クアルコムの事業の中で単体評価が最も容易なセグメントである。2025年度のQTL売上高は約55億8,000万ドル、税引前利益は約40億4,000万ドルであり、税引前利益率は72%に達した。これは成長速度は緩やかであるものの、極めて高い利益率と優れたキャッシュフローの質を誇るライセンス事業である。
QTLがすでに成熟しており売上成長が限られていること、しかし収益性とキャッシュフローの安定性が一般的な循環型の半導体事業よりも大幅に優れていることを考慮すると、EV/EBIT倍率で約11〜14倍が比較的妥当であると考える。この倍率はQTLの高い利益率、低い設備投資額(CAPEX)、強力なキャッシュ創出能力を反映する一方で、長期成長の限界も認識しているため、高成長半導体企業のようなバリュエーション・プレミアムを与えるべきではないことを意味している。これを踏まえると、QTLの企業価値はおよそ450億ドル〜550億ドルとなる。これはQTL単体でクアルコムの現在の企業価値のおよそ4分の1から3分の1を支えられることを意味する。
セグメント2:携帯端末用チップ
伝統的な携帯端末事業のバリュエーションは、クアルコムが携帯端末単体の利益を開示しておらずQCT全体の損益のみを開示しているため、やや難易度が高い。
2025年度におけるQCTの携帯端末向け売上高は約278億ドルであった。2026年度第3四半期の四半期携帯端末売上高は50億8,600万ドルで、前年同期比20%減少した。さらに注目すべきは、クアルコムの2029年度長期目標が携帯端末事業の高成長復帰を前提としていない点である。同社はそれまでに非携帯端末QCT売上高が400億ドルに達し、携帯端末はQCT売上高の約3分の1程度にとどまると見込んでいる。これは携帯端末向け売上高がおよそ200億ドルであることを意味する。このことは、アップルの自社製ベースバンド開発の進展に伴い、クアルコムが携帯端末事業が現在の規模から縮小することを実質的に受け入れ、自動車、PC、IoT、データセンターがその穴を埋めることを期待していることを示唆している。
したがって、携帯端末事業をAI関連の成長株のように評価すべきではない。単体の利益データが存在しないことを踏まえると、ここではEV/Sales(売上高倍率)がより適している。クアルコムがハイエンドAndroid市場で依然として強い競争力と良好なキャッシュ創出能力を保ちつつも、長期成長はほぼ停滞しており下押し圧力すら存在することを考慮すると、EV/Salesで約1.8〜2.2倍が妥当だと考える。2025年度の売上高に基づくと、これによる企業価値はおよそ500億ドル〜600億ドルとなる。このバリュエーションには、アップルによるベースバンド内製化の影響、スマートフォン市場の成熟、成長減速に対するディスカウントがすでに織り込まれており、市場が携帯端末事業に対して有意義な成長プレミアムを支払う必要がないことを示している。
セグメント3:自動車(オートモーティブ)
自動車事業の性質は全く異なる。クアルコムのすべての新規事業の中で、最も売上実現度が高く視界(可視性)が良好なセグメントである。
2025年度の自動車向け売上高は前年比36%増の約39億6,000万ドルであり、2026年度第3四半期の四半期売上高はさらに前年同期比61%増の15億8,800万ドルに達した。当四半期を単純に年換算するだけで、自動車売上高はすでに60億ドルを超えている。同時に、クアルコムの自動車向けデザインウィン(受注パイプライン)は約650億ドルに達しており、経営陣は2029年度の自動車向け売上高目標を100億ドルに引き上げた。
したがって、このセグメントをもはや遠い将来の成長オプションとして扱うことはできない。年換算売上高が60億ドルを超え、依然として高い成長率を維持しており、顧客のプロジェクトサイクルが長く巨額のデザインウィンを抱える自動車用半導体プラットフォームに対しては、EV/Salesで約4〜5倍が妥当で公正な水準であると考える。この倍率が成熟した携帯端末事業を上回っている主な理由は、自動車セグメントが明確な売上拡大期にあり、デザインウィンが通常、将来の売上に対して高い視界を提供するためである。しかし、まだ規模が限られていることを考慮すると、過剰な成長株評価も正当化されない。これに基づくと、クアルコムの自動車事業の現在の企業価値はおよそ250億ドル〜300億ドルとなる。クアルコムの新規事業の中で、私は自動車事業に最も高い確実性を与えたい。市場が存在するかどうかを証明する段階はすでに過ぎており、最終的にこの事業がどれほどの規模になり得るかを証明する段階に入っているからだ。
セグメント4:PCおよびパーソナルAI
PC事業には、より保守的なアプローチが必要である。クアルコムは現在、PCを独立した財務セグメントとして開示しておらず、IoTに含めている。同社の最新目標によると、2029年度のパーソナルAIおよびコンピュートの売上高は約60億ドルに達すると見込まれている。PCはクアルコムにとって非常に重要である。なぜなら「Snapdragon X」こそが、同社にとって従来のWindows PC市場へ真に本格参入する最初の実質的機会だからである。
しかし、最大の課題は市場の大きさそのものでは決してない(PC市場は十分に大きい)。真に検証が必要なのは、Snapdragon Xが最終的にどれだけの持続可能なWindows PC市場シェアを獲得できるかである。したがって、このセグメントを2029年度の目標売上高でフルに評価すべきではない。市場シェアの検証段階にあるものの、成功した場合の成長ポテンシャルが高いコンピュート事業に対し、2029年度売上高に対して約2.5〜3.5倍のEV/Salesが適切であると考える。この倍率が確立されたAI計算プラットフォームより低いのは、主にクアルコムが依然としてインテルやAMD、その他のArm系チップメーカーと競合する必要があり、Windows on Armのソフトウェアエコシステムや消費者の受け入れ状況も依然テスト段階にあるからだ。
2029年度売上高の時間割り引きを行い、目標達成をめぐる不確実性をさらに考慮に入れると、PCおよびパーソナルAI事業の現在の企業価値はおよそ100億ドル〜150億ドルになると考える。これが、私がPC事業を「検証中」と表現する理由である。価値をゼロとして扱うことはもはやできないが、自動車事業ほどの確実性レベルには明らかに達していない。
セグメント5:産業、ネットワーキング、ロボティクス、およびフィジカルAI
ロボティクスとフィジカルAIは、クアルコムの事業の中で長期的な期待によって最も評価が膨らみやすい分野である。同社の2029年度目標によると、産業、ネットワーキング、ロボティクスの合計売上高は約80億ドルに達すると予想されている。
しかし注意すべきは、この80億ドルが将来のロボティクス売上単体とイコールではない点だ。大部分はクアルコムの既存の産業機器、ネットワーキング、エッジコンピューティング事業によるものである。そのため、80億ドル全体を高成長のフィジカルAI資産として直接評価すると、このセグメントを過大評価するリスクがある。より合理的なアプローチは、これを成熟した産業事業と初期段階のロボティクス事業の組み合わせとして扱うことだ。
既存の実質的な売上基盤と一定の長期AI成長ポテンシャルの双方を持つセグメントに対して、2029年度売上高に対して約2〜3倍のEV/Salesが妥当であると考える。この倍率が自動車事業より低いのは、主にロボティクスやフィジカルAIの規模的な商業モデルがより初期段階にあり、売上実現のペース、顧客構造、最終的な競争環境がすべて不透明なためである。時間割り引きをさらに行い、ロボティクス事業の検証の必要性を考慮すると、このセグメントの現在の企業価値はおよそ100億ドル〜180億ドルになると考える。ここでの長期的ポテンシャルは非常に大きい可能性があるが、現時点では潜在市場全体をバリュエーションに前倒しで織り込むよりも、売上と顧客が徐々に現実化するのを待つ方が賢明である。
セグメント6:データセンター
データセンターは、クアルコムのSOTPバリュエーション全体の中で最も期待の大きい上振れ余地(アップサイド)を持つセグメントであり、同時に最も広い評価レンジを持つべきセグメントでもある。経営陣の目標は、2029年度のデータセンターAIインフラ売上高で150億ドル超を達成することだ。この目標が真に実現されれば、データセンターはクアルコムにとって最大の新規価値創出源の1つとなり得る。
主にAI推論にフォーカスし、当時にあっても比較的高い成長段階にあるデータセンター向けチップ事業に対して、長期的にEV/Salesで4〜6倍が妥当な評価レンジであると考える。この倍率が携帯端末や産業事業より顕著に高いのは、データセンターAIチップのより高い成長ポテンシャルと大きな市場機会によるものである。しかし、クアルコムは依然として製品の競争力、ソフトウェアエコシステム、顧客による採用、導入規模を証明する必要があるため、完全なソフトウェアエコシステムと市場の主導権をすでに確立しているAI半導体企業よりは明らかに低い水準にとどまる。2029年度の売上高が真に150億ドルを超えれば、長期的な企業価値は理論上、数百億ドル規模に達する可能性もある。
しかし、だからといってその価値のすべてが今日時点でクアルコムに完全に織り込まれるべきだというわけではない。理由は単純で、現在の150億ドルという数字はあくまで経営陣の目標であり、すでに発生した売上ではないからだ。
したがって、データセンター事業では2種類のディスカウントを考慮しなければならない。2029年度まで数年を残していることによる時間割り引きと、より重要な点として目標達成確率に伴うディスカウントである。
両方の要因を考慮すると、現在データセンター事業に適用される企業価値としてはおよそ150億ドル〜300億ドルがより合理的であると考える。この幅は広く見えるが、セグメントの真の現状を正確に反映している。
明らかにゼロではないが、150億ドルの売上がすでに実現したかのように評価される状態からもほど遠い。これは、データセンターが今後クアルコムにとって最もバリュエーションの伸縮性(弾力性)が大きい資産になり得ることも意味している。
同社が今後、明確なハイパースケール・クラウド顧客、実際の明確な大規模量産注文、そして着実に増加するデータセンター売上を確保できれば、2029年度の売上目標自体が変わらなくても、このセグメントの現在価値は有意義に上昇する可能性がある。真に変わるのは必ずしも最終的な市場規模ではなく、市場がその目標の成功に対して付与しようとする「確率」だからである。
このSOTPの枠組みの下では、クアルコムの各セグメントを合算した企業価値は計およそ1,550億ドル〜2,080億ドルとなり、現在の企業価値約1,785億ドルはそのレンジのほぼ中央に位置する。さらに約70億ドルの純負債を差し引くと、示唆される株式価値(適正時価総額)はおよそ1,480億ドル〜2,010億ドルとなり、現在の時価総額約1,715億ドルと比較すると、これもレンジのほぼ中央に相当する。
このことは、クアルコムが完全に手つかずの放置された割安銘柄ではないことを示している。市場は自動車、PC、ロボティクス、データセンターといった新規事業の価値をすでにある程度織り込んでいる。真の上振れ(アップサイド)は、これらの事業が部分的な織り込みからより高い確実性へと移行できるかどうかからもたらされる。特にPCとデータセンターは、顧客、売上、市場シェアが継続的に成果として示されれば、クアルコムのバリュエーションの中心軸をさらに上方へシフトさせる根拠となり得るだろう。
結論:クアルコムの最大の機会は、スマホ時代に磨かれた能力がもはやスマホだけのものではなくなった点にある
クアルコムの歴史を振り返ると、スマートフォンは同社を築き上げた存在であると同時に、同社を縛り付ける存在でもあった。
過去20年以上にわたり、クアルコムは単一のモバイルチップ内でCPU、GPU、NPU、ベースバンド、画像処理、接続機能を同時に処理するために、極めて完成度の高い低消費電力計算能力を構築してきた。過去においてこの能力は主にスマートフォンに提供されていたが、オンデバイスAIの登場により、初めてより幅広い端末へこの能力を展開する機会がもたらされている。
これこそが、今日クアルコムを分析する上で最も注目すべき点である。同社の真の成長ロジックは、スマートフォンほど巨大な単一市場をもう1つ見つけることではない。同じコア技術をスマートフォンからPC、自動車、産業機器、さらにはロボティクスやデータセンターに至るまで、より多くのデバイスへ広げることなのだ。
この横展開が継続できれば、クアルコムのビジネスモデルに重要な転換が起こる。すなわち、売上成長は特定のデバイスの出荷サイクルに依存しなくなり、同じ計算プラットフォームがより多くのユースケースへと浸透していくことに依存するようになる。
これこそが、現在のクアルコムにとって最も重要な変数が、特定の世代のSnapdragonの性能向上でも、一部のAI概念がブームであるかどうかでもなく、過去20年間にスマートフォンで構築した技術的優位性を複数デバイスにわたる収益規模へ真に転換できるかどうかであると私が考える理由である。
自動車事業はすでにこの横展開が単なる戦略上のスローガンではないことを証明しており、今後クアルコムの評価の上限(天井)を決めるのは、PC、データセンター、そしてより長期的なフィジカルAIが同様のプロセスを完遂できるかどうかである。
したがって、クアルコムについて最も注視すべきは、同社が携帯端末のサイクルに依存する企業から、複数種類のデバイスにわたって計算能力を継続的に販売するプラットフォーム半導体企業へと変貌できるかどう点である。もし最終的な答えがイエスであれば、クアルコムにおける変化は単にいくつかの成長事業が加わるにとどまらず、売上構造全体およびバリュエーションのロジックそのものが一変することになるだろう。
免責事項:本記事は一般的な情報提供および調査・討議のみを目的としたものであり、投資助言、有価証券の推奨、募集、勧誘、または投資判断の根拠を構成するものではありません。本文中のデータ、意見、およびバリュエーションは公開情報および分析的判断に基づいており、その完全性、正確性、または将来の実現を保証するものではありません。市場にはリスクが伴います。投資家はご自身の状況に基づいて独立した判断を行い、関連する投資リスクおよび損失を自ら負担する必要があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。