


ブルーム・エナジー:AI時代において最も高くつくのは電力ではなく、その供給を待つ時間だ



AIポッドキャスト


ブルーム・エナジーはAIデータセンターの電力網ボトルネックを背景に、オラクルの1.2GW受注など分散型発電で急成長を遂げている。オンサイトでの迅速な電力供給は高い商業的価値を持つが、現在の株価はすでに楽観的シナリオを過剰に織り込んでいる。同社がこのバリュエーションを正当化するためには、莫大な受注を確実に売上へ転換し、2GW超への生産能力拡大に伴うユニットエコノミクスの維持、保証費用の管理、そして主要顧客への依存脱却と他社への再現性を同時に証明し続けなければならない。
325kWのエナジーサーバーから1.2GWのオラクル受注まで:ブルームはいかに電力網のボトルネックを成長へと変えたのか、そして市場はどこまで織り込んでいるのか
AIデータセンターが建設され、数万台のGPUが現地に搬入されたものの、電力会社から追加電力の供給にはさらに数年かかると告げられたとします。一般的なプロジェクトであれば、これは単なる遅延に過ぎませんが、AIデータセンターにとっては、収益をまったく生まないまま数億ドルから数十億ドル規模の設備が減価償却されていくことを意味します。
ブルーム・エナジー(Bloom Energy)の業務内容は非常に具体的です。顧客の敷地内に「エナジー・サーバー(Energy Server)」を設置し、天然ガスと空気を接続して現地で直接発電します。1基あたりの純出力は約325kWで、数百基で100MWの電源を形成でき、数千基になればギガワット(GW)級のプロジェクトまで拡張可能です。「タイム・トゥ・パワー(電力受電までの期間)」とは、簡単に言えばプロジェクト承認からサーバーに安定した電力を供給するまでに要する時間を指します。
ブルームが提供する電力は必ずしも最安ではありませんが、顧客はより早期に電力を確保できます。オラクル(Oracle)による1.2GWの合意書締結は、大口のAI顧客がこのソリューションを受け入れる意向があることを証明しています。今後検証されるべきは、ブルームが数千基のユニットを安定して製造し、利益率を維持しながら、オラクルの成功をより多くの顧客へ再現できるかどうかです。
I. AIに不足しているのは発電技術ではなく、予定通り供給される電力である
1.1 電力需要は急増しているが、電力インフラの進展ペースは異なる
ブルームの機会は、まず「スピードの不一致」に由来します。AIデータセンターの建設スピードはかつてないほど加速していますが、新規電源や電力網(グリッド)インフラの建設には依然として数年がかかります。
米国のデータセンターの消費電力は、2014年の58TWhから2023年には176TWhへと増加し、全米の電力消費量の4.4%を占めるようになりました。ローレンス・バークレー国立研究所の試算によると、2028年には325〜580TWhに達し、シェアは6.7%〜12%に上昇する見込みです。2025年の最新予測では、2030年シナリオの範囲がさらに9.5%〜15.3%に引き上げられました。これらは確定した予測ではないものの、電力網が過去10年間に準備していなかった新たな負荷の集中急増に直面していることを物語っています。
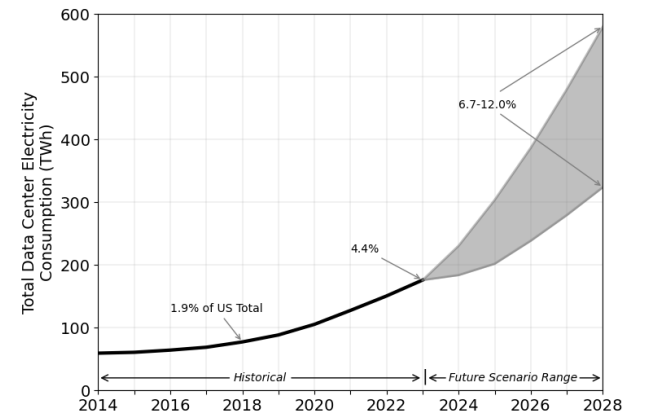
出所:ローレンス・バークレー国立研究所
2025年末時点で、米国では約8,200件の発電および蓄電プロジェクトが電力網への系統接続待ちとなっており、その合計容量は2,060GWを超えています。2025年に最終的に運用開始されたプロジェクトの場合、接続申請から商業運転までの所要時間の中央値は5年を超えていました。
これはデータセンターの接続時間に関する直接の統計ではありませんが、より上流にあるボトルネックを示しています。つまり、電力網への供給を追加するためのプロジェクトであっても、まずは何年も順番待ちをしなければならないのです。「将来の電力増強」は、データセンターの建設スケジュールに間に合うように電力が届くことを保証するものではありません。
1.2 ブルームが短縮するのは供給パスであり、すべてのエンジニアリング工程を排除するわけではない
ブルームがより迅速に電力を供給できるのは、発電プロセスをデータセンターのすぐ隣に移動させるからです。
従来の電力供給では、遠隔地での発電所建設、電力網への接続承認、送電線の増設、地元の変電所アップグレードを順次経た上で、ようやくデータセンターへ新たな電力を届けます。一方、ブルームは敷地内に発電設備を配置し、現地に天然ガスが届き次第発電を開始するため、最も時間を要するプロセスの一部を迂回できます。
最も迅速な手法は、敷地内をブルーム主体の独立電源で賄い、公共電力網から電気的に独立させる「自律運転(アイランド運転)」です。顧客が商用系統との接続を維持する場合、系統電力が安い時間帯にそれを活用できるほか、ブルームの保守やガス供給中断時のバックアップ層を確保できます。ただし、2つの電源を並列運用するには安全性や容量の審査が必要となるため、再び系統接続の遅延が発生する可能性があります。
したがって、ブルームがすべてのインフラの必要性を排除するわけではありません。天然ガスパイプライン、用地、開閉装置、地域の許認可、建設工事などは引き続き必要です。同社が真に節約するのは、従来の電力供給パスにおいて最もプロジェクトの遅延を引き起こしやすい段階です。
1.3 待機自体が高コストである場合、kWhあたりのコストだけの評価では不十分
その結果、ブルームの商業的価値は電気料金だけで測定することはできません。
均等化発電原価(LCOE)は、設備の建設、資金調達、燃料、保守から廃炉に至るすべての支出を合算し、資産のライフサイクル全体での総発電量で除したものです。「1kWhあたりの平均コストはいくらか」という問いに答えるには適していますが、GPUのアイドル状態や稼働開始の遅れによって生じる損失を完全に考慮することはできません。
100MWのデータセンターが年間を通じて平均90%の稼働率で運用された場合、平均負荷は90MWに相当します。これに年間の8,760時間を乗じると、年間消費電力は約788,400MWhとなります。ブルームのコストが代替手段より1MWhあたり10ドル、20ドル、または40ドル高いと仮定すると、顧客の年間追加負担額はそれぞれ約788万ドル、1,577万ドル、3,154万ドルになります。
これはブルームの実際の価格設定ではなく、機会費用のアプローチによる試算です。真の問いは、「より早期に電力を得るために年間3,154万ドルを追加で支払うコストは、数億ドル相当のGPUを1年間放置することで生じる損失よりも低いのか?」ということです。
したがって、ブルームの最も強力な市場はすべてのデータセンターではなく、「待つ余裕がなく、従来の電力網からの給電が間に合わない顧客層」です。
II. なぜ325kWのビルディングブロックがAIデータセンターに適しているのか
2.1 ブルームは主に分散型(オンサイト)発電設備の企業である
ブルームがこの市場に適しているのは、単一の技術的パラメーターが飛び抜けて優れているからではなく、SOFC(固体酸化物形燃料電池)の複数の特性がデータセンターの要件と同時に合致しているからです。
エナジー・サーバーにはSOFCが使用されており、これは天然ガスと空気が継続的に供給される高温型燃料電池と捉えることができます。ガスタービンが燃焼によって機械的な発電を行うのに対し、SOFCは約800℃での電気化学反応によって直接電気を生成します。
従来の炎を伴わないため、窒素酸化物、硫黄酸化物、粒子状物質などの局所的な排出量が極めて少なく、騒音や水の使用量も抑えられるため、許認可の取得が容易です。ただし、天然ガスには炭素が含まれているため、二酸化炭素の排出は依然として発生します。
2026年第2四半期において、ブルームの製品売上高は約9億3,500万ドルに達し、総売上高の88%近くを占めました。言い換えれば、同社は現在、主としてエナジー・サーバーを販売する先進的な設備メーカーであり、水素エネルギーはまだ主要な収益源とはなっていません。
2.2 単一の325kWユニットが1GWまでどのように拡張されるか
ブルームをデータセンターに真に適させている第一の能力は、大規模な電力容量を多数の標準モジュールに分解できる点です。
電力規模 | 必要とされるエナジー・サーバーの概算台数 |
10 MW | 31台 |
100 MW | 308台 |
1 GW | 3,077台 |
オラクルが1.2 GWで契約 | 約3,692台 |
ブルームの年率換算生産能力 2 GW | 約6,154台/年 |
上記の数値はすべて予備設備を除いた理論上の換算値です。単一ユニットの電力出力は同社の325kW製品仕様に基づいています。
顧客はまず30MWを導入して最初のデータホールを稼働させ、サーバーの追加搬入に伴って50MWや100MWへと段階的に拡張できます。工場で設備を製造している間に、現地で基礎工事、ガス、電気システムを並行して準備できるため、製造と施工を完全に順次行う必要がありません。
モジュール構造はバックアップ容量のコストも削減します。ミッションクリティカルな施設が「必要最小限」で設計されることは稀で、通常負荷に必要なN台のユニットの上にバックアップユニットを追加する「N+1冗長性」が採用されます。大型ガスタービンの単一ユニットは数十MWに及ぶことがありますが、ブルームなら325kW単位というきめ細かな粒度で冗長性を追加できます。
2.3 コールドバックアップ発電ではなく、連続電力供給用に設計されている
ブルームの第二の強みは、設備を量産用に標準化し、段階的に設置できる点です。
同社は特定プロジェクトの条件下において、約90日で現地発電が可能になると開示しています。また、同社の最新のPower Connectは電気統合の一部を建設現場から工場へ移すことで、現場での施工期間を40%以上短縮できると主張しています。これらの指標はブルームが工期を圧縮できることを示していますが、あらゆるプロジェクトに対する固定的な保証を意味するものではありません。
固体酸化物形燃料電池は長期間にわたり高温を維持する必要があり、完全に冷却されると再起動に時間がかかります。そのため、普段は停止していて停電後数秒で起動するディーゼル発電機のように機能させるよりも、24時間365日のベースロード電源(主電源)として適しています。データセンターでは瞬時停電や極端なバックアップシナリオに対応するため、依然として無停電電源装置(UPS)や蓄電池などの設備が必要です。
2.4 ブルームの優位性の限界:天然ガスが依然として前提条件
ブルームは電力網のボトルネックの一部を回避できる一方で、天然ガスインフラへの依存度を高めます。
エナジー・サーバーのライフサイクル平均発電効率は約54%です。この試算に基づくと、1MWhの電力を供給するには約6.3MMBtuの天然ガスが必要です。天然ガス価格が1MMBtuあたり1ドル上昇するごとに、発電コストはおよそ6.3ドル/MWh増加します。前述の100MWのデータセンターの場合、年間約500万ドルのコスト増となります。
燃料コストを誰が負担するかは契約によりますが、より根本的な問題はパイプライン容量です。敷地周辺の天然ガス輸送容量が不十分な場合、電力網を迂回できたとしてもブルームを導入することはできません。
同社がアピールする90%超の熱電併給(コジェネレーション)効率は、発電された電力と効果的に利用された廃熱を合算したものであり、天然ガスの90%が電気に変換されるという意味ではありません。データセンターに廃熱の安定した用途がない場合、その利益をフルに享受することはできません。
800V DC(直流)や水素も同様に、将来の上振れ(アップサイド)オプションとして捉えるのが適切です。ブルームの燃料電池はもともと最初にDC電力を生成するため、将来のデータセンターが800V DC基幹系統へと移行すれば理論上の変換損失を削減できる可能性があります。しかし、現在のエナジー・サーバーは主にAC(交流)電力として出力されています。また、水素燃料も水電解装置も現時点では主要な利益源ではないため、ベースラインのバリュエーションには織り込まれていません。
2.5 ブルームの勝因は単一指標の圧倒ではなく総合力にある
往復動型(レシプロ)ガスエンジンは一般に安価で起動が早く、ガスタービンは単一ユニットの容量が大きく大規模プロジェクトでの発電コストを低く抑えられる可能性があります。ブルームの真の競争力は、導入スピード、低い局所的汚染、モジュール性、連続電力供給を同時に実現し、長年の現場運用データと大手顧客による実証に裏打ちされている点にあります。
小型モジュール炉(SMR)は、安定的で低炭素な電力を供給できることから、2030年代には長期的な競合として台頭してくる可能性があります。しかし、初期プロジェクトは依然として許認可、コスト、建設のリスクに直面しており、2026〜2030年に導入が予定されているブルームの既契約プロジェクトへの影響は限定的です。
真の長期的なリスクは、顧客が足元の電力不足を解決するためにブルームを利用したものの、数年後に商用電力網、ガスタービン、あるいはSMRが稼働した段階で追加発注を縮小することです。仮にそうなった場合、ブルームは引き続き優れたビジネスであり続けるかもしれませんが、市場が同社に付与しようとする長期的な成長期待やバリュエーション・マルチプルは押し下げられることになります。
III. 現在の株価はすでにブルームが楽観的シナリオへアプローチすることを織り込んでいる
ブルームの産業ロジックは実証されています。したがって、現在この銘柄に関する本質的な問いは「同社が良い会社かどうか」ではなく、「どこまでの成功がすでに株価に織り込まれているか」です。
3.1 現在の株価は楽観的シナリオにおける適正価値の上限に近い
バリュエーションは2つの問いに集約できます。ブルームが2030年までにどれだけの営業利益を達成できるか、そしてその時点で市場が営業利益1ドルに対していくらの価格を支払う意向があるか、です。
2024年上半期における115MWの検収が約3億8,000万ドルの製品売上高に対応するという数値を大まかな基準とすると、製品1GWあたりの売上高は約33億ドルとなります。施工、サービス、顧客構成の変化を考慮すると、2030年までのグループ売上高70億ドルは年間出荷量2〜2.5GW、100億ドルは3〜3.5GW、140億ドルは4〜5GWに概ね対応します。なお、この換算は物理的な規模感を把握するためのものであり、精密な予測ではありません。
バリュエーション評価では、一般的な株式報酬費用、保証費用、顧客インセンティブの償却を組み入れた、GAAP(米国会計基準)に近い標準化営業利益率を使用しています。
シナリオ | 2030年売上高および概算出荷規模 | 標準化営業利益率 | 2030年営業利益マルチプル | 割引後適正価値 |
悲観シナリオ(ベアケース) | 70億ドル;約2〜2.5 GW | 14%〜16% | 15倍〜18倍 | 約38ドル〜49ドル/株 |
基本シナリオ(ベースケース) | 100億ドル;約3〜3.5 GW | 18%〜20% | 18倍〜22倍 | 約74ドル〜98ドル/株 |
楽観シナリオ(ブルケース) | 140億ドル;約4〜5 GW | 22%〜24% | 24倍〜27倍 | 約159ドル〜193ドル/株 |
悲観シナリオ(ベアケース)は、電力網の拡張やガスタービン供給の緩やかな改善、およびSMRの商業的信頼性の高まりによって、ブルームの「タイム・トゥ・パワー」のプレミアムが低下することに対応しています。基本シナリオ(ベースケース)は、ブルームが引き続き重要な分散型・過渡的電源であり続けることを前提としています。楽観シナリオ(ブルケース)が成立するには、電力網のボトルネックの長期化、SMRの進展遅延、そして複数の大口顧客がブルームを標準ソリューションとして採用することが求められます。
2026年8月20日時点で、ブルーム・エナジー(BE)の株価は202.48ドルとなっており、すでにこの楽観的シナリオにおける適正価値の上限を上回っています。
3.2 現在の株価が真に意味するもの:ブルームは楽観的シナリオをも上回る必要がある
投資家が本日202.48ドルで購入し、2030年末までに年率約10%のリターンを求める場合、BEの株価はそれまでに約307ドルに達する必要があります。
したがって、ブルームが2030年までに「当時は202ドルの価値があった」と証明するだけでは不十分であり、300ドルを超えるバリュエーションを裏付けるのに十分な成長を続けなければなりません。
仮に市場が2030年もブルームに30倍という高い営業利益マルチプルを付与し続け、標準化営業利益率が23%に達したとしても、同社には年間約140億ドルの売上高が必要です。これは年間4〜5GWの出荷規模に相当し、フリーモント工場の理論上の生産能力である約5GWがほぼフル稼働状態になることを意味します。
2030年までに業界がある程度成熟し、市場が営業利益の24倍までしか評価せず、ブルームの利益率が22%にとどまる場合、必要とされる売上高は約183億ドルへとさらに跳ね上がります。この実現には、既存の5GW施設の枠を超えた拡張や、1GWあたりから創出される売上高の大幅な引き上げが必要となる可能性が高いでしょう。
したがって、現在のバリュエーションを要求の厳しいものにしているのは、単にブルームの成長を前提としているからだけではなく、2030年まで「長期的かつ急速な成長」「高利益率の維持」「成長企業としてのバリュエーション・マルチプルの維持」を同時に仮定しているからです。
そこで第3の問いが生じます。「ブルームがこれらの期待に応えるためには、どのようなオペレーション上のマイルストーンを達成しなければならないのか?」
IV. 現在の株価を支えるために同時に達成されるべき4つの柱
その答えはシンプルな連鎖として要約できます。
「受注が売上へと転換され、売上は納品のための製造能力に依存し、納品されたユニットは利益率を維持し、最終的にオラクルでの成功がより多くの顧客へと再現されること」です。この連鎖のうち1つのリンクでも崩れれば、前述の楽観的なバリュエーションは揺らぐことになります。
4.1 柱1:1.2GWが確実に売上高へと転換されること
オラクルは1.2GWの契約を締結し導入を開始しました。これは理論上、約3,692台のエナジー・サーバーに相当します。なお、2.8GWは提携フレームワークの上限に過ぎず、残りの部分を確定受注とみなすことはまだできません。
ブルックフィールド(Brookfield)との250億ドルの提携枠組みはプロジェクトの実施を容易にします。資金提供者や事業会社が設備を前払いで購入し、データセンター側は長期電力購入契約(PPA)を通じて段階的に支払うことで、顧客の初期設備投資(CAPEX)を削減します。しかし、この250億ドルは資金調達枠を示すものであり、確定受注やブルームが獲得した売上高ではありません。
ブルームは、顧客の検収、機械的完成、商業運転といった契約上のマイルストーンに設備が達するまで売上を計上できません。したがって、オラクルとの案件を評価する際には、単なる「1.2GW」という数字にとどまらない観察が必要です。経済的価値を真に決定づけるのは、実際に何メガワットが検収され、1メガワットあたりいくらの売上が計上され、最終的にどれだけの売上総利益が手元に残るかです。
同じロジックに基づき、2025年末時点の受注残高(バックログ)約200億ドルのうち、製品バックログは約60億ドルであり、残りの大半は複数年にわたるサービスの価値を示しています。受注残高の全体をそのまま設備注文として扱うことはできません。
4.2 柱2:ブルームが実際に数千台の適格ユニットを製造できること
受注を売上高へと転換するためには、生産能力が追いつかなければなりません。
カリフォルニア州フリーモントにあるブルームの製造基地は、現在のエナジー・サーバー拡張における中核施設です。同社は2026年末までに年率換算の生産能力を1GWから2GWに引き上げる計画であり、既存施設は理論上約5GWまで拡張可能です。2GWを超えて1GWの能力を追加するごとに、同社は6〜9ヶ月の期間と1億〜1億5,000万ドルの設備投資が必要と試算しています。
仮にオラクルの1.2GWが単一年度ですべて納品されるとすれば、年間2GWの生産能力の60%を消費することになります。実際のプロジェクト納品は複数期にわたるものの、この割合はブルームが「案件(受注)を探す段階」から「生産能力を割り当てる段階」へと移行しつつあることを物語っています。
真の課題は、単に組み立てラインを追加することにとどまりません。セラミックの歩留まり率、重要原材料、検査プロセス、熟練労働力、在庫管理、現場での施工能力がすべて同時に拡張される必要があります。2026年上半期には、在庫が6億4,300万ドルから7億5,800万ドルに増加し、長期仕入先前払金も顕著に増加しており、同社が事前にリソースの確保を進めていることが窺えます。
また、注視すべきサプライチェーンを巡る議論も存在します。2026年7月、空売り投資家のハンターブルック(Hunterbrook)は、ブルームが特定スカンジウム材料に関して中国のサプライチェーンに間接的に依存しているのではないかという懸念を提起しました。ブルームはその後これを否定し、現在の供給量は足元の需要およびバックログに対して十分であると述べています。現時点の公開情報ではどちらの主張も完全には検証できませんが、5GWという数値が工場に収容可能な理論上の容量に過ぎず、実際の運用実績は重要原材料の確保、製造歩留まり、最終的な顧客検収によって証明されなければならないことを投資家に想起させています。
4.3 柱3:納品規模の拡大に伴いユニットエコノミクスが悪化しないこと
仮に製品を製造できたとしても、ユニットを1台多く売ることで増分利益が得られないのであれば、規模の拡大には意味がありません。
2026年第2四半期、ブルームの売上高は前年同期比166%増の10億6,500万ドルに達しました。製品売上高は9億3,500万ドル、製品売上総利益率は36.5%となり、GAAP営業利益は1億8,200万ドルへと引き上げられました。製品の出荷数量が増加するにつれて固定費が分散され、営業レバレッジ(作業効率の改善)が顕現化し始めています。
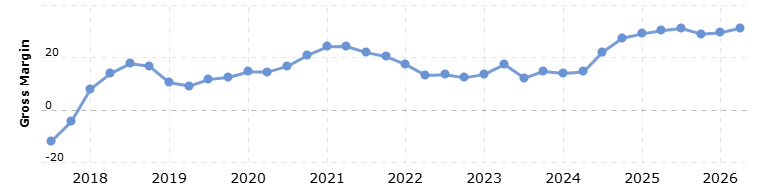
出所:Macrotrends
しかし、利益は主にエナジー・サーバー製品からもたらされています。施工などブルームの他部門の売上高は、薄利の土木工事に似てマイナス3.6%の粗利益率(売上総利益率)となっており、サービス部門の粗利益率は18.7%にとどまっています。サービス事業は継続的な収益を生むものの、人件費や予備部品代、スタック(燃料電池本体)の交換コストが引き続き発生します。
売上総利益率が向上し続けられるかどうかは、単に「製造量を増やす」ことではなく、各ユニットをより安く、より耐久性の高いものにできるかにかかっています。
第2四半期において、同社は特定の不具合に関連して5,830万ドルの保証引当金を計上しました。製品保証および製品性能に関する引当負債は、2025年末の約2,001万ドルから7,780万ドルへと増加しました。単一の引当金計上が直ちに構造的な品質問題を示すわけではありませんが、今後も追加計上が続くようであれば、製造歩留まりやスタックの寿命が予想を下回っている可能性が示唆されます。
キャッシュフローの質についても精査が必要です。2026年上半期、ブルームは約3億ドルの営業キャッシュフローを創出しました。しかし同期間中、前受収益や顧客預かり金の増加に伴うキャッシュインフローは約3億1,000万ドルに達しており、営業キャッシュフロー全体の規模と同等となっています。簡単に言えば、一部の顧客は設備が納品されブルームが売上を計上する前に、前払いで現金を入金していたのです。
これは事業拡大期のブルームにとって間違いなくプラス要素です。顧客からの前受金は材料の調達、在庫の積み増し、生産能力の拡張に直接役立ち、外部資金調達への依存を低減させます。しかし、この資金は当期利益と同等ではなく、設備が納品された際に同じ前受金から再び現金が流入することはありません。そのため、拡大に伴い顧客の前受金の伸びが鈍化した場合でも、製品利益率の向上や運転資金管理の改善を通じて営業キャッシュフローを維持できるかが、同社にとって重要な試練となります。
したがって、規模拡大における本当の成功とは、単に売上高や売上総利益率が上昇することではなく、ユニットコストの低減、保証費用の安定、そして新規受注に伴う顧客前受金に過度に依存せず、利益が自然とキャッシュへと転換されることにあります。
4.4 柱4:主要顧客における再現性が検証されること
最後の条件は、ブルームが単なる一回限りのメガディール(超大型契約)ではなく、業界全体に横展開可能な再現性のあるソリューションを販売していることを証明することです。
AEP(アメリカン・エレクトリック・パワー)は最大1GW調達協定のもとで初期100MWを発注しており、エクイニクス(Equinix)の運用中および建設中の容量も100MWを超えています。しかし、2026年第2四半期には単一の契約顧客が売上高の73%を占め、上半期では上位2社の顧客がそれぞれ44%と21%を占めていました。
顧客集中度が高いということは、単一の主要顧客の検収スケジュール、調達ペース、価格交渉力が、ブルームの四半期売上高や売上総利益率を大きく変動させ得ることを意味します。
したがって、今後数年間においてオラクルに続く数百メガワット規模の「第2、第3の顧客」が現れるかどうかは、観察すべき最も重要な指標の1つとなります。ブルームは売上基盤を多様化させて初めて、特定の大手案件依存のベンダーから、AIデータセンターの標準的な電力プラットフォームへと脱皮しつつあることを証明できます。
現段階で、ブルームに対する投資理論は極めて明確です。AIデータセンターの電力不足は実在する需要であり、エナジー・サーバーはGW級のプロジェクトを獲得できる能力を示しました。今後、同社の価値を決定づけるのは「市場需要が存在するかどうか」ではなく、「ブルームが受注を確実に売上に変え、収益性を保ちながら生産能力を拡大し、オラクルでの成功を他の顧客にも再現できるかどうか」です。いずれかのリンクが期待を著しく下回った場合、株価に織り込まれていた成長性は再評価(リレーティング)を迫られることになります。
「新生ブルーム」が登場したものの、優れた企業が常に優れた銘柄(株式)と同義であるとは限りません。現在の株価水準は、同社が「優れた製品を持つ企業」から、ミスがほぼ許されない「グローバルなAI電力プラットフォーム」へと進化することを強く求めています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。