


世界で最も重要な金利を決めるのは誰か? FRB、米財務省、債券市場を通じて金が実際に何を取引しているのかを理解する



AIポッドキャスト


金投資において「金利上昇=金下落」という単線的方程式は機能しにくくなっている。FRBが制御するのは超短期金利であり、長期金利は将来の金利予想だけでなく、タームプレミアムや財政赤字・国債発行などの不確実性、市場の需給を反映して決定される。したがって、金相場の分析においては、イールドカーブのどの領域が動いているのか、またその背後にある利回り上昇の要因は何であるかを個別に分解し、市場が何を織り込んでいるかを見極めることが不可欠である。
金投資家は長年にわたり、極めて馴染み深いフレームワークに依拠してきました。それは「米連邦準備制度理事会(FRB)が利上げを行えば金相場には下押し圧力がかかり、利下げを行えば金には追い風となる」というものです。その論理は明快です。金自体は利息を生みません。現金や米国債がより高い利回りを提供できるのであれば、金を保有する機会費用は当然高くなります。逆に金利が低下すればその機会費用は下がり、金の相対的な魅力が高まります。
このフレームワーク自体が根本的に間違っているわけではありません。しかし、それだけでは説明しきれない場面がますます増えています。市場では一見すると矛盾しているように見える現象がしばしば発生します。FRBがハト派的なシグナルを発しているにもかかわらず、10年債や30年債の利回りが低下するどころか上昇することがあります。また、長期金利が急上昇しても、金相場がかつてのような持続的な圧力を受けないこともあります。時には、米国債価格が下落(長期金利が上昇)すると同時に、金が上昇することもあります。単に「金利上昇=金下落」という方程式を適用するだけでは、こうした動きを説明するのは困難です。
問題の根底は、問いの立て方自体にあるのかもしれません。私たちはよく、あたかも米国に金利が1つしか存在せず、それをFRBが全面的に決定しているかのように「米国の金利」について語りがちです。しかし実際には、構造は大きく異なります。FRBは極めて短期の資金コストを非常に効果的に制御できますが、10年や30年の借入コストを恣意的に決めることはできません。米財務省も市場金利を直接設定できるわけではありませんが、どれだけの規模の国債をどの期間(満期)で発行するかを決定できます。そして、それらの証券が実際に市場で取引される際、インフレ、経済成長、財政政策、リスクに対する独自の見通しに基づいて、最終的にどれだけの利回りがあれば十分に魅力的かを判断するのは世界中の債券投資家です。
金投資家にとって、この違いを理解することは極めて重要です。金の真の競合相手は、単なるフェデラルファンド(FF)金利ではありません。米ドル建て資産が得られる実質リターンであり、そして同様に重要なのが、そのリターンがどれほど信頼でき持続可能に見えるかということです。金と金利の関係を理解するには、まずより根本的な問いに答える必要があります。それは、「米国の金利を実際に決定しているのは誰なのか?」という問いです。
1. 「米国の金利」は最初から1つではない
金融端末を開けば、米国債のイールドカーブ全体が表示されます。3カ月物TB(短期国債)から、2年債、5年債、10年債、30年債に至るまで、あらゆる満期(償還期間)ごとに固有の価格と利回りが存在します。住宅ローン金利や社債利回りも、これらの指標に基づいて値決めされます。したがって、ニュースのヘッドラインが単に「米金利が上昇」と報じている場合、実際にはまったく異なる複数の市場現象を指している可能性があります。
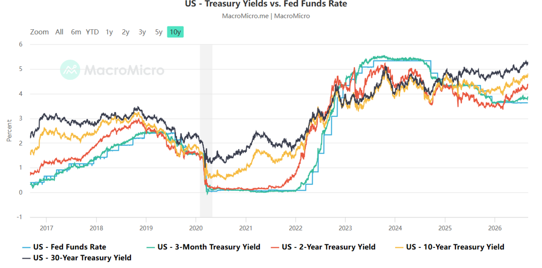
出所:MacroMicro
これらの金利を理解する最も簡単な方法は、時間軸に沿って並べてみることです。満期がオーバーナイト資金や数カ月に近いほど、FRBの影響はより直接的になります。満期が長期になればなるほど、市場による価格形成(プライシング)の役割が大きくなります。
FRBが直接制御できるのは、短期金融市場の最も短いゾーン(超短期金利)です。準備預金付利(IORB)や公開市場操作、レポファシリティなどの仕組みを通じて、FRBは実効フェデラルファンド金利を連邦公開市場委員会(FOMC)が設定した目標レンジ付近で推移させています。2026年7月のFOMCでは、FF金利の目標レンジを3.50%〜3.75%に維持しつつ、準備預金およびオーバーナイト・レポの枠組みを活用して短期金融市場の機能を支援しました。
したがって、FRBが25ベースポイント(bp)の利下げを行えば、オーバーナイトの調達コストをそれに応じて引き下げる能力を有しています。しかしだからといって、翌日に10年債利回りが機械的に25bp低下するわけではなく、30年固定住宅ローン金利が同じ分だけ連動して低下するわけでもありません。
米国債2年物利回りは依然としてFRBの動向に強く連動する傾向があり、その理由は明快です。投資家が今日2年債を購入する場合、最も重要な関心事の1つは、FRBが今後2年間にわたって政策金利をどの水準に維持するかということです。そのため、予想を上回るCPI(消費者物価指数)の伸びや極めて弱い雇用統計、あるいは重要なFOMCの声明・発言などは、将来の利上げ・利下げ予測を急速に変化させ、2年債利回りの大幅な変動を引き起こす可能性があります。
しかし、満期を10年や30年に延ばすと、構造は一変します。米国政府に30年間資金を貸し出す者は、FRBが来月利下げを行うかどうかだけに気を取られているわけにはいきません。30年という歳月の間には、景気循環が何度も訪れます。インフレ構造の変化、財政赤字の拡大、国債発行量の増加、さらには金融政策の枠組み自体の進化も起こり得ます。満期が長くなればなるほど、利回りは単なる「FRBの次の一手」への思惑を超えた広範な要因を反映するようになります。
これこそが、金相場の分析において見落とされがちな最初のステップです。金利が上昇した際、すぐに「金に圧力がかかる」と結論付けるべきではありません。まず問うべきは、「実際に上昇しているのはどの金利なのか?」ということです。
2. 10年債利回りを実際に構成しているものは何か?
長期国債利回りを分解する際、非常に有用で驚くほどシンプルなフレームワークがあります。長期利回りは、おおむね「将来の短期金利の予想平均水準」に「タームプレミアム(期間リスクプレミアム)」を加えたものとして捉えることができます。
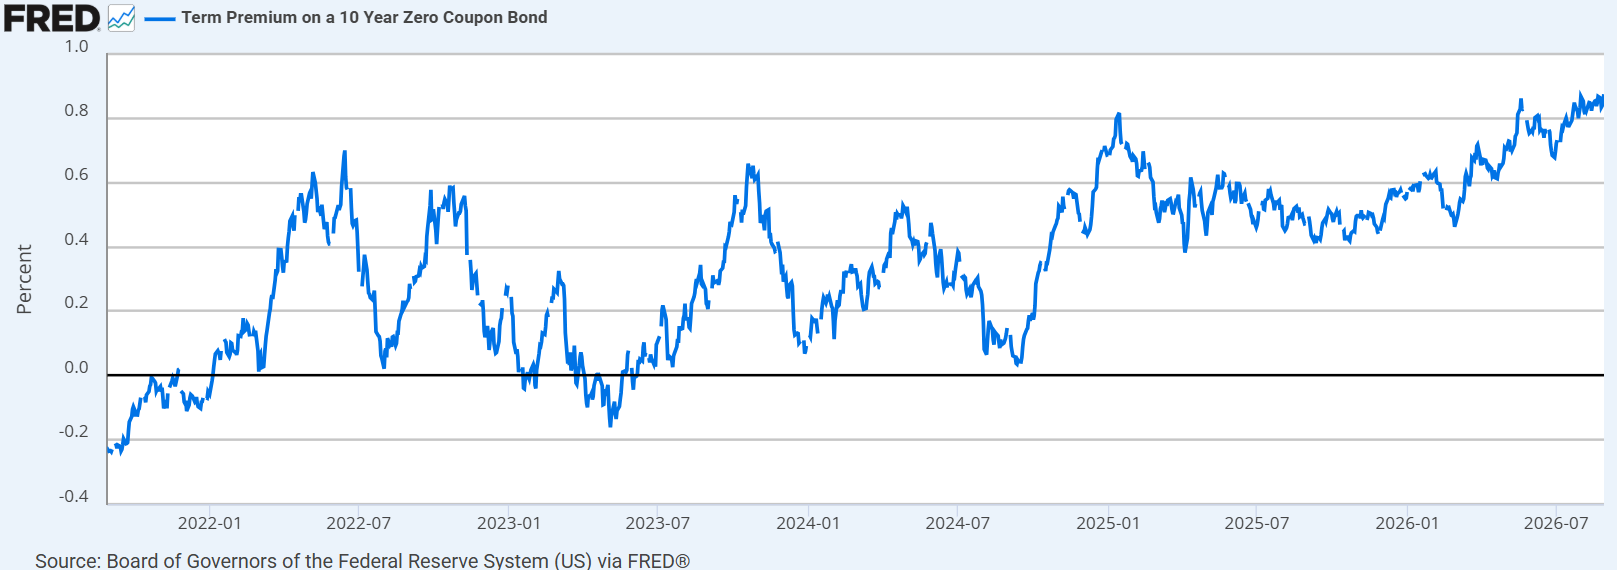
出所:FRED
第1の構成要素は比較的直感的です。市場が今後10年間にわたりFRBが平均してより高い政策金利を維持すると考えれば、10年債はより高い利回りを提供しなければなりません。そうでなければ、投資家は短期証券をロールオーバーし続けた方が得だからです。逆に、経済が長期間低迷し、FRBが長年にわたって低金利を維持せざるを得ないと投資家が考えれば、長期利回りも抑えられる傾向にあります。
第2の構成要素は見落とされがちです。タームプレミアムは中央銀行が発表する数値ではありません。長期の金利リスクを負担することに対して投資家が要求する「追加の上乗せ報酬」です。ニューヨーク連銀は長年、金利の期間構造モデルを用いて、国債利回りを「将来の短期金利予測」と「タームプレミアム」に分解してきました。学術的に聞こえるかもしれませんが、分かりやすく言えば極めてシンプルな問いに行き着きます。それは、「3カ月後に再検討する余地を残さず、今日から10年間資金を貸し付けてほしいというなら、どれだけの追加報酬(プレミアム)を支払ってくれるのか?」という問いです。
なぜ長期投資家はそうした報酬を要求するのでしょうか。それは、10年の間には今日では予測できない多種多様な事象が起こり得るからです。インフレ率が想定以上に高くなるかもしれません。経済成長の軌道が変わるかもしれません。FRBが再び利上げを余儀なくされる可能性もあります。政府がより多額の国債を発行するかもしれません。投資家が米国の長期的な財政状況を再評価する可能性さえあります。債券の満期が長くなればなるほど、その価値はこうした不確実性に対して敏感になります。
その結果、10年債利回りが4%から5%へ上昇するという同じ動きであっても、まったく異なる意味を持つことがあります。あるシナリオでは、将来FRBが短期金利をより高水準に維持すると市場がみているケースです。もう1つのシナリオでは、FRBに対する見通しはほとんど変わっていないものの、長期国債の保有に伴うリスクへの上乗せ報酬を投資家が求めているケースです。
画面上では、どちらのシナリオでも同じ「5%の利回り」として表示されます。
しかし、金に対するインプリケーション(示唆)は大きく異なります。利回り上昇の主な理由が「経済成長の強さや資本の実質リターンの向上」にある場合、米ドル建て資産の魅力は高まります。キャッシュフローを生まない金は、より高い機会費用に直面することになります。しかし、利回り上昇の主な理由が「将来のインフレ、財政赤字、長期国債の発行量増加といった不確実性に対して投資家がより大きなリスクプレミアムを求めていること」にある場合、その利回り上昇は異なるメッセージを伝えています。すなわち「投資家は、ドル建ての長期債権を保有する条件として、より高い対価を要求するようになった」ということです。
金と国債利回りの間に、不変的かつ機械的な関係が存在しないのはこのためです。金は単に利回りの数値そのものに反応しているのではなく、「なぜその利回りが動いているのか」という背景に反応しているのです。
3. 財務省は金利を設定できないが、市場が吸収すべきリスク量を左右できる
次に、米財務省の役割について考えてみましょう。
財務省とFRBは一括りに議論されがちですが、両者はまったく異なる機能を担っています。FRBは金融政策を運営し、財務省は政府の資金調達を担います。政府支出が税収を上回ると、財務省は不足分を補うために国債を発行しなければなりません。その際、どれだけの資金を調達するかだけでなく、どの満期構成(イールドカーブ上のどの期間)で借り入れるかも決定する必要があります。
仮に米国政府が今後1年間で新たに1兆ドルの資金調達を必要としているとします。理論上は、3カ月物や6カ月物の短期国債(TB)の発行を増やすこともできれば、5年債、10年債、あるいは30年債の発行量を増やすこともできます。政府が最終的に借り入れる合計額がまったく同じであっても、市場に与える影響は大きく異なる可能性があります。
その違いはデュレーション・リスク(金利変動リスク)に集約されます。
満期の短いTBはすぐに償還されるため、その価格は長期金利の変動に対してそれほど敏感ではありません。しかし30年国債はまったく異なります。市場金利が大幅に上昇すれば、その価格は著しく下落する可能性があります。したがって、財務省が超長期債の発行量を増やす場合、単に市場へより多くの「安全資産」を供給しているだけではありません。民間投資家に対し、より大きな長期金利リスクを吸収するよう求めていることになります。
年金基金、保険会社、海外中央銀行などの長期買い手から十分な需要があれば、その新たな供給は比較的なだらかに消化されるでしょう。しかし、デュレーションの長い国債の供給増加スピードが構造的需要を上回った場合、市場は買い手を引き付けるための別のメカニズム、すなわち「より高い利回り」を必要とします。財務省には10年債や30年債の利回りを直接設定する権限がないにもかかわらず、長期金利に影響を与えることができるのはこのためです。
財務省は自らの国債管理目標を以前から明確に掲げています。それは、「規則正しく予測可能な発行(regular and predictable issuance)」を維持しながら、長期的に最も低いコストで政府の資金を調達することです。この「規則正しさと予測可能性」は、単なる事務的な手続きの細部ではありません。特定満期の国債供給が急増する事態を投資家が恐れた場合、その供給不確実性への補償としてより高い利回りを要求する可能性があると財務省自身も説明しています。したがって、予測可能な国債発行はリスクプレミアムのこの構成要素を抑制するのに役立ちます。
言い換えれば、国債発行の構造自体がタームプレミアムを左右し得るということです。
近年、財務省が短期のTB(ビル)、中長期の中期債(ノート)、超長期の長期債(ボンド)をそれぞれどれだけ発行するかに市場の注目が集まっているのはこのためです。一見すると債務管理の専門的なテクニカルな問題に見えるかもしれませんが、実際には民間部門がどれだけのデュレーション・リスクを吸収しなければならないかを決定しています。財政赤字が拡大するにつれ、この供給効果の重要性はますます増しています。
ただし、反対の極端な見方に陥らないことも重要です。財務省は発行の満期構成を変えることで、いつでも思い通りに長期金利を操作できるわけではありません。米国の債務管理が「規則正しく予測可能な発行」を強調してきたのは、短期的な市場タイミングに合わせて資金調達戦略を頻繁に変更するのを避けるためです。財務省も、自らの目的は長期的な資金調達コストの最小化であり、利回りの短期的な動きにタイミングを合わせることではないと繰り返し強調しています。
財務省は長期金利に影響を与えることはできますが、金利を命令によって動かすことはできません。最終的な価格を決めるのは、今なお債券を購入する市場参加者です。
4. 政府が借入額を決め、市場が価格を決める
米国債の大きな特徴の1つは、米国が世界で最も層が厚く流動性の高い国債市場を有している点です。しかし、それは財務省が望む任意の利回りで資金を調達できることを意味するものではありません。
財務省が国債を入札(オークション)にかけ、世界中の投資家がそれに入札します。年金基金、保険会社、投資信託、銀行、海外中央銀行、海外民間機関、ヘッジファンドなどが、それぞれの目的に応じて十分に魅力的と思える価格を決めます。需要が強ければ債券価格は上昇し利回りは低下します。需要が減退すれば、新たな供給を吸収するのに十分な買手現れるまで、価格は下落し利回りは上昇せざるを得ません。
これが市場清算価格(クリアリング価格)です。
これは通常の市場プロセスに過ぎません。売り手は売り出す住宅の数を決めることはできますが、買い手に希望価格を強制することはできません。長期国債の4%という利回りが世界の大規模な資金を引き付けるのに十分であれば、市場はその水準付近で需給が均衡するでしょう。しかし限界投資家がインフレリスク、財政リスク、あるいはデュレーションリスクが高まったと判断した場合、4%ではもはや不十分となり、4.5%以上を要求してくる可能性があります。
国債需要の変容は、「買い手が誰もいなくなる」といった劇的な事態を伴う必要はありません。多くの場合、最も重要な変化はより微妙な形で現れます。それは、「以前なら特定の価格で進んで購入していた投資家が、今やより高いリターンを求めるようになる」という変化です。
米国債の買い手の顔ぶれ(主体の属性)が重要視される理由もここにあります。買い手の属性によって価格感応度は異なります。年金基金は長期負債とのマッチングが必要なため、超長期資産に対する構造的ニーズを有しています。外貨準備を運用する中央銀行は、安全性と流動性をより重視します。対照的に、ヘッジファンドは満期保有を目的とせず、相対価値取引(レラティブ・バリュー取引)目的で参加することがあります。価格決定権を握る限界的な買手が交代すれば、イールドカーブ全体の動き方も変化し得ます。
米国債が「いわゆる無リスク金利(リスクフリーレート)」として世界基準の役割を果たしている理由の1つがこれです。その利回りは、政府が行政的に割り当てた数値ではなく、グローバル資本の継続的な取引によって形成される市場価格です。財務省自身の債務管理の枠組みにおいても、長期的な借入コストを低く抑えるための重要条件として、市場の深み、流動性、そして幅広いオークション参加が明確に認識されています。
米財務省と市場の関係を一行で要約するなら、次のようになります。「米国政府が必要な借入額を決定するが、資金をいくらで貸し付けるかを決定するのは債権者(市場)である」。
5. 複雑さの本質:FRB、財務省、市場の意図は必ずしも一致しない
相対的に安定した経済局面では、これら3つの主体が明白な対立を引き起こすことはあまりありません。FRBは物価の安定と健全な雇用を求めます。財務省は長期的な低コストで確実に政府資金を調達することを求めます。投資家はリスクに見合う十分なリターンを求めます。インフレが落ち着き、財政状況が管理可能で、国債供給が市場で順調に吸収されていれば、イールドカーブは経済ファンダメンタルズや政策見通しを比較的静かに反映します。
問題が顕在化しやすいのは、債務残高が高水準に達し、資金調達ニーズが拡大し続け、同時にインフレが完全には収束していない局面です。
FRBが依然としてインフレ率が高すぎると判断し、金融環境の拙速な緩和を望んでいないと仮定しましょう。これは短期の政策金利を高水準に維持する必要性を意味します。しかし財務省の観点からは、金利が高ければ高いほど、新規発行や既存債務の借り換えコストが跳ね上がります。政府の利払い費は徐々に膨らみます。財政上の観点からは、長期の資金調達コストは低い方が望ましいのは言うまでもありません。
一方、債券投資家はまったく異なる景色を見ている可能性があります。継続的な財政赤字、将来的な国債供給のさらなる拡大、そして完全には消え去っていないインフレ不確実性を意識しているかもしれません。その結果、10年債や30年債に資金を固定化する条件として、より高いタームプレミアムを要求するようになります。
ここに3者間の緊張関係が生じます。FRBは金融政策がインフレを抑制するのに十分抑制的(リストリクティブ)であるかに強い関心を寄せます。財務省は政府の資金調達が安定かつ低コストで行えるかに強い関心を寄せます。債券投資家は現在の利回りが長期リスクに見合う十分なリターンを提供しているかに強い関心を寄せます。
米財務省の動向や国債発行の満期構成、長期調達コストを巡る議論が近年これほど市場の注目を集めているのはこのためです。重要なのは、単一の財務省オペレーションが10年債や30年債の利回りを数10bp押し下げられるかどうかではありません。より重要な点は、債務や資金調達ニーズが拡大するにつれて、財政政策、債務管理、そして長期金利の相互作用が一段と大きな意味を持つという認識を市場が深めていることです。
そしてこの問題は、特定の時期だけに限定されるものではありません。米国が世界で最も重要な国債発行体であり続け、米国債がグローバルな価格形成のベンチマークであり続ける限り、FRB、財務省、債券市場の3者の関係は常に重要であり続けます。時期によって変化するのは、どの主体の影響力が主導権を握るかという点に過ぎません。
6. 金相場にとって重要なのは利回りの高さではなく「何を織り込んでいるか」
金利の構造を理解した金投資家にとって、最も実用的な示唆は「金利上昇=金下落」といった単純なルールを暗記することではありません。市場が実際に「何を織り込んでいるか(プライシングしているか)」を判別する視点を養うことです。次のFOMCだけに目を奪われるのではなく、イールドカーブの各ゾーンの動きを観察する方が、はるかに多くの有用な情報を得ることができます。
実践的なアプローチとして、まず米国債2年物利回りから着目します。2年債利回りはFRBの政策見通しに対して非常に敏感です。2年債利回りが急上昇した場合、それは通常、将来の利上げ・利下げの軌道や、高金利の据え置き期間に対する市場の予測が書き換えられた(リプライシングされた)ことを意味します。したがって金投資家が最初に問うべきは、短期的な金融政策環境に変化が生じたかどうかであり、金が自動的に一定方向に動くか否かではありません。
次のステップは、10年債および30年債の利回りを確認することです。仮に2年債利回りがすでに大幅に低下しているにもかかわらず、10年債や30年債利回りが高水準にとどまっている(あるいは上昇を続けている)場合、市場の関心はすでに「FRBの次の一手」からは離れている可能性があります。その場合、長期のインフレ期待、タームプレミアム、国債の需給要因が主導権を握っているかを考慮する必要があります。同じ「10年債利回りの高水準」であっても、背景にあるマクロ経済環境がまったく異なる場合があるため、これは金投資にとって特に重要です。
第3のステップは、10年物米物価連動国債(TIPS)の「実質利回り」をチェックすることです。名目国債利回りと比べ、実質利回りは金保有における真の機会費用により近い指標です。実質利回りが上昇を続ければ、投資家は低信用リスクのドル建て資産から高い実質リターン(インフレ調整後リターン)を得られるようになり、これは通常、金相場に直接的な下押し圧力をかけます。しかし、名目利回りが高くても実質利回りが同じように上昇していない場合、10年名目国債利回りだけを見ていると、金がかかえている下押し圧力を過大評価してしまう恐れがあります。
最後に、米ドルと金自体の値動きを検証手段として活用します。現実の組み合わせは多岐にわたりますが、代表的な2つのケースが参考になります。第1に、2年債利回りと実質利回りが上昇し、ドル高が進み、金が下落している場合、市場は金融引き締め環境の継続と実質リターンの上昇を織り込んでいます。第2に、利回り上昇が主に長期ゾーンに集中しており、短期金利は大幅に上がっておらず、ドルが伸び悩み、金が堅調を維持している場合、市場はタームプレミアム、財政リスク、インフレや長期的政策の不確実性を織り直し(リプライシング)している可能性があります。その他の組み合わせは、より交錯したシグナルを発するため、追加の変数を交えて解釈する必要があります。
回避すべき最大の過ちは、単一の指標を金の「オン/オフ」スイッチのように扱うことです。2年債利回り、10年債利回り、実質利回り、そして米ドルは、それぞれ異なる情報を伝えています。重要なのはそれらのコンビネーション(組み合わせ)です。複数の指標が同じ方向を指し示している場合、金の背景にあるマクロ論理を特定しやすくなります。逆に指標同士が矛盾している場合、その矛盾自体が「市場の織り込み体制(レジーム)が移行期にある」というシグナルであることがよくあります。
したがって、次に米国債利回りが大きく動いた際は、すぐに「金は上がるのか下がるのか」を問うのではなく、動きを順序立てて分解してみることが有効です。「イールドカーブの短端は何を織り込んでいるか? 長端は何を織り込んでいるか? 実質利回りは変化したか? ドルの動きはどちらの解釈を裏付けているか?」このように捉えることで、米国債市場は「金利上昇=金下落」という単なる古い公式の焼き直しではなく、金相場を分析するための真のツールへと変わります。
結論:長期金利を真に支配する者は存在しない
では、結局のところ米国の金利を決定しているのは誰なのでしょうか。
政策金利(超短期金利)に関して言えば、主たる決定者はFRBです。2年債利回りであれば、FRBの今後の政策軌道に対する市場予想が主導的な役割を果たします。しかし、対象が10年債や30年債利回りとなると、もはや単一の決定者は存在しません。
FRBは将来の短期金利の見通しに影響を与えます。米財務省は国債発行の規模と満期構成を通じて、市場が吸収すべき長期金利リスクの量に影響を与えます。経済成長とインフレは投資家の将来見通しを形成します。そして世界中の債券買い手が、その証券を保有する価値があると思える十分な利回りがいくらであるかを最終的に判断します。私たちが日々目にする長期国債利回りは、これらすべての力が相互作用した結果として表れる「市場価格」に過ぎません。
イールドカーブの長端(長期金利)は、FRBが遠隔操作できるようなものではありません。FRBも財務省も影響を与えることができます。経済ファンダメンタルズや国債の需給も影響を及ぼします。しかし最終的には、価格は市場で需給が均衡(クリア)しなければなりません。ある時期には金融政策が支配的になり、別の時期にはインフレ期待が主導し、またある時には財政資金調達ニーズやタームプレミアムがより重要になります。
金投資家にとって、この違いを理解することは、国債利回りのあらゆる動きを機械的に金の強気・弱気シグナルに変換する必要がないことを意味します。より有効なアプローチは、イールドカーブのどのゾーンが動いているのか、そしてそれを突き動かしている力は何なのかをまず特定することです。短端は主に金融政策の見通しを反映し、長端は成長、インフレ、国債供給、長期リスクへのリスクプレミアムに関する豊富な情報を含んでいます。一方、実質利回りは金が直面する真の機会費用により近いものとなっています。
したがって、次に10年債利回りが急上昇した際は、すぐに「金が下落するのではないか」と考えるのではなく、まずより重要な問いを投げかけてみてください。それは、「その利回りを押し上げている要因は一体何なのか?」という問いです。
その問いへの答えが見つかれば、実質利回り、米ドル、そして金自体の値動きを見ることで、単に次のFOMCを予想しようとするよりも、はるかに多くのことが見えてきます。金投資家にとって最終的に重要なのは、単一の金利数値の孤立した動きではありません。その金利の裏側で進行している「リプライシング(価格の再評価)」の正体なのです。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。