


金先物が現物価格を上回る取引は、本当に強気相場のシグナルなのか?



AIポッドキャスト


金先物価格は将来の価格予測ではなく、資金調達コストや保管コストなどのキャリーコストを反映した無裁定価格である。金先物は一般に満期が長いほど高くなる「コンタンゴ(順ざや)」の構造を示すが、これは金利や機会費用に大きく影響されるためである。バックワーデーションが発生する場合は、将来の弱気ではなく足元の現物需要の逼迫を示唆する。投資家は、先物価格を単なる相場見通しではなく、時間のコストや裁定取引の限界を考慮した価格形成メカニズムとして理解する必要がある。
2026年以降、金は世界市場で最も注目を集める資産の一つであり続けています。価格が過去最高値へ上昇するにつれ、多くの投資家が金現物から先物、ETF、さらにはレバレッジ商品へと取引をシフトさせています。その過程で、一見単純でありながら誤解されやすい疑問に突き当たります。「なぜ同じ1オンスの金が、今日の現物市場と数ヶ月後の先物市場で異なる価格をつけるのか?」という疑問です。
多くの人が直感的に抱く疑問はこうでしょう。「12月限の金先物価格が今日の現物価格より高ければ、市場は年末までに価格が上がり続けると予想しているということではないのか?」この説明は直感的に正しそうに思えますが、必ずしも正確ではありません。
実際、金先物が現物価格を上回って取引されるのは、市場ではごく正常な状態です。ワールド・ゴールド・カウンシル(WGC)は、金先物のフォワードカーブが通常、右肩上がり(満期が長い先物価格が現物価格を上回る形状)になると指摘しており、この構造はコンタンゴ(順ざや)として知られています。2026年7月現在、COMEXの金先物カーブもこの期間構造を示しています。
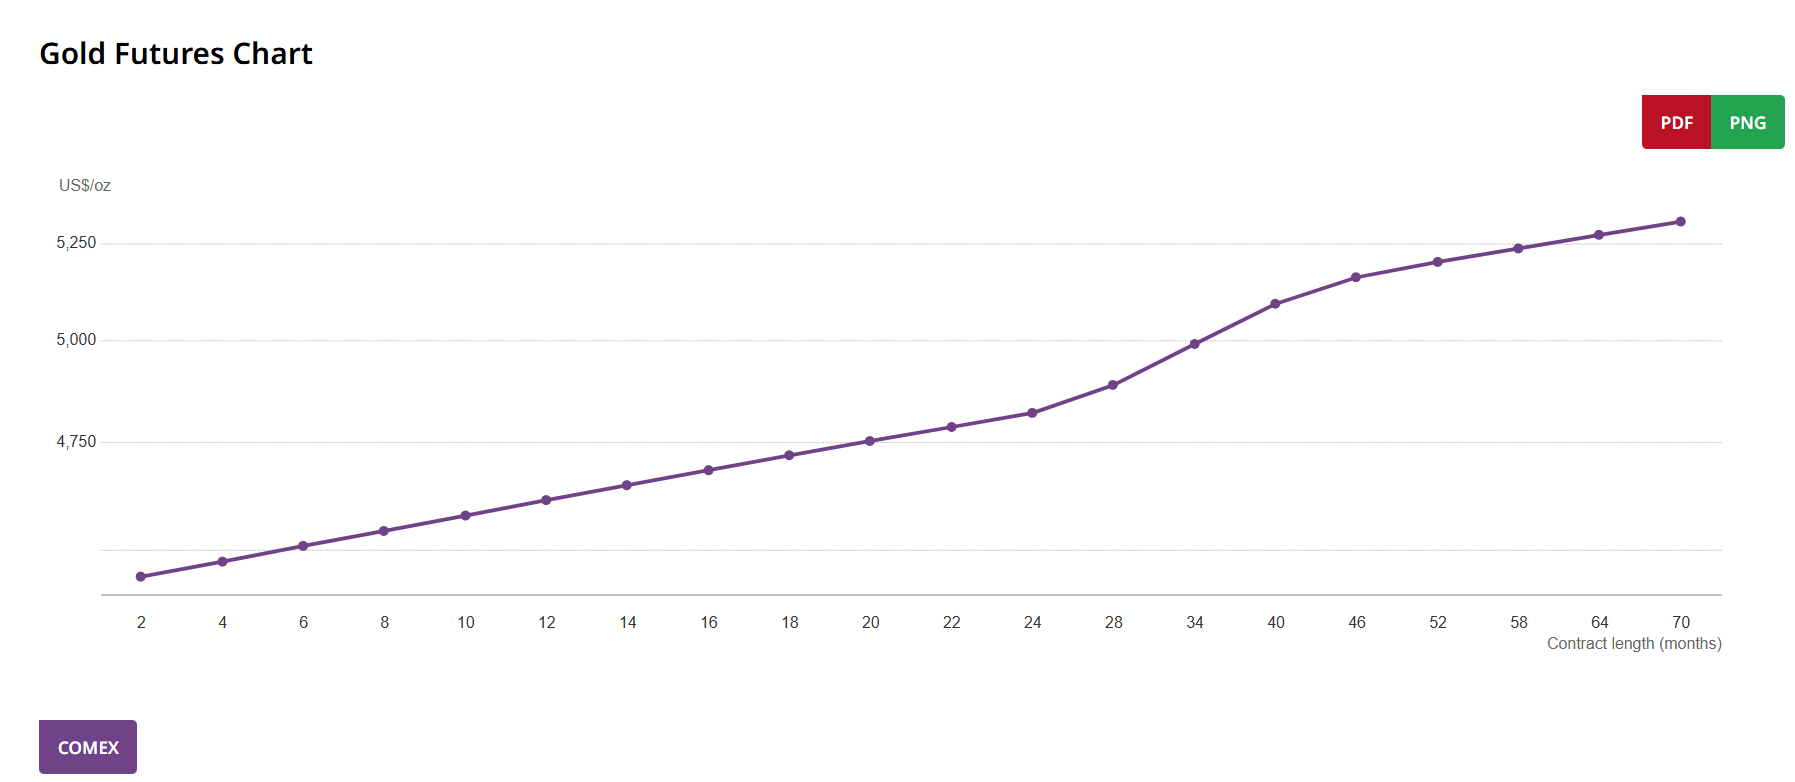
出所:ワールド・ゴールド・カウンシル(WGC)
さらに重要なのは、先物価格とはプロの投資家グループによる「将来の金価格の予測投票結果」ではないということです。その背景には、より本質的な金融の論理が存在します。資金にはコストがかかり、金を保有することにもコストがかかるため、今日金を所有することと将来金を受け取ることは、経済的に同等ではないのです。
この論理を理解することは、金以外の資産においても重要です。原油、銅、農産物、株価指数、さらには一部の暗号資産の先物市場も、同様の値決め枠組みに基づいています。したがって、理解すべき真の問いは「年末までに金が先物カーブに示された価格まで実際に上昇するかどうか」ではなく、「なぜ将来受け取る1オンスの金が、今日の1オンスの金と異なる価格で取引されるのか」という点にあります。
第1節:今日金を所有するのと1年後に所有するのでは何が違うのか?
今日の金現物価格が1オンス当たり4,000米ドルだと仮定します。1年後に1オンスの金を確実に手に入れる方法は2つあります。
1つ目の方法は直接的なアプローチです。今日4,000ドルを支払って金を買い、1年間保管する方法です。2つ目の方法は、今日は何も買わず、1年後の金受渡に関する先物契約または先渡契約を締結する方法です。
一見すると、どちらの方法でも1年後に1オンスの金を保有することになり、結果は全く同じに思えます。しかし、その経済的コストは同じではありません。
今日金に4,000ドルを費やすと、その資金を銀行預金やMMF、米財務省証券などに預けて翌1年間利息を得ることができなくなります。無リスク金利を5%と仮定すると、4,000ドルは1年間で約200ドルの利息を生むことになります。つまり、今日金を保有することには「資金が本来生み出せたはずの運用リターンを諦める」という隠れたコストが発生します。これが金の資金調達コスト(フィナンシング・コスト)、すなわち機会費用です。
したがって、他の条件がすべて同じであれば、1年後の理論的な金の受渡価格は4,000ドルのままにはなりません。仮に1年物の金先物価格も4,000ドルであった場合、単純な裁定取引(アービトラージ)の機会が生じます。トレーダーは「4,000ドルを借り入れる」「今日1オンスの金を買う」「同時に1年物の金先物契約を売却する」「1年後に4,000ドルで金を現渡する」という一連の取引を行えることになります。
問題は、借り入れた4,000ドルに対して1年後に利息を乗せて返済しなければならない点です。元利合計で約4,200ドルとなります。そのため、将来の受渡価格が4,000ドルにしかならなければ、この取引は調達コストすら賄えません。逆に言えば、通常の市場環境では、将来の金の受渡価格にはこの保有コストが組み込まれている必要があります。
これは商品先物における最も重要な概念の一つであるキャリーコスト(保有コスト)です。金の場合、分かりやすくシンプルに表すと次のようになります。
金先渡価格 ≈ 現物価格 + 資金調達コスト + 保管・保険コスト - 金現物保有による追加利回り
CME(シカゴマーカンタイル取引所)の金先物に関する解説教材でも、資金調達、保管、保険の各コストが先物価格と現物価格の関係に影響を与える主要因として挙げられています。したがって、期先(限月が遠い)先物契約が現物価格より高く取引されているのを見た際、最初に思うべきは「ウォール街は金が上がると予想している」ではなく、「今日金を買い、その期日まで保有するとどんなコストがかかるのか?」ということです。これが金全体の期間構造(イールドカーブ)を理解するための出発点となります。
第2節:なぜ金は通常コンタンゴ(順ざや)になるのか?
期先先物の価格が現物価格を上回り、満期が遠くなるほど一般に価格が高くなる市場構造をコンタンゴ(順ざや)と呼びます。これとは逆で、現物価格が期先先物価格を上回る状態をバックワーデーション(逆ざや)と呼びます。
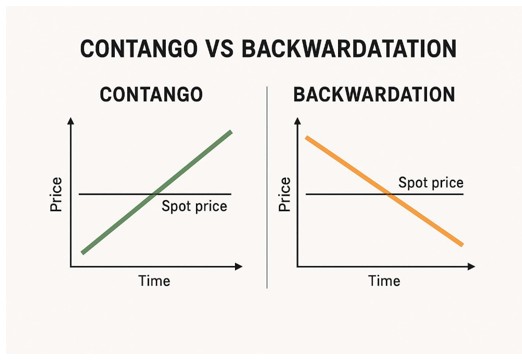
出所:PhysicalGold.com
ワールド・ゴールド・カウンシルは、コンタンゴが金先物にとってより一般的な状態であると指摘しており、その理由の一つがまさにキャリーコストの存在です。
なぜ金は特にこの状態になりやすいのでしょうか?それは、金が「極めて保管しやすい」という決定的な特徴を持っているからです。別のコモディティである天然ガスを例に考えてみましょう。今日大量の天然ガスを購入し、1年後に売却しようとする場合、単に倉庫に鍵をかけて置いておくわけにはいきません。天然ガスには専用の貯蔵施設が必要であり、貯蔵能力自体も非常に限られています。原油も同様です。穀物には保管、輸送、品質劣化、さらには腐敗といった問題が伴います。これらのコモディティでは、「今日所有すること」と「1年後に所有すること」の経済的価値に大きな差が生じます。
金はまったく異なります。今日金庫に保管した標準的な金インゴットは、1年後も全く同じインゴットのままです。腐敗することも、保管によって工業的特性が失われることもなく、容積当たりの価値が非常に高いため、価値の割に保管場所をほとんど取りません。ワールド・ゴールド・カウンシルも、金の物理的な保管コストは天然ガスなどのコモディティに比べて相対的に低いため、金の先物カーブは他の多くのコモディティほど保管コストによる歪みを受けにくいと明確に指摘しています。
その結果、金の期間構造は実物商品というよりも金融資産の性質に近くなります。それに影響を与える最も明確な要因の一つは、倉庫の空き容量ではなく「資金の調達コスト」、すなわち金利です。金利が上昇すると、今日金を買い付ける機会費用が増大するため、先物価格が現物価格に対して理論的により大きなプレミアム(上乗せ幅)を持つようになります。金利が低下すると、このキャリーコストが縮小し、現物と先物の間の理論的なスプレッドが狭まります。利息を生まない金が金利とこれほど深く結びついているのは、これが理由です。多くの投資家は実質金利が金価格に影響を与えることを知っていますが、期間構造(イールドカーブ)を見ると、より直接的な関係が浮かび上がります。つまり、金利は金の各限月の価格形成に直接組み込まれているのです。
第3節:最もありがちな誤解 — 先物価格を「市場の将来予測」とみなすこと
これこそが、先物を理解する上で最も重要なポイントです。今日金の現物価格が4,000ドル、1年物の先物価格が4,160ドルだとします。「先物市場は1年後に金が4,160ドルまで上昇すると予想している」と言いたくなりますが、厳密に言えばその表現は不正確です。なぜなら、4,160ドルという価格の大部分は、今日の現物価格、資金調達コスト、その他のキャリー要因から導き出された「無裁定価格」に過ぎない可能性があるからです。
極端な例を考えてみましょう。市場のすべての投資家が、1年後に金が3,500ドルまで下落すると考えているとします。だからといって、今日の1年物先物契約が3,500ドルで取引されなければならないわけではありません。なぜなら、もし1年物先物が現物価格や資金調達コストから正当化される水準を大幅に下回れば、裁定取引者が参入し、現物・資金調達・先物取引を組み合わせて価格を適正水準へ押し戻すからです。言い換えれば、「全員が1年後の金価値をどう見ているか」と「今日の1年物金契約がいくらで評価されるべきか」は別の問題です。前者は「予測」の問いであり、後者は本質的に「価格形成(プライシング)」の問いです。ここが初心者が最も混乱しやすいポイントです。
株式分析では、株価を「将来のキャッシュフローに対する投資家の判断を反映したもの」とみなすことが多いため、先物に対しても同じ論理を当てはめがちです。「12月限の金先物が4,200ドルということは、市場が12月の金を4,200ドルと予想している」と考えてしまうのです。しかし、先物契約は株式とは異なります。先物価格は現物価格とキャリーコストによって制約されており、満期が近づくほどその制約は強まります。CMEも明確に述べているように、先物契約が満期に近づくにつれて、その価格は現物価格へと徐々に収束していく必要があります。さもなければ裁定機会が生じるからです。これはコンバージェンス(価格収束)と呼ばれます。
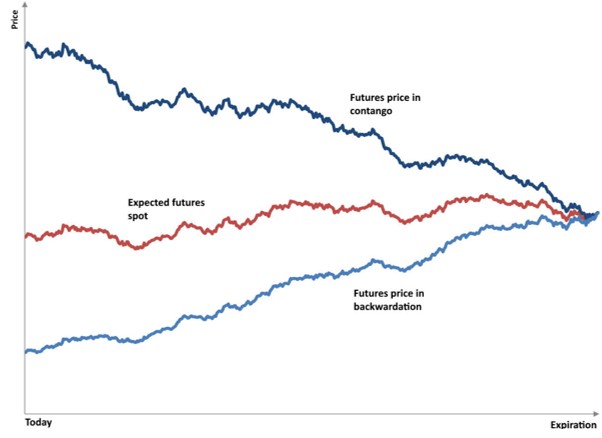
出所:Seeking Alpha
明日満期を迎える金先物契約があると仮定します。今日金の現物が4,000ドルなのに、明日受渡の先物契約が依然として4,500ドルであれば、明白な問題が生じます。トレーダーは今日金を購入し、明日先物契約を通じてはるかに高い価格で現渡できることになります。こうした裁定取引の活発化により、最終的に2つの価格は一致せざるを得なくなります。
実際の受渡の瞬間には、「今日の金」と「先物契約が表す金」は同一のものになります。そのため、両者の価格は必然的に収束します。満期が長いほど現物と先物の間に存在し得る時間価値(タイムバリュー)は大きくなり、満期が短くなるほどその差は小さくなるのが一般的です。
第4節:コンタンゴ(順ざや)には何の市場情報も含まれていないのか?
そうとも言えません。コンタンゴであるからといって自動的に市場が強気であることを意味しないとすれば、先物カーブを完全に無視すべきなのでしょうか?答えはやはり「ノー」です。
実際に重要なのは、単に「先物 > 現物」という関係ではなく、コンタンゴの幅が通常予想される水準と比べてどの程度大きいか、あるいは小さいかという点です。金利やキャリーコストに基づけば1年物の金先物が理論上現物より約4%高く取引されるはずなのに、市場が1%のプレミアムしか織り込んでいないとすれば、その乖離自体に調べる価値があります。また、通常なら金先物は現物より高値で取引されるべきなのに、突然現物が直近限月先物を上回って取引された場合、「なぜ投資家は後で受け取る金よりも今すぐ受け取る金に対して高い金額を支払う意欲があるのか?」という疑問が生じます。
ここで、もう一つの重要な概念であるコンビニエンス・イールド(保有便益)が登場します。名前は抽象的に聞こえますが、概念はシンプルです。「実物商品を今すぐ手元に所有していること自体に独自の追加価値がある」ということです。この概念は産業用コモディティで考えると最も理解しやすいでしょう。製油所が操業を続けるために原油を必要としているとします。製油所にとって「誰かが3ヶ月後に原油を保証してくれること」と「今すぐ自社の貯蔵タンクに原油があること」は同義ではありません。サプライチェーンが突如分断された場合、実際に在庫を保有していれば製油所の操業を維持できます。つまり、実物在庫そのものが暗黙の価値を持っており、これがコンビニエンス・イールドの一つの表れです。
金は典型的な産業用原材料ではありませんが、似た仕組みが機能します。ワールド・ゴールド・カウンシルによる金貸借金利の研究によれば、金現物への需要が特に強い場合や供給が逼迫した場合、金現物を保有するコンビニエンス・イールドが上昇することがあります。この便益が資金調達コストや保管コストを上回ると、金の先物価格が現物価格を下回り、バックワーデーション(逆ざや)が発生します。したがって、バックワーデーションで真に注目すべきは「市場が金に対して極度に弱気である」ということではなく、むしろ「今すぐ金現物を所有することの価値が非常に高まっている」という可能性です。これこそが、期間構造(イールドカーブ)を単純な相場見通しの予測ツールとして使えない理由です。先物価格が現物価格を下回るという同じ現象が、悲観論ではなく、現物市場における異例なほど強力な足元の即時需要を反映している場合があるからです。
第5節:なぜ裁定取引によってすべての価格差が消滅しないのか?
ここから自然と疑問が浮かびます。現物と先物の間に明確な裁定関係が存在するのであれば、なぜ実際の市場価格は常に理論式に厳密に従わないのでしょうか?現実世界の答えは「現実の金融市場には常に摩擦が存在するから」です。
教科書的な裁定取引では通常、誰もが同じ金利で資金を借りられる、任意の量の金を購入できる、金を瞬時に輸送できる、保管容量は無制限である、取引手数料がかからない、スプレッド(売買相場差)がゼロである、信用リスクがない、受渡が常に円滑に行われる、といった前提が置かれます。しかし、現実はこれとは大きく異なります。
- 資金調達コストは、大手銀行、ヘッジファンド、ディーラー、個人投資家の間で大きく異なります。同じ金融機関であっても、市場の平常時とストレス時では借入条件が急速に変化します。そのため、理論上の裁定益は実際に実行すると資金調達コストによって完全に相殺されてしまうことがあります。
- 取引および保管コスト:金は原油やガスより保管が容易とはいえ、機関投資家レベルでの現物受渡には、輸送、保険、保管庫手数料、鑑定・認証、運用経費などが依然として発生します。
- 受渡場所(ロケーション)の問題:ニューヨークにある金インゴットとロンドンの保管庫にある金インゴットは経済的には近いものの、数分単位で相互に代替できるわけではありません。市場ごとに受渡規格、インゴットのサイズ、取引システム、保管体制、さらには輸出入規制まで異なるため、世界の他の地域に十分な金が存在していても、特定の地域での突発的な需要急増に対応するために実物金を移動するには時間がかかります。
- バランスシート(貸借対照表)の制約:計算上で裁定取引が可能に見える取引であっても、金融機関の自己資本、証拠金、リスク限度額を消費します。そして、市場のストレスが最も高まる時期こそ、バランスシートの余力が最も乏しくなる傾向があります。
その結果、理論上は裁定取引が発生するはずの十分な価格差が市場で観察されても、裁定能力を持つプレイヤーが十分な資金を投じようとしない、あるいは投じることができないという状況が頻繁に発生します。金融理論ではこの現象を裁定取引の限界(Limits to Arbitrage)と呼び、現実の市場と教科書的なモデルとのギャップを理解する鍵となります。価格は裁定関係によって制約され続けますが、それは価格が常に理論値にぴったり一致しなければならないことを意味するわけではありません。
第6節:なぜ金は他の多くのコモディティよりも「通貨」に近いのか?
期間構造(イールドカーブ)には、見落とされがちなもう一つの示唆が含まれています。それは、金がなぜこれほど特殊なコモディティであるかを説明してくれる点です。物理的には、金は金属であり、採掘され、輸送され、加工され、保管されます。しかし構造的には、金の市場は銅、鉄鉱石、天然ガスとは大きく異なる挙動を示します。
根本的な違いは、過去に採掘された金の大部分が現在もそのまま存在している点にあります。原油は一度採掘されれば燃やされて消費されます。天然ガスも消費されます。穀物は最終的に消費されます。銅も建築物、送電網、機械などに組み込まれると、容易には市場に戻りません。しかし金は異なり、過去に採掘された莫大な量の金がインゴット、コイン、宝飾品、準備資産として存在し続けています。そのため、金市場の需給は「今年鉱山でどれだけ採掘されるか」だけでなく、「既存の保有者が金を市場に売却する気があるかどうか」にも依存します。
これにより、経済学的には金は「莫大な既存ストックを持つ金融資産」に近い性質を持つようになります。したがって、その期間構造は実物供給の制約よりも、金利、資金調達環境、資産配分需要、金融市場の環境によって形成されやすくなります。他の多くのコモディティと比較して、金などの貴金属の先物カーブが長期的な投資リターンに与える影響は通常小さくなりますが、これは主に金の保管コストが相対的に限られているためです。原油先物分析で在庫、タンク容量、足元の供給に強い焦点が当てられるのに対し、金先物分析で金利や資金調達コストがはるかに重視されるのはこのためです。
この視点から見ると、金は2つの世界の中間に位置しています。金はコモディティであると同時に、貨幣資産(通貨)に近い存在でもあります。そして期間構造こそが、これら2つの性質が交差する場所なのです。
第7節:投資家は金先物カーブを実際にどう読み解くべきか?
このフレームワークを踏まえた上で、実践的な問いが生じます。「一般の投資家は金先物カーブから具体的に何を読み取るべきなのか?」という問いです。
まず避けるべきなのは、期先先物が現物より高く取引されているのを見て、即座に「市場は強気だ」と飛びつくことです。コンタンゴ自体は正常な状態であるため、それ単体では方向性を示す意味合いは限定的です。真に注目すべきは「変化」です。
- コンタンゴの幅の変化に注目する:特定の満期の先物が通常、現物に対して一定のプレミアムで取引されている中で、そのプレミアムが急激に拡大または縮小した場合は、金利の変動、資金調達環境の変化、あるいは金市場自体で異例の事態が起きているかどうかを検証します。ここでの焦点は絶対的な価格水準ではなく、価格間の相互関係です。
- カーブがコンタンゴからバックワーデーションへ逆転する動きに注目する:金ではコンタンゴがより一般的な状態であるため、特定満期のセグメントで突然の逆転が起きるケースは、「期先が少し高い」ことよりも調べる価値がはるかに高いと言えます。これは足元の即時現物需要の高まり、特定満期における供給逼迫、資金調達市場での異例な状態、あるいは特定の参加者が金現物を急拠必要としている兆候かもしれません。バックワーデーションは自動的な買いシグナルではありませんが、精査すべき重要な市場シグナルとなります。
- 金利と併せて金先物を読み解く:金先物のキャリーは本質的に資金調達コストと結びついているため、金利環境から独立して先物カーブを分析することはできません。現物価格が同じであっても、高金利環境とゼロ金利に近い環境とでは「正常な」期間構造の見た目が大きく異なります。これは、あるコンタンゴの水準が異例かどうかを判断する前の前提課題です。
- 自分が実際に現物と先物のどちらに投資しているかを把握する:これは長期投資家にとって特に重要です。先物契約を継続的に保有し乗り換える(ロールオーバーする)ことで金価格に連動を目指す投資商品の場合、投資家が最終的に得るリターンは現物価格の値動きと完全には一致しない可能性があります。これは、期近限月から期先限月へと契約を乗り換えるたびに、期間構造に紐づくコストや益が発生するためです。これがロールイールド(乗り換え利回り)として知られます。コンタンゴが継続する環境では、より安い期近限月を売ってより高い期先限月を買い続けることになるため、理論上ロールコスト(乗り換え損失)が発生します。金の場合、保管コストが相対的に低いため、長期リターンに対する先物カーブの影響は天然ガスなどほど極端ではありませんが、仕組み自体は存在します。ワールド・ゴールド・カウンシルも同様に、先物カーブの形状と継続的なロールオーバーが合わさることで、先物ベースの投資リターンが現物価格のリターンから乖離する可能性があると指摘しています。
したがって、「金に投資している」と言っても、実際にどの金融商品を使っているかという問題が残ります。現物取引、金地金(インゴット)、ETF、先物、その他のデリバティブはいずれもおおむね同じ金価格をトラッキングしますが、投資家が最終的に負担するコストやリスクは同じではありません。
結論:先物価格が伝える真のメッセージは「金価格の行方」ではない
金先物市場が生み出す最も典型的な誤解は、画面上の価格があたかも将来の価格見通しのように見えてしまうことです。「今日の金は4,000ドル、6ヶ月物先物は4,080ドル、1年物先物は4,160ドル」と並んでいれば、人間の脳は自然とそれを将来に向けた価格推移の経路として解釈してしまいます。
しかし、先物を正しく理解すれば、このカーブがはるかに複雑な事象を表現していることが分かります。そこには貨幣の時間価値、保管・保険コスト、金現物自体の希少性、市場参加者の現渡需要が組み込まれており、さらに資金調達環境、市場の流動性、裁定取引の制約によって拘束されています。
したがって、先物カーブとはウォール街による将来の金価格予測チャートではなく、第一に「今日の金」と「将来受渡される金」との間で価値がどのように交換されるかを記述した価格表なのです。これこそが、コンタンゴ=強気、バックワーデーション=弱気とは言えない理由です。真に注目すべきなのは、単に「どの限月の価格が高いか」を比べることではなく、「なぜその限月の金が、今日の金と比べてその価格で評価されているのか」を理解することにあります。
問いが「市場は金がどこまで上がると考えているか」から「現物と先物の乖離を生み出している力は何か」へと移行したとき、かつて複雑に見えた多くの概念(金利、キャリーコスト、裁定取引、期間構造、ロールイールド)が、同じ本質的構造の異なる側面に過ぎないことが分かります。そしてこれこそが、先物市場が教えてくれる最も重要な教訓かもしれません。「価格とは、投資家の相場観を表現するだけでなく、時間そのもののコストをも反映している」ということです。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。